引言:如果有人告訴你,一顆拳頭大小的鬱金香球根,報價足以換上市中心一套帶花園的豪宅,你大概會覺得這是天方夜譚。
但在17世紀的荷蘭,這確實是交易市場裏真實出現過的巔峯行情。
1637年,荷蘭鬱金香被炒到了前所未有的天價:一顆頂級品種的球根,報價足以買下阿姆斯特丹運河邊的獨棟住宅,抵得上一名熟練工匠二十多年的全部收入。
這就是被後世稱爲人類歷史上第一場有完整記載的金融投機泡沫——鬱金香狂熱。
它的故事流傳了近四百年,至今仍是所有投機敘事的經典代名詞。
友情提示:配合音樂閱讀本文體驗更佳哦~
各位好啊,歡迎收看最新一期的威客日報。
【本頻道把晦澀的學術論文掰開揉碎,用通俗的方式,分享當下新鮮的科學探索。】
覺得有意思,別忘了點贊收藏支持一下~
一、飛翔的荷蘭人
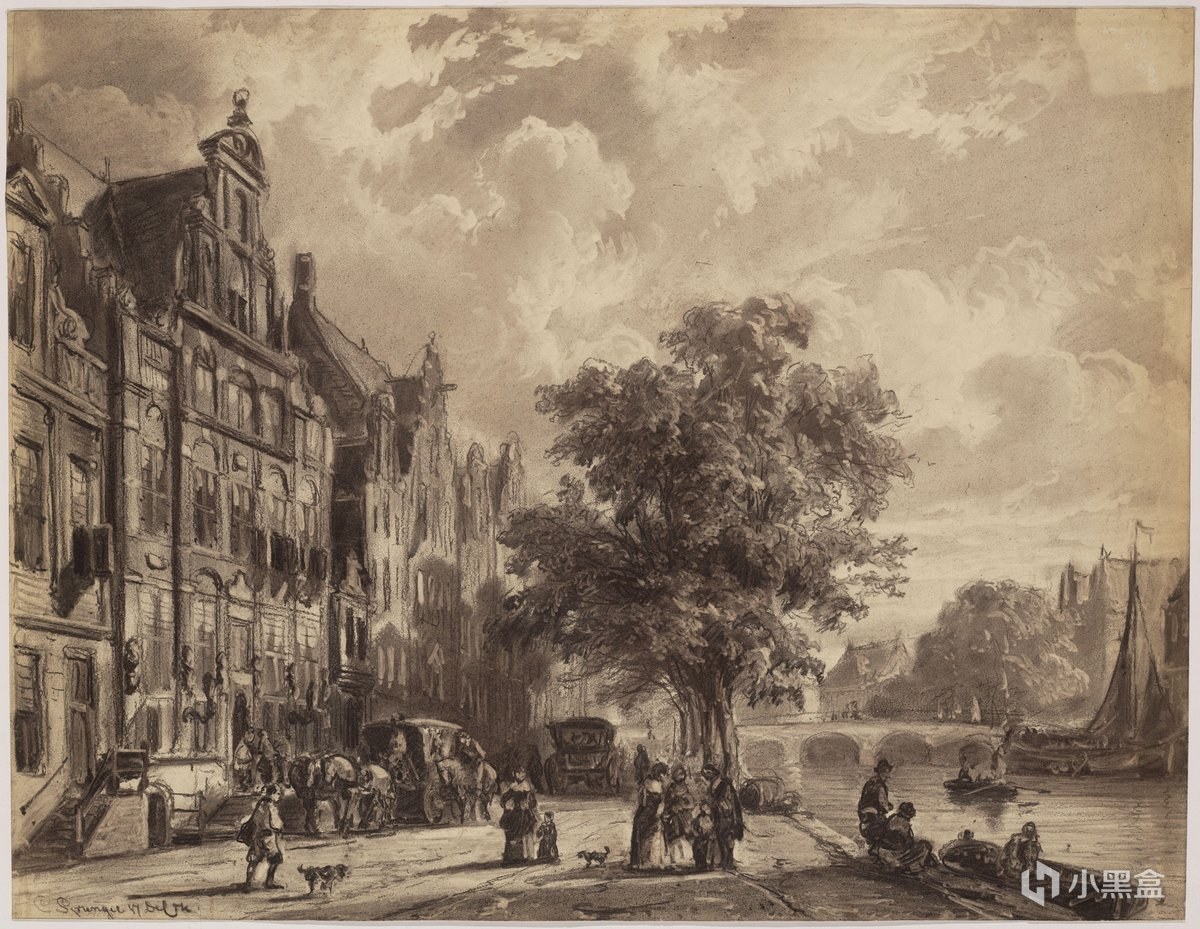
這場瘋狂的起點,要從17世紀的荷蘭說起。彼時的荷蘭正處於"黃金時代",憑藉海上貿易成爲歐洲的商業中心,阿姆斯特丹是當時全世界最繁忙的港口與金融樞紐
人類歷史上第一家股份制公司(荷蘭東印度公司,1602年成立)、第一家證券交易所都誕生於此,商業資本極度充裕。
鬱金香於16世紀中期從奧斯曼帝國傳入歐洲,1593年,植物學家克魯修斯(Carolus Clusius)出任萊頓大學新建植物園園長,將球根栽種於此;次年春天,鬱金香首次在荷蘭的土地上綻放。
它花瓣飽滿、色彩濃烈,很快成爲歐洲貴族圈層的身份象徵,荷蘭富商與收藏家更是對它趨之若鶩。
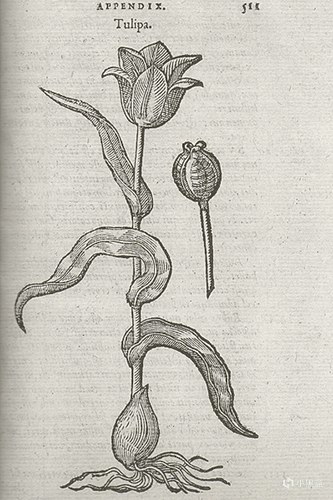
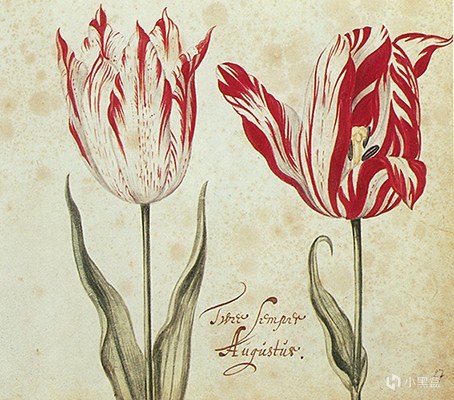
真正讓鬱金香變得稀缺的,是一種特殊的"碎色"現象:花瓣上生出不規則的彩色條紋,每一株的花紋都獨一無二。
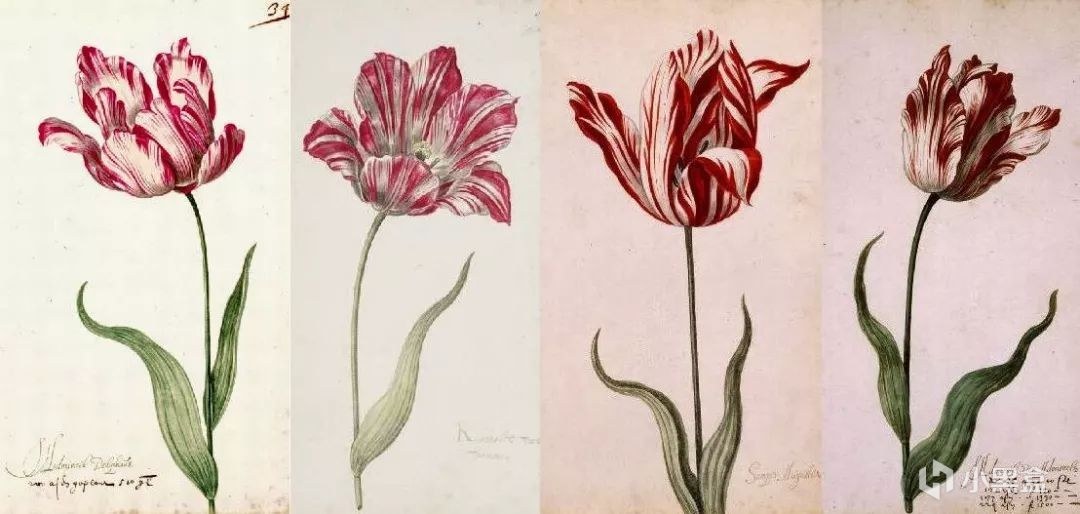
其中最名貴的品種被稱爲"永遠的奧古斯都"(Semper Augustus),白底配深紫火焰紋,華麗異常。
當時的人並不知道,這種花紋其實源於鬱金香碎色病毒感染;它無法通過種子穩定遺傳,只能靠球根無性繁殖,供給量天然受限,這就爲後來的炒作埋下了最核心的伏筆:物以稀爲貴。
直到1928年,科學家才正式確認碎色性狀由病毒導致。
二、風中交易
起初,鬱金香只是上層圈子的收藏愛好,價格雖高但尚算合理。
可隨着賺錢效應傳開,大批商人進場囤貨炒作,交易方式也隨之發生了本質變化。
鬱金香球根只在每年夏季休眠期才能挖出,現貨交易窗口極短。
爲了全年都能買賣,商人們發明了遠期合約:
當球根還埋在土裏時,買賣雙方就簽好協議,約定價格與數量,等秋天球根挖出後再行交割。
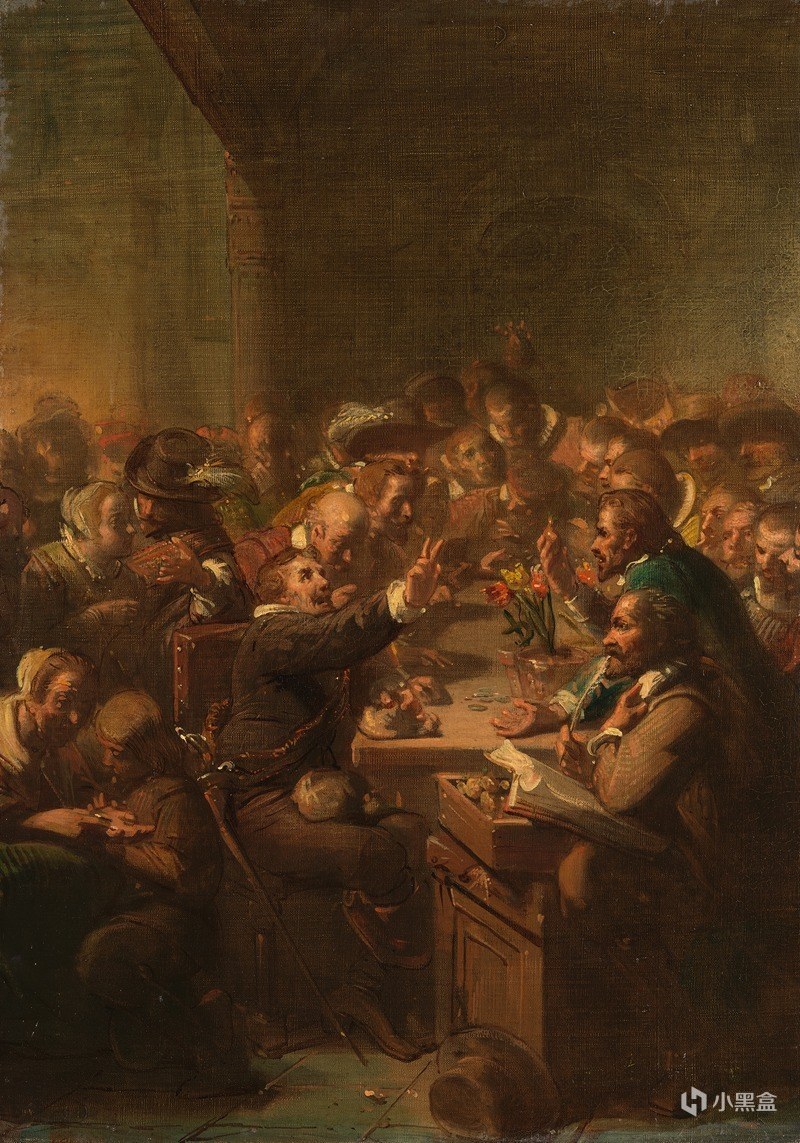
交易既不必當場付清全款,也不必真的拿到球根,一紙合約即可轉手。
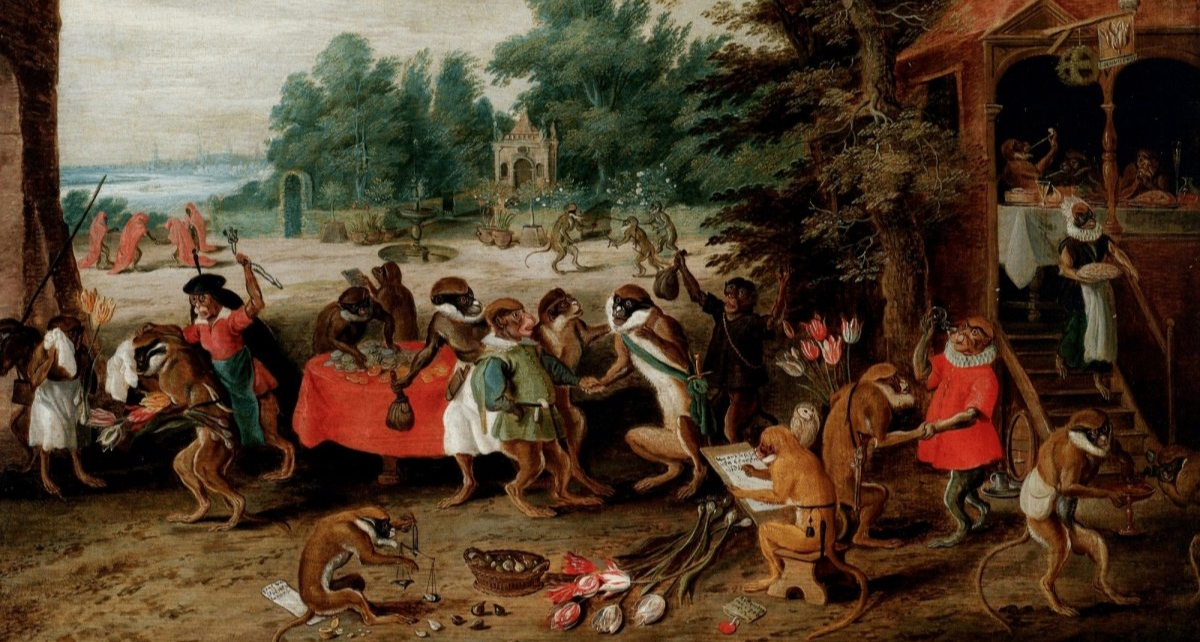
人們在酒館裏定期聚會交易,形成了非正式的固定市場,荷蘭語稱之爲"college"(意爲"學院")。
每筆交易需繳納交易額2.5%、上限不超過3荷蘭盾的"酒錢"(wijnkoopsgeld)作爲手續費,且無需繳納保證金。
這種交易在當時被稱爲"風中交易"(Windhandel),因爲買賣的標的物還長在土裏,像風看不見摸不着,全憑信用支撐。
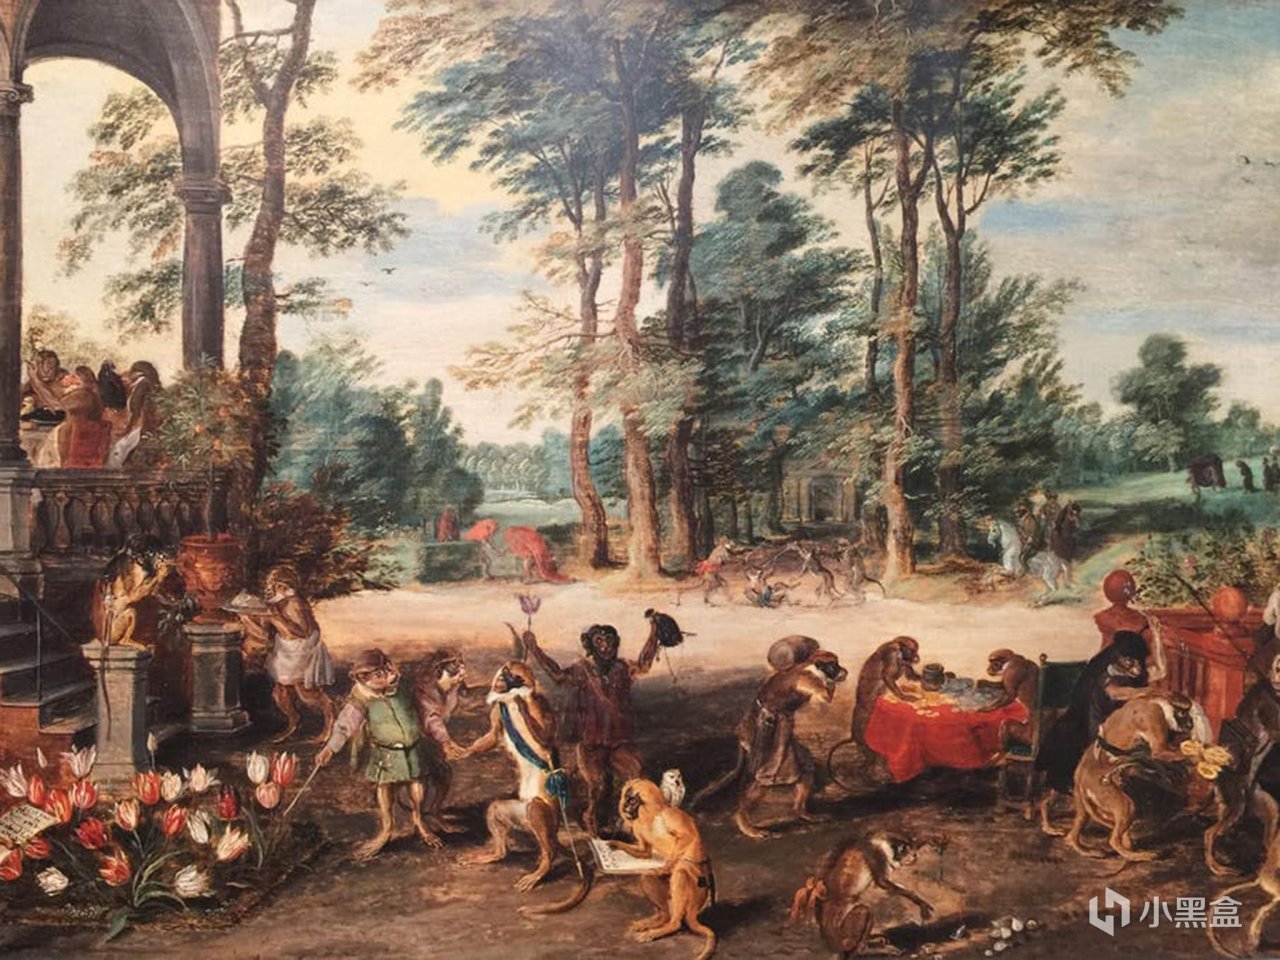
極低的交易門檻,徹底抹平了投機的入場線。
原本只有富人玩得起的名貴球根,普通商人、熟練工匠也能靠一紙合約進場,賭未來價格上漲賺差價。
到1636年底,鬱金香價格已徹底脫離其觀賞價值,進入純投機的瘋漲階段;其中價格波動最劇烈的並非頂級珍稀品種,而是按磅計價的普通大路貨球根。
巔峯時期的價格與購買力,可與當時的物價和收入做個直觀對比:
早在1633年,最頂級的"永遠的奧古斯都"就有一顆以5500荷蘭盾成交的記錄;
臨近1637年崩盤時,更有報價高達10000荷蘭盾求購而未果的記錄。
這些數字多出自當時的宣傳小冊子與後世記述,說法並不完全一致。
這麼說你可能沒概念,但是如果我告訴你:與此同時的阿姆斯特丹一棟普通住宅售價約數百荷蘭盾,運河邊的優質獨棟豪宅可達數千荷蘭盾;
並且據史料記載,當時一名普通木匠或織布工的年收入約250荷蘭盾。
以此衡量,一顆頂級球根的巔峯報價,相當於一名工匠約20年的總收入。
至於普通稀有品種,單顆價格也達數百荷蘭盾,相當於普通家庭大半年的生活費。
三、雪崩
泡沫的破裂,往往只需要一個偶然的導火索。
1637年2月3日,荷蘭哈勒姆一場例行的酒館鬱金香拍賣會上,往常被哄搶的球根首次出現無人出價、全場流拍的尷尬局面。
這個消息順着運河商路迅速傳遍荷蘭各交易城市,所有人都突然反應過來:
原來不會永遠有下一個願意出更高價的接盤俠。
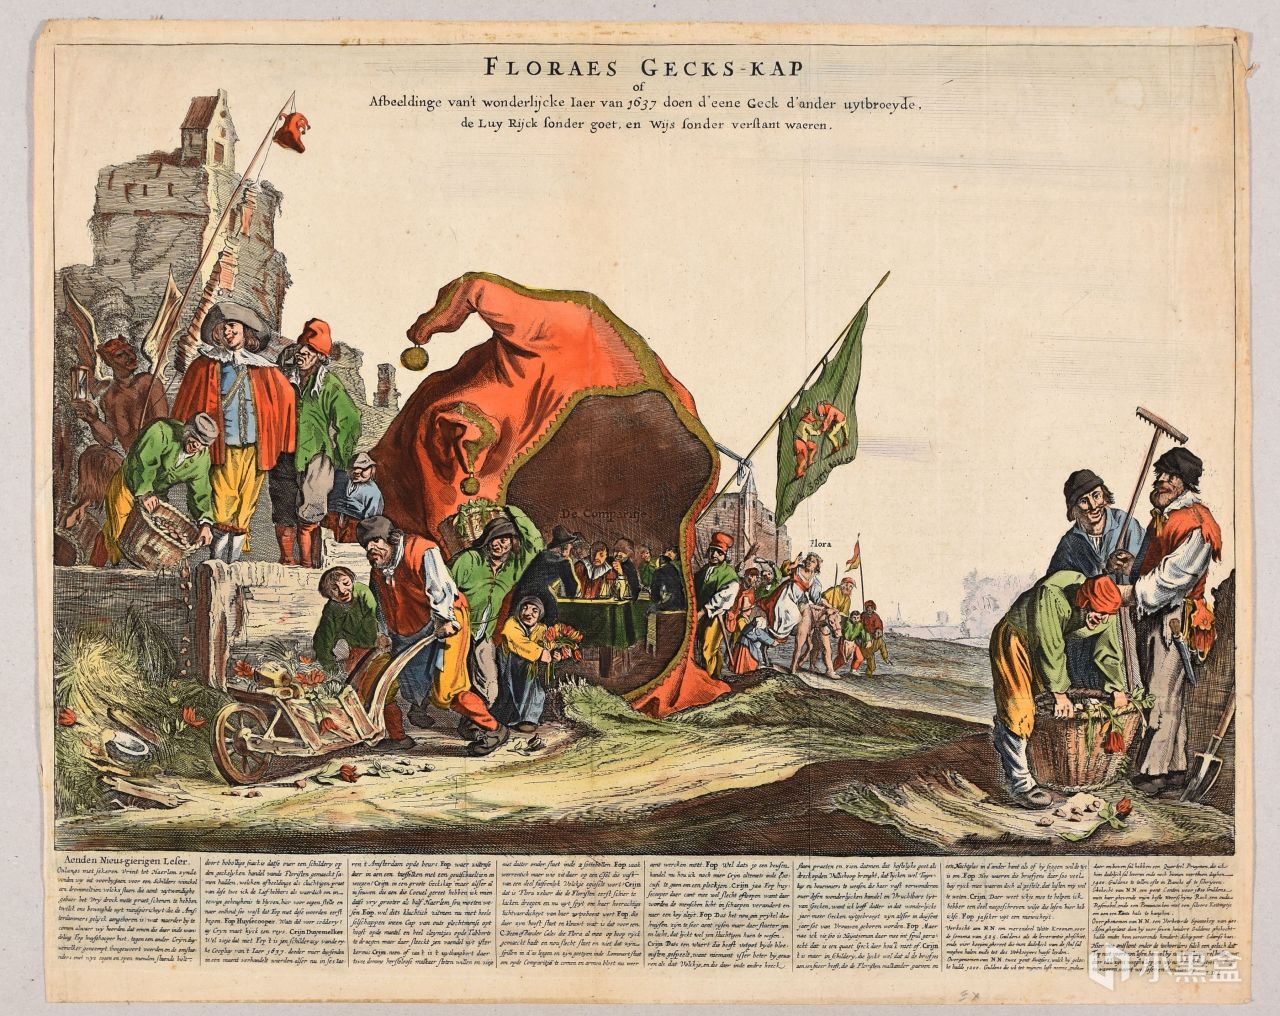
於是觀衆喜聞樂見的空中飛人情節來了。
短短一週之內,鬱金香市場全面雪崩。
其中按磅交易的普通品種跌幅最大,普遍超過90%:巔峯時數百荷蘭盾一磅的普通球莖,很快跌到幾荷蘭盾都無人接手;頂級珍稀品種的名義價格雖也大幅縮水,但因成交本就稀少,實際流動性遠低於大路貨。
大量遠期合約瞬間失去履約價值,買家普遍拒絕按原價付款,債務糾紛集中爆發。
由於這類場外合約不受官方交易所保護,荷蘭各地法院基本不予強制執行。
1637年2月下旬,荷蘭各地花農與種植者組織率先宣佈買方有權解除遠期合約。
哈勒姆隨後規定,買方只需支付合約金額3.5%的"安慰費"即可解約,其他城市也陸續出臺類似和解方案,實際結算比例普遍極低。
四、關於泡沫碎裂的影響,我們已知的、未知的和誇大的
在很長一段時間裏,大衆敘事中的鬱金香泡沫都是"全民瘋狂、無數人破產跳樓、荷蘭經濟一蹶不振"的慘烈景象。
但隨着經濟史學家對荷蘭原始公證檔案與法庭記錄的系統梳理,這場泡沫的真實面貌逐漸被還原,許多流傳已久的說法都站不住腳。
其一,參與人羣高度集中,絕非全民狂熱。
根據歷史學家安妮·戈德加(Anne Goldgar)對荷蘭原始檔案的系統研究,有記錄的大額鬱金香交易者僅約350人,主要集中在阿姆斯特丹、哈勒姆等城市,身份多爲富商、釀酒師、熟練工匠與專業種植者;底層農民與普通勞工幾乎沒有進場,絕大多數荷蘭人從頭到尾都沒碰過鬱金香交易。
其二,實體經濟幾乎未受影響。
荷蘭的支柱產業——海上貿易、造船、紡織、釀酒業全程平穩運行,並未因泡沫破裂出現大規模倒閉或失業。
這場投機更多侷限於商業圈層內部,沒有傳導到整個國民經濟體系。
其三,並無明確記載的大面積破產慘劇。
戈德加在數年的檔案研究中,未發現任何一例直接因鬱金香投機而破產的案例,也沒有相關自殺記錄。
由於合約最終多以極低比例和解,紙面損失遠大於實際資金損失,真正發生的財富轉移規模非常有限。
之所以會有"全民災難"的誇張傳說,很大程度上源於蘇格蘭作家查爾斯·麥基1841年出版的《非同尋常的大衆幻想與羣衆性癲狂》。
該書關於鬱金香泡沫的素材,主要取自1637年事件後出版的匿名諷刺小冊子,本身帶有道德說教與誇張敘事的傾向,並非基於原始交易檔案。
經過百餘年口口相傳,這個文學化版本逐漸成了大衆熟知的"史實"。
五、金融泡沫的鼻祖
據上可知,鬱金香泡沫之所以能流傳四百年、成爲投機的代名詞,並不是因爲它破壞力最強,而是因爲它第一次完整展現了金融泡沫的全部生命週期,也成了後世所有泡沫敘事的經典模板。
它幾乎集齊了後世投機泡沫的全部核心要素:
一個自帶稀缺性的炒作標的、充裕的資金環境、低門檻的槓桿化交易工具、逐利的羣體心理,以及最終因某個偶然事件觸發的恐慌崩盤。
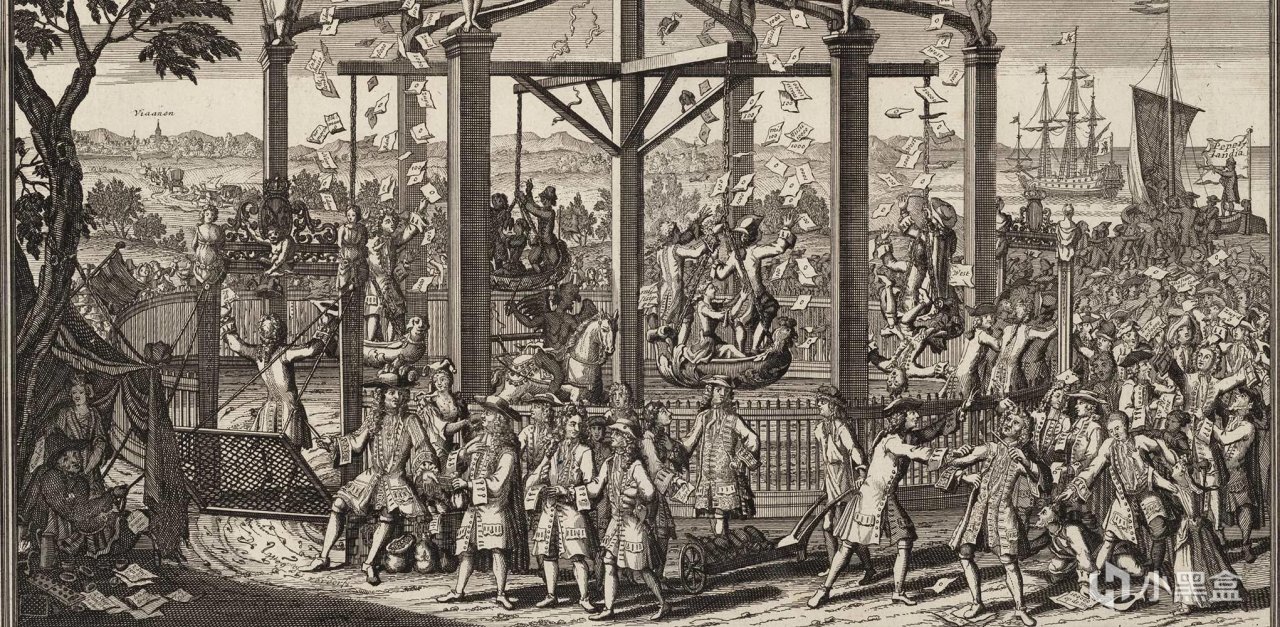
不過捏,現代學界對鬱金香泡沫的定性仍存在爭議。
經濟學家彼得·加伯(Peter Garber)等學者認爲,頂級珍稀品種的高價符合稀有花卉新品種的正常定價規律,只有最後一個月普通品種的暴漲才屬於非理性投機。
部分史學研究者甚至認爲,它的規模與影響遠不足以與南海泡沫、密西西比泡沫並列,更多是後世敘事建構出的"泡沫鼻祖"形象。
1.密西西比泡沫(法國,1720年)
蘇格蘭金融家約翰・勞獲法國王室授權,依託密西西比公司的北美貿易壟斷權,綁定皇家銀行濫發紙幣推高股價,一年暴漲20倍引發全民投機。最終紙幣信用崩潰,股價暴跌九成,民間財富大幅縮水,法國王室金融信譽徹底破產。
2.南海泡沫(英國,1720年)
英國南海公司以壟斷南美貿易爲噱頭,通過承接政府國債、債轉股模式瘋狂炒作股價,半年漲幅超7倍,上至王室下至平民全階層入局。1720年泡沫驟然破裂,股價暴跌超80%,無數投資者破產,直接推動英國出臺《泡沫法案》,物理學家牛頓也在此事件中虧損數萬英鎊。
但無論學術爭議如何,從18世紀的南海泡沫、密西西比泡沫,到後世層出不窮的各類資產炒作,人們還是更習慣用鬱金香的故事來比喻投機狂熱。
無論炒作的標的和交易的市場如何變化,人性裏的貪婪與僥倖,以及"這次不一樣"的自我安慰,卻始終高度相似。
六、總結一下
1636至1637年的荷蘭鬱金香狂熱,是人類金融史上有明確記載的第一場大規模資產泡沫。
它的荒誕之處,不僅僅是一株鬱金香竟能抵得上一棟宅邸的天價,而是這場席捲全民的投機狂潮,以頃刻崩塌的財富幻滅爲代價,在滿目狼藉的廢墟之上,無意間鋪就了現代期貨交易制度的底層基石。也許它的實際參與規模與經濟破壞力,遠沒有民間傳說中誇張;但其完整的泡沫生命週期與後世的廣泛傳播,讓它成爲人類投機心理的標誌性符號。
只要逐利心態仍在,鬱金香的故事就會換個外殼,一遍又一遍地被講述。
本期話題:擊鼓傳花能玩多久取決於什麼?
查證資料、整理文稿花費不少時間,感謝大家的點贊、盒電和收藏。
關注威客日報,定期蒐羅各大期刊新奇科研內容,一起積攢好玩又小衆的科學見聞,咱們下期再會。
--------------------------------------------------------------------------
本期參考文獻
[1] Goldgar A. Tulipmania: Money, Honor, and Knowledge in the Dutch Golden Age. University of Chicago Press, 2007.
[2] Garber P M. Famous First Bubbles: The Fundamentals of Early Manias. The MIT Press, 2000.
[3] Mackay C. Extraordinary Popular Delusions and the Madness of Crowds. 1841.
[4] 荷蘭國家檔案館:17世紀鬱金香交易公證檔案與法庭記錄.
[5] Tulip breaking virus. National Center for Biotechnology Information, PMC.
更多遊戲資訊請關註:電玩幫遊戲資訊專區
電玩幫圖文攻略 www.vgover.com