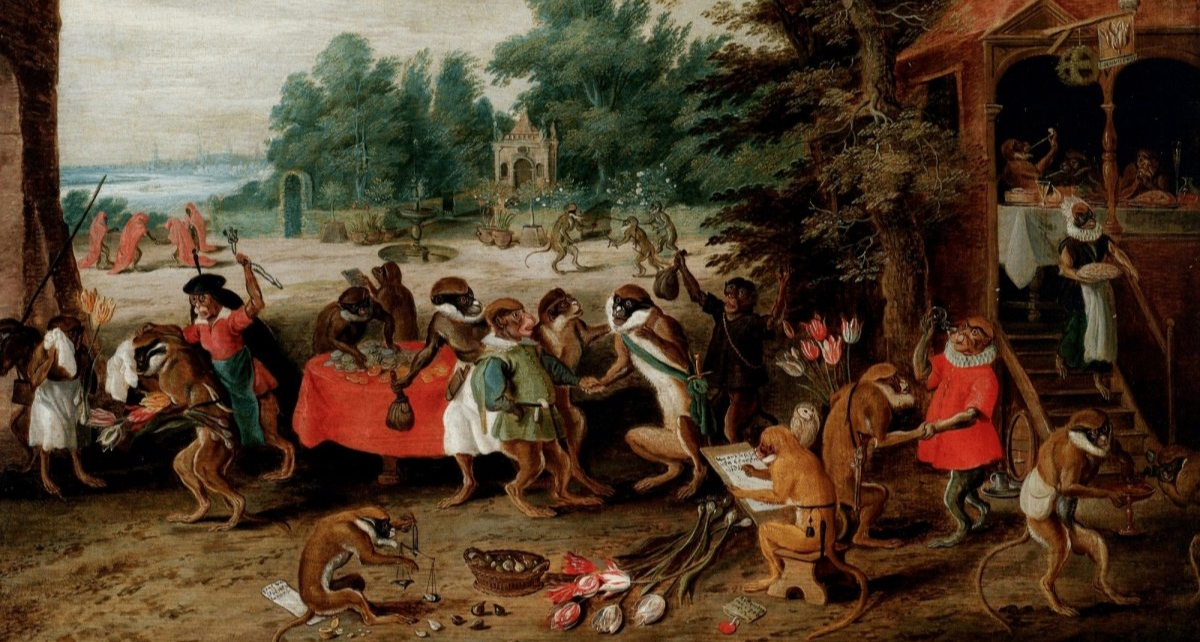
引言:如果有人告诉你,一颗拳头大小的郁金香球根,报价足以换上市中心一套带花园的豪宅,你大概会觉得这是天方夜谭。
但在17世纪的荷兰,这确实是交易市场里真实出现过的巅峰行情。
1637年,荷兰郁金香被炒到了前所未有的天价:一颗顶级品种的球根,报价足以买下阿姆斯特丹运河边的独栋住宅,抵得上一名熟练工匠二十多年的全部收入。
这就是被后世称为人类历史上第一场有完整记载的金融投机泡沫——郁金香狂热。
它的故事流传了近四百年,至今仍是所有投机叙事的经典代名词。
友情提示:配合音乐阅读本文体验更佳哦~
各位好啊,欢迎收看最新一期的威客日报。
【本频道把晦涩的学术论文掰开揉碎,用通俗的方式,分享当下新鲜的科学探索。】
觉得有意思,别忘了点赞收藏支持一下~
一、飞翔的荷兰人
这场疯狂的起点,要从17世纪的荷兰说起。彼时的荷兰正处于"黄金时代",凭借海上贸易成为欧洲的商业中心,阿姆斯特丹是当时全世界最繁忙的港口与金融枢纽
人类历史上第一家股份制公司(荷兰东印度公司,1602年成立)、第一家证券交易所都诞生于此,商业资本极度充裕。
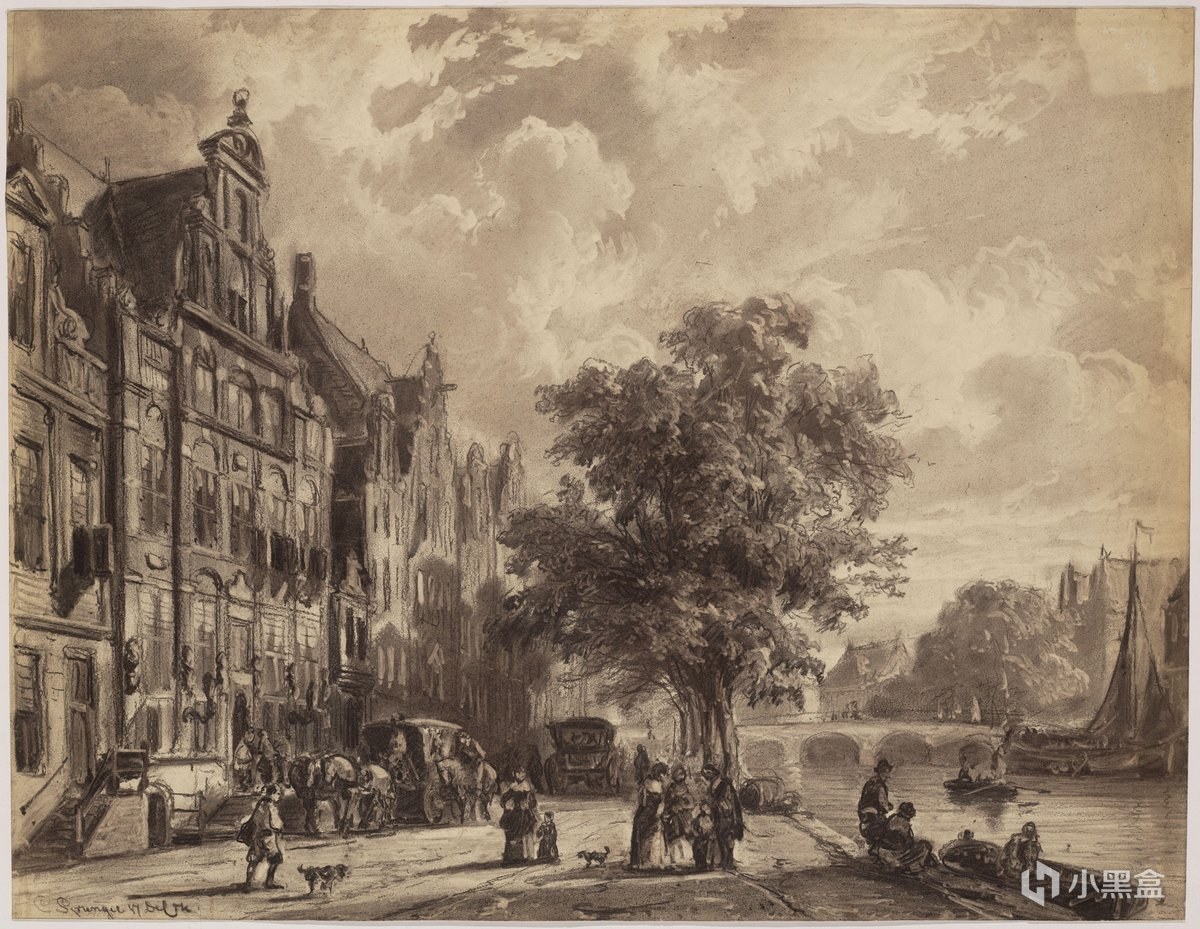
郁金香于16世纪中期从奥斯曼帝国传入欧洲,1593年,植物学家克鲁修斯(Carolus Clusius)出任莱顿大学新建植物园园长,将球根栽种于此;次年春天,郁金香首次在荷兰的土地上绽放。
它花瓣饱满、色彩浓烈,很快成为欧洲贵族圈层的身份象征,荷兰富商与收藏家更是对它趋之若鹜。
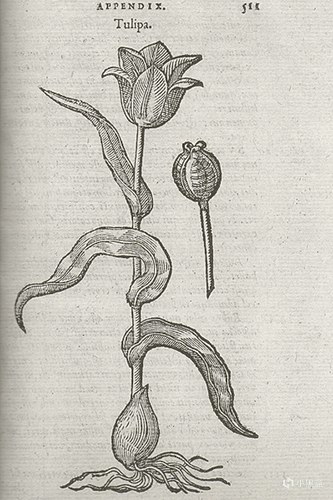
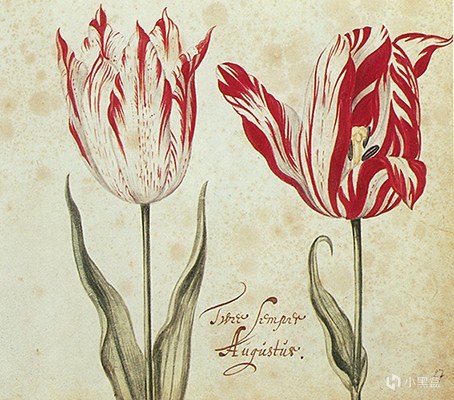
真正让郁金香变得稀缺的,是一种特殊的"碎色"现象:花瓣上生出不规则的彩色条纹,每一株的花纹都独一无二。
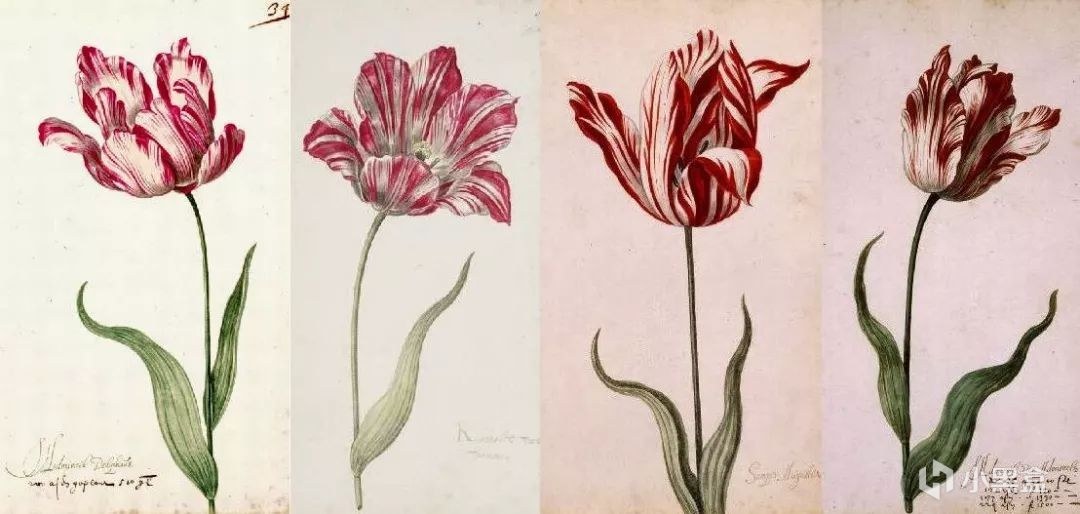
其中最名贵的品种被称为"永远的奥古斯都"(Semper Augustus),白底配深紫火焰纹,华丽异常。
当时的人并不知道,这种花纹其实源于郁金香碎色病毒感染;它无法通过种子稳定遗传,只能靠球根无性繁殖,供给量天然受限,这就为后来的炒作埋下了最核心的伏笔:物以稀为贵。
直到1928年,科学家才正式确认碎色性状由病毒导致。
二、风中交易
起初,郁金香只是上层圈子的收藏爱好,价格虽高但尚算合理。
可随着赚钱效应传开,大批商人进场囤货炒作,交易方式也随之发生了本质变化。
郁金香球根只在每年夏季休眠期才能挖出,现货交易窗口极短。
为了全年都能买卖,商人们发明了远期合约:
当球根还埋在土里时,买卖双方就签好协议,约定价格与数量,等秋天球根挖出后再行交割。
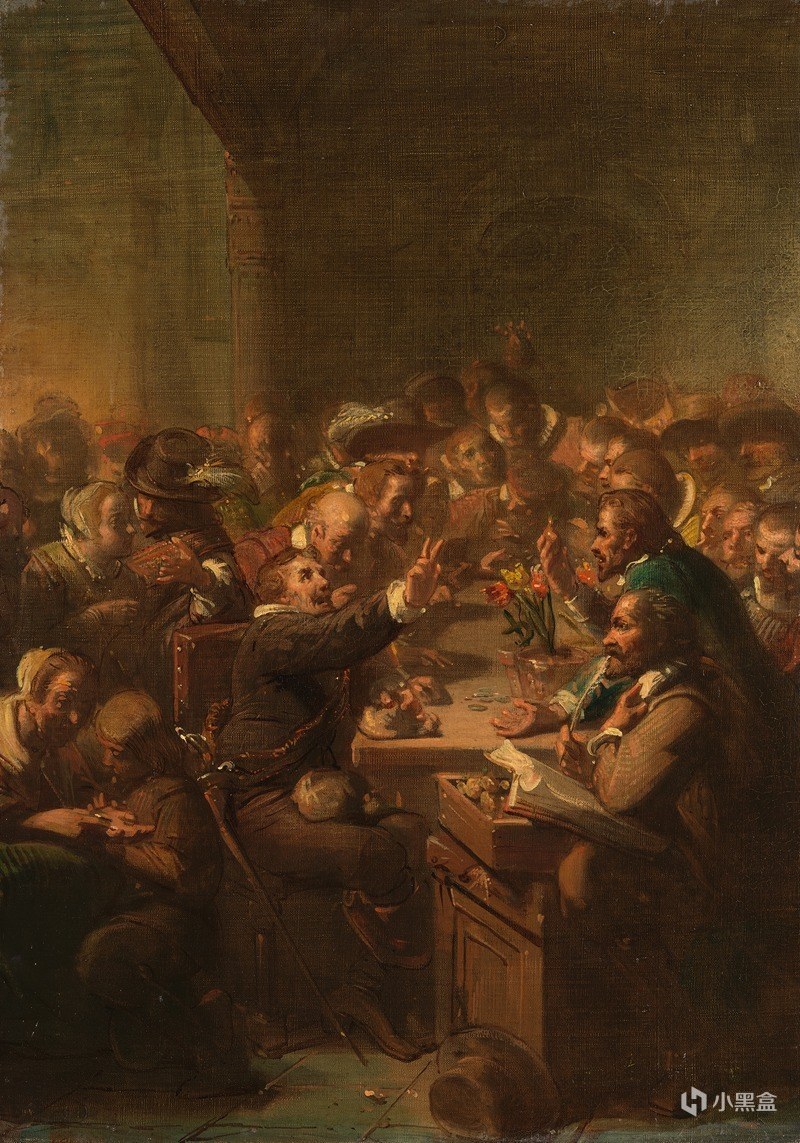
交易既不必当场付清全款,也不必真的拿到球根,一纸合约即可转手。
人们在酒馆里定期聚会交易,形成了非正式的固定市场,荷兰语称之为"college"(意为"学院")。
每笔交易需缴纳交易额2.5%、上限不超过3荷兰盾的"酒钱"(wijnkoopsgeld)作为手续费,且无需缴纳保证金。
这种交易在当时被称为"风中交易"(Windhandel),因为买卖的标的物还长在土里,像风看不见摸不着,全凭信用支撑。
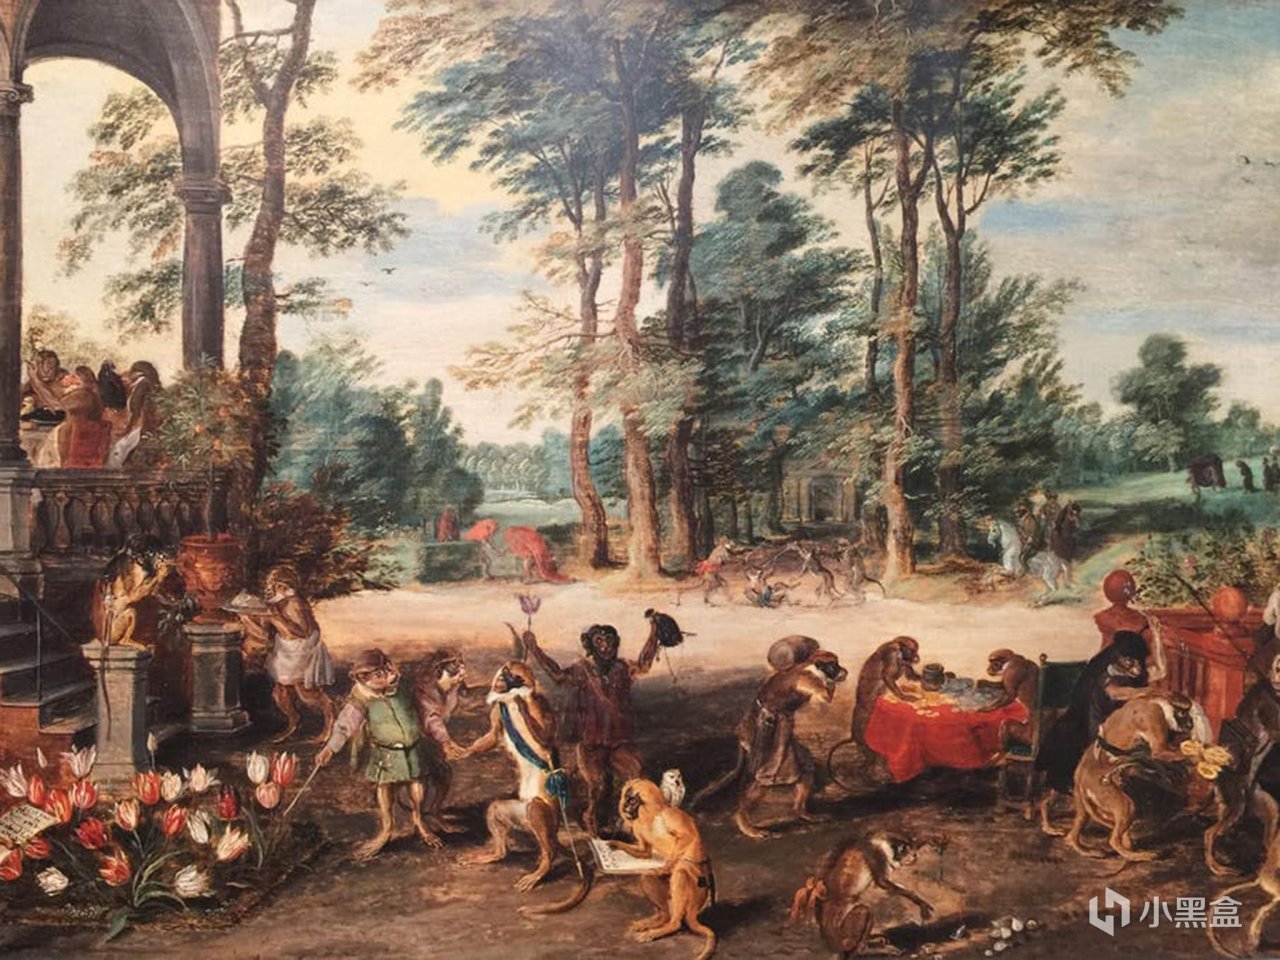
极低的交易门槛,彻底抹平了投机的入场线。
原本只有富人玩得起的名贵球根,普通商人、熟练工匠也能靠一纸合约进场,赌未来价格上涨赚差价。
到1636年底,郁金香价格已彻底脱离其观赏价值,进入纯投机的疯涨阶段;其中价格波动最剧烈的并非顶级珍稀品种,而是按磅计价的普通大路货球根。
巅峰时期的价格与购买力,可与当时的物价和收入做个直观对比:
早在1633年,最顶级的"永远的奥古斯都"就有一颗以5500荷兰盾成交的记录;
临近1637年崩盘时,更有报价高达10000荷兰盾求购而未果的记录。
这些数字多出自当时的宣传小册子与后世记述,说法并不完全一致。
这么说你可能没概念,但是如果我告诉你:与此同时的阿姆斯特丹一栋普通住宅售价约数百荷兰盾,运河边的优质独栋豪宅可达数千荷兰盾;
并且据史料记载,当时一名普通木匠或织布工的年收入约250荷兰盾。
以此衡量,一颗顶级球根的巅峰报价,相当于一名工匠约20年的总收入。
至于普通稀有品种,单颗价格也达数百荷兰盾,相当于普通家庭大半年的生活费。
三、雪崩
泡沫的破裂,往往只需要一个偶然的导火索。
1637年2月3日,荷兰哈勒姆一场例行的酒馆郁金香拍卖会上,往常被哄抢的球根首次出现无人出价、全场流拍的尴尬局面。
这个消息顺着运河商路迅速传遍荷兰各交易城市,所有人都突然反应过来:
原来不会永远有下一个愿意出更高价的接盘侠。
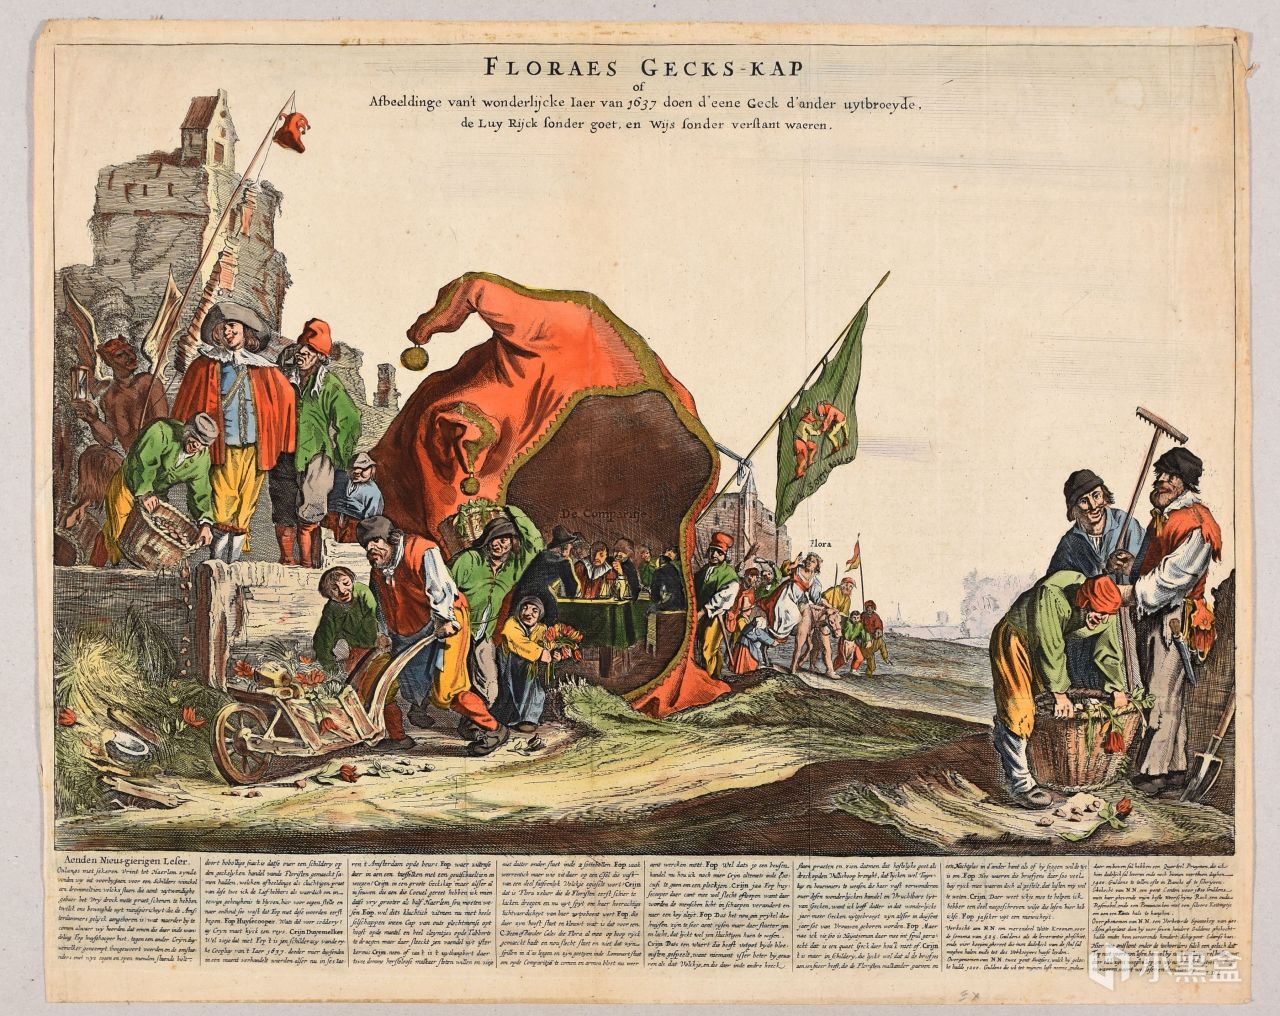
于是观众喜闻乐见的空中飞人情节来了。
短短一周之内,郁金香市场全面雪崩。
其中按磅交易的普通品种跌幅最大,普遍超过90%:巅峰时数百荷兰盾一磅的普通球茎,很快跌到几荷兰盾都无人接手;顶级珍稀品种的名义价格虽也大幅缩水,但因成交本就稀少,实际流动性远低于大路货。
大量远期合约瞬间失去履约价值,买家普遍拒绝按原价付款,债务纠纷集中爆发。
由于这类场外合约不受官方交易所保护,荷兰各地法院基本不予强制执行。
1637年2月下旬,荷兰各地花农与种植者组织率先宣布买方有权解除远期合约。
哈勒姆随后规定,买方只需支付合约金额3.5%的"安慰费"即可解约,其他城市也陆续出台类似和解方案,实际结算比例普遍极低。
四、关于泡沫碎裂的影响,我们已知的、未知的和夸大的
在很长一段时间里,大众叙事中的郁金香泡沫都是"全民疯狂、无数人破产跳楼、荷兰经济一蹶不振"的惨烈景象。
但随着经济史学家对荷兰原始公证档案与法庭记录的系统梳理,这场泡沫的真实面貌逐渐被还原,许多流传已久的说法都站不住脚。
其一,参与人群高度集中,绝非全民狂热。
根据历史学家安妮·戈德加(Anne Goldgar)对荷兰原始档案的系统研究,有记录的大额郁金香交易者仅约350人,主要集中在阿姆斯特丹、哈勒姆等城市,身份多为富商、酿酒师、熟练工匠与专业种植者;底层农民与普通劳工几乎没有进场,绝大多数荷兰人从头到尾都没碰过郁金香交易。
其二,实体经济几乎未受影响。
荷兰的支柱产业——海上贸易、造船、纺织、酿酒业全程平稳运行,并未因泡沫破裂出现大规模倒闭或失业。
这场投机更多局限于商业圈层内部,没有传导到整个国民经济体系。
其三,并无明确记载的大面积破产惨剧。
戈德加在数年的档案研究中,未发现任何一例直接因郁金香投机而破产的案例,也没有相关自杀记录。
由于合约最终多以极低比例和解,纸面损失远大于实际资金损失,真正发生的财富转移规模非常有限。
之所以会有"全民灾难"的夸张传说,很大程度上源于苏格兰作家查尔斯·麦基1841年出版的《非同寻常的大众幻想与群众性癫狂》。
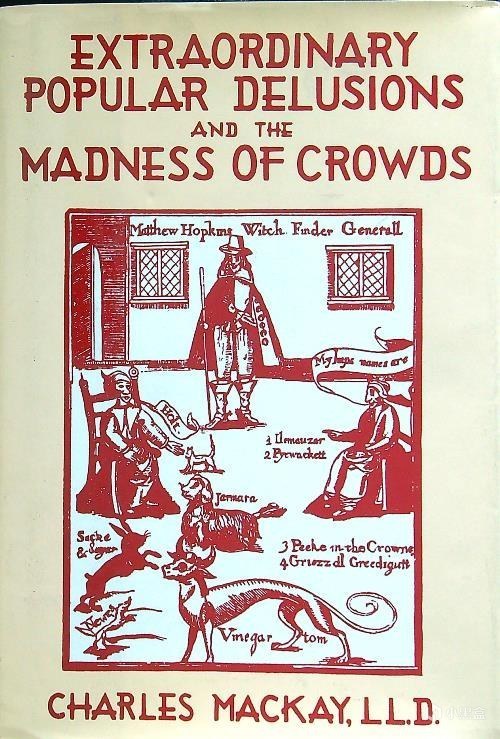
该书关于郁金香泡沫的素材,主要取自1637年事件后出版的匿名讽刺小册子,本身带有道德说教与夸张叙事的倾向,并非基于原始交易档案。
经过百余年口口相传,这个文学化版本逐渐成了大众熟知的"史实"。
五、金融泡沫的鼻祖
据上可知,郁金香泡沫之所以能流传四百年、成为投机的代名词,并不是因为它破坏力最强,而是因为它第一次完整展现了金融泡沫的全部生命周期,也成了后世所有泡沫叙事的经典模板。
它几乎集齐了后世投机泡沫的全部核心要素:
一个自带稀缺性的炒作标的、充裕的资金环境、低门槛的杠杆化交易工具、逐利的群体心理,以及最终因某个偶然事件触发的恐慌崩盘。
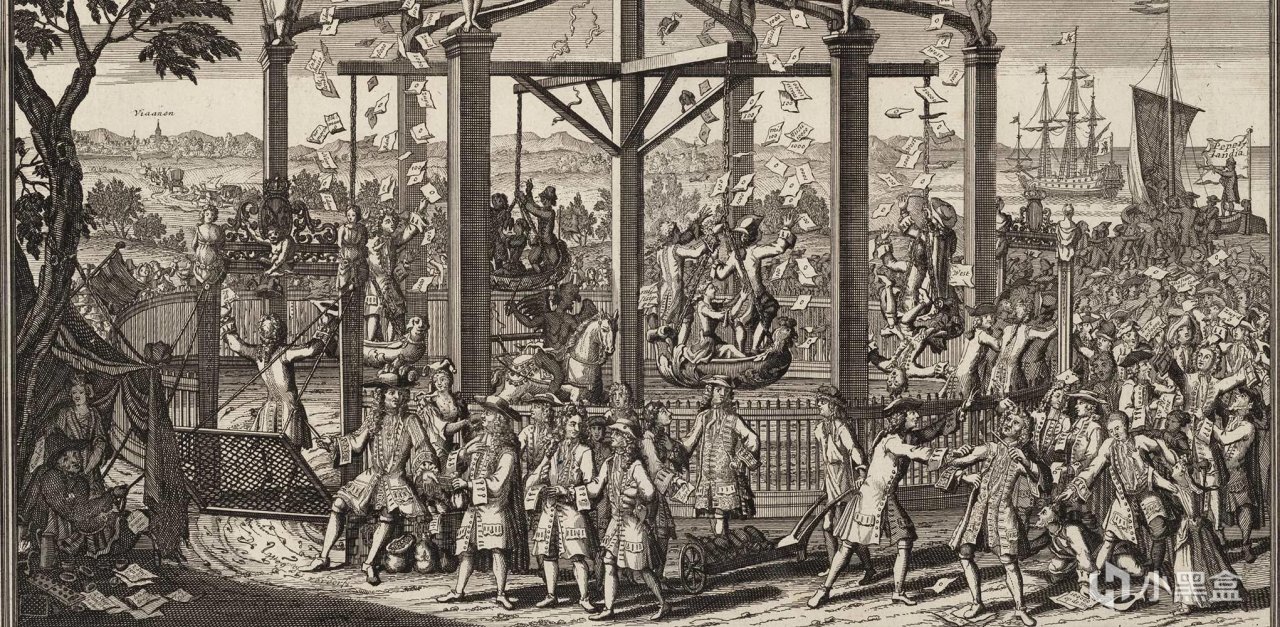
不过捏,现代学界对郁金香泡沫的定性仍存在争议。
经济学家彼得·加伯(Peter Garber)等学者认为,顶级珍稀品种的高价符合稀有花卉新品种的正常定价规律,只有最后一个月普通品种的暴涨才属于非理性投机。
部分史学研究者甚至认为,它的规模与影响远不足以与南海泡沫、密西西比泡沫并列,更多是后世叙事建构出的"泡沫鼻祖"形象。
1.密西西比泡沫(法国,1720年)
苏格兰金融家约翰・劳获法国王室授权,依托密西西比公司的北美贸易垄断权,绑定皇家银行滥发纸币推高股价,一年暴涨20倍引发全民投机。最终纸币信用崩溃,股价暴跌九成,民间财富大幅缩水,法国王室金融信誉彻底破产。
2.南海泡沫(英国,1720年)
英国南海公司以垄断南美贸易为噱头,通过承接政府国债、债转股模式疯狂炒作股价,半年涨幅超7倍,上至王室下至平民全阶层入局。1720年泡沫骤然破裂,股价暴跌超80%,无数投资者破产,直接推动英国出台《泡沫法案》,物理学家牛顿也在此事件中亏损数万英镑。
但无论学术争议如何,从18世纪的南海泡沫、密西西比泡沫,到后世层出不穷的各类资产炒作,人们还是更习惯用郁金香的故事来比喻投机狂热。
无论炒作的标的和交易的市场如何变化,人性里的贪婪与侥幸,以及"这次不一样"的自我安慰,却始终高度相似。
六、总结一下
1636至1637年的荷兰郁金香狂热,是人类金融史上有明确记载的第一场大规模资产泡沫。
它的荒诞之处,不仅仅是一株郁金香竟能抵得上一栋宅邸的天价,而是这场席卷全民的投机狂潮,以顷刻崩塌的财富幻灭为代价,在满目狼藉的废墟之上,无意间铺就了现代期货交易制度的底层基石。也许它的实际参与规模与经济破坏力,远没有民间传说中夸张;但其完整的泡沫生命周期与后世的广泛传播,让它成为人类投机心理的标志性符号。
只要逐利心态仍在,郁金香的故事就会换个外壳,一遍又一遍地被讲述。
本期话题:击鼓传花能玩多久取决于什么?
查证资料、整理文稿花费不少时间,感谢大家的点赞、盒电和收藏。
关注威客日报,定期搜罗各大期刊新奇科研内容,一起积攒好玩又小众的科学见闻,咱们下期再会。
--------------------------------------------------------------------------
本期参考文献
[1] Goldgar A. Tulipmania: Money, Honor, and Knowledge in the Dutch Golden Age. University of Chicago Press, 2007.
[2] Garber P M. Famous First Bubbles: The Fundamentals of Early Manias. The MIT Press, 2000.
[3] Mackay C. Extraordinary Popular Delusions and the Madness of Crowds. 1841.
[4] 荷兰国家档案馆:17世纪郁金香交易公证档案与法庭记录.
[5] Tulip breaking virus. National Center for Biotechnology Information, PMC.
更多游戏资讯请关注:电玩帮游戏资讯专区
电玩帮图文攻略 www.vgover.com