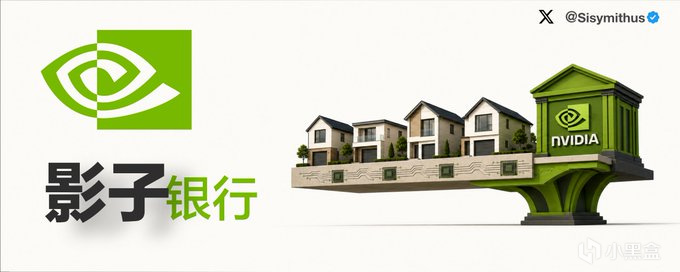
很多人把英伟达当成科技公司 在当下,它更像一家加杠杆的影子银行。 客户买不买卡,技术需求只是一半,另一半看融资链条断不断。 GPU早就脱离了单纯的硬件属性。它是生产工具,更是抵押品。
I. 抵押品的致命缺陷
云厂商批量采购 GPU,不可能一次性全款, 就像普通人贷款买房:得找银行贷款, 则需要以抵押房产为代价。 银行愿意借多少钱,取决于它值多少钱。
一套价值100万的房子,银行愿意贷70万,(70%)。 一旦房价跌到60万,银行可能只肯贷20万(33%), 甚至拒绝抵押。
再这个体系中,二手房价格会影响整条链条 二手房跌了,买房的人先亏钱。 更可怕的是,银行会立刻下调同类房产的抵押率。 后来者融不到钱,导致新房直接卖不出去。 新房卖不出去,公司市值就得承压
当前英伟达 买显卡就是这个逻辑, 这套金融游戏能滚下去,前提是二手资产的价格必须维持住。
特斯拉也面临类似问题。一旦二手车残值跌得太狠, 新车贷款额度会下降,租赁成本会上升,最终打击新车销售。 所以特斯拉卖出新车以后,仍要维护二手车残值。
老黄的NVDA,现在就是这个概念, 规模庞大,承载这个整个AI市场 已经变成了一家巨大的AI金融银行。
所以老黄不能只负责卖卡, 还得用英伟达的资金和信用支持客户融资, 购买闲置算力,托住二手卡的需求和价格。 钱借给客户,客户再回来购买英伟达的 GPU, 这就形成了循环融资。 这和回购股票一样,都是花钱托住二级市场, 防止价格下跌反噬新产品销售。
但GPU比汽车更危险。
房子可以住几十年,汽车可以开十几年, GPU的经济寿命更短,还会被下一代产品迅速打压。 英伟达越快推出新卡,越能守住技术领先, 旧卡作为抵押品的价值却可能跌得越快。
这构成了英伟达最反直觉的矛盾:
它的技术优势,正在制造自己的金融脆弱性。
新卡迭代太慢,技术领先会被追上。迭代太快, 旧卡的经济寿命和抵押价值又会被自己压缩。 英伟达必须一边加速技术更新,一边确保旧卡还能持续赚钱, 整个算力资本市场不能塌得太快。
英伟达的技术创新越快,自己旧卡的抵押价值灭绝得就越快。
这个左右手互搏,才是这里最难解的地方
II. 影子银行
云厂商拿不出真金白银的收入, 资本市场就不会无限买单。
一旦算力租金下滑,GPU产生的现金流就会恶化。 二手卡随之折价,抵押能力暴跌,融资收紧, 云厂商直接丧失购买下一代新卡的能力。
连环炸弹的引线,就埋在这里。 英伟达看懂了这一点,所以它必须亲自下场。 它疯狂投资AI初创公司、亲自购买巨额云服务容量。
英伟达正在用自己的资产负债表,给下游强行输血。 左手把钱给下游,下游右手拿钱来买自己的GPU。
需求驱动,变成了信用驱动。
只要下游一天赚不到真钱,这个凭空造出来的信用循环,就是在走钢丝。
III. 明牌与暗雷
ASIC当然会分走一部分需求,但它很难成为最大的系统性风险。 自研芯片需要足够大的使用规模,还要承担软件迁移、供应链管理和技术路线锁死的代价,目前主要适合少数云巨头。CUDA、性能和新卡订单也都很重要,但这些已经是市场上的明牌。
现在判断NVDA,还要多看一层:
暗雷在于,真实需求赶不上资本折旧的速度。
下游必须在GPU快速折旧之前,证明自己赚到的钱足以覆盖整个系统为购买GPU付出的资本成本。
只要能够证明,这套循环融资就是增长的加速器。如果始终拿不出证据,同一套循环就会反向运转,而当前就处于这个零界点,这就是NVDA承压的原因。
所以,英伟达把GPU卖出去,生意其实还没有结束。 它还要尽量保证旧卡有人用、能赚钱、能转手 只有这样,GPU的残值和融资能力才能维持, 下游才有钱继续购买新卡。 可这一切最终仍取决于最朴素的问题: 拿到GPU的人,能不能在显卡快速折旧之前赚到真钱。
英伟达表面上卖的是铲子,长期却无法回避金矿有没有金子。 矿工迟迟挖不到金子,铲子的价格、抵押价值和下一轮销量都会一起出问题。
但这颗雷还没有爆。NVIDIA的客户没有集体逃离,只是开始把不同工作负载拆给不同芯片。微软、Meta和xAI短期仍然深度依赖NVIDIA。即使谷歌和亚马逊已经拥有成熟自研芯片,也只能逐步替代部分固定任务,很难一次性迁走整个系统。
更多游戏资讯请关注:电玩帮游戏资讯专区
电玩帮图文攻略 www.vgover.com