本文除了科普五险一金等概念外,主要教你如果是农村户籍、自由职业者、工作没有五险一金,该怎么享受到国家的养老和医疗服务。
应该全网独一份了,小黑盒几乎所有科普五险一金的全都是概念型科普,很少有人教你如果没有五险一金该怎么享受医疗和养老服务。
最后提供了3个方案供大家参考,创造不易,如果能帮到你,辛苦电电。
社保就是国家建立的社会保障制度,俗称五险,包含养老保险、医疗保险、失业保险、工伤保险、生育保险,覆盖人一生中年老、生病、工伤、失业、生育五大风险场景,是我们最基础、性价比最高的保障。
参保意思就是参与社保,即通过国家的福利机制为我们在面对这些风险时保底。
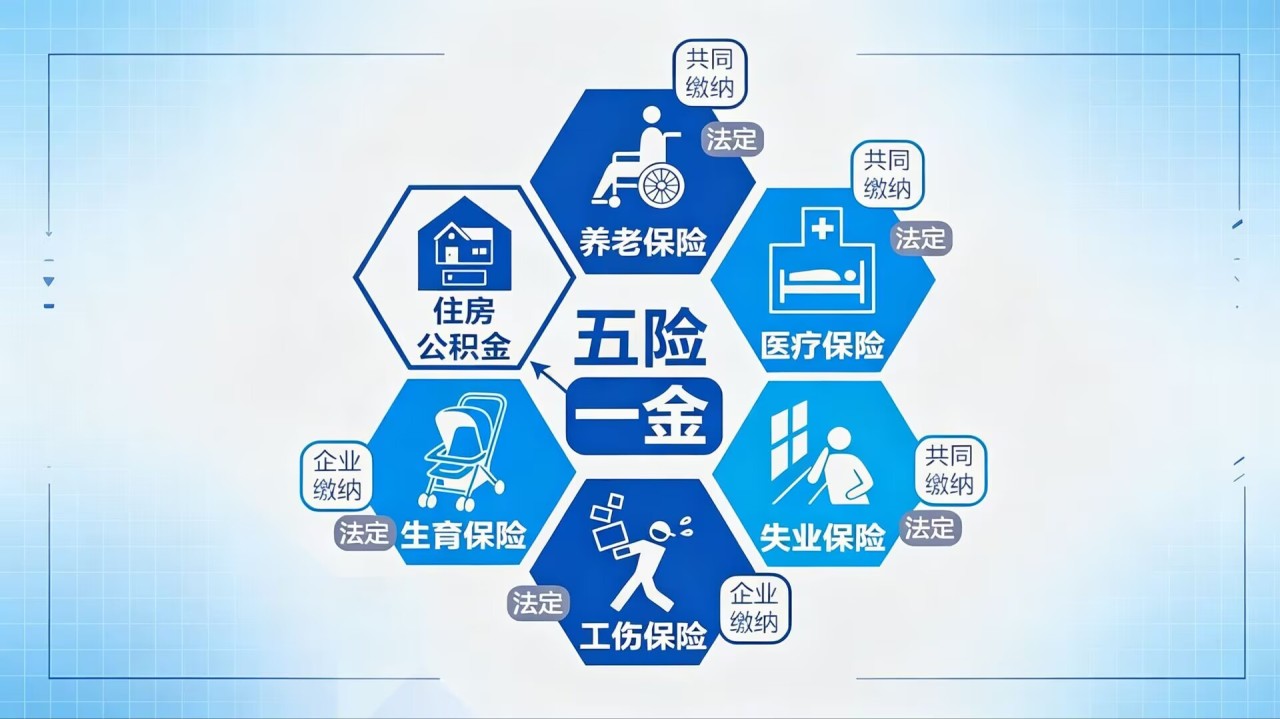
五险一金
————————————
目录
一、养老保险
1. 职工养老保险
2. 灵活就业职工养老保险
3. 城乡居民养老保险
二、医疗保险
1. 职工医疗保险
2. 城乡居民医疗保险
三、剩下三险:失业、工伤、生育,没有单位该怎么办?
1. 失业保险
2. 工伤保险
3. 生育保险
四、住房公积金
五、给农村户籍、自由职业、没有五险一金人群,三套落地参保方案
方案 A:追求高待遇、预算充足
方案 B:折中方案
方案 C:混合方案
————————————
一:养老保险
养老保险
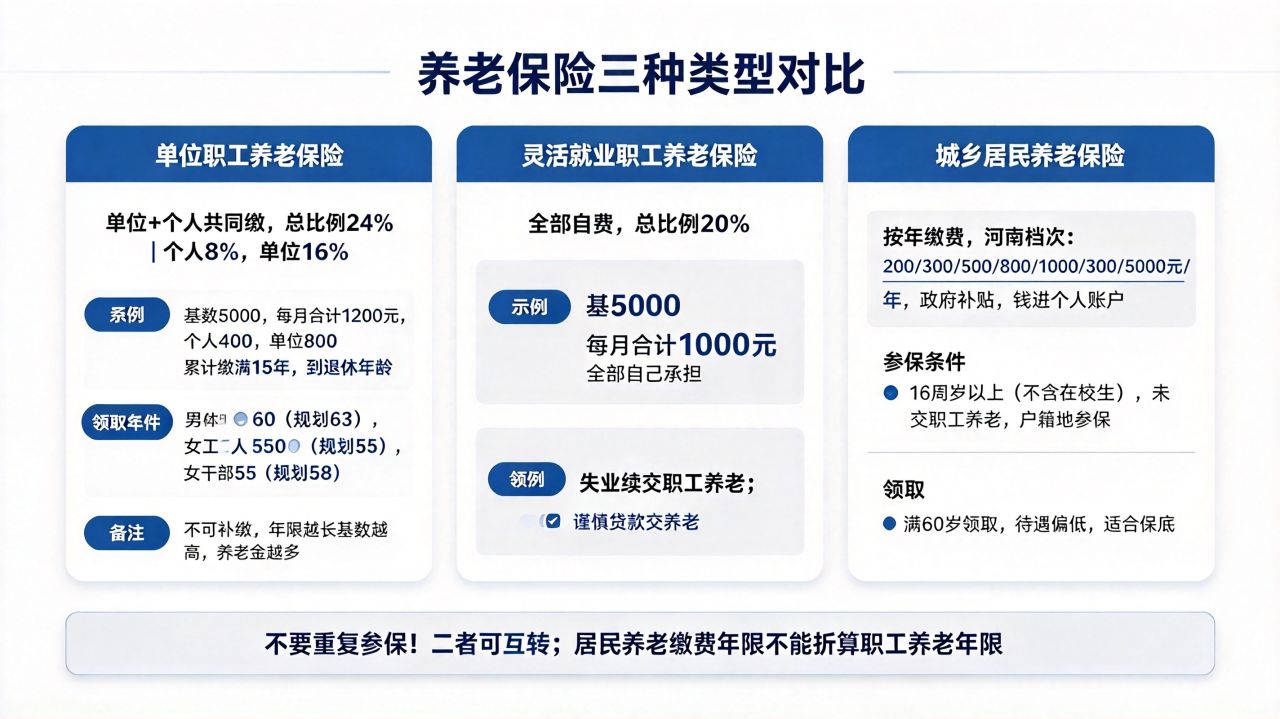
简单说:现在缴费,退休后按月领养老金。这种保险有三种情况,都很重要,我一一给大家介绍:
1、职工养老保险(需要有五险一金):
单位和个人共同缴费;灵活就业人员可以自己全额缴纳。累计缴满 15 年,达到法定退休年龄,就可以按月领取养老金,缴费年限越长、缴费基数越高,退休金越多。
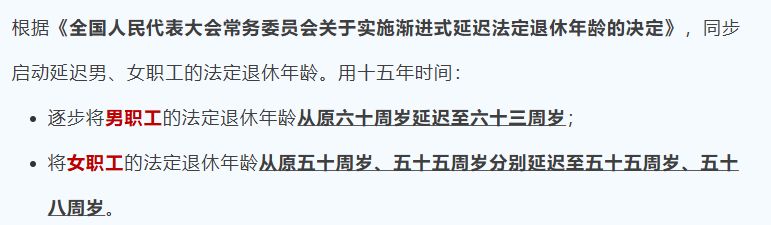
法定退休年龄:男性现在60岁,规划15年内增长到63岁;企业女工人,现在50岁,规划15年内增长到55岁;女干部、管理岗,现在55岁,规划15年内增长到58岁.
《新规》
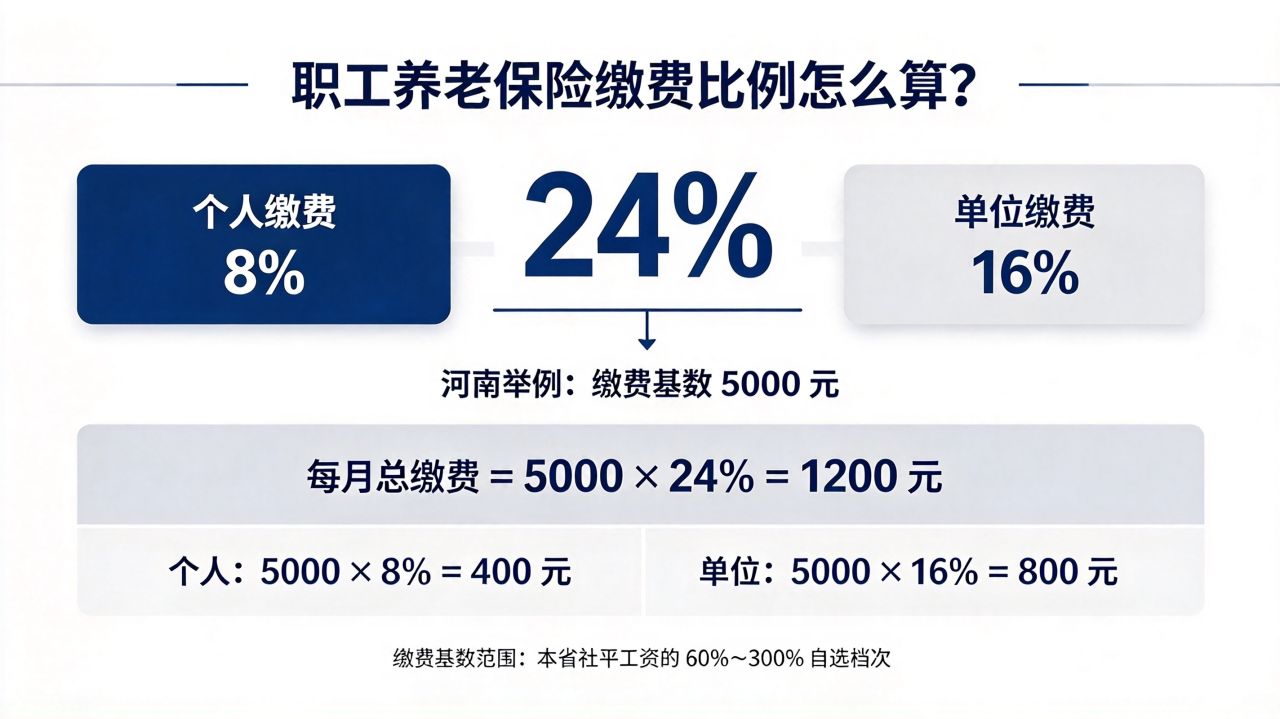
其中缴费比例约24%,个人只需要承担8%,剩余16%由公司承担。
这个缴费比例是啥意思?
拿河南举例,选择缴费基数为 5000 元, 每月缴费 = 5000 × 24% = 1200 元 ,其中:5000×8%=400 元;5000×16%=800 元,即需要我缴费400元,公司替我缴费800元。
缴费基数可以在本省社平工资的 60%~300% 自选档次,收入低可以选低档省钱,之前公司一般会在你入职前合同上就给你签好选最低的,但现在法律完善了,未来这种事情会越来越少。
职工养老保险怎么算
关于该保险必须知道的点:
必须缴满15年,才能领取;
不能进行任何形式的补缴;
如果到了法定年龄还没缴满15年,自动往后延期,直到缴满15年才能领取;
个人缴费负担很大,但退休金也相对比较多。
2、灵活就业职工养老保险(承接上文失业后)
上面的“1、职工养老保险”是你正常上班,公司正常给你缴纳五险一金的情况,但大部分人都会经历一件事,那就是失业。
如果失业后还要继续缴纳职工养老保险,就需要选择灵活就业职工养老保险了,这个保险缴费的总比例改为了20%,但需要全部由你自己缴纳。
还是刚才的例子,我选择缴费基数为 5000 元, 每月缴费 = 5000×20%=1000元。但这1000元需要全部由你自己承担。
哦,对了,现在政策允许你贷款交职工养老。
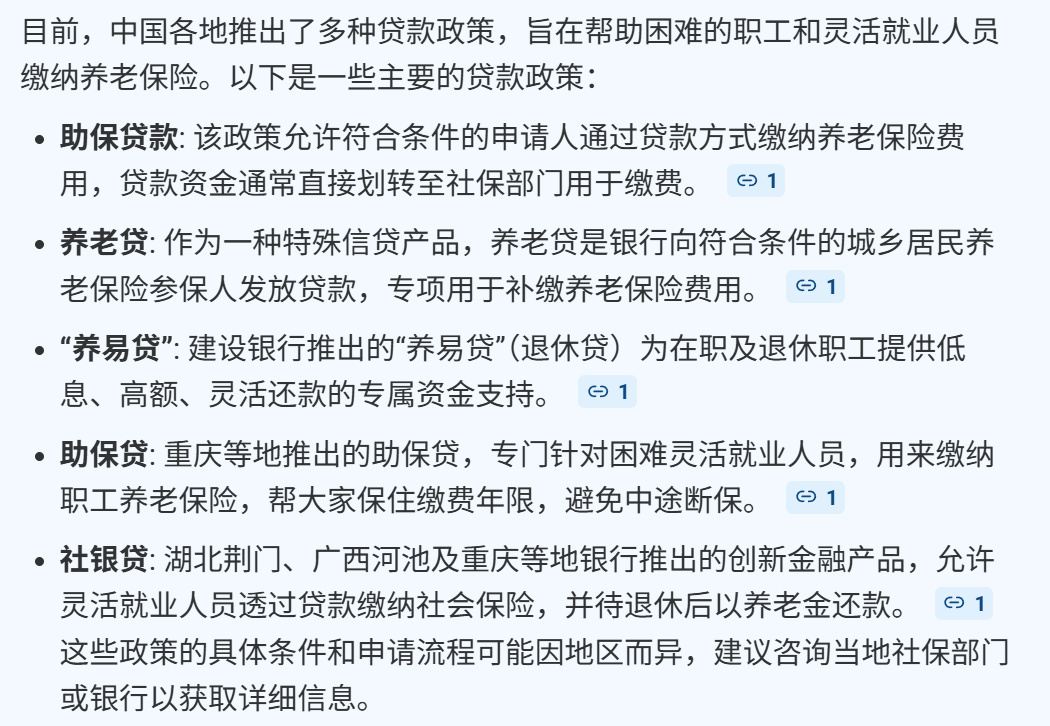
各种“养老贷”,需要的可以去详细了解。国家支持的,并非“诈骗”,如果这段时间经济困难一定要去详细了解一下。
3、城乡居民养老保险:
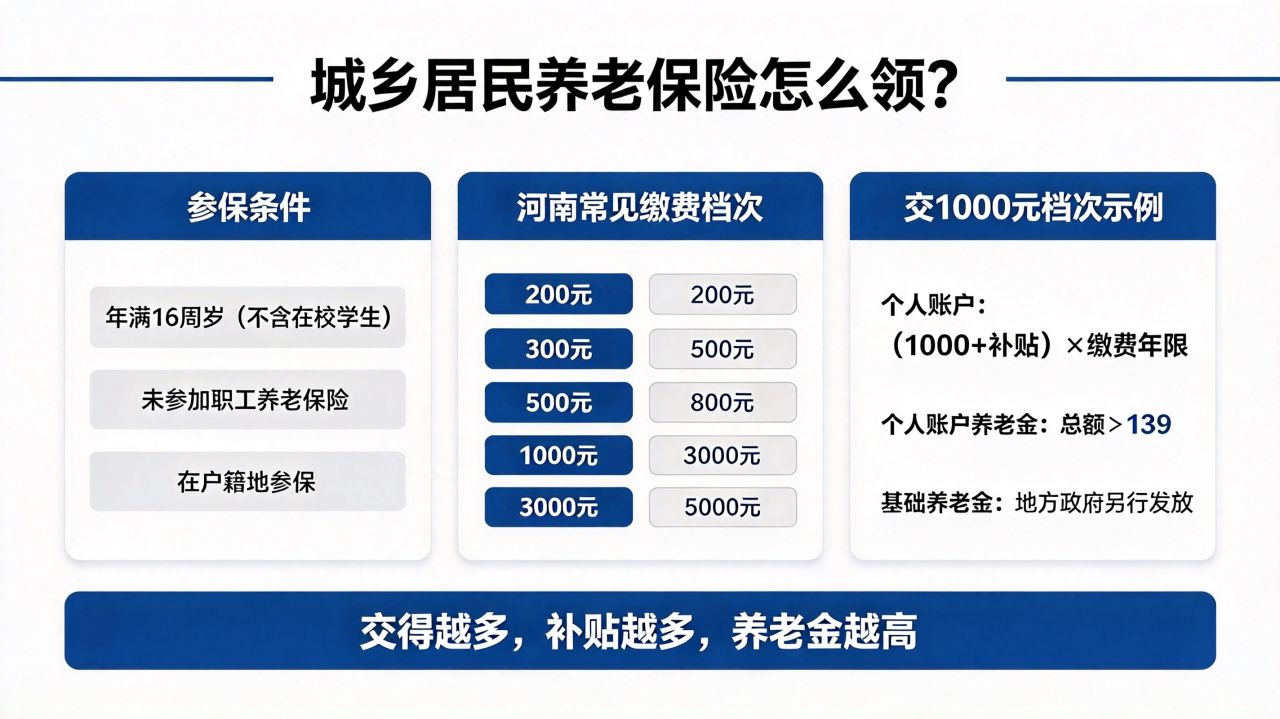
城乡居民养老保险
那有没有适合没有工作的居民,每年一次性缴费,档次自选,政府会给予补贴,年满 60 岁满足条件即可领养老金呢?
有!就是这个城乡居民养老保险。
只要年满 16 周岁(不含在校学生),没有参加职工养老保险的,就可以在户籍地村委会 / 乡镇社保所参保。
每年自选档次缴费(各地档次不一样,河南一般 200、300、500、800、1000、3000、5000 元一年等),交的钱进个人账户,国家还有补贴,档次越高补贴越多。
需要注意的点:
1、居民养老缴费便宜,但最终退休金会远低于职工养老,适合预算紧张、经济压力大的朋友保底使用。
2、不要职工养老、居民养老两边同时重复参保!重复参保不能两边同时领钱,最后只能选一份,另一份只能转移或者退个人账户部分,白白浪费精力。
3、两种养老以后可以互相转换:退休时职工养老交够 15 年,可以把居民养老个人账户钱并入职工养老;职工养老不够 15 年,不想继续交,也可以转入居民养老,按居民养老规则领钱。但居民养老的缴费年限不能折算成职工养老年限,这点很多人踩坑。
二:医疗保险
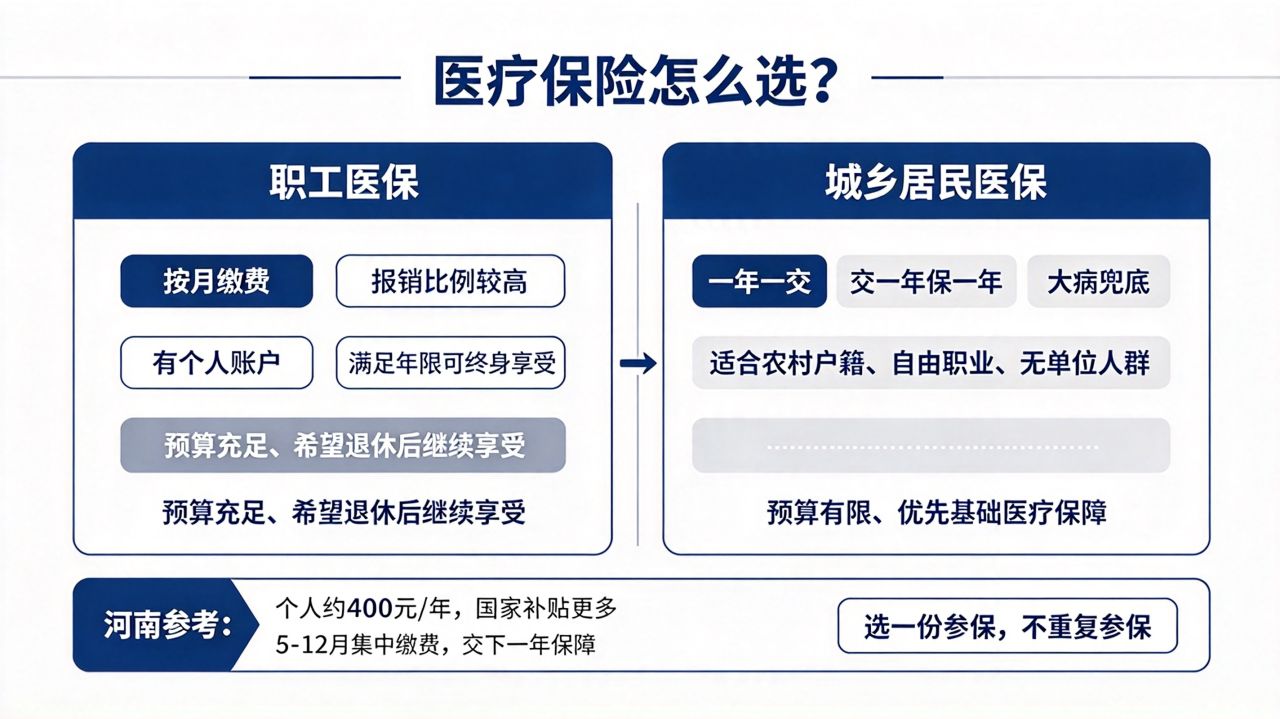
医疗保险
医保分两种:职工医保、城乡居民医保,就是以前大家说的职工医保、新农合。不管你有没有工作、农村户口还是城镇户口,二选一参保,不能重复报销。
1、职工医疗保险
上班交五险一金,里面包含职工医保;失业之后,走灵活就业通道,也可以单独交职工医保。 优点:报销比例更高、封顶线更高,有个人账户(医保卡每个月会返钱,可以药店买药、门诊消费),退休满足年限之后,可以终身免交医保,继续享受医保待遇。 缺点:费用贵很多,按月缴费,经济压力大。
2、城乡居民医疗保险(农村朋友、自由职业、没单位的普通人首选)
就是以前的新农合,2016 年和城镇居民医保合并,现在统一叫城乡居民医保,一年交一次,交一年保一年,没有 “交满多少年终身享受” 一说。 一般每年 9–12 月是集中缴费期,交的是下一年全年保障。集中缴费期之外补缴,一般会有等待期,等待期内生病住院不能报销。
筹资模式:个人出钱 + 国家大额财政补贴。比如河南个人一年交 400 元,国家补贴七百多,补贴的钱远高于你自己交的钱。
保障范围:村卫生室、乡镇卫生院普通门诊报销;高血压、糖尿病等门诊慢特病长期用药报销;住院按比例报销;自带大病保险,高额医疗费超过起付线之后二次报销,减轻重病压力。
居民医保没有个人账户,医保卡一般不会按月返钱;生育住院费用可以报销,但没有生育津贴(产假工资),只有职工医保才有生育津贴。
给无单位人群的简单选择方案:
预算充足,想报销高、以后医保能退休 → 灵活就业职工医保;
预算有限,只想要大病兜底,优先省钱 → 城乡居民医保
三:剩下三险:失业、工伤、生育,没有单位该怎么办?
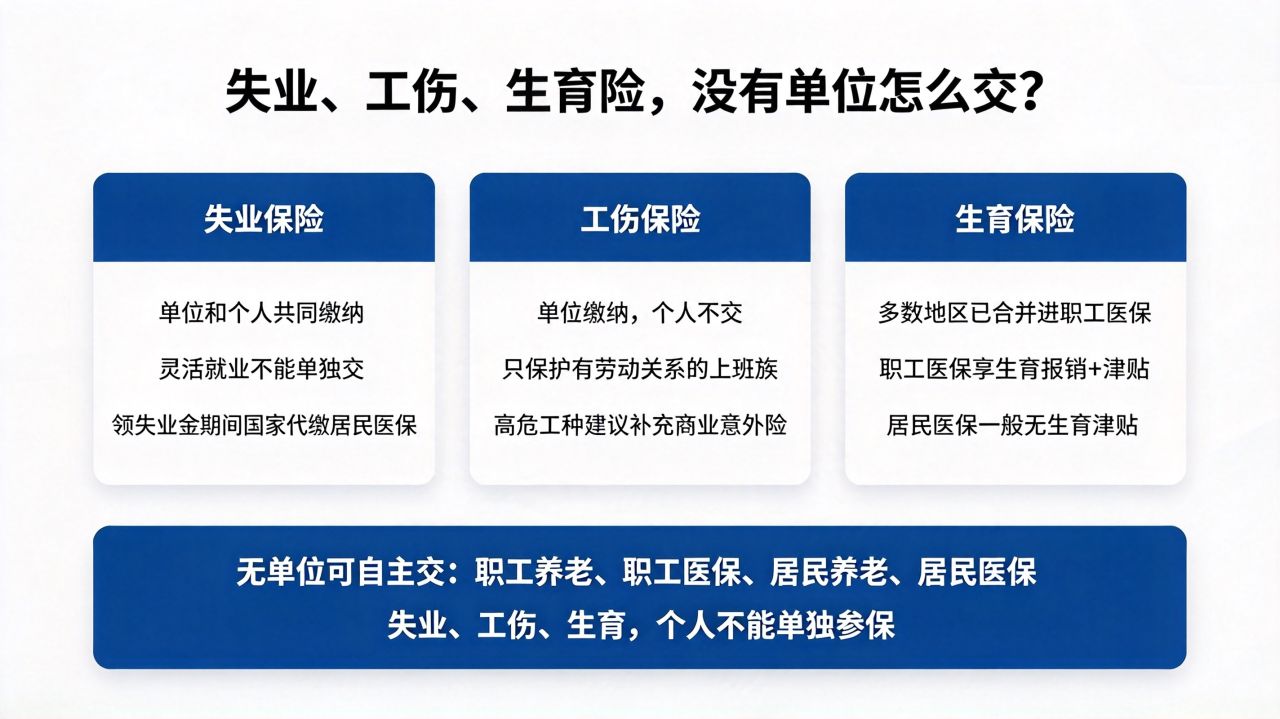
剩下“三险”
很多人疑惑,五险剩下这三样,灵活就业、农村户口能不能自己单独买?这里一次性说透:
1、失业保险:正常是单位上班、单位和个人一起交。单纯灵活就业,不能自己单独缴失业保险。只有你之前在公司上班正常交失业险,满足【累计缴满 1 年、非本人意愿被辞退】,失业之后才能申领失业金。
领失业金期间,国家会帮你代缴居民医保,不用你自己掏钱交医保,但是养老保险不会帮你代缴。
2、工伤保险:个人无法单独缴纳工伤保险,工伤保险是强制单位给员工买的,只保护存在劳动关系的上班族。如果你是自由职业、打零工、干散活,没有公司给你交工伤险,一旦干活受伤,没有工伤报销。
高危工种、外出干活的,建议自己单独买一份商业意外险兜底。
3、生育保险:现在全国绝大多数地区,生育险已经合并进职工医保里,只有交职工医保才能享受生育报销 + 生育津贴;居民医保只能报销生孩子住院医药费,没有津贴。河南灵活就业人员,目前一般不单独开放生育险参保。
如果你没有五险一金,你能自主选择自己交的,只有【职工养老、职工医保、居民养老、居民医保】四个,失业、工伤、生育个人没法单独参保。
四:住房公积金
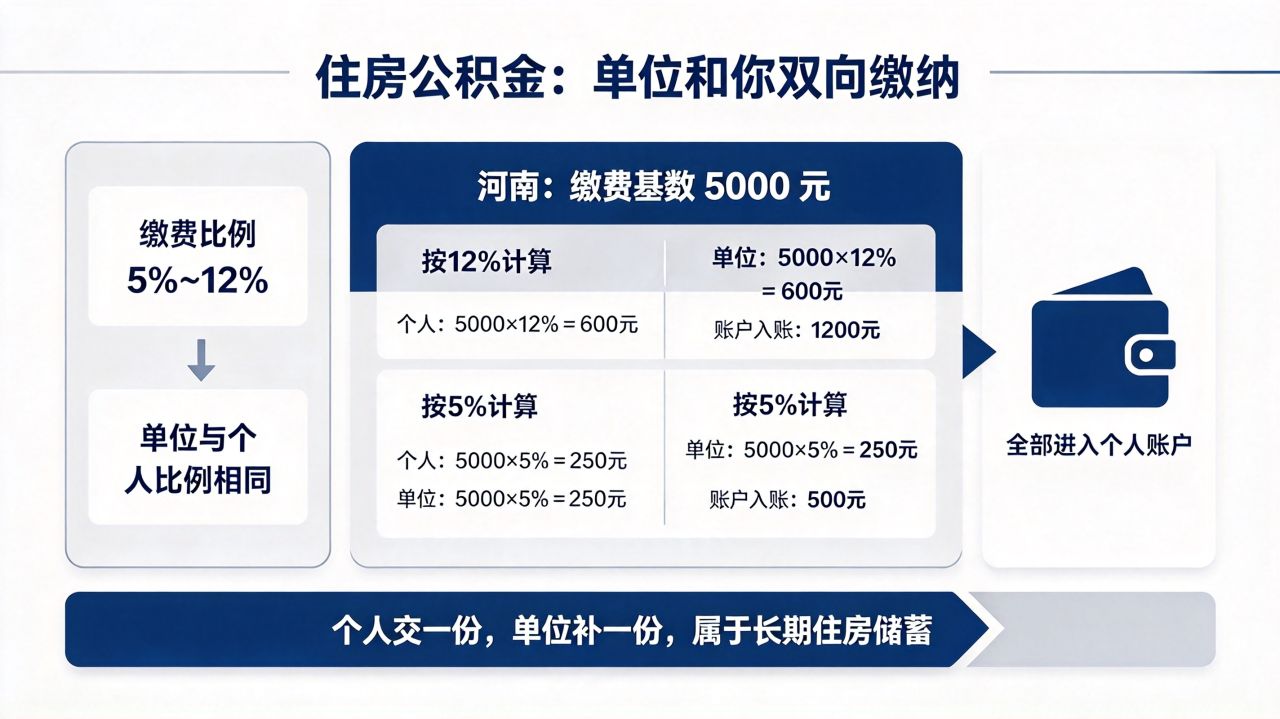
住房公积金
公积金本质是住房长期储蓄资金,全部划入你的个人账户,钱永远属于你自己。正常上班的时候,由单位和个人双向缴纳,缴费比例在 5%-12% 之间,单位和你选择一样的比例。
继续拿河南 5000 缴费基数举例,按最高 12% 比例: 个人每月扣:5000×12%=600 元 单位同步给你交:5000×12%=600 元 每个月公积金账户入账合计 1200 元。相当于你掏 600,公司白给你补贴 600,这是实打实的隐性收入。 如果公司按最低 5% 缴纳:个人 250,单位 250,每月入账 500。
公积金能用在这些地方:
①买房:申请公积金低息贷款,利率远低于商业房贷,几十万贷款三十年,利息能省下十几万;也可以提取公积金付首付、按月抵扣房贷;
②租房:无房的人,可以每年提取公积金用来支付房租;
③大修房屋、老旧房改造:符合条件可以提取;
④重大疾病:部分地区允许提取公积金用于大病医疗支出;
⑤销户提取:离职外地落户、退休的时候,可以一次性把账户余额全部取出来自由支配。
重点来了,也是自由职业、农村户籍朋友最关心的:没有上班单位,能不能自己交公积金?
绝大多数地市,公积金不支持个人直接单独开户缴费。一定谨防诈骗!
四、给农村户籍、自由职业、没有五险一金人群,三套落地参保方案
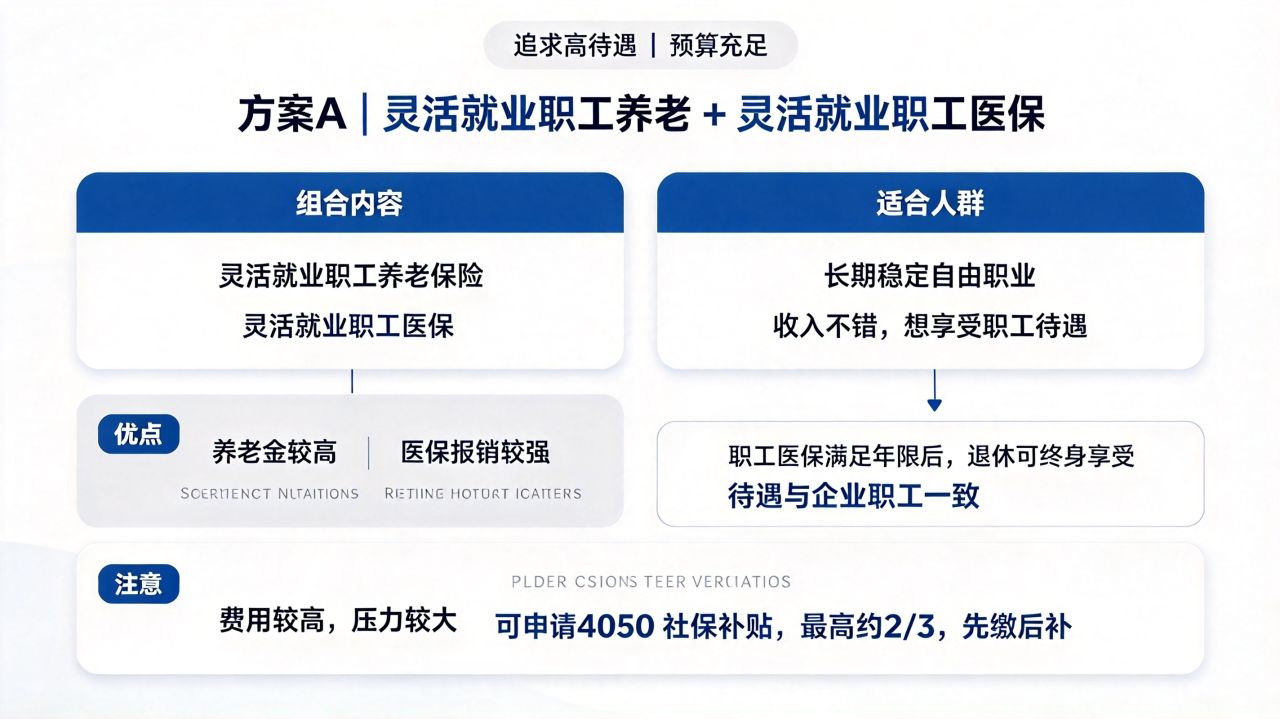
方案A
方案 A:追求高待遇、预算充足(推荐长期稳定自由职业、收入不错)
选择灵活就业职工养老保险 + 灵活就业职工医保。
优点:养老金高、医保报销强,职工医保满足年限以后退休终身免缴医保;待遇和企业职工一模一样。
缺点:每年总支出很高,压力大;可以去社区认定就业困难人员,申请 4050 社保补贴,河南补贴最高可以补贴缴费金额的 2/3,先缴后补,最长补 3 年,距离退休不足 5 年可以一直补到退休,能省下一大笔钱。
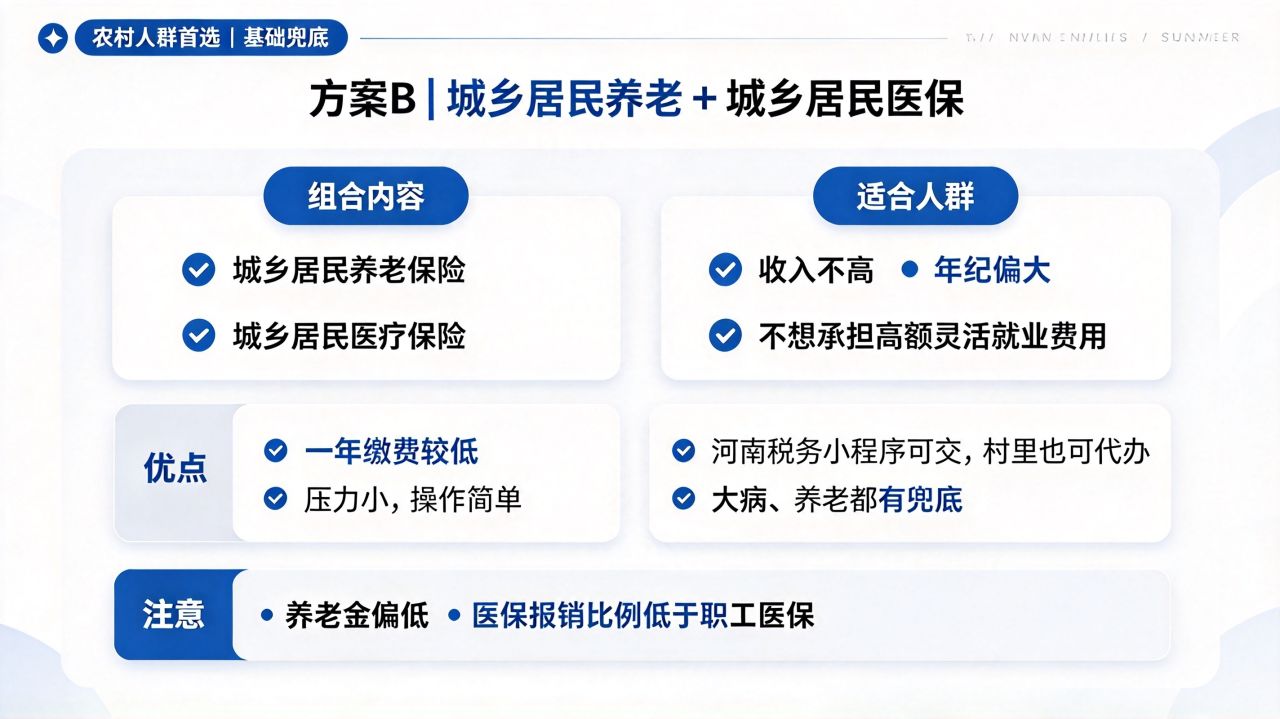
方案B
方案 B:折中方案,也是最多农村人选的方案
选择城乡居民养老保险 + 城乡居民医保。
优点:一年缴费很低,压力极小,操作简单,手机上河南税务小程序就能交,村里也可以代办;基础保障稳稳拿住,大病、养老都有兜底。
缺点:养老金偏低,医保报销比例低于职工医保。适合收入不高、年纪偏大,不想承担高额灵活就业费用的朋友。
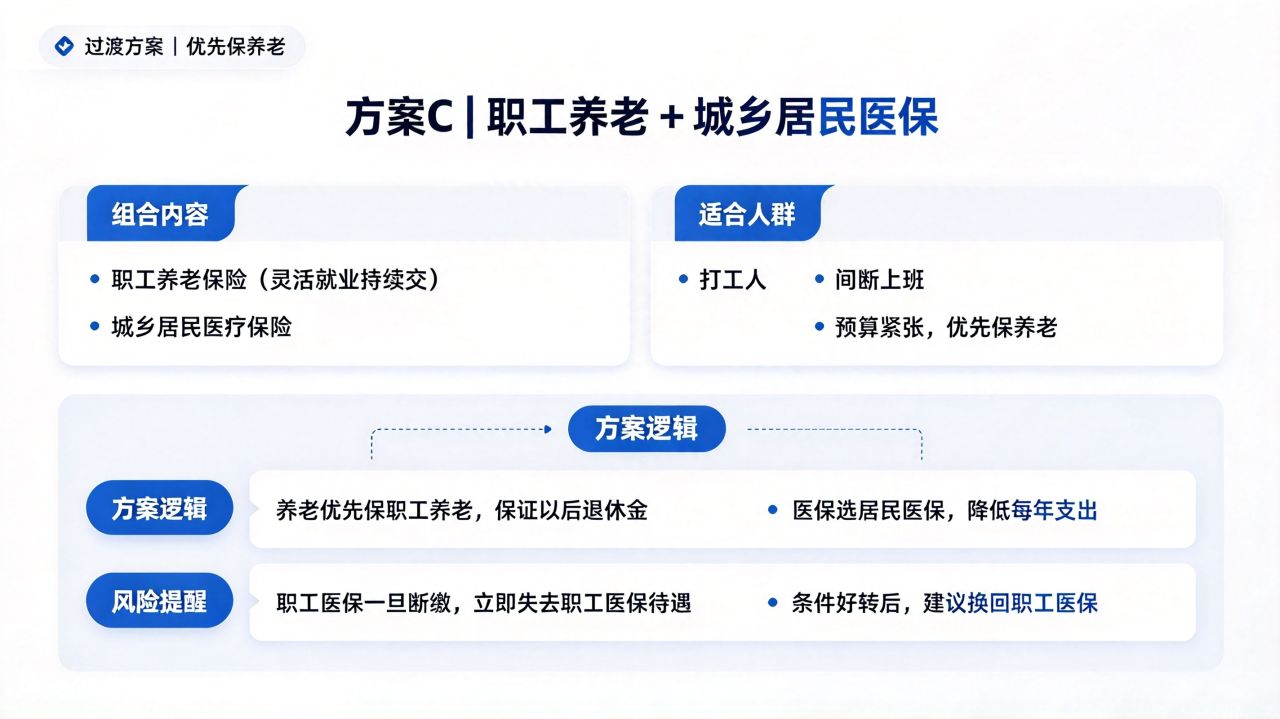
方案 C
方案 C:混合方案
选择职工养老保险(灵活就业持续交,保证年限不断) + 城乡居民医保
逻辑:养老优先保职工养老,保证以后退休金高;医保选便宜的居民医保,降低每年支出。
风险提醒:职工医保一旦断缴,会马上失去职工医保待遇,混合方案适合预算紧张、优先保养老的过渡阶段,条件好转之后,建议换回职工医保。
更多游戏资讯请关注:电玩帮游戏资讯专区
电玩帮图文攻略 www.vgover.com