本文除了科普五險一金等概念外,主要教你如果是農村戶籍、自由職業者、工作沒有五險一金,該怎麼享受到國家的養老和醫療服務。
應該全網獨一份了,小黑盒幾乎所有科普五險一金的全都是概念型科普,很少有人教你如果沒有五險一金該怎麼享受醫療和養老服務。
最後提供了3個方案供大家參考,創造不易,如果能幫到你,辛苦電電。
社保就是國家建立的社會保障制度,俗稱五險,包含養老保險、醫療保險、失業保險、工傷保險、生育保險,覆蓋人一生中年老、生病、工傷、失業、生育五大風險場景,是我們最基礎、性價比最高的保障。
參保意思就是參與社保,即通過國家的福利機制爲我們在面對這些風險時保底。
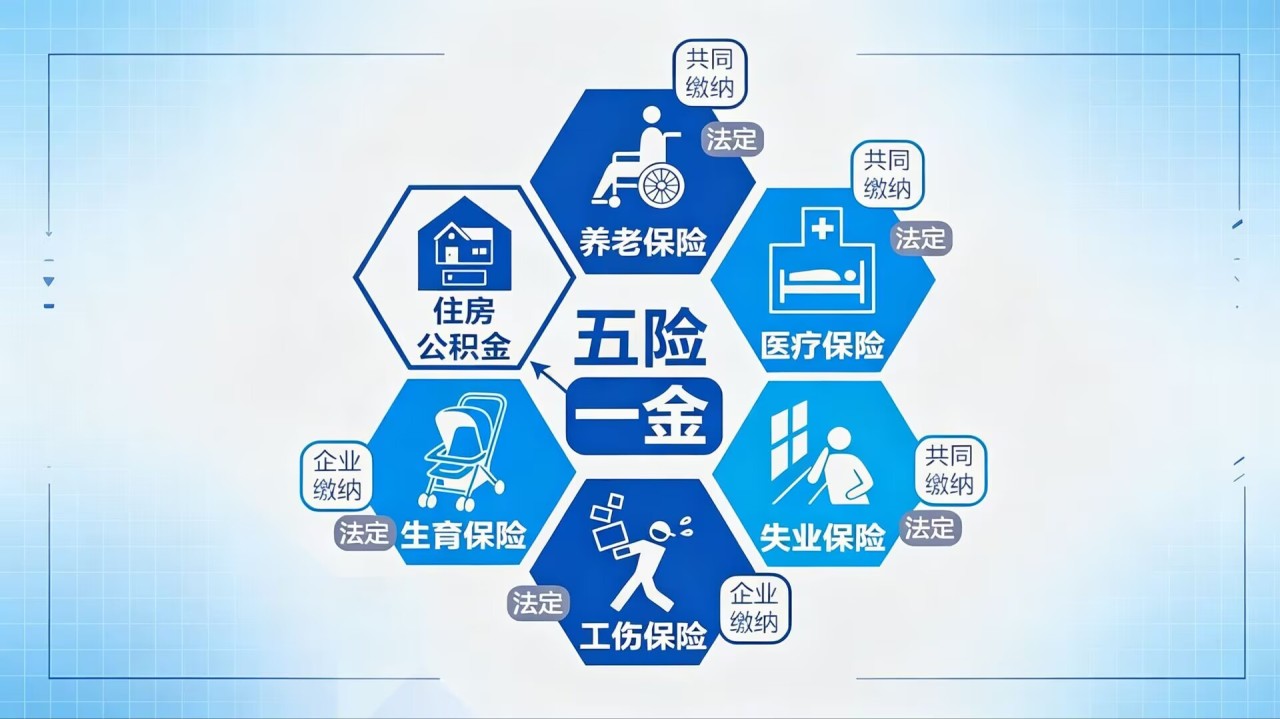
五險一金
————————————
目錄
一、養老保險
1. 職工養老保險
2. 靈活就業職工養老保險
3. 城鄉居民養老保險
二、醫療保險
1. 職工醫療保險
2. 城鄉居民醫療保險
三、剩下三險:失業、工傷、生育,沒有單位該怎麼辦?
1. 失業保險
2. 工傷保險
3. 生育保險
四、住房公積金
五、給農村戶籍、自由職業、沒有五險一金人羣,三套落地參保方案
方案 A:追求高待遇、預算充足
方案 B:折中方案
方案 C:混合方案
————————————
一:養老保險
養老保險
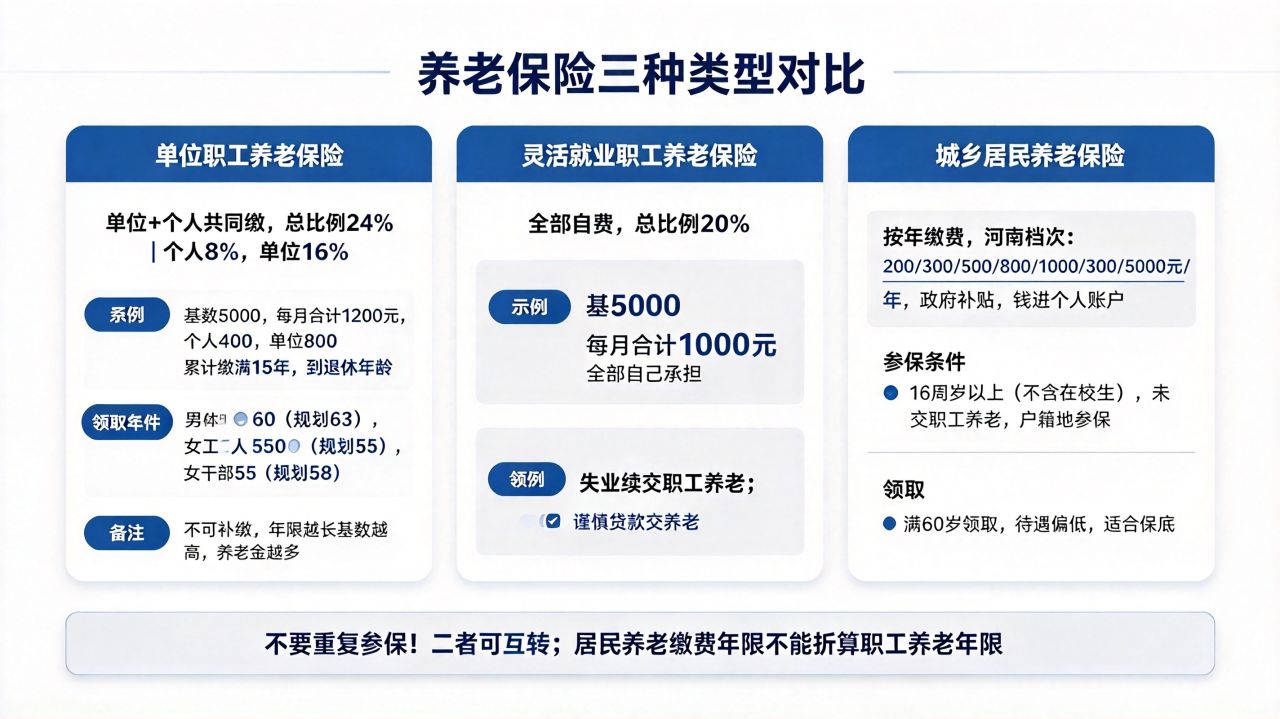
簡單說:現在繳費,退休後按月領養老金。這種保險有三種情況,都很重要,我一一給大家介紹:
1、職工養老保險(需要有五險一金):
單位和個人共同繳費;靈活就業人員可以自己全額繳納。累計繳滿 15 年,達到法定退休年齡,就可以按月領取養老金,繳費年限越長、繳費基數越高,退休金越多。
法定退休年齡:男性現在60歲,規劃15年內增長到63歲;企業女工人,現在50歲,規劃15年內增長到55歲;女幹部、管理崗,現在55歲,規劃15年內增長到58歲.
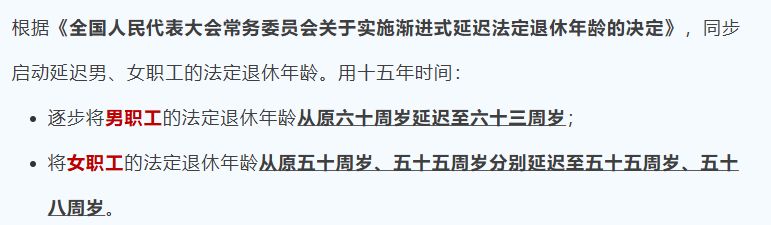
《新規》
其中繳費比例約24%,個人只需要承擔8%,剩餘16%由公司承擔。
這個繳費比例是啥意思?
拿河南舉例,選擇繳費基數爲 5000 元, 每月繳費 = 5000 × 24% = 1200 元 ,其中:5000×8%=400 元;5000×16%=800 元,即需要我繳費400元,公司替我繳費800元。
繳費基數可以在本省社平工資的 60%~300% 自選檔次,收入低可以選低檔省錢,之前公司一般會在你入職前合同上就給你簽好選最低的,但現在法律完善了,未來這種事情會越來越少。
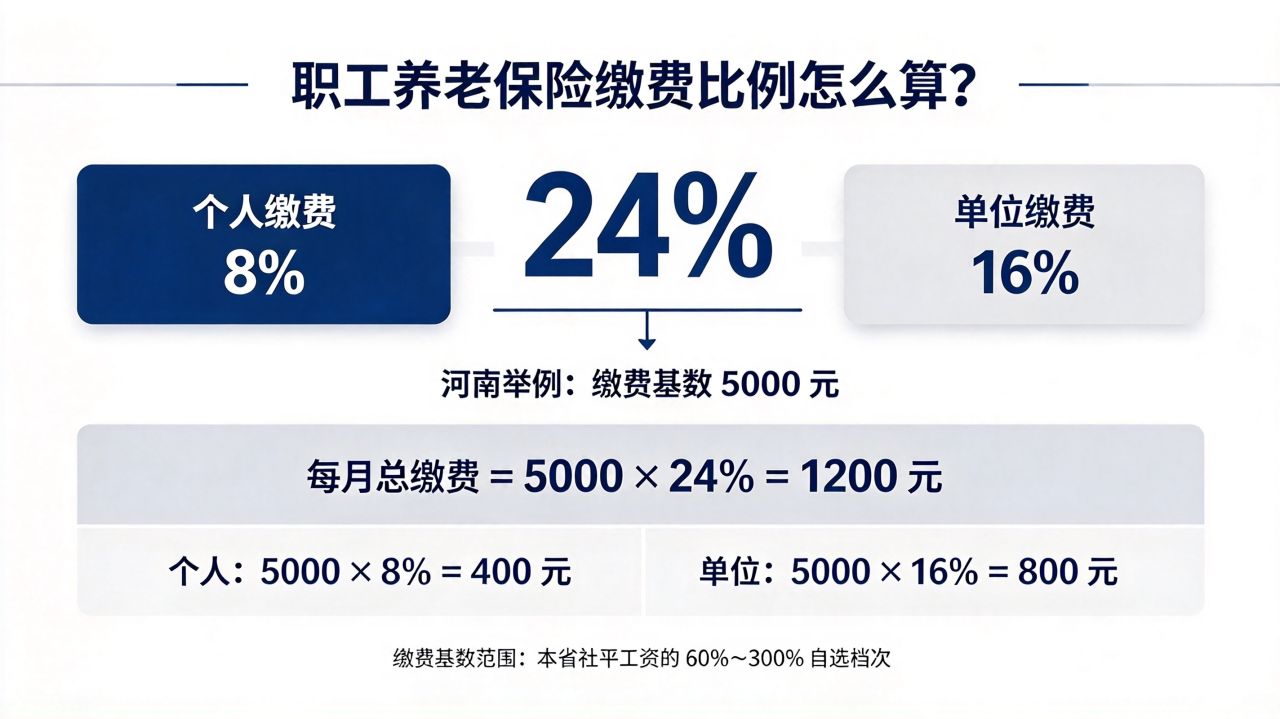
職工養老保險怎麼算
關於該保險必須知道的點:
必須繳滿15年,才能領取;
不能進行任何形式的補繳;
如果到了法定年齡還沒繳滿15年,自動往後延期,直到繳滿15年才能領取;
個人繳費負擔很大,但退休金也相對比較多。
2、靈活就業職工養老保險(承接上文失業後)
上面的“1、職工養老保險”是你正常上班,公司正常給你繳納五險一金的情況,但大部分人都會經歷一件事,那就是失業。
如果失業後還要繼續繳納職工養老保險,就需要選擇靈活就業職工養老保險了,這個保險繳費的總比例改爲了20%,但需要全部由你自己繳納。
還是剛纔的例子,我選擇繳費基數爲 5000 元, 每月繳費 = 5000×20%=1000元。但這1000元需要全部由你自己承擔。
哦,對了,現在政策允許你貸款交職工養老。
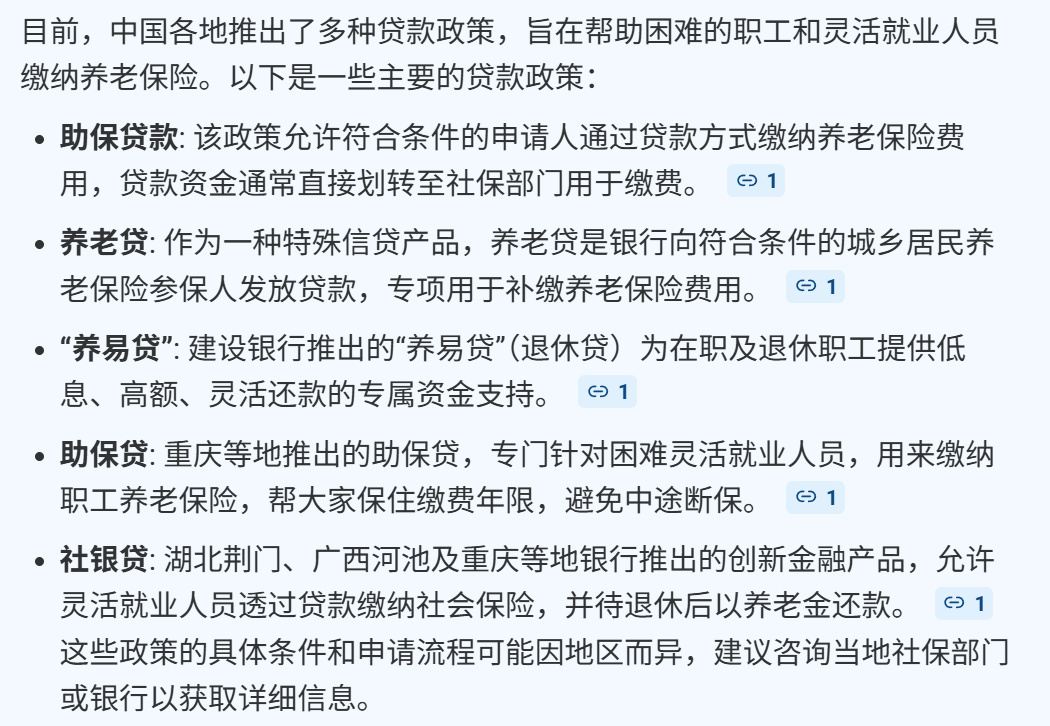
各種“養老貸”,需要的可以去詳細瞭解。國家支持的,並非“詐騙”,如果這段時間經濟困難一定要去詳細瞭解一下。
3、城鄉居民養老保險:
城鄉居民養老保險
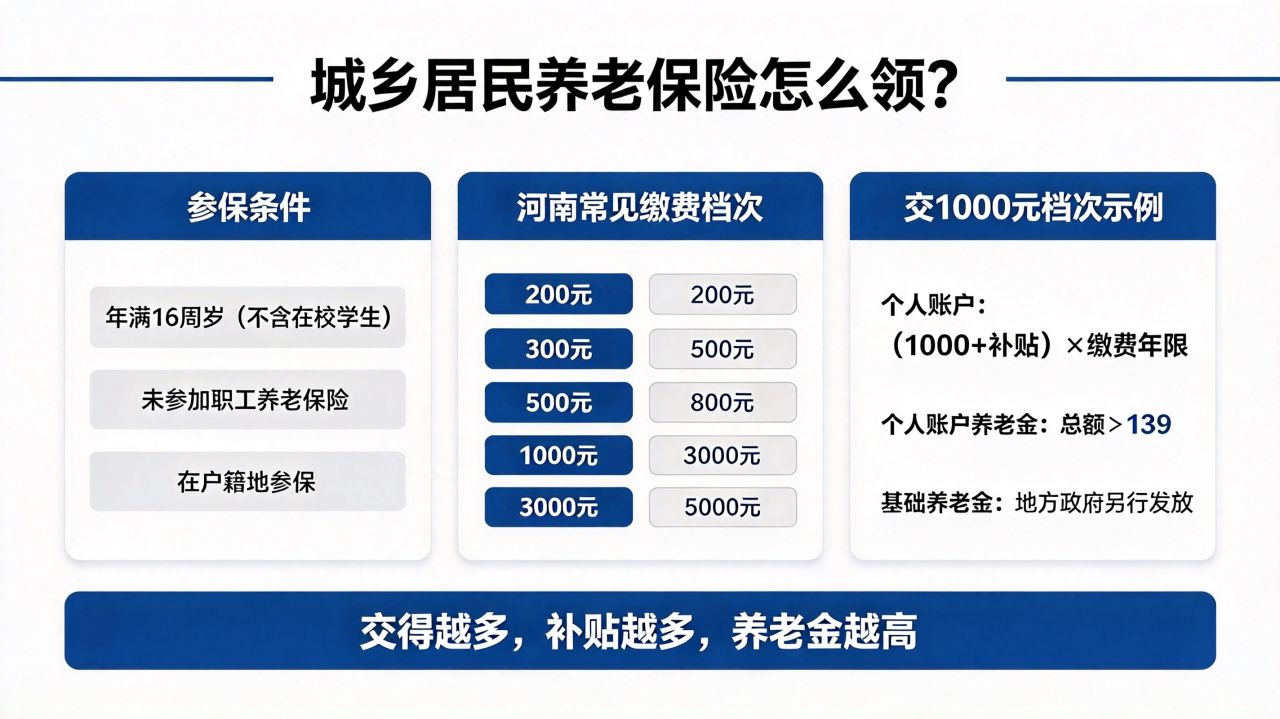
那有沒有適合沒有工作的居民,每年一次性繳費,檔次自選,政府會給予補貼,年滿 60 歲滿足條件即可領養老金呢?
有!就是這個城鄉居民養老保險。
只要年滿 16 週歲(不含在校學生),沒有參加職工養老保險的,就可以在戶籍地村委會 / 鄉鎮社保所參保。
每年自選檔次繳費(各地檔次不一樣,河南一般 200、300、500、800、1000、3000、5000 元一年等),交的錢進個人賬戶,國家還有補貼,檔次越高補貼越多。
需要注意的點:
1、居民養老繳費便宜,但最終退休金會遠低於職工養老,適合預算緊張、經濟壓力大的朋友保底使用。
2、不要職工養老、居民養老兩邊同時重複參保!重複參保不能兩邊同時領錢,最後只能選一份,另一份只能轉移或者退個人賬戶部分,白白浪費精力。
3、兩種養老以後可以互相轉換:退休時職工養老交夠 15 年,可以把居民養老個人賬戶錢併入職工養老;職工養老不夠 15 年,不想繼續交,也可以轉入居民養老,按居民養老規則領錢。但居民養老的繳費年限不能折算成職工養老年限,這點很多人踩坑。
二:醫療保險
醫療保險
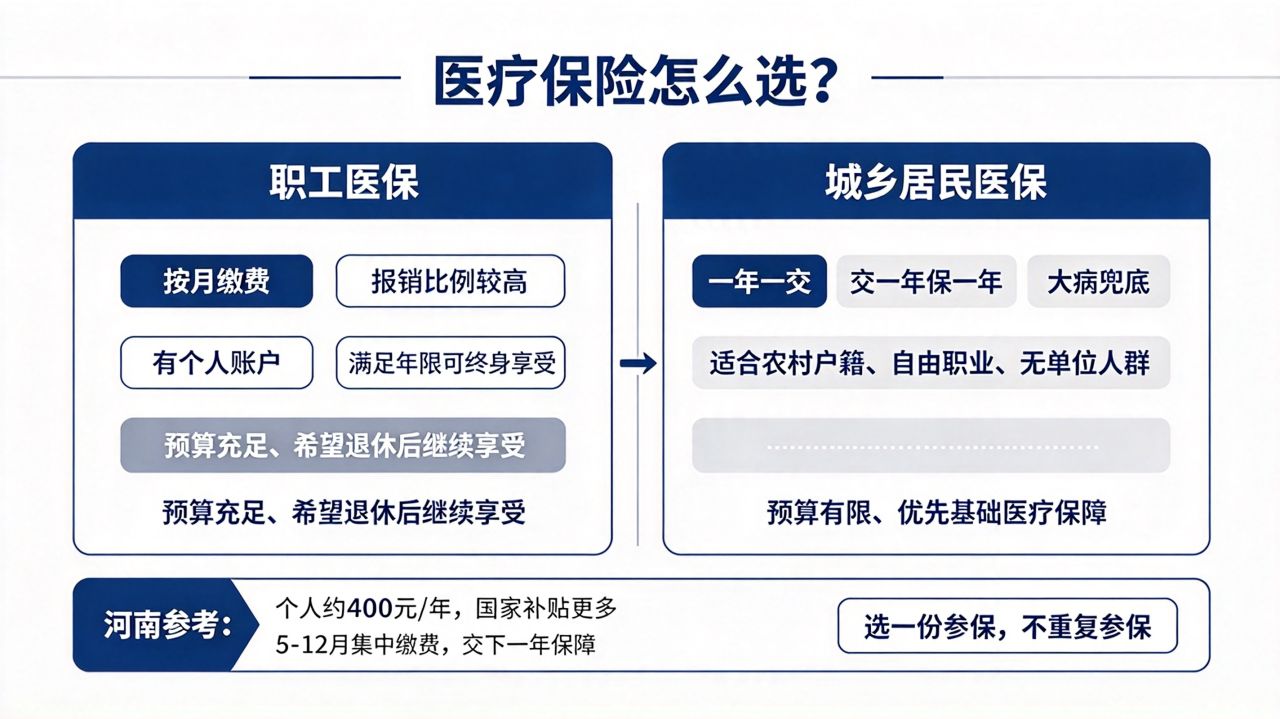
醫保分兩種:職工醫保、城鄉居民醫保,就是以前大家說的職工醫保、新農合。不管你有沒有工作、農村戶口還是城鎮戶口,二選一參保,不能重複報銷。
1、職工醫療保險
上班交五險一金,裏面包含職工醫保;失業之後,走靈活就業通道,也可以單獨交職工醫保。 優點:報銷比例更高、封頂線更高,有個人賬戶(醫保卡每個月會返錢,可以藥店買藥、門診消費),退休滿足年限之後,可以終身免交醫保,繼續享受醫保待遇。 缺點:費用貴很多,按月繳費,經濟壓力大。
2、城鄉居民醫療保險(農村朋友、自由職業、沒單位的普通人首選)
就是以前的新農合,2016 年和城鎮居民醫保合併,現在統一叫城鄉居民醫保,一年交一次,交一年保一年,沒有 “交滿多少年終身享受” 一說。 一般每年 9–12 月是集中繳費期,交的是下一年全年保障。集中繳費期之外補繳,一般會有等待期,等待期內生病住院不能報銷。
籌資模式:個人出錢 + 國家大額財政補貼。比如河南個人一年交 400 元,國家補貼七百多,補貼的錢遠高於你自己交的錢。
保障範圍:村衛生室、鄉鎮衛生院普通門診報銷;高血壓、糖尿病等門診慢特病長期用藥報銷;住院按比例報銷;自帶大病保險,高額醫療費超過起付線之後二次報銷,減輕重病壓力。
居民醫保沒有個人賬戶,醫保卡一般不會按月返錢;生育住院費用可以報銷,但沒有生育津貼(產假工資),只有職工醫保纔有生育津貼。
給無單位人羣的簡單選擇方案:
預算充足,想報銷高、以後醫保能退休 → 靈活就業職工醫保;
預算有限,只想要大病兜底,優先省錢 → 城鄉居民醫保
三:剩下三險:失業、工傷、生育,沒有單位該怎麼辦?
剩下“三險”
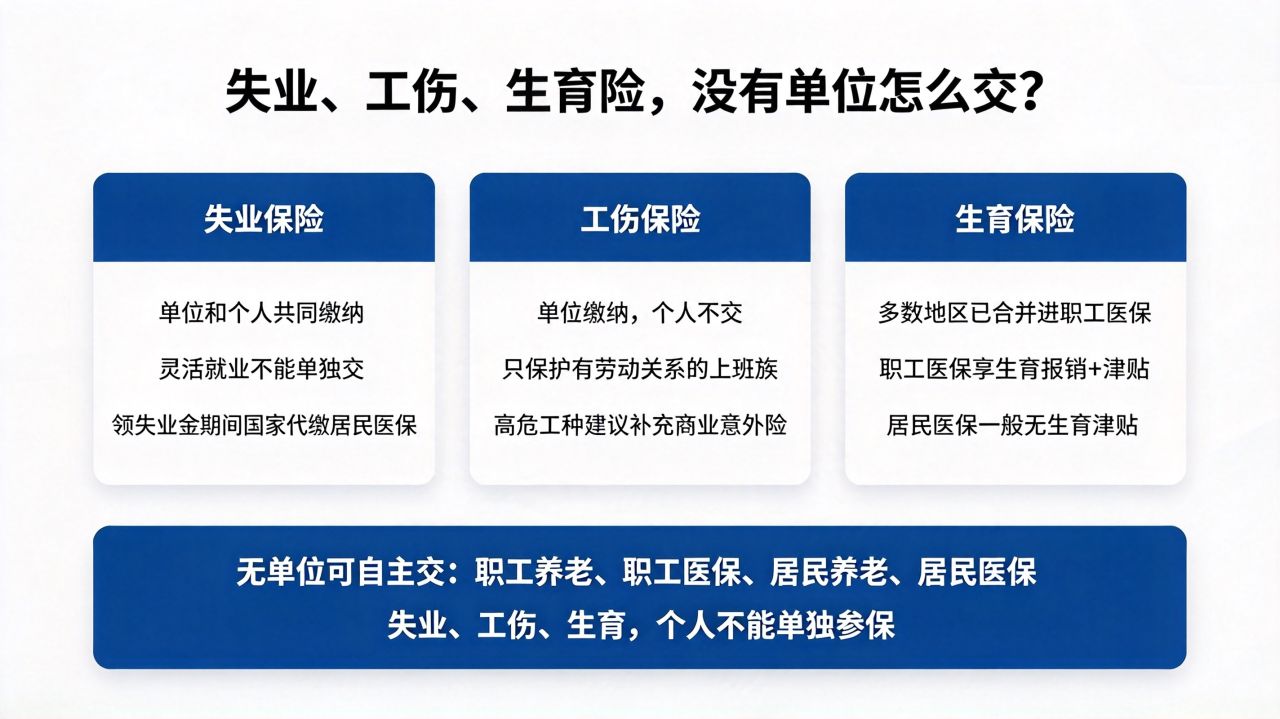
很多人疑惑,五險剩下這三樣,靈活就業、農村戶口能不能自己單獨買?這裏一次性說透:
1、失業保險:正常是單位上班、單位和個人一起交。單純靈活就業,不能自己單獨繳失業保險。只有你之前在公司上班正常交失業險,滿足【累計繳滿 1 年、非本人意願被辭退】,失業之後才能申領失業金。
領失業金期間,國家會幫你代繳居民醫保,不用你自己掏錢交醫保,但是養老保險不會幫你代繳。
2、工傷保險:個人無法單獨繳納工傷保險,工傷保險是強制單位給員工買的,只保護存在勞動關係的上班族。如果你是自由職業、打零工、幹散活,沒有公司給你交工傷險,一旦幹活受傷,沒有工傷報銷。
高危工種、外出幹活的,建議自己單獨買一份商業意外險兜底。
3、生育保險:現在全國絕大多數地區,生育險已經合併進職工醫保裏,只有交職工醫保才能享受生育報銷 + 生育津貼;居民醫保只能報銷生孩子住院醫藥費,沒有津貼。河南靈活就業人員,目前一般不單獨開放生育險參保。
如果你沒有五險一金,你能自主選擇自己交的,只有【職工養老、職工醫保、居民養老、居民醫保】四個,失業、工傷、生育個人沒法單獨參保。
四:住房公積金
住房公積金
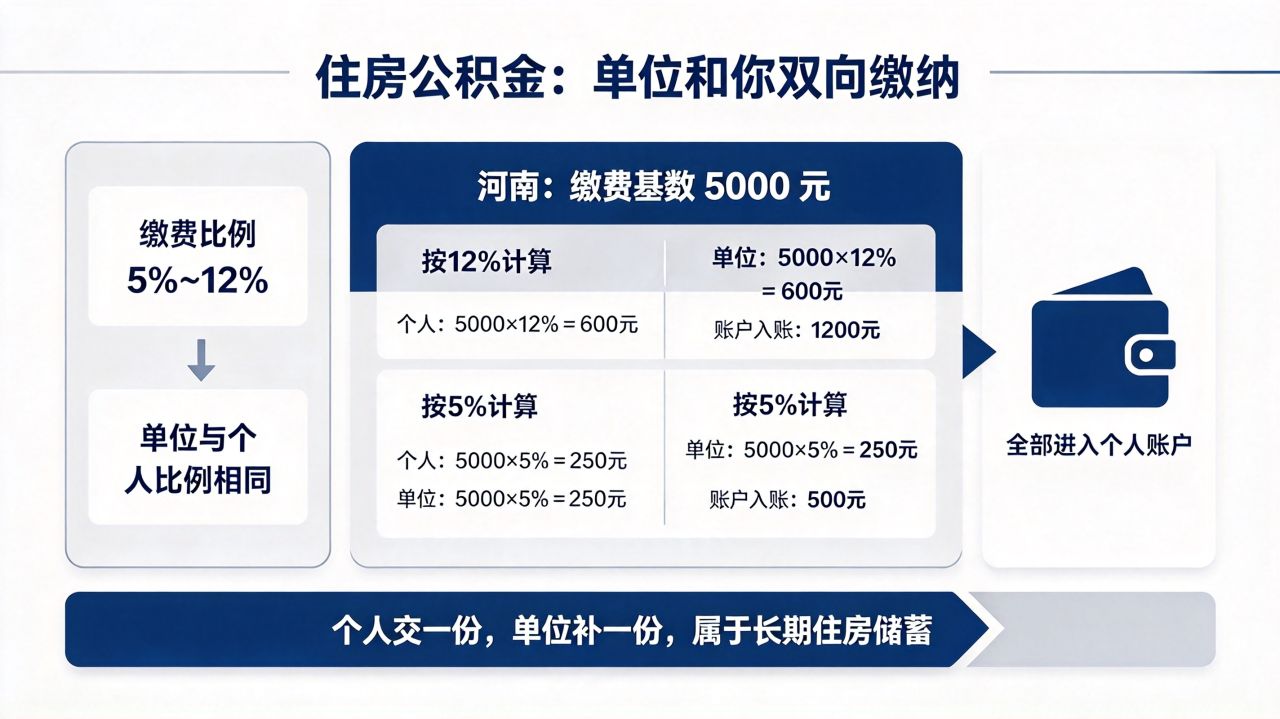
公積金本質是住房長期儲蓄資金,全部劃入你的個人賬戶,錢永遠屬於你自己。正常上班的時候,由單位和個人雙向繳納,繳費比例在 5%-12% 之間,單位和你選擇一樣的比例。
繼續拿河南 5000 繳費基數舉例,按最高 12% 比例: 個人每月扣:5000×12%=600 元 單位同步給你交:5000×12%=600 元 每個月公積金賬戶入賬合計 1200 元。相當於你掏 600,公司白給你補貼 600,這是實打實的隱性收入。 如果公司按最低 5% 繳納:個人 250,單位 250,每月入賬 500。
公積金能用在這些地方:
①買房:申請公積金低息貸款,利率遠低於商業房貸,幾十萬貸款三十年,利息能省下十幾萬;也可以提取公積金付首付、按月抵扣房貸;
②租房:無房的人,可以每年提取公積金用來支付房租;
③大修房屋、老舊房改造:符合條件可以提取;
④重大疾病:部分地區允許提取公積金用於大病醫療支出;
⑤銷戶提取:離職外地落戶、退休的時候,可以一次性把賬戶餘額全部取出來自由支配。
重點來了,也是自由職業、農村戶籍朋友最關心的:沒有上班單位,能不能自己交公積金?
絕大多數地市,公積金不支持個人直接單獨開戶繳費。一定謹防詐騙!
四、給農村戶籍、自由職業、沒有五險一金人羣,三套落地參保方案
方案A
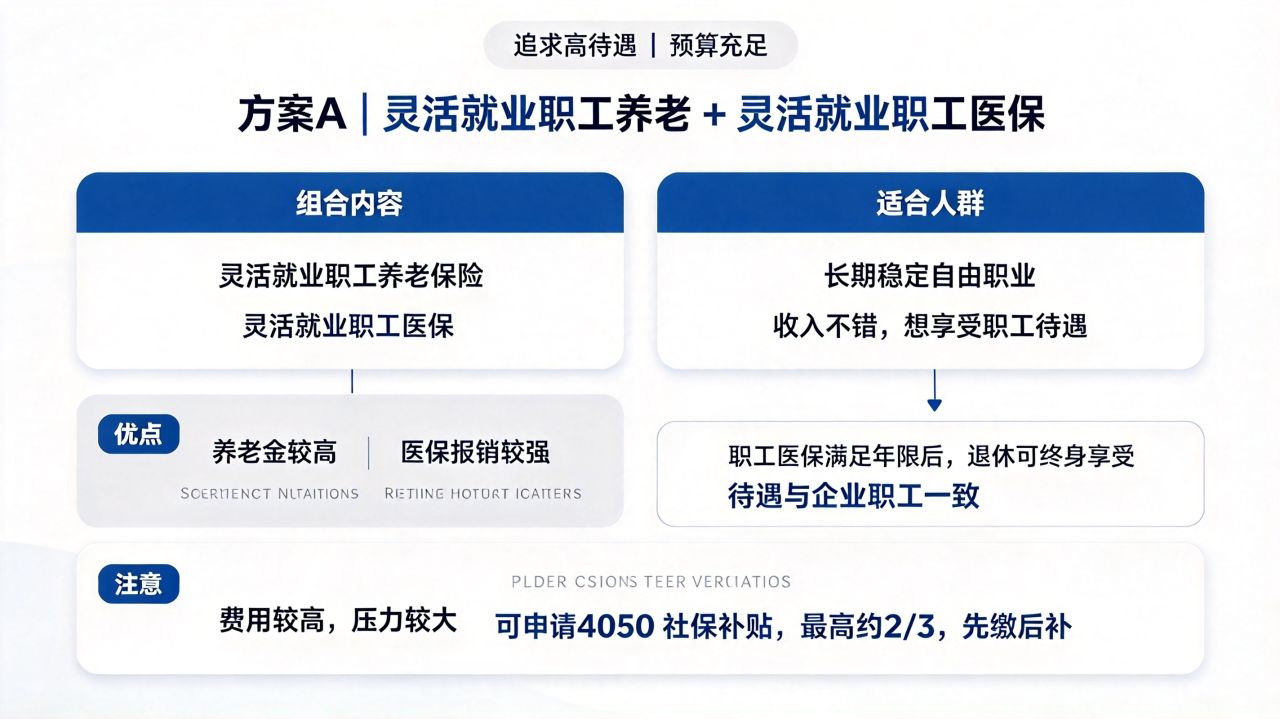
方案 A:追求高待遇、預算充足(推薦長期穩定自由職業、收入不錯)
選擇靈活就業職工養老保險 + 靈活就業職工醫保。
優點:養老金高、醫保報銷強,職工醫保滿足年限以後退休終身免繳醫保;待遇和企業職工一模一樣。
缺點:每年總支出很高,壓力大;可以去社區認定就業困難人員,申請 4050 社保補貼,河南補貼最高可以補貼繳費金額的 2/3,先繳後補,最長補 3 年,距離退休不足 5 年可以一直補到退休,能省下一大筆錢。
方案B
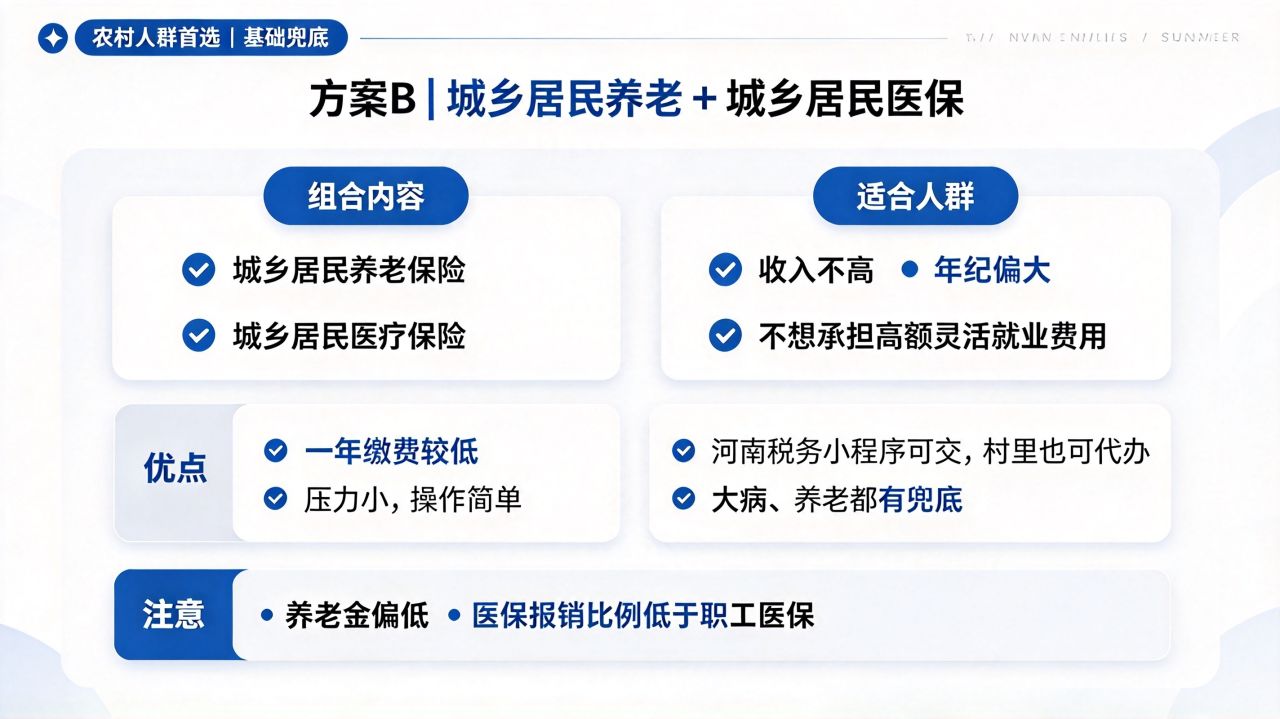
方案 B:折中方案,也是最多農村人選的方案
選擇城鄉居民養老保險 + 城鄉居民醫保。
優點:一年繳費很低,壓力極小,操作簡單,手機上河南稅務小程序就能交,村裏也可以代辦;基礎保障穩穩拿住,大病、養老都有兜底。
缺點:養老金偏低,醫保報銷比例低於職工醫保。適合收入不高、年紀偏大,不想承擔高額靈活就業費用的朋友。
方案 C
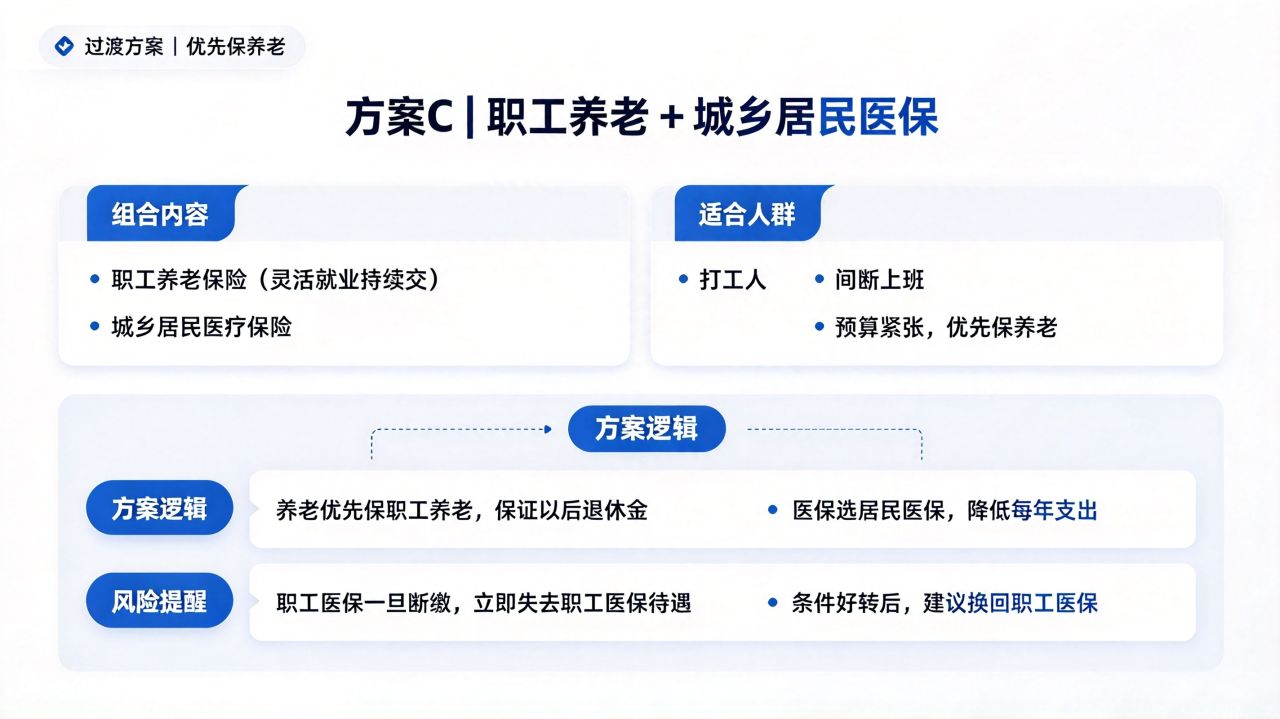
方案 C:混合方案
選擇職工養老保險(靈活就業持續交,保證年限不斷) + 城鄉居民醫保
邏輯:養老優先保職工養老,保證以後退休金高;醫保選便宜的居民醫保,降低每年支出。
風險提醒:職工醫保一旦斷繳,會馬上失去職工醫保待遇,混合方案適合預算緊張、優先保養老的過渡階段,條件好轉之後,建議換回職工醫保。
更多遊戲資訊請關註:電玩幫遊戲資訊專區
電玩幫圖文攻略 www.vgover.com