當一個品類火的時候,就會有無數跟進的廠商。
9月16日,全球預約破2800萬的《伊莫》上線PC和主機平臺
第二天上午十點,《閃耀吧!嚕咪》公測;一個小時後,預約破2000萬的《藍色星原:旅謠》開啓測試。
再把時間往前撥半年,3月《洛克王國:世界》上線,5月莉莉絲《塔塔冒險隊》出海。
半年之內,這麼多廠商入場,捉寵養成品類是不是迎來了春天?
答案大概率是否定的。
因爲這更像一輪產業週期走到中段之後,一次集體性的判斷失誤。
首先來看,捉寵養成品類爲什麼會異軍突起。
一切的起點要回到2024年1月18日。
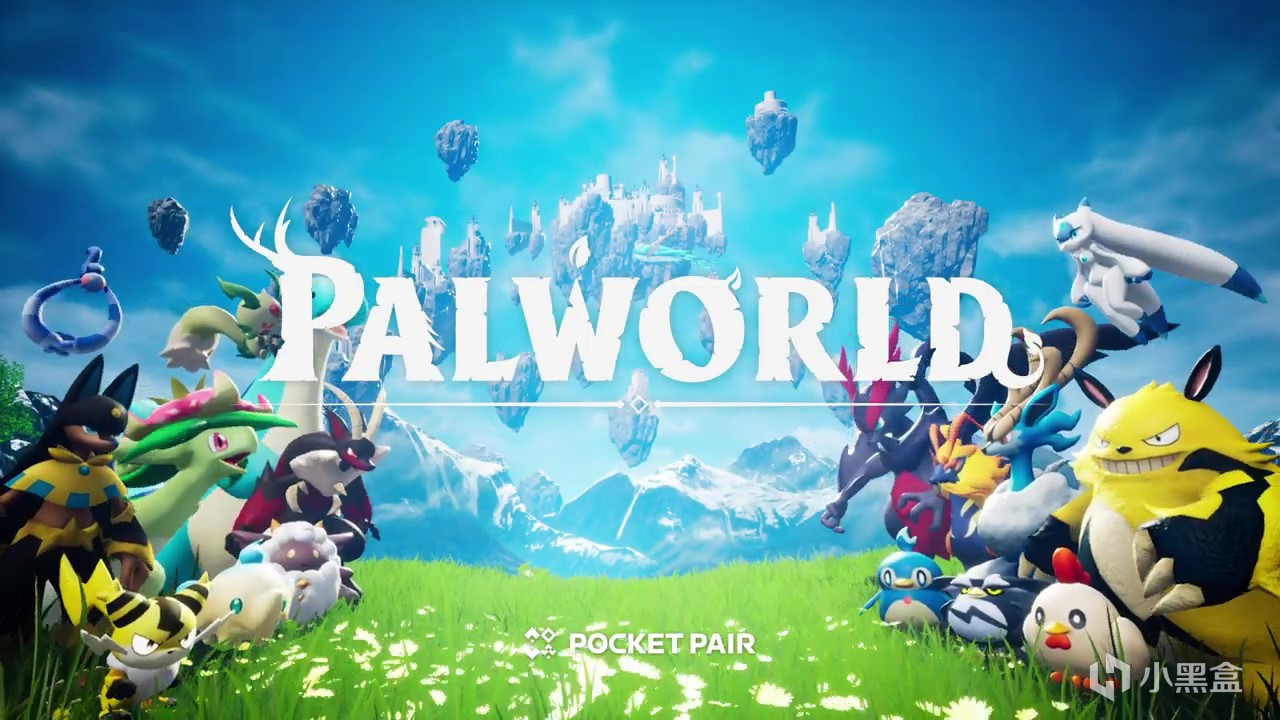
那天《幻獸帕魯》以搶先體驗的形式上線,憑藉新奇的捉寵養成+開放大世界建造,Steam同時在線峯值迅速衝到210萬,至今仍位列平臺歷史第二。
就這樣過了兩年,今年7月10日,《幻獸帕魯》上線1.0正式版。
據騰訊新聞報道,這次更新將Steam同時在線峯值重新拉回85萬以上。
2024年9月,任天堂以專利侵權爲由起訴《幻獸帕魯》開發商Pocketpair,國內不少捉寵項目那時早已立項,於是紛紛自查規避,或者放緩研發以觀望。
但到2025年11月,任天堂主動收窄了訴訟範圍,由Games Fray披露的法庭文件中,只針對舊版本索賠,金額合計約1000萬日元,摺合人民幣約50萬元。
對於國內廠商來說,訴訟風險出清,只需要摸着《幻獸帕魯》過河就行了。
於是乎,國內廠商將捉寵養成品類的研發提上了日程。
但外部的石頭搬開之後,項目們要面對的問題才浮上來。
正如前文所說,強如《幻獸帕魯》在1.0的大改後,峯值僅僅回到85萬,對比以前的210萬,腰斬了一大半多。
國內比較有代表性的捉寵養成《洛克王國:世界》,目前已經推進到第四個賽季。社區在剛開服時還充斥着“真好玩”“找回童年”等帖子,但現在卻出現了頻率不低的抱怨:“幾個賽季玩下來變化不大,就那麼些東西”。
反觀運營了十年左右的《CS2》和《DOTA2》,目前國服峯值仍均爲100萬左右,玩家們邊罵邊玩。
那作爲一個剛剛興起兩年多的品類,捉寵養成賽道爲啥面臨着日活和玩家反饋雙雙下降的窘境?
因爲,捉寵養成品類的開發成本和試錯成本很高,同時新的遊戲內容給玩家的新鮮感會邊際遞減。
衆所周知,現在網遊的更新規律基本都是賽季制,如果把賽季更新比做蓋房子,那麼MOBA和FPS就是小修小補,而捉寵養成則是重新蓋樓。
爲什麼說MOBA和FPS能停留在小修小補?
原因在於,它們的內容主要由玩家自己生產,也就是玩家對戰。至於地圖,野怪,勝負規則這些最基本的,製作組早就做好了。
所以廠商要維護的僅僅是匹配機制、反外掛這些外圍環境,至於新的賽季(版本)內容,僅僅是添加新皮膚,新英雄或者做一些平衡性調整。
晚點LatePost在2025年10月的一篇報道中提到,《王者榮耀》年新增英雄數量從2017年的22個降到近五年年均不足6個,皮膚製作週期從8個月延長到11個月,版本節奏從周更放緩爲月更。
在主動降速的同時,2025年國服日活仍突破1.39億。
一個賽道的內容供給敢主動慢下來,前提是玩家之間的對局還在持續製造新鮮感。
反觀捉寵養成,卻缺少這個前提。
在開放世界PVE這一側,大部分廠商的內容逐漸趨於公式化、罐頭化,探索帶來的新鮮感越來越薄,基本就是開寶箱拿零頭碎腦的獎勵,爬塔開傳送點,採集原料製作buff來源三件套。
那PVP這一側呢?捉寵養成的pvp深度和單局烈度,完全不是moba和fps能提供的,甚至可以說是pve的附贈品。
因此,國內大部分廠商都選擇在pve上做文章,通過賽季制不斷產出新地圖、新圖鑑、新寵物,以此不斷吸引玩家注意力。
但玩家能做的事情始終有限,收集、培養、對戰三條主線之外,很難再長出新的支點。
所以對於廠商來說,每一次更新賽季都要加入不少新的內容(寵物、地圖、機制等),相比於moba出出皮膚就能隨便爆金幣,捉寵養成的賽季更新成本要高出不少。
而且好巧不巧的是,在捉寵養成品類裏,製作組的能力完全決定了新賽季的質量。
製作組只知道把寵物塞進大世界,養成換湯不換藥,一次兩次還好,次數一多了,
一個moba遊戲,如果美術審美不行,出了一套或幾套醜皮膚,爛皮膚,玩家頂多就罵一罵,或者不買,然後該怎麼對局還是怎麼對局,玩家並不會因此大量流失(也沒有聽說過哪個moba因爲某幾款皮膚太差暴斃的)。
但捉寵養成品類就不行了,畢竟新賽季/資料片=給遊戲續命,製作組要是靈感還在,每個賽季都能搞點不同的東西讓玩家有新鮮感,那自然有人玩下去;可如果製作組比較平庸,只知道摸着別人過河,那遊戲就越來越平庸,玩家們也覺得越來越無聊,整個遊戲就危險了。
但看近年這波國產產品,大部分僅僅學到了帕魯的“捉”,和寶可夢繁多的寵物數量,卻沒學到寶可夢和《幻獸帕魯》前者有“交換對戰社區”和經營了二十多年的IP,後者靠題材新鮮度+聯機社交建造打怪。
活生生的例子擺在眼前。祖龍《Miraibo Go》海外上線兩個月流水不足100萬,2025年1月17日關服;光子《酷比大陸》團隊從200人縮減到100多人;FunPlus杭州的捉寵項目在2025年春節前裁撤了300人;天美《山海尋靈》1月30日上線,不到一個月終止研發,100餘人轉崗;騰訊內部絕大多數帕魯like項目,已經很久沒有最新消息。
GameLook轉引官方財報稱,寶可夢公司第28財年淨銷售額5314億日元(約33.4億美元),同比增長29.3%,累計TCG卡牌發行量達到850億張。
支撐起這個數字的,靠的是二十多年積累下來的IP和一代人的記憶。
寶可夢給了他們情緒價值,他們願意爲自己的青春付費,願意爲社區付費,寵物玩法的迭代速度在其中並不起決定性作用。
但很可惜,大部分跟風的國產廠商,可能並不知道這點,從玩法上看,他們大概以爲,玩家們只是喜歡捉寵養成而已。
注:本文僅爲作者個人觀點。
更多遊戲資訊請關註:電玩幫遊戲資訊專區
電玩幫圖文攻略 www.vgover.com