文/其他
導語
被打上「長青」Tag的單品擁有了「穿越週期」的魔力。
如果對今年遊戲評論文章中的高頻詞彙做一個總結,GaaS、Live Service、LiveOps、LTV、Back-catalog、Evergreen Franchise,不難發現它們都指向「長線運營」一個目的。
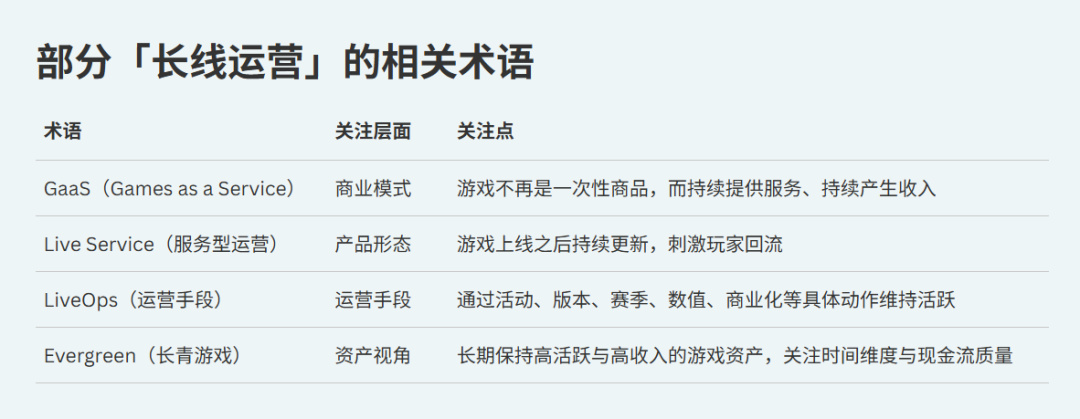
而屬於中文語境下的熱詞「長青遊戲」,可以說具有高度總結性。GaaS是商業模式,Live Service是產品形態,LiveOps歸類日常運營手段,長青則是最終結果。
2023年第四季度的財報電話會議裏,騰訊首次給出了「長青遊戲」的定義:移動端季度DAU平均值達到500萬,或PC端季度DAU平均值達到200萬,且年總收入超過40億人民幣。
此後幾年,這一概念幾乎被奉爲圭臬。不僅騰訊在財報中反覆強調長青遊戲對增長的貢獻,從單機到手遊,都開始將「長青」視爲版本答案,進而調整自己的經營策略。
在「刻板印象」裏,遊戲幾乎是最重新品管線和爆款驅動的行業,聚焦技術前沿、鼓勵內容創新。但當互聯網公司用互聯網產品的思路重塑了遊戲的標尺,被打上「長青」Tag的單品擁有了「穿越週期」的魔力。
而如果「長青」從一種產品狀態,變成越來越重要的經營目標,遊戲行業真正的變化或許纔剛剛開始。
01 市場環境「剛需」長青遊戲
如果一款互聯網產品的研發成本不斷上漲,但用戶規模和收入天花板卻沒有跟着抬高,公司會做什麼改變?
答案呼之欲出:想辦法讓同一批用戶用得更久、付得更多,這是互聯網行業最耳熟能詳的話術「挖掘存量價值」。遊戲同樣可以視爲一種「互聯網產品」,且正在越來越明顯地走向這條路。
Omdia去年的一篇文章指出,現代3A遊戲的開發預算接近或超過2億美元已成爲常態。Epic Games CEO Tim Sweeney在今年9月給出的最新數字是:頭部3A項目的總預算已經攀升至2.5億至4億美元區間。十年前,只有極少數大作的製作成本能超過1億美元。
硬件進步不斷抬高遊戲的畫質與內容標準,而規模擴張又意味着更多算力和人力支出。因此,遊戲開發成了越來越昂貴的成本軍備競賽。
「更低成本更多受衆」的手遊亦有自己的困境。爲了在烈度空前的注意力競爭中脫穎而出,手遊買量成本的增速可謂驚人。伽馬數據2025年的報告顯示,2025上半年國內流水TOP100移動遊戲買量成本增長86.6%。
而根據中國音數協遊戲工委的報告,同年遊戲市場實際銷售收入同比增長7.68%;用戶規模同比增長1.35%。
成本端越來越重,收入端卻不能同頻增長,單款遊戲的生命週期價值就必須越來越高。所以,長青遊戲是面向當下環境的「適者生存」。
這就不只是遊戲製作人眼裏,一款能活得更久的作品;如果站在上市公司的角度,它意味着更穩定、更可持續的生意。
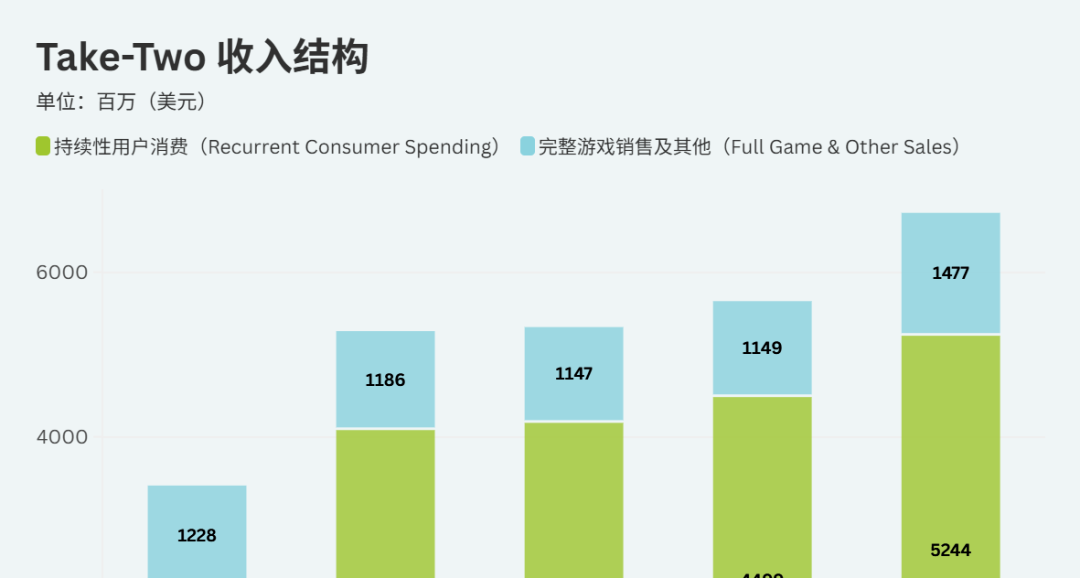
比如Take-Two,《GTA5》2013年上線,至今賣出超過2.3億份,玩家可以通過線上內容持續貢獻收入。十幾年過去,Take-Two依然可以從同一款產品、同一個IP上不斷獲得現金流。2026財年,Take-Two的持續性用戶消費收入佔總收入約78%。
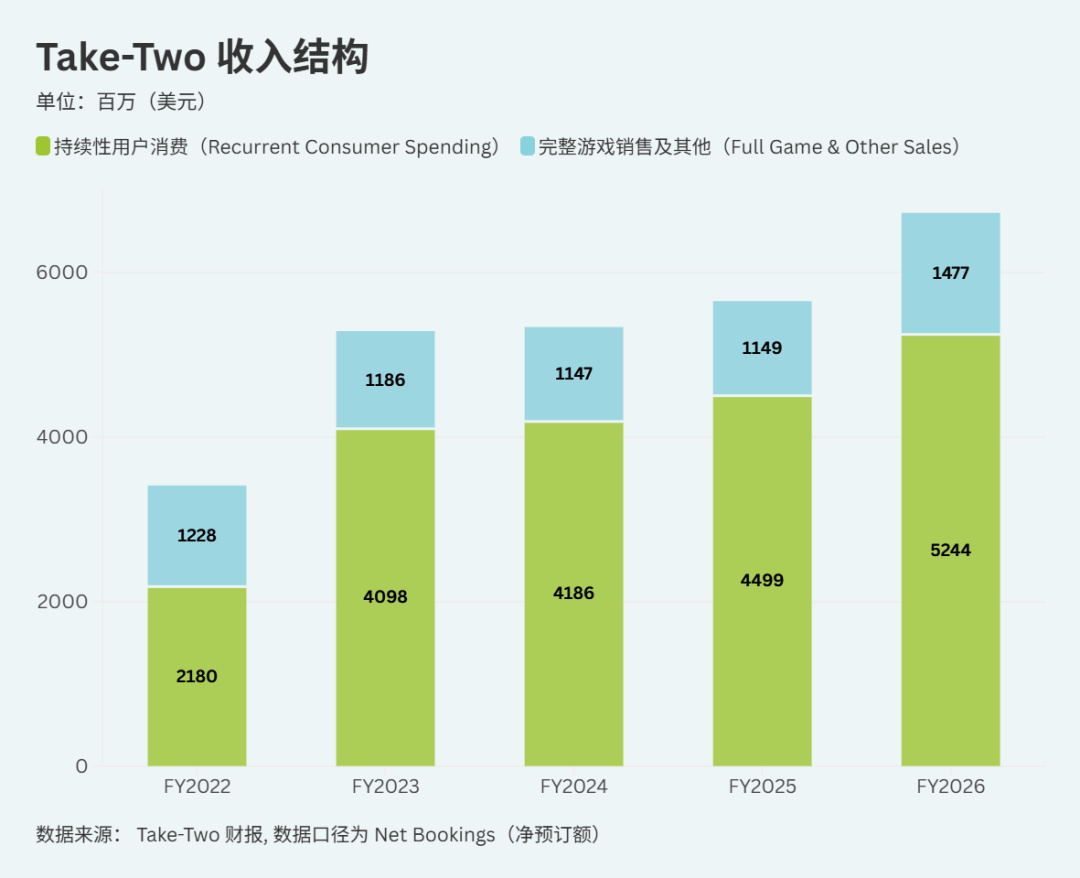
媒體報道,根據Take-Two提交給股東的文件,公司希望通過增加遊戲內持續消費項目,降低新作發佈週期過長帶來的收入波動,並保持長期穩定增長。
更低的邊際成本、更加可預測的現金流。對於需要不斷向市場證明未來增長的上市公司來說,這種收入結構,顯然比依賴一款遊戲上線後的短期爆發更有價值。
「改變遊戲公司的估值邏輯」,這是長青遊戲對企業最誘人的許諾。就像Take-Two 2026財年仍處於虧損,市場仍然願意對其估值高看一眼。畢竟「確定性」在資本市場裏,是最叫人安心的詞彙。
02 但市場環境恰恰不利於新的「長青」誕生
市場環境讓企業追逐「長青」,市場環境也讓「長青」一將難求。
騰訊高級副總裁馬曉軼去年在採訪時談到,行業競爭激烈,過去1年能夠跨越「長青遊戲收入線」的遊戲一共可能只有6款:《絕區零》《鳴潮》《戀與深空》《絕地潛兵2》《黑神話:悟空》《三角洲行動》。
全球符合騰訊「長青」標準的產品大概有70款,騰訊內部14款,外部的投資公司有8款。他在同年另一個採訪中表示,每年大概都會有5-6款從這個名單掉出去,長青遊戲的數量不一定會一直處於增長的狀態。
這似乎比從前更接近一場零和遊戲。
首先,前文提到,做出一個新爆款本來就已經很難。研發成本上漲、開發週期拉長、市場競爭加劇,這些現實困境已經有無數從業者討論過。
再加上,「爆款」只是起點,「長青」要求一款遊戲「持續成功」,一直留在牌桌上。
這考驗上線後的持續運營能力。比如保持內容更新的質量穩定;通過開設新服務器和設計淘汰篩選制度刺激玩家持續付費;或者在原遊戲的框架內,增設玩法和付費點。
某種程度上,它比過去的「賭爆款」更有一層可遇不可求的意味。一款遊戲要維持用戶活躍、經營社區、不斷找到新的商業化空間,並且經受住玩家興趣變化和競品衝擊,方能雋永。
最重要的是,已經邁入「長青」門檻的遊戲,正在抬高後來者的門檻。
成熟的長青遊戲已經擁有大量用戶、內容、社區和遊戲內資產,並且不斷更新。它們佔據了玩家長期的時間和注意力,用戶粘性也十分突出。
打個粗略的比方,一個玩家一天有限的娛樂時間,2小時給《王者榮耀》,1小時給《三角洲行動》,還有多久留給其他遊戲的時間?或者,什麼樣的新遊能從這樣的「泰斗」手中分走注意力?
Newzoo在今年6月的一篇文章中寫道,一旦成熟的遊戲生態進入玩家的日常娛樂習慣,就會持續佔據他們的時間和注意力。與此同時,一款遊戲獲得商業成功的路徑也越來越多,包括持續的在線運營、差異化的多人遊戲體驗,以及通過重要版本更新不斷製造期待。
《GTA6》在六月下旬開啓預購後,僅憑五天的預購量就成爲六月主機遊戲銷量最高的作品。《EA Sports College Football 27》在7月正式發售前就備受關注,僅靠預購收入,就已經躋身主機遊戲收入榜第6位。
市場調查機構Alinea Analytics近期發佈的報告顯示,2026上半年Steam總收入再創新高,但新遊戲的貢獻只佔21%,近八成收入都來自已經上線多時的經典遊戲。
一種奇妙循環正在形成:長青遊戲越重要 → 越多資源投入成熟產品 → 成熟產品越強、生命週期越長 → 玩家時間越被佔據 → 新遊戲越難成爲長青。
這可能會加劇行業本就明顯的馬太效應,因爲它最終指向一個自我強化的悖論。
03 當確定性開始改造遊戲審美
遊戲審美越來越偏好「長青」,傳導到製作端,大概有兩種推演。
其一是更看重對「舊資產」的維護。
一款遊戲邁入長青的行列之後,公司還有大量事情可以做:持續更新內容、增加玩法和付費點、做跨平臺、拓展海外市場、維護社區,甚至圍繞IP開發衍生內容。畢竟這些的IP的商業價值,都曾經被市場驗證過。
除了前文提到的Take-Two,國內廠商如網易近年對「長青」IP的側重也是肉眼可見的。今年520發佈會無全新首曝大作,核心陣容以《夢幻西遊》《逆水寒》《陰陽師》等長青產品爲主,僅4款未上線新品亮相,且多爲往年公佈項目迭代。
像《夢幻西遊》這樣運營超過20年的IP,其戰略地位和資源投入都有提升。在去年推出了「暢玩服」做運營革新,也收穫了創記錄的營收回報。
其二,爲了讓新品也向「已驗證的確定性」靠攏,對新品的定義可能會更加「保守」。
從0到1的賭注太大,但企業可以避免從0開始。比如重點放在成熟IP的續作而非全新IP。曾參與初代《逆轉裁判》製作的杉森雅和去年在推特上發佈過一個觀點:如果這款遊戲誕生於當下,或許永遠無法發展成系列作品——因爲如今的新IP若首作銷量不佳,往往會被直接貼上「失敗」標籤,失去成長機會。
這種傾向也體現在育碧的財報口徑中,公司不止一次表示要轉向「selective model」(選擇性模式),優先考慮依靠既有遊戲庫(back-catalog)和長線運營產品獲得收入。
創新的尺度可以靈活調整,比如在成熟品類之中創新,而非全新品類。
在海外,如EA Sports FC系列和《使命召喚》這樣的「年貨遊戲」長期在各大遊戲公司財報中擔任着「現金牛」的角色。在國內,脫胎於FPS、搜打撤等成熟框架的《三角洲行動》大概是我們最熟悉的「微創新」,它也在去年被騰訊納入了「長青」的陣列。
當然,也可以挪用泛文化IP,而非從零建立世界觀。就像圍繞名著、暢銷書開發遊戲,在遊戲行業史上也是源遠流長的傳統了。
這其實並不只是遊戲行業的問題。當用戶總量和用戶時間逐漸見頂,互聯網生意都會越來越依賴對存量用戶的深度經營。商業天然偏愛確定性:成熟的產品、成熟的IP、成熟的玩法,都指向已經被驗證過的成功。就像影視行業早就開始拍續作、囤IP、注重二創和周邊衍生生意。
所以給已有IP增加一種玩法,給成熟遊戲打開新市場,給成熟商業模式添加付費點,其實是一種非常理性的選擇。
只不過遊戲的雙重屬性面向不同的需求:商業追求確定性,內容創作卻需要爲未知留下空間。遊
新內容在被市場驗證之前,本身就是一場對未知的押注。它可能失敗,也可能成爲下一個改變行業的作品。不以答案爲目的恰恰是創新的意義。在本就高壓的創作環境中,壓縮對未知、失敗和新方向的容度未必是好事。
長青或許是遊戲行業解決增長問題的一種答案,但它也可能讓「創新的邊界變窄」,成爲新的問題。
更多遊戲資訊請關註:電玩幫遊戲資訊專區
電玩幫圖文攻略 www.vgover.com