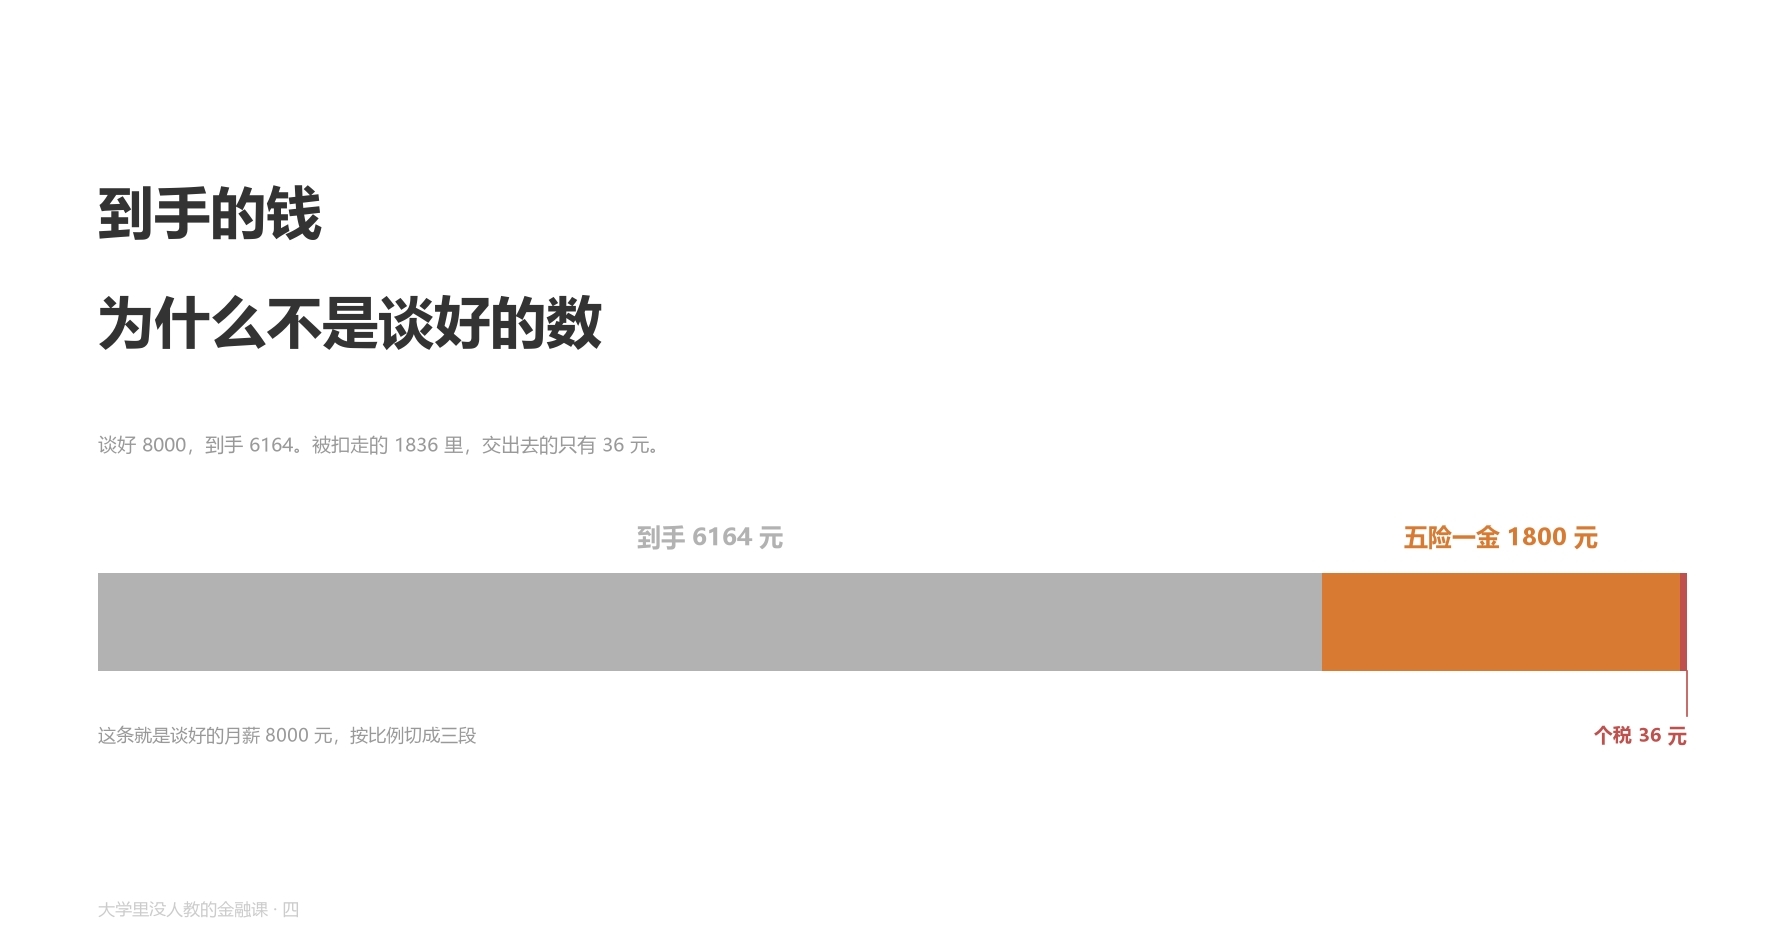
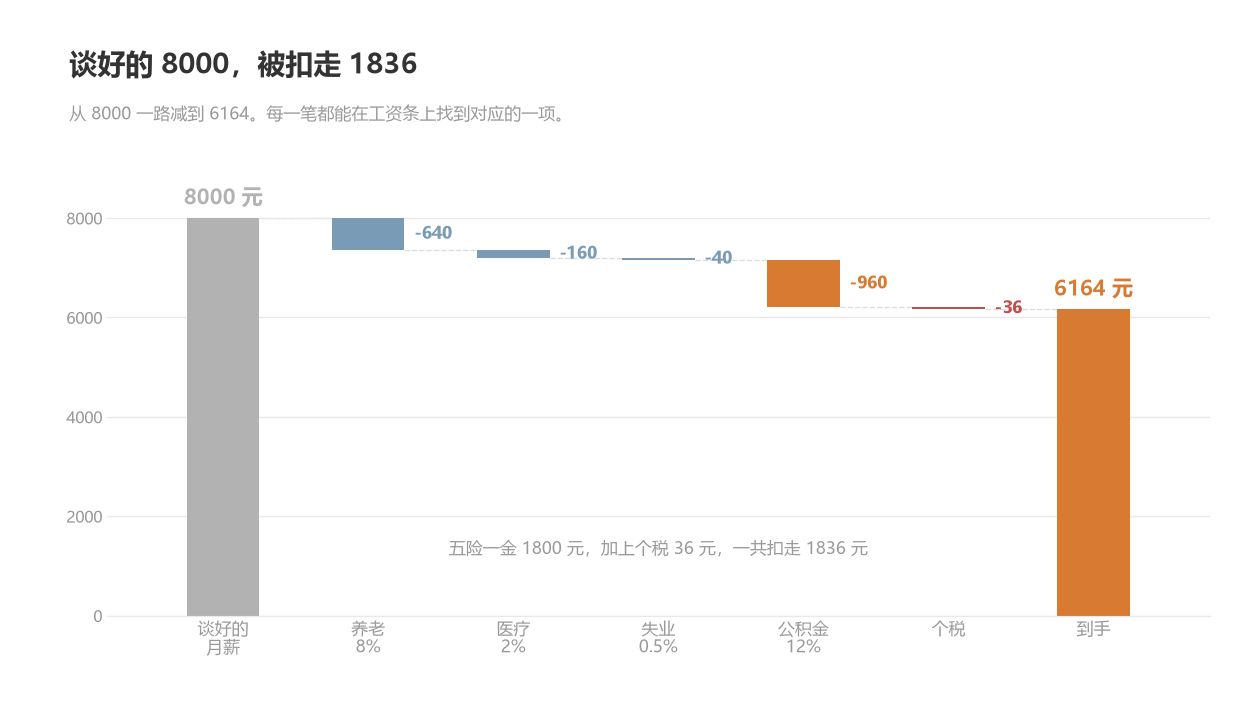
談好月薪 8000 元,第一個月工資條上的實發數,可能是 6164 元。差的 1836 元沒有進誰的腰包,也沒有被公司剋扣,它只是分成了好幾筆,去了不同的地方。
這大概是畢業第一年最容易嚇一跳的一件事。談工資的時候說的是稅前,過日子花的是稅後,中間隔着一段很多人從來沒算過的賬。下面這筆賬按多數城市的常見比例算。
到手之前,先扣掉兩筆錢
個人從工資里扣的,是五險一金裏自己該繳的那一份。五險指養老、醫療、失業、工傷、生育,前三個要個人繳,比例分別是 8%、2%、0.5%,後兩個由單位承擔。失業這一項各地在 0.3% 到 1% 之間。住房公積金另算,個人繳 5% 到 12%,具體比例由單位定。
按 8000 元算,養老扣 640 元,醫療 160 元,失業 40 元,三項一共 840 元。住房公積金取上限 12%,再扣 960 元。個人繳費合計 1800 元,佔工資的 22.5%
這些比例乘的那個數叫繳費基數,通常是你上一年度的月平均工資,各地會給它設上下限,工資低於下限的按下限繳,高於上限的按上限繳。剛入職的人,基數由公司按當地規定申報,不一定等於談好的那個數。
扣完五險一金,纔是個人所得稅。應納稅所得額是工資減掉個人繳的五險一金,再減掉每月 5000 元的基本減除費用,也就是平時說的起徵點。8000 減 1800 再減 5000,剩 1200 元,按 3% 的稅率,每月繳 36 元。
8000 減 1800 再減 36,到手 6164 元。
談好的 8000 裏,真正花出去的只有 36 元,被扣掉的那 1800 元,其實沒有離開你。
住房公積金那 960 元進你的公積金賬戶,單位還要按同樣的比例再繳 960 元,兩份都記在你名下,買房、租房、裝修都能按規定提出來。
養老的 640 元進養老保險個人賬戶,退休後按月發給你,賬戶裏的餘額可以繼承。醫療的 160 元進醫保個人賬戶,買藥、看門診可以直接刷。
只有 36 元是個稅,交出去就不再回來。
把這幾筆加回去。到手 6164 元,加公積金 960 元,加養老 640 元,加醫療 160 元,再加單位配繳的 960 元,落在你名下的錢一共 8884 元。談好 8000 元,落在你名下的錢反而比 8000 元多出 884 元。
單位繳的那部分養老不進你的賬戶,進的是統籌池子,用來給已經退休的人發養老金,所以沒有算在裏面。
公積金比例不是越低越好
住房公積金的比例由單位在 5% 到 12% 之間選,個人和單位按同一個比例繳。
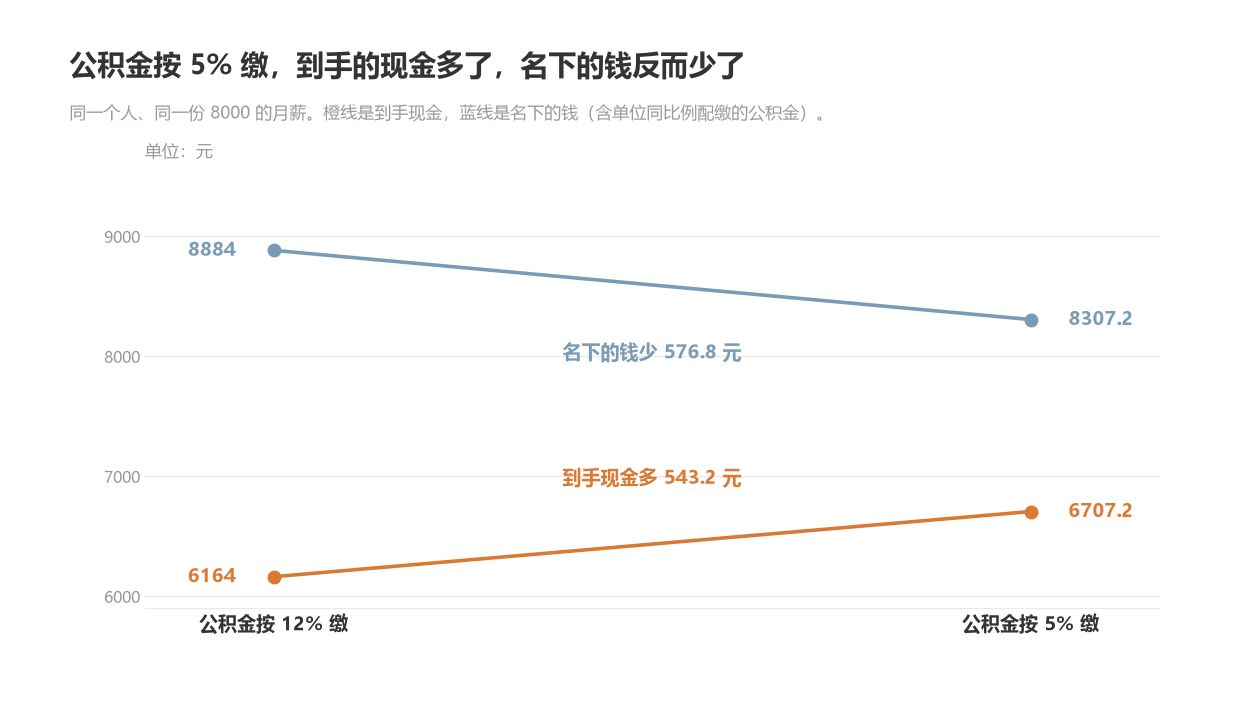
把剛纔那筆賬換個比例再算一遍。公積金按 5%,個人一共扣 1240 元,每月到手的現金變成 6707.2 元,比 12% 那一檔多 543.2 元。到手確實多了。
但單位配繳的那份也跟着縮水。按 12% 時落到你名下是 8884 元,按 5% 時只有 8307.2 元,少了 576.8 元。到手的現金多五百多,名下的錢少五百多,少掉的還是單位本來要替你出的那部分。
所以談 offer 的時候,公積金比例值得問一句。它不出現在談好的月薪裏,卻決定單位往你賬戶裏放多少錢。
工資條上的個稅每月都在變,不是算錯了
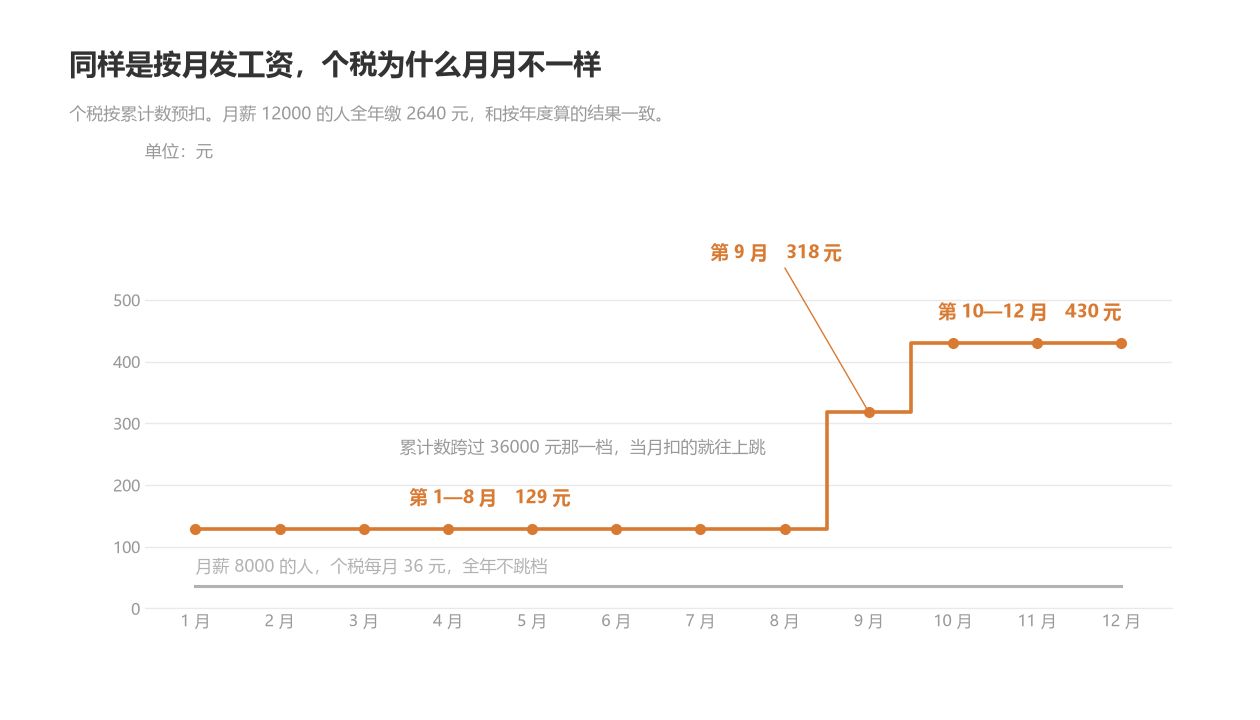
個稅是按累計數預扣的。前幾個月累計的應納稅所得額還在低檔,往後累計上去,跳進高一檔,當月扣的稅就變多。
月薪 12000 元的人,個稅會從每月 129 元漲到每月 430 元,一年合計 2640 元,和按年度算出來的結果完全一致。看到個稅逐月上漲,不用去問財務,那是算法本身的樣子。
還有一部分錢可以主動去拿。住房租金、贍養老人、子女教育這些支出,自己在個稅申報時填上,就能在稅前扣掉,房租按城市分三檔,每月 1500 元、1100 元或 800 元。還是那個 8000 元的人,如果所在城市按 1500 元扣,應納稅所得額算下來是負數,個稅直接歸零,每月到手從 6164 元變成 6200 元。
反過來,租房也別按 8000 元定預算。到手 6164 元的情況下,房租 2500 元已經佔掉四成,而心裏按 8000 元算,會覺得只佔三成。
各地繳費基數的上下限和公積金比例不完全一樣,具體看你入職所在地的規定。入職前把繳費基數按哪個數定、公積金比例是多少、試用期照不照繳這幾件事問清楚,工資條就再也不會讓你意外了。
更多遊戲資訊請關註:電玩幫遊戲資訊專區
電玩幫圖文攻略 www.vgover.com