你在京東上挑筆記本,頁面寫着 12 期免息——確實不用多付一分錢。關掉頁面,另一條推送彈出來:日息低至萬分之一,最高可借 20 萬。你打開手機銀行,活期存款利率那一欄寫着 0.05%。
同一個 app 裏,一邊在給你免息,一邊在向你收利息,一邊只給你 0.05%。這三行數字背後是同一件事:利率,就是錢的租金。你看不懂的那些金融產品,本質上都在告訴你這筆錢用起來租金是多少。
那條推送聽着像白送,換算成年化是 3.65%。假如你真從裏面借了一萬塊,一年要付 365 塊。而另一頭,你把一萬塊存進銀行選一年定期,利率 0.95%,銀行只付你 95 塊。
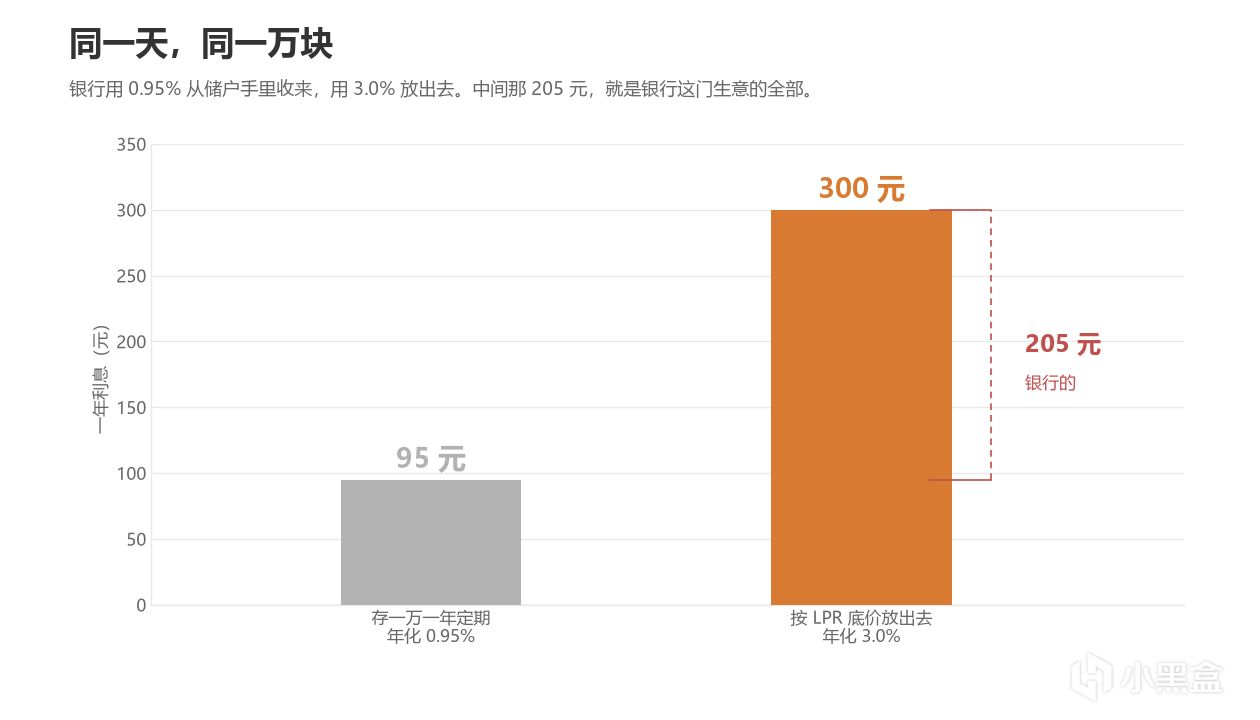
同一天,同一萬塊。銀行用 0.95% 的價格從你手裏收來,再用 3.0% 的底價放給能借得起的人。中間那兩個點的差,就是銀行這門生意本身。
爲什麼借的永遠比存的貴
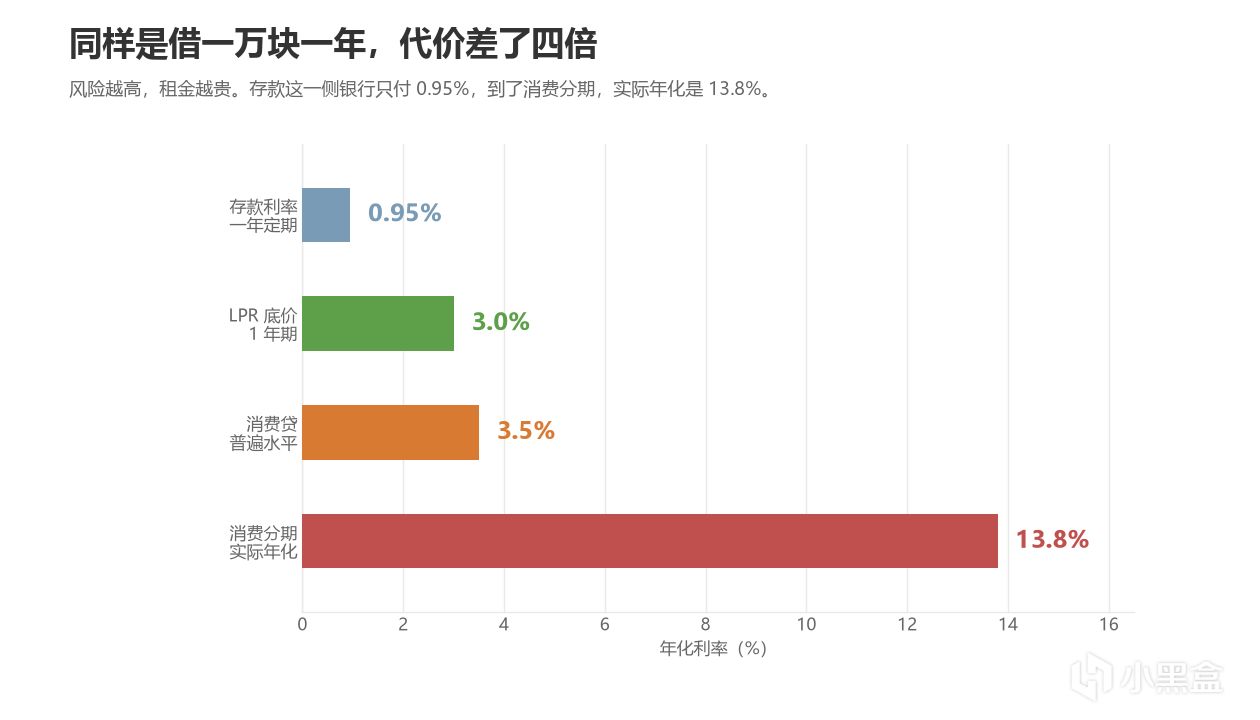
有一個自然的想法,能不能從銀行低息借出來,再高息存回去賺差價。答案是賺不到,因爲兩個價格之間隔着一層東西,叫風險。
存錢給銀行,你幾乎不會虧,50 萬以內有存款保險兜底,所以銀行只需要付你 0.95%。反過來,銀行把錢借給一個剛畢業、沒有穩定收入的年輕人,能收回來的把握小得多,收的價自然高。消費貸普遍在 3.5% 上下,某類消費分期的實際年化能到 13.8%(第一期算過這筆賬)。風險越高,租金越貴。
這和房東收租是一個道理:租給穩定租客和租給來路不明的房客,要價不可能一樣。
抵押物是另一根槓桿。房貸利率比消費貸低,因爲房子押在銀行手裏,不還錢銀行能收走房子,風險小得多。央行每個月公佈的 LPR(貸款市場報價利率)就是銀行放貸的底價,今年 8 月是 3.0%。你在銀行看到的實際利率,就是在這個底價上根據你的情況往上加的。
貸款推送愛寫日息萬分之一,不寫年化。換算之後是 3.65%,數字看起來就沒那麼好了。日息萬分之五,年化是 18.25%。看到日息,先乘以 365。
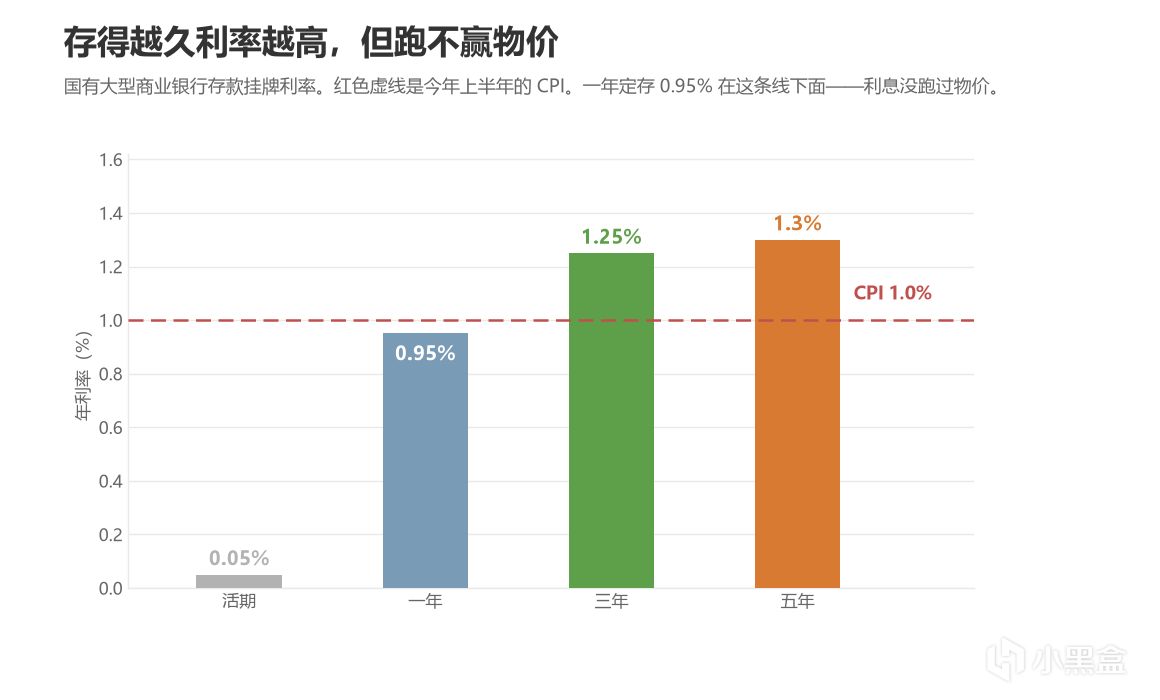
同一筆錢存的期限不同,利率也不同。一年定期 0.95%,三年 1.25%,五年 1.3%,銀行願意爲長期存款多付一點,因爲鎖得越久,它用起來越安心。
存款利率也不是固定不變的。今年 7 月,六大國有銀行把三年期存款從 1.5% 降到了 1.25%,五年期降到了 1.3%。一萬塊存三年,利息從四百五變成三百七十五。存款利率跟着市場走,這幾年一直在往低走。
免息分期現在確實很多,尤其是官方商城和電商自營,平臺補貼了手續費,是真的不用多付錢。但另一類低息分期要小心——第一期算過一筆賬,每期手續費 0.6%,名義上寫年化 7.2%,實際算下來是 13.8%。手續費按最初的本金全額收,而本金逐月在還,實際佔用的錢越來越少,算到真實利率就翻了一倍。看到低息分期,先問一句手續費怎麼收、按什麼基數收。
還有一個和上一期連着的坑。一年定期 0.95%,今年上半年的物價漲幅是 1.0%。利息跑不贏物價,你的錢在賬面上沒少,能買到的東西其實在變少。
第一期算複利,公式裏那個「年化 3%」就是利率,它是收益的價。第二期講通脹,物價漲幅 1% 也是一種利率,它是錢貶值的速度。這一期講的借錢和存錢的價格,還是利率。三個視角看的是同一個東西,錢和時間之間的換算比例。
搞懂了利率,後面看貸款合同、看理財產品、看央行降息的新聞,用的都是同一把尺子。
更多遊戲資訊請關註:電玩幫遊戲資訊專區
電玩幫圖文攻略 www.vgover.com