大家好,欢迎再来阿韭的PC DIY频道捧场~
最近电脑各种硬件都涨疯了,阿韭我一年一度的电脑更新计划也不得不搁置。不过,在拔草的过程中,我发现了一个漏网之鱼——CPU。
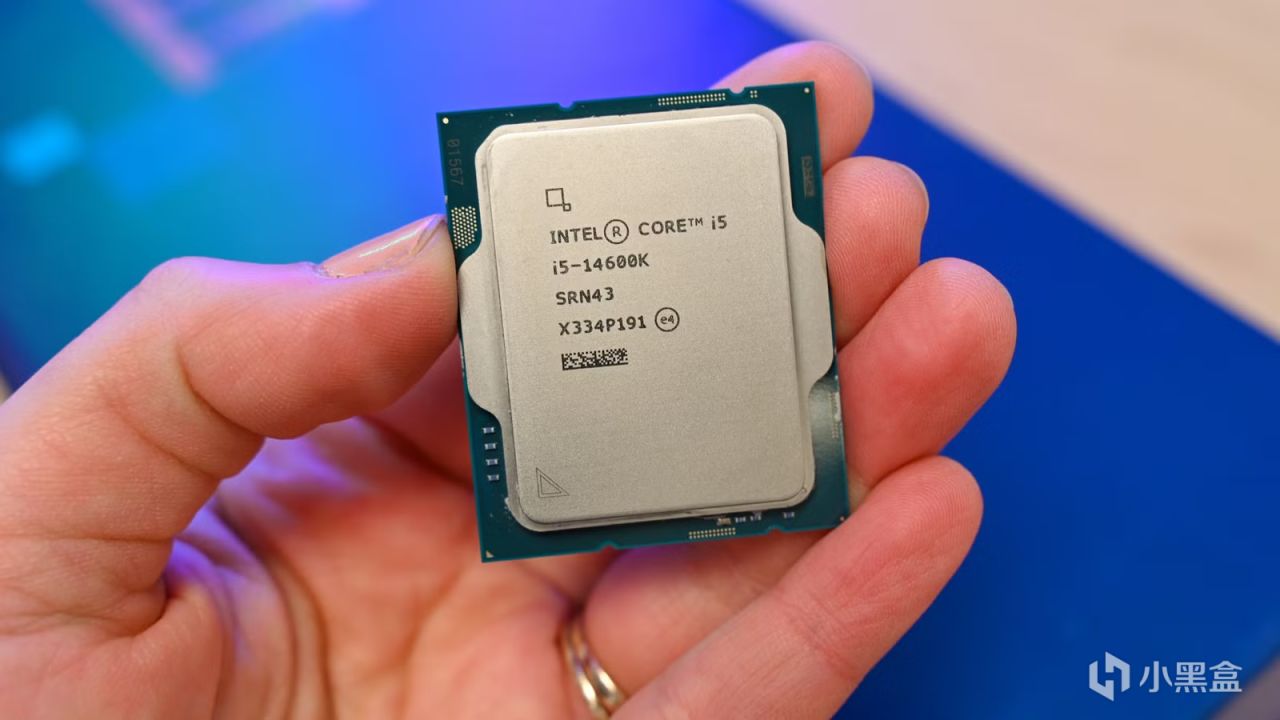
与这一波PC DIY寒冬中的其他硬件不同,CPU似乎没怎么受到涨价潮影响,甚至价格还有不断下探的趋势。难道CPU的产能没有受先进制程订单挤压的影响?不过当我尝试去搜索相关内容时,我发现国内几乎没有任何关于这个话题的权威讨论。
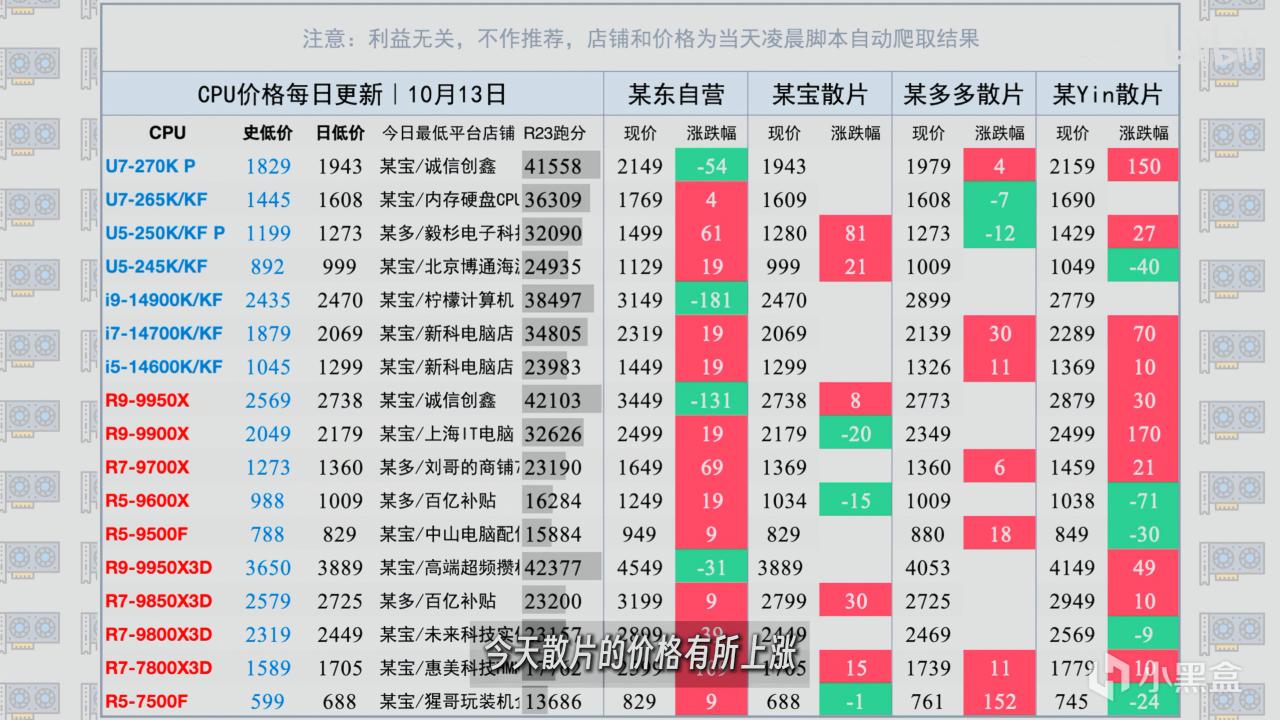
硬件价格走势推荐关注B站芝士华莱士
与其求别人不如自己动手,所以就有了今天的这篇文章,希望也能够满足一下有同样好奇心的盒友们,还请大家不吝多多点赞关注支持,谢谢大家~
DS AI辅助率检查:12%
【原因1:CPU市场依旧火热,但火的不是消费级】
这个原因其实大家可能多多少少都清楚,但出于文章完整性还是必须得讲。
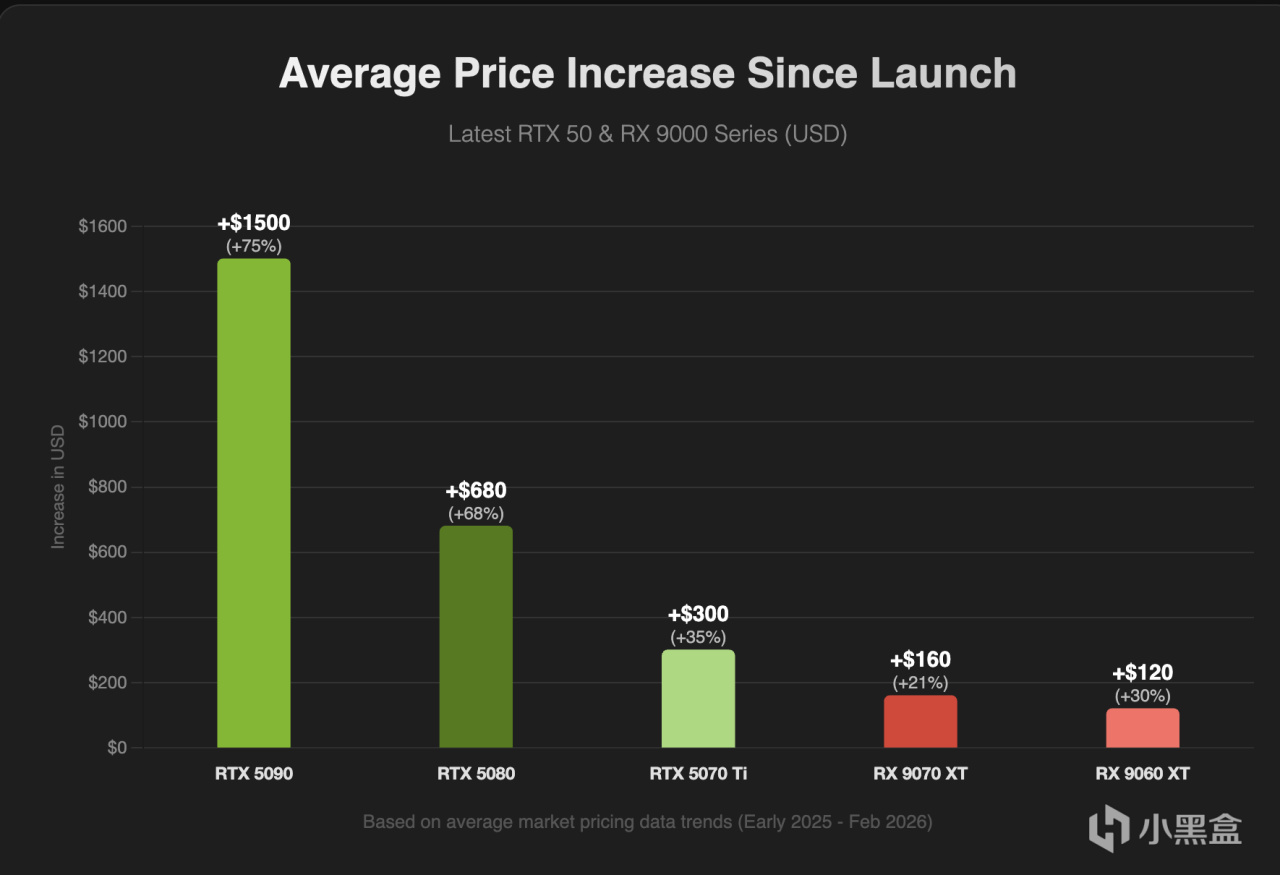
由于DRAM,VRAM,先进晶圆,甚至是铜铝这种大宗商品的价格大幅攀升,DIY装机乃至整个PC产业的成本较此前都有着令人难以承受的涨幅,叠加国内外经济疲软,很多此前有装机或是升级配置需求的用户都纷纷选择延迟满足,CPU市场也受到连带关系影响销量大跌。那么有人要问了,内存显卡供不应求,难道AI服务器不需要CPU的吗?还真是这样。
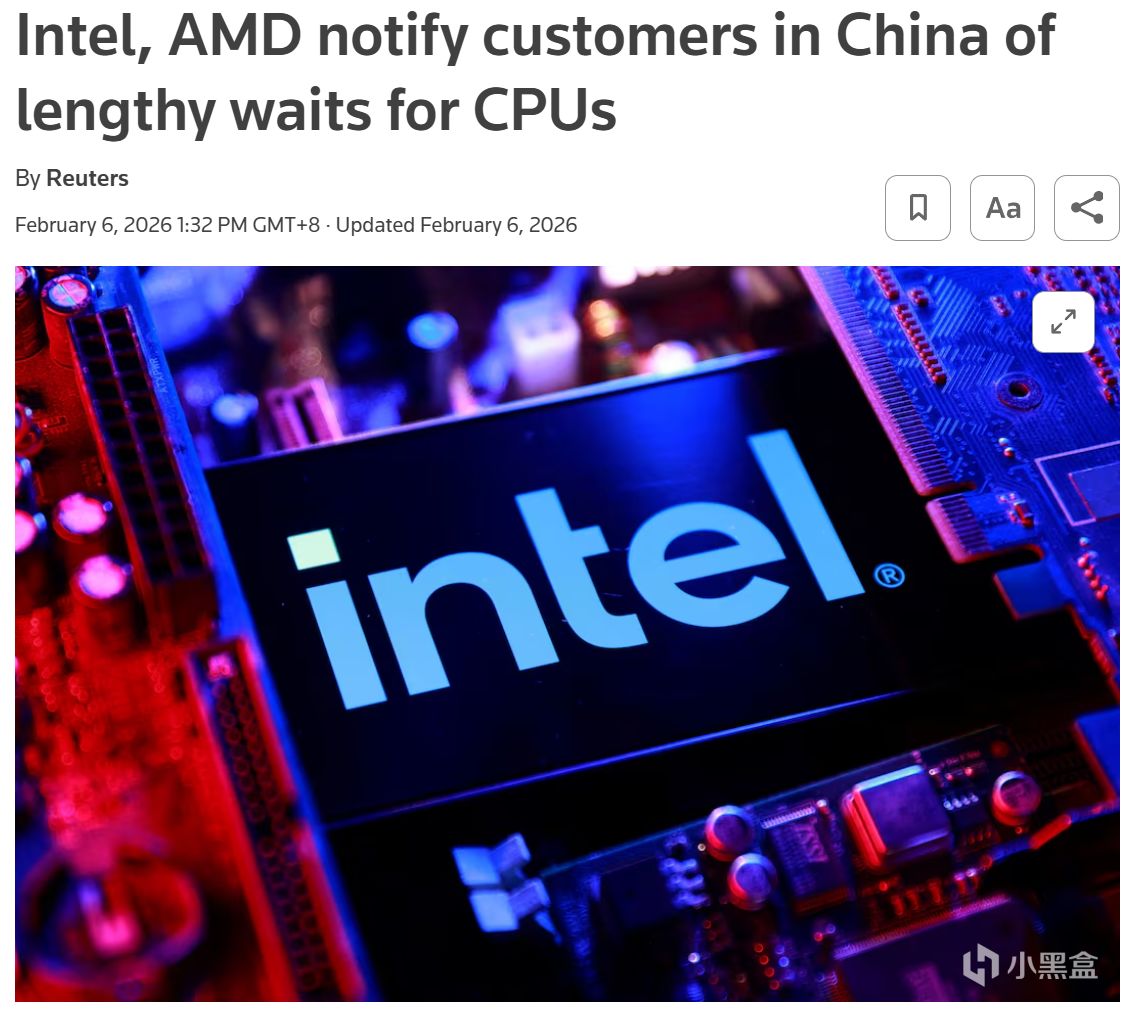
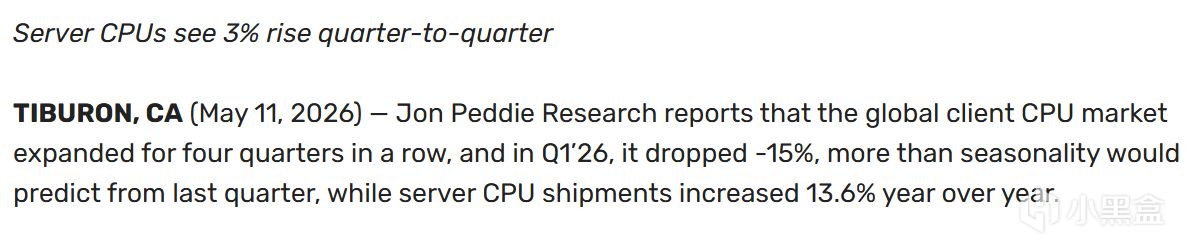
当然不需要CPU指的是不需要消费级的CPU。由于消费级CPU的PCIe通道过少,支持的内存条数和带宽远不及服务器CPU,拓展能力也很有限,用在AI系统中可以说是相当非主流。根据市场调查机构JPR的统计,26年第一季度消费级CPU出货量环比下滑15%,同比下降8.6%,但同期服务器CPU市场环比提升3%,同比提升13.6%。而到了第二季度服务器CPU同比则继续大涨22%。今年2月路透社称,英特尔与AMD已通知客户其服务器CPU交货周期将延长至半年。
但相较于服务器市场的火热,消费级CPU这边就非常惨淡了。今年上半年,AMD消费级CPU出货量同比萎缩20%,其中桌面级CPU更是暴跌24%。既然消费级CPU没人买了,那AMD和英特尔为什么不削减产能让给服务器,顺便也能涨涨价呢?
事实上,A/I两家正是这么干的。以英特尔为例,其2026年产能扩张25%,几乎全部用于服务器CPU。根据市场分析数据来看,留给CPU使用的先进制程产能非常有限,服务器市场产能每增加1%,消费级就降低1%,两者有很强的关联性。既然消费级产能缩减,CPU还照理来说该涨价了吧?这就到了第2个原因。
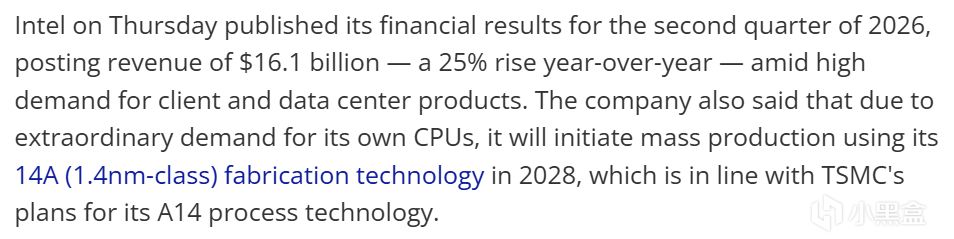
英特尔甚至放狠话每年增产25%
【原因2:竞争与库存双重压力】
不同于GPU市场老黄的一家独大,CPU市场的竞争可以说是极为残酷。几年前,苏博士通过ZEN架构一举逆转了与英特尔的战争,但和我们玩家群体的感知不同,把视野放大到整个CPU界,苏博士的优势并没有那么显著。
我们这里只说消费级产品。和此前英特尔的垄断级优势不同,即便是AMD凭借其游戏性能优势实现了对竞争对手的反超,但在市场份额方面双方仍旧是平分秋色。2025年,中国OEM市场上AMD出货量占比43.7%,DIY份额也不过49%而已,并非有什么全面压制之势,换谁来也不愿意把来之不易的市场份额拱手让给对手。
CPU市场还有个逻辑惯性——价格“只降不升”。在PC数十年的发展中,OEM以及现在的云厂商们的话语权远比他们在GPU市场中高得多,议价能力也很强,无论是英特尔还是AMD都很难毫无顾忌地涨价。当然,我也不是说两家为了市场份额就要硬抗晶圆成本提升(在原因3中会讲),只不过无法做到像英伟达那样的漫天要价。
同时,A/I两家还面临了相当大的库存压力。随着消费级CPU换代速度减缓,为了维持市场活跃,AMD与英特尔都推出了基于老架构的“半代升级”型号。英特尔好歹还有规格变化,但AMD这边就相当摆烂了,今年推出的新款CPU大多都仅有频率提升。在新款推出后,旧款CPU就面临着去库存压力,甚至早在今年2月就已经出现了265K打对折出售的情况,可以说相比于供给端的缩减,需求侧的萎靡才更是CPU涨价最大的阻力。
【原因2.5:边角料理论】
这边要插入一个短章。在搜索资料的过程中有一位不愿透露姓名的网友提出了一个非常小众的理论——“边角料理论”,即消费级CPU都是服务器CPU的残片,服务器CPU造的越多,留给消费级的CPU的余料也就越多。乍一听像是张口就来的胡扯,但却不是完全没有道理。
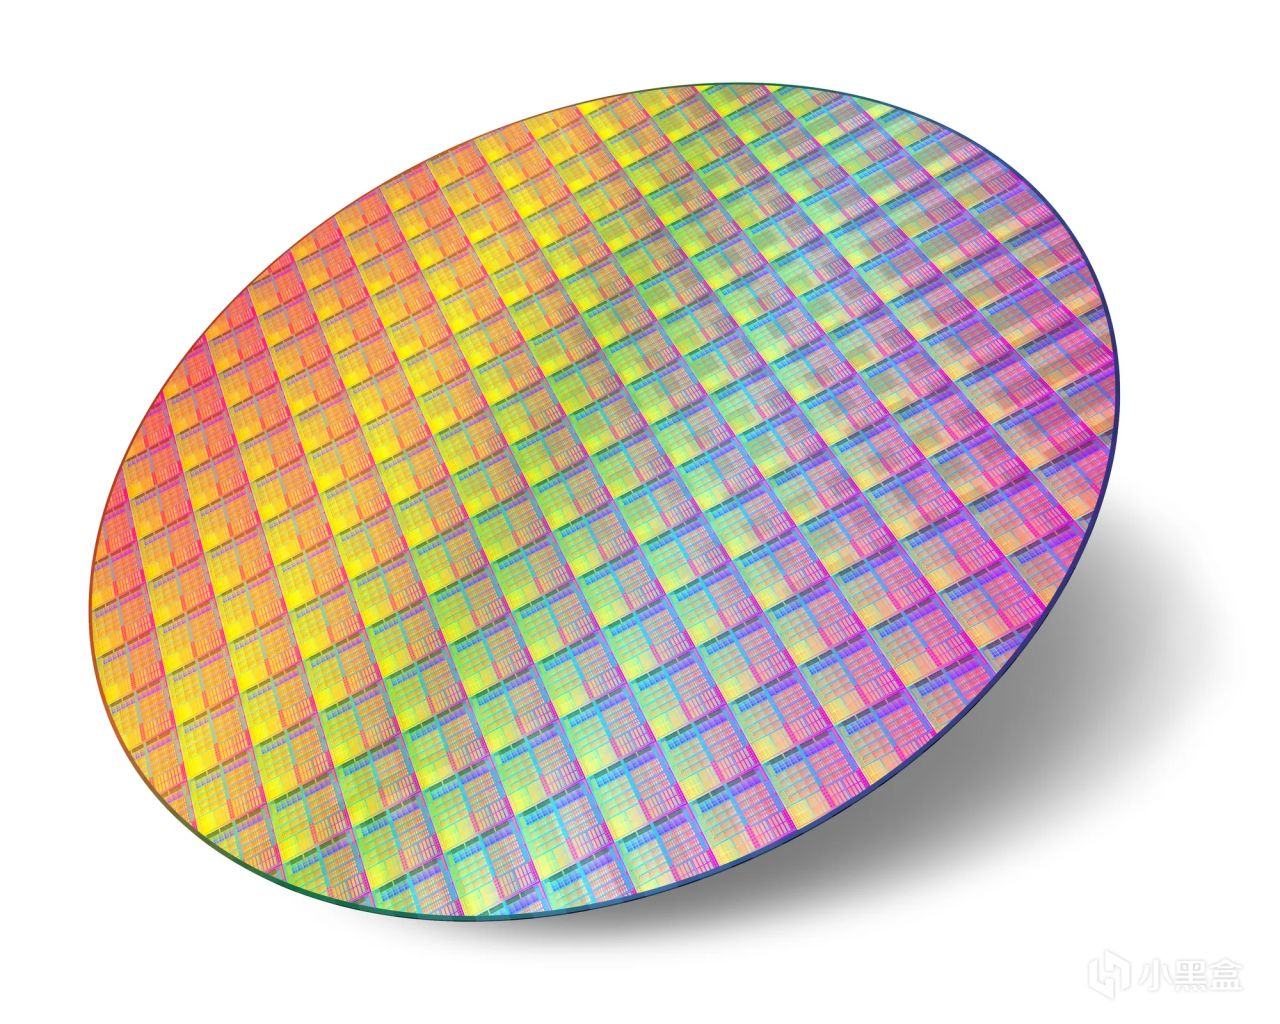
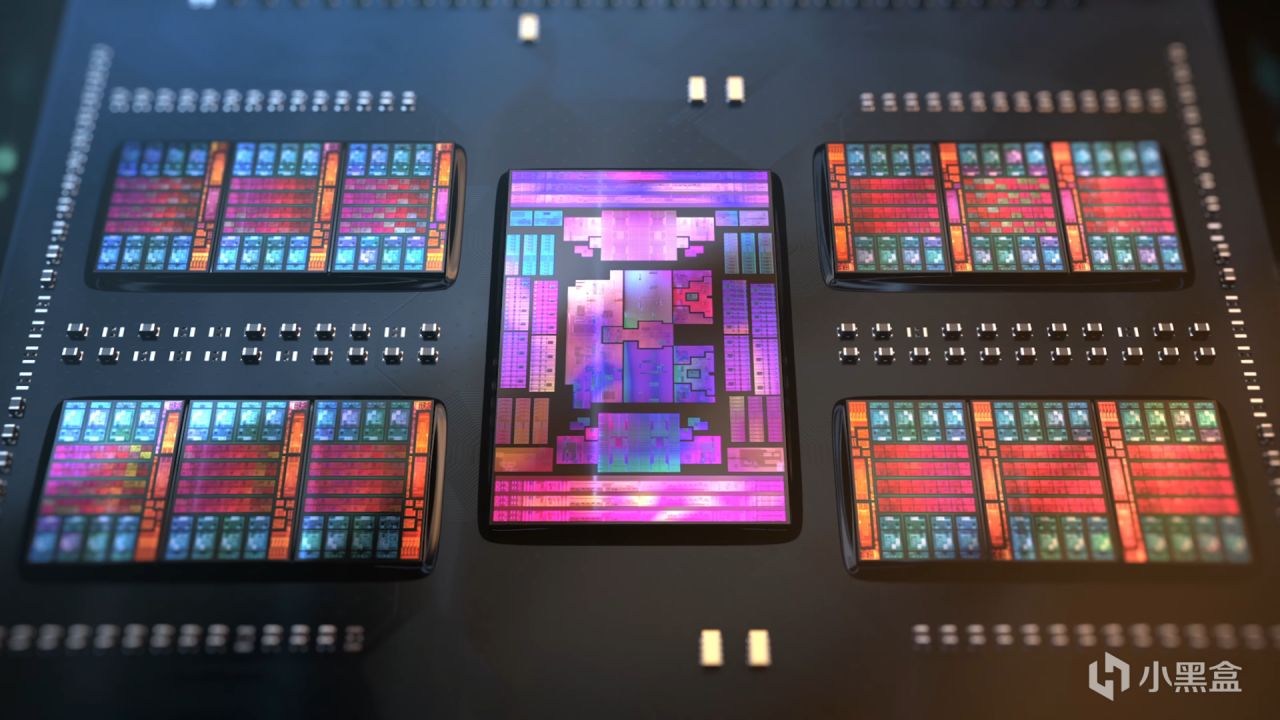
众所周知,一片晶圆上中心区域的芯片质量最好,而边缘区域的芯片就容易因工艺偏差而产生缺陷。厂商当然不会把边缘的这些芯片扔掉,而是将仍能工作的芯片降级,屏蔽掉有缺陷的核心或降频,再作为低端型号出售。拿AMD的Ryzen举例,其裸片CCD确实与其EPYC服务器芯片同源,这就与“边角料理论”不谋而合。
但即便不是服务器晶圆的余料,近几年被重复利用的概率也在提高。今年早些时候,为了补充消费级产能缺口,英特尔就做出过将此前通常会被报废或低良率的CPU降级拿出来卖的行为。
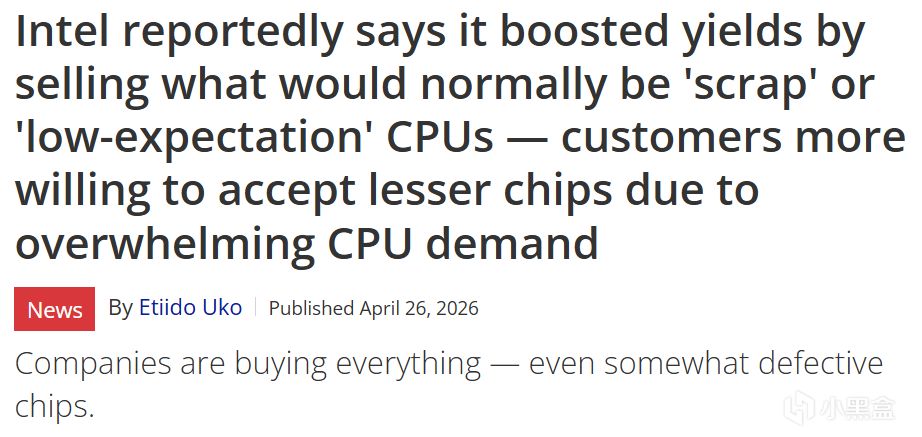
大公司现在啥都会买——即便是不良芯片
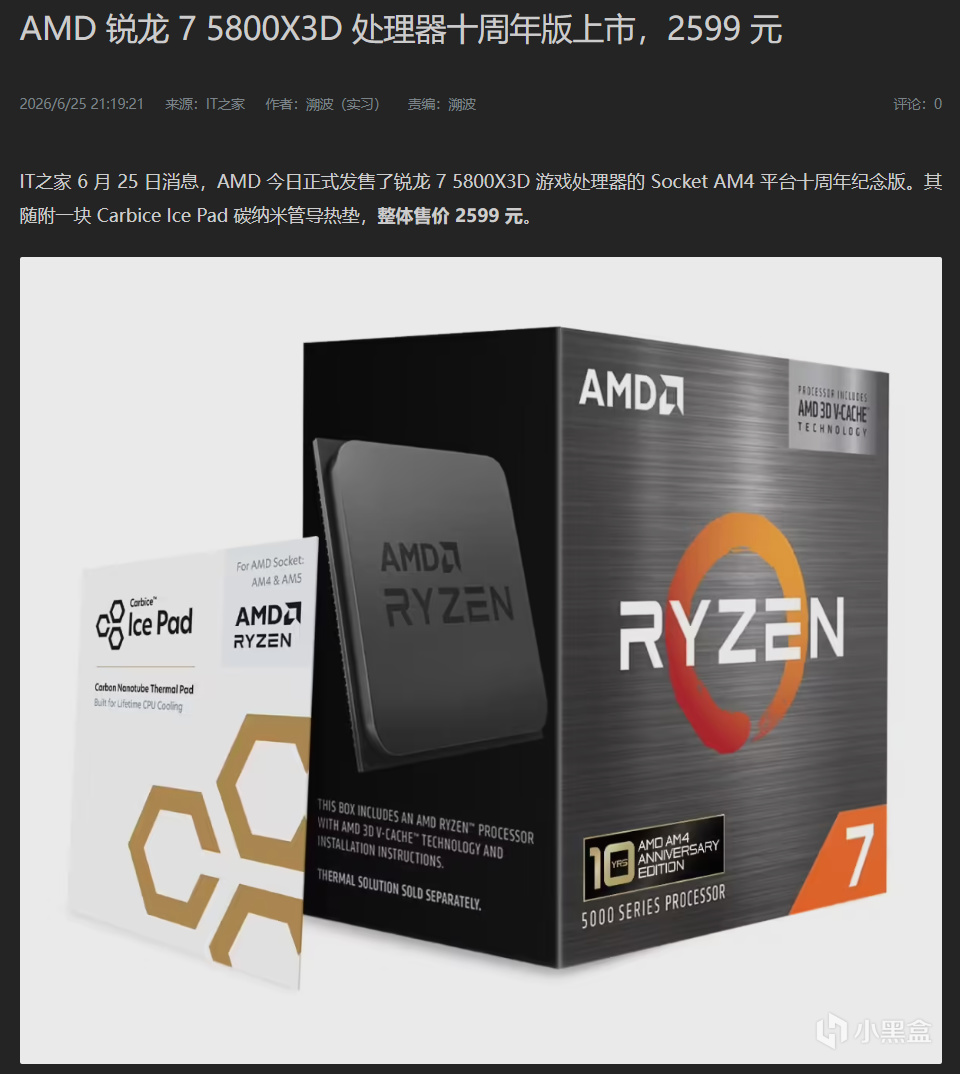
虽然AMD方面没有照搬效仿,但它的对策也一样离谱——AMD的策略是,既然先进产能要让给服务器,那不如把使用老旧工艺的老CPU拉出来再做一批,这就有了5600F,甚至是5800X3D所谓十周年纪念版这种老将重出江湖的抽象场面。这些非主流的CPU共同弥补了消费级市场的缺口,也一定程度上压制了涨价的幅度。
可能有人要问了,说涨价说了半天,到现在也没说CPU为什么降价啊?别着急,这不马上就要讲了嘛。
【原因3:反直觉涨价】
拿现在游戏圈最受欢迎的9800X3D举例,在上市之初,这颗被誉为游戏神U的处理器一U难求,盒装现货价格甚至一度被炒到了4300元左右。但在此后的一年里,这颗U的价格逐步从3K以上的价位降到了2600元左右的价格,散片的价格甚至2300多元就可以买到,这还不算促销时那些2100,2200的价格。
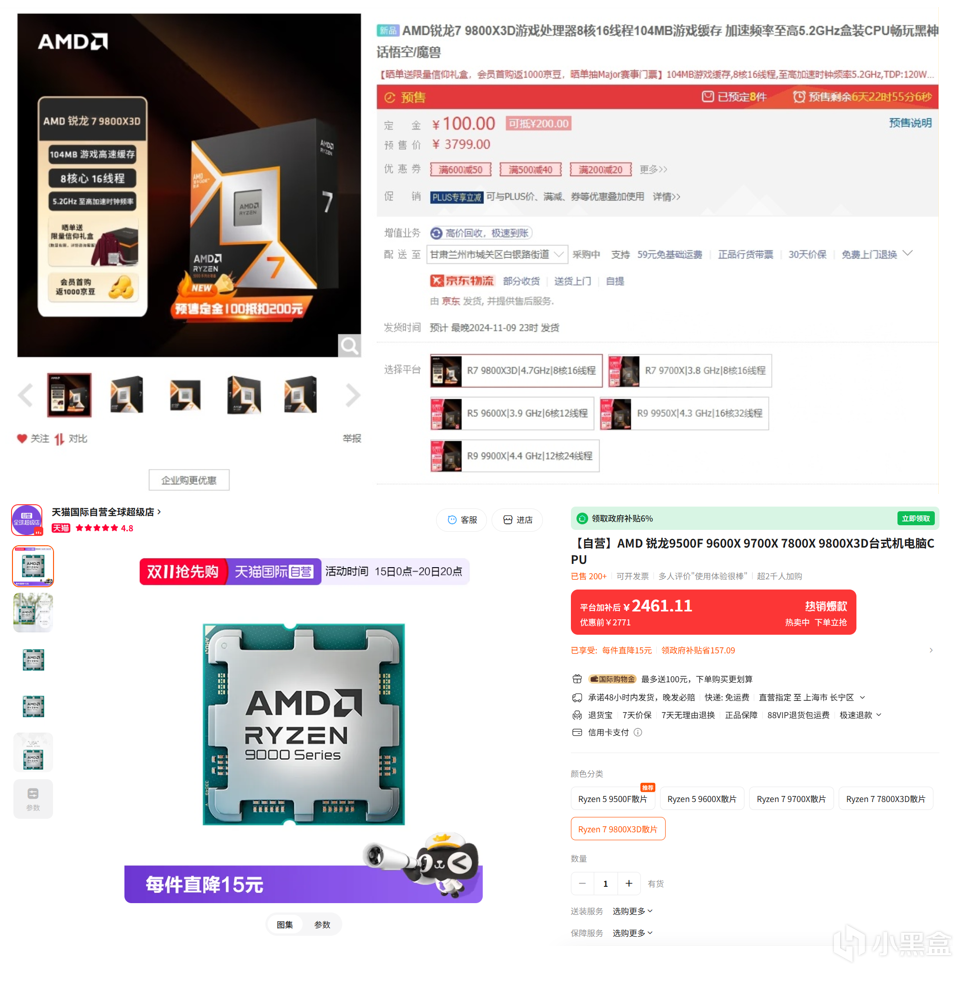
jd首发价对比现在日常价
但如果我说这些CPU降价的原因是之前定价定的太高了呢?9800X3D的MSRP高达3699(国内没有标准MSRP,这边仅以京东首发价为参考),但根据香港Nextron 25年的报价来看,其B2B拿货价仅360刀,按25年平均汇率7.2左右来算不过2600元,这还包含了经销商的运营成本和利润,实际反推AMD出货价可能只有300刀左右。
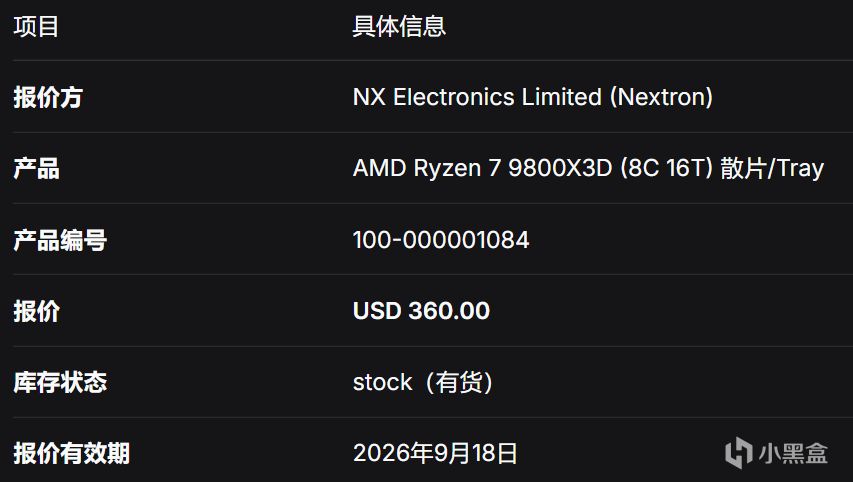
如此高的利润空间就使得经销商具有非常高的价格调节韧性,在一年的涨价潮中,来自厂商的每一次压力都以零售商的利润为代价被稀释了。不过,坏消息是,随着目前的市场价逐步逼近零售商的成本线,CPU的价格可能再也无法维持在如今的低位水平。
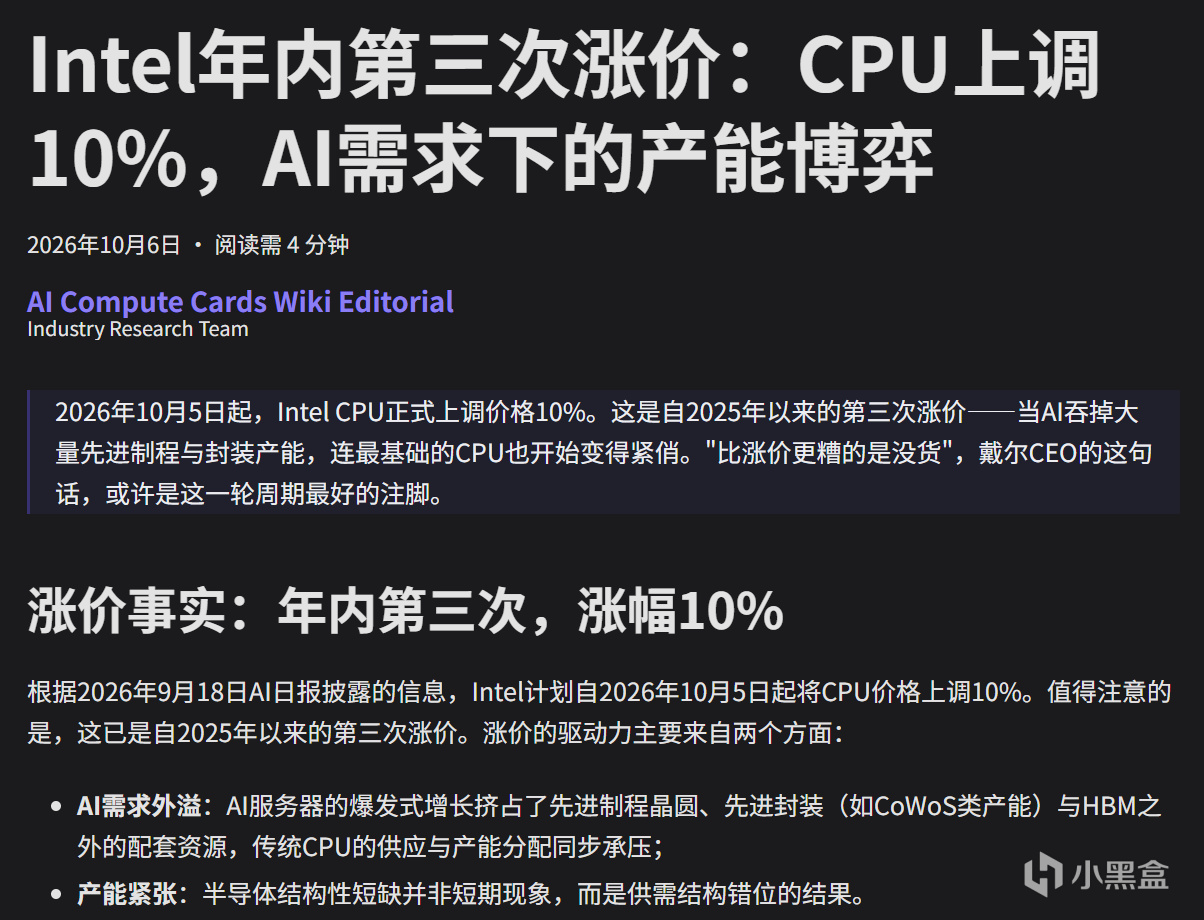
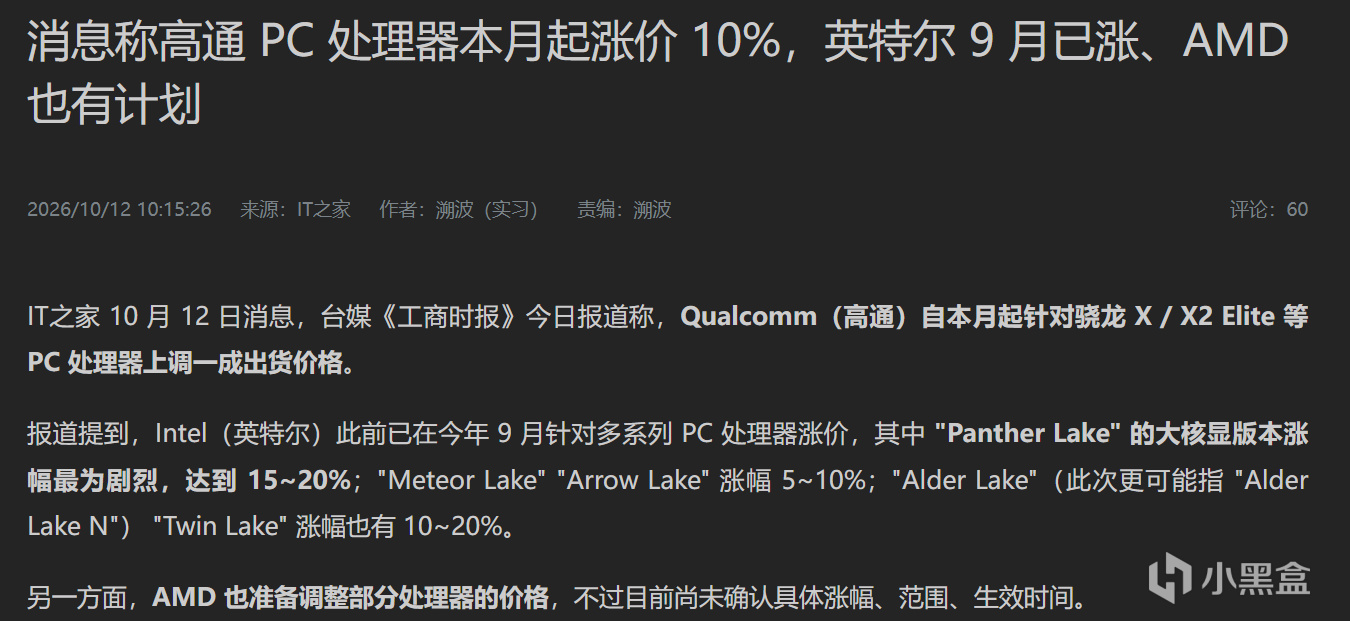
早在2025年底时,英特尔就已宣布,26年全年将至少调价3次。上半年的第一轮调价将消费级CPU价格整体上调了5%–10%,7月时又再次调涨了15%,不久前的第三次调价Meteor Lake与Arrow Lake涨幅5%–10%,高端的Panther Lake涨幅甚至高达15%–20%(这也是猪王在一次直播中吐槽的点)。AMD方面虽然到现在仍保持克制,但不久前已有消息称其已经通知了合作伙伴,将在今年的Q4将所有CPU统一调涨10%。
【尾声:廉价CPU很快将成为历史】
火上浇油的是,已经完成了25年底计划的3次调价的英特尔可能年内还会继续调涨售价。根据Digitimes报道,英特尔可能在本月再次调高CPU售价10%,叠加AMD Q4的涨价计划,恐怕过不了多久,CPU也会赴内存与GPU的后尘,成为压死DIY圈子的最后一根稻草。
那么有人可能还会问,那等年底或是明年CES AMD ZEN6发布后,ZEN5的CPU是否会降价呢?我的答案是否定的,能不涨就已经谢天谢地了,况且——涨价的大火已经烧到脚边了,你还在问明天会不会凉快一些,在当下市场还能抱有这样天真想法的,我也没什么好说的了。
(完)
更多游戏资讯请关注:电玩帮游戏资讯专区
电玩帮图文攻略 www.vgover.com