IDC 在 10 月 14 日發佈 2026 年第三季度初步數據。
全球智能手機出貨量 2.553 億部,同比下降 22.0%,是有記錄以來最大的單季降幅。
IDC · 2026 年 Q3 全球智能手機(初步數據)
出貨量 2.553 億部,同比 -22.0%,創紀錄最大降幅
存儲芯片成本同比上漲約 350%,且仍在攀升
三星 22.6% / 蘋果 22.4%(去年同期 18.7% / 18.2%)
IDC 預計 2027 年增長仍受限,市場至少 2028 年才恢復
這輪下滑的源頭在上游,是存儲芯片漲價。
按常規,需求下滑會帶來降價;這一輪相反,成本上漲正在推高零售價。
跌得最狠的是中國品牌
22% 是行業平均,各家的差距很大。
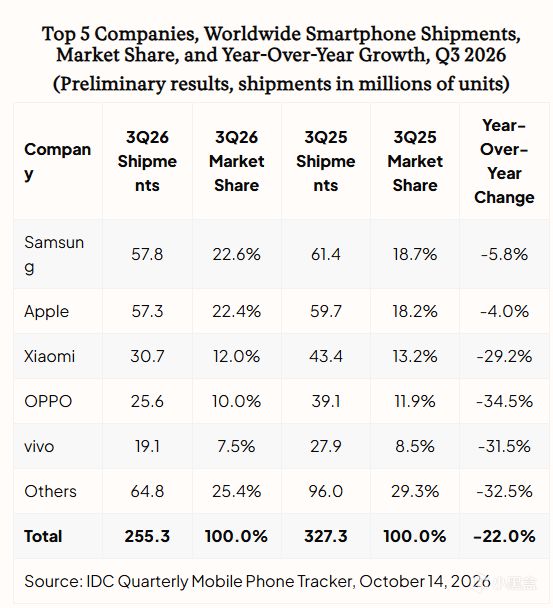
三星出貨 5780 萬臺,同比下降 5.8%;蘋果 5730 萬臺,下降 4.0%。
三家中國品牌的跌幅接近或超過三成。
小米 -29.2%,OPPO -34.5%,vivo -31.5%。
小米和 OPPO 的跌幅約爲三星的五到六倍。
⬇IDC 全球前五廠商出貨與份額(2026 年 Q3 初步數據):三星、蘋果跌個位數,小米、OPPO、vivo 均跌三成上下(圖源:IDC,2026 年 10 月 14 日)
據 IT之家 援引彭博社報道,小米、OPPO 等中國頭部品牌受到的衝擊最嚴重。
廠商的應對方式有三種:上調售價、縮減硬件配置、砍掉入門機型。
漲的是存儲芯片
IDC 全球設備研究高級研究總監 Nabila Popal 表示,此前擔憂的急劇下滑已成爲現實。
她還提到,「最糟糕的時期還沒有到來」。
AI 熱潮推高了存儲芯片的產能需求和價格,成本較去年上漲約 350%。
⬇IDC 官網報告頁:Q3 2026 全球智能手機出貨量創紀錄下滑 22%,由存儲成本推動(圖源:IDC)
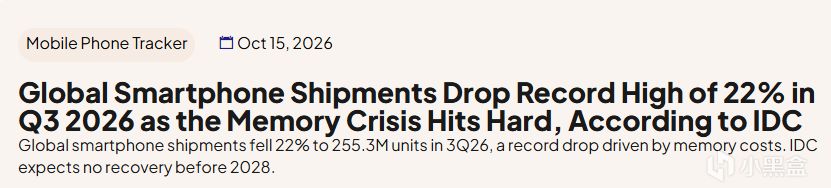
存儲芯片的環比漲幅已經放緩,但其他關鍵零部件的成本仍處高位。
顯示研究機構 UBI Research 的數據更直觀。
2026 年下半年,存儲器成本約佔整機的 40%,是屏幕的約 6 倍。
成本壓力已經傳導到其他部件。
一些中國廠商在部分高端機型上從 LTPO OLED 回退到 LTPS OLED。
中端機型的芯片平臺和攝像規格也普遍出現降級。
壓力正在向消費者轉移
IDC 全球設備副總裁 Francisco Jeronimo 表示,壓力正從廠商向消費者轉移。
具體表現是,廠商把上漲的成本寫進零售價,消費者則選擇延長現有設備的使用時間。
Jeronimo 用「全部衝擊」來形容第三季度的數據。
意思是這些影響已經實際發生,而不是預警。
至少 2028 年纔可能復甦
Omdia 也給出了類似的數字。
它同期的初步估計是同比下降 20%,而第二季度還只有 6%。兩家機構相差 2 個百分點,方向一致。
⬇Omdia 口徑:3Q26 全球智能手機出貨同比 -20%,創 2013 年以來同期最低水平(圖源:Omdia)
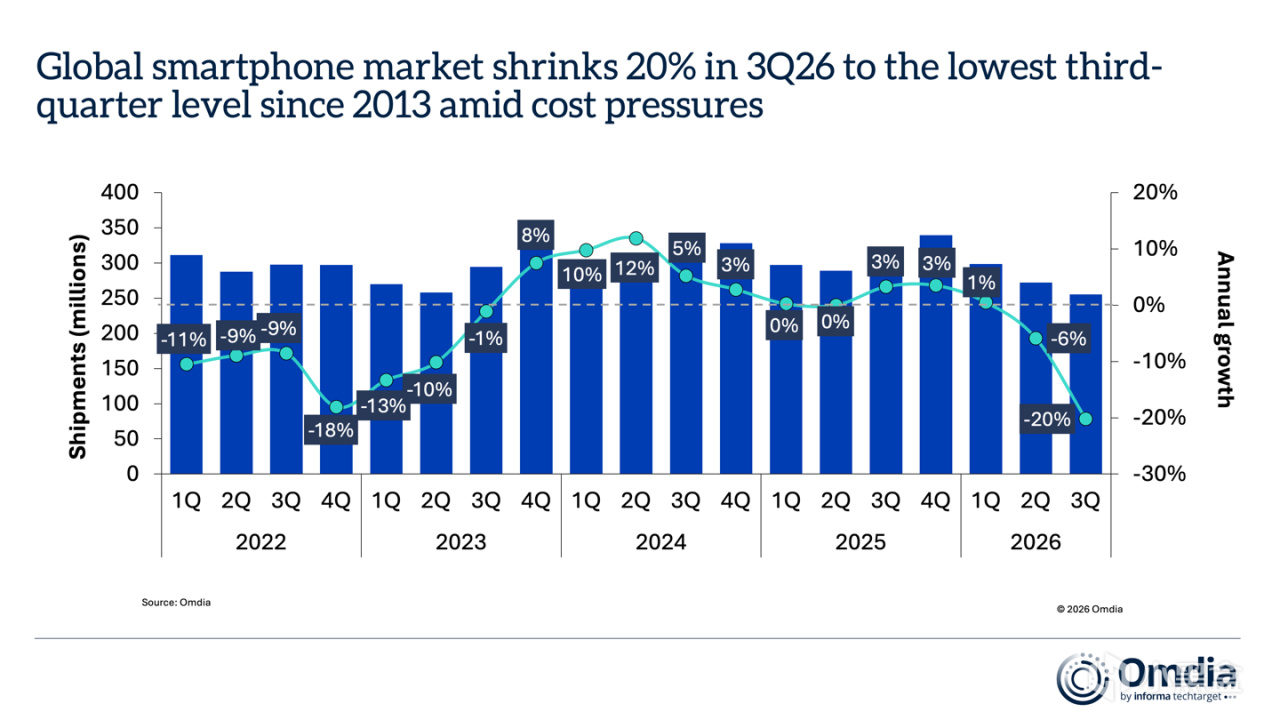
IDC 預計 2027 年市場增長仍會受到限制,至少要到 2028 年纔可能復甦。
IDC 同時提到,越來越多的廠商認爲行業成本結構正在經歷永久性轉變,而不只是週期性波動。
這意味着過去「等一年就便宜」的經驗未必還適用。
頭部廠商的份額在擴大
IDC 認爲,具備規模優勢、供應渠道穩定、高端產品佔比較高的廠商會繼續擴大份額。
這三項正是中小廠商最欠缺的。
Omdia 的數據顯示,三星和蘋果在 3Q26 合計佔全球出貨的 45%。
比去年同期上升 8 個百分點。
⬇Omdia 口徑:三星與蘋果 3Q26 合計佔全球出貨 45%(圖源:Omdia)
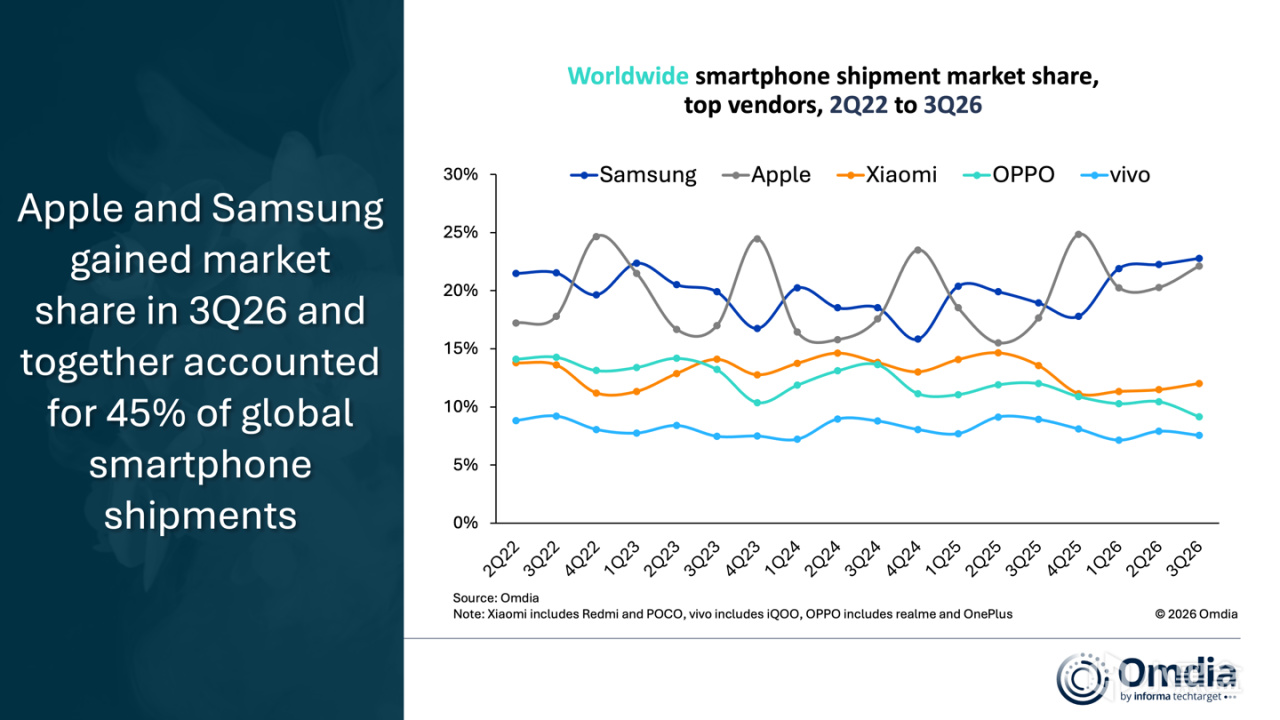
三星本身也是全球最大的存儲芯片廠商之一。
存儲漲價推高了它的上游收入,同時它的手機份額也在擴大。
還有一個變量可能影響價格
部分廠商預期明年零部件供應會更緊張,因此上調了生產計劃。
如果需求持續低迷,這些廠商會在 2027 年面臨庫存積壓。
到那時,降價清庫存會是它們爲數不多的選擇。
這可能帶來一個價格相對便宜的窗口。
咱們要是手上的機器還能正常用,可以先等一等。
但要有心理準備:IDC 預計至少到 2028 年市場纔會復甦。
這段時間裏,手機價格大概率不會明顯下降。
機器已經影響使用的話,就不必爲了等降價繼續將就。
更多遊戲資訊請關註:電玩幫遊戲資訊專區
電玩幫圖文攻略 www.vgover.com