IDC 在 10 月 14 日发布 2026 年第三季度初步数据。
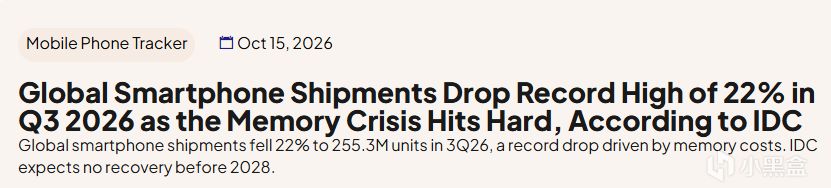
全球智能手机出货量 2.553 亿部,同比下降 22.0%,是有记录以来最大的单季降幅。
IDC · 2026 年 Q3 全球智能手机(初步数据)
出货量 2.553 亿部,同比 -22.0%,创纪录最大降幅
存储芯片成本同比上涨约 350%,且仍在攀升
三星 22.6% / 苹果 22.4%(去年同期 18.7% / 18.2%)
IDC 预计 2027 年增长仍受限,市场至少 2028 年才恢复
这轮下滑的源头在上游,是存储芯片涨价。
按常规,需求下滑会带来降价;这一轮相反,成本上涨正在推高零售价。
跌得最狠的是中国品牌
22% 是行业平均,各家的差距很大。
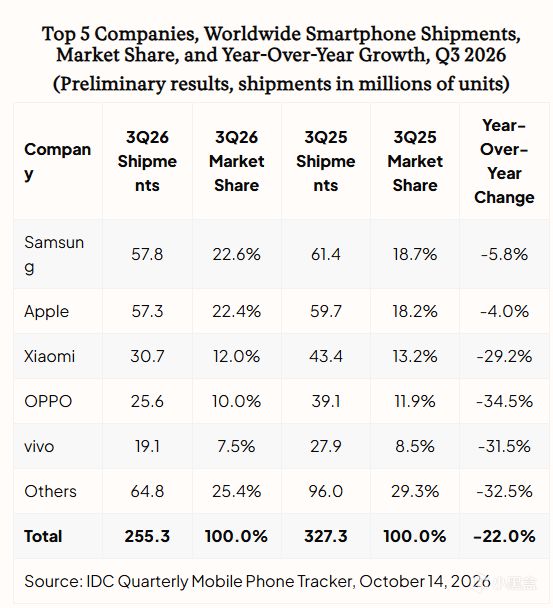
三星出货 5780 万台,同比下降 5.8%;苹果 5730 万台,下降 4.0%。
三家中国品牌的跌幅接近或超过三成。
小米 -29.2%,OPPO -34.5%,vivo -31.5%。
小米和 OPPO 的跌幅约为三星的五到六倍。
⬇IDC 全球前五厂商出货与份额(2026 年 Q3 初步数据):三星、苹果跌个位数,小米、OPPO、vivo 均跌三成上下(图源:IDC,2026 年 10 月 14 日)
据 IT之家 援引彭博社报道,小米、OPPO 等中国头部品牌受到的冲击最严重。
厂商的应对方式有三种:上调售价、缩减硬件配置、砍掉入门机型。
涨的是存储芯片
IDC 全球设备研究高级研究总监 Nabila Popal 表示,此前担忧的急剧下滑已成为现实。
她还提到,「最糟糕的时期还没有到来」。
AI 热潮推高了存储芯片的产能需求和价格,成本较去年上涨约 350%。
⬇IDC 官网报告页:Q3 2026 全球智能手机出货量创纪录下滑 22%,由存储成本推动(图源:IDC)
存储芯片的环比涨幅已经放缓,但其他关键零部件的成本仍处高位。
显示研究机构 UBI Research 的数据更直观。
2026 年下半年,存储器成本约占整机的 40%,是屏幕的约 6 倍。
成本压力已经传导到其他部件。
一些中国厂商在部分高端机型上从 LTPO OLED 回退到 LTPS OLED。
中端机型的芯片平台和摄像规格也普遍出现降级。
压力正在向消费者转移
IDC 全球设备副总裁 Francisco Jeronimo 表示,压力正从厂商向消费者转移。
具体表现是,厂商把上涨的成本写进零售价,消费者则选择延长现有设备的使用时间。
Jeronimo 用「全部冲击」来形容第三季度的数据。
意思是这些影响已经实际发生,而不是预警。
至少 2028 年才可能复苏
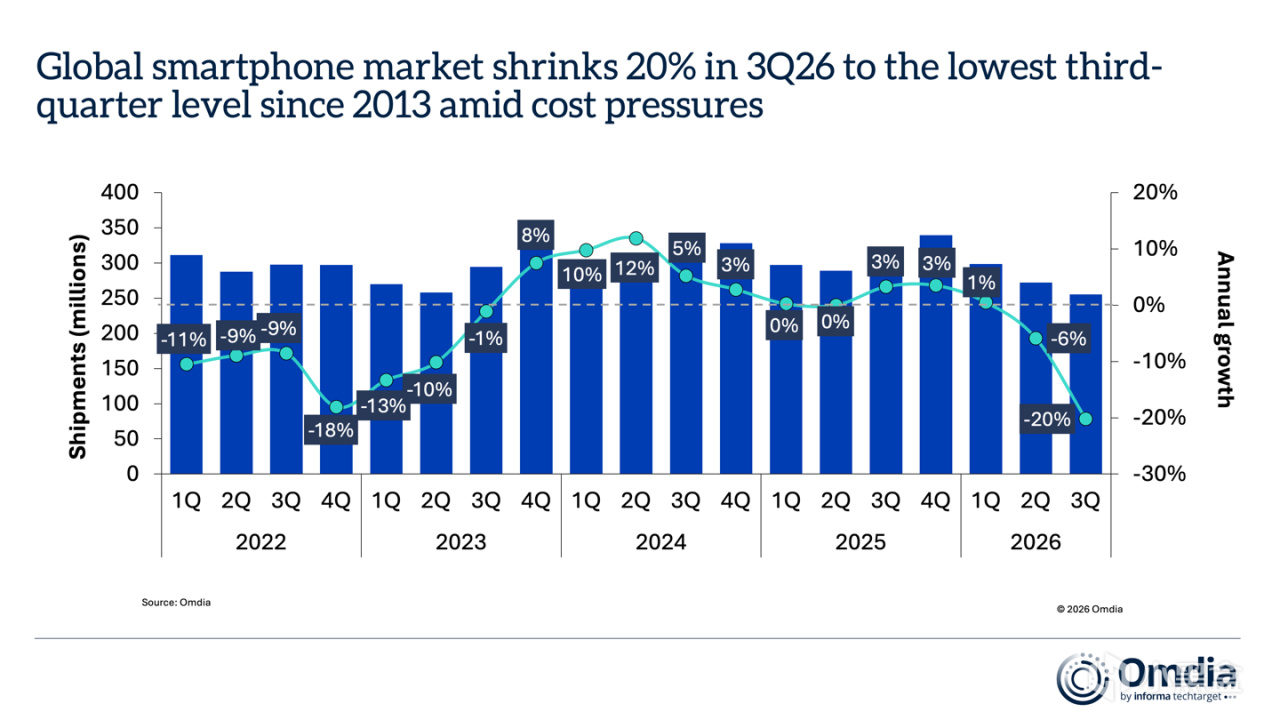
Omdia 也给出了类似的数字。
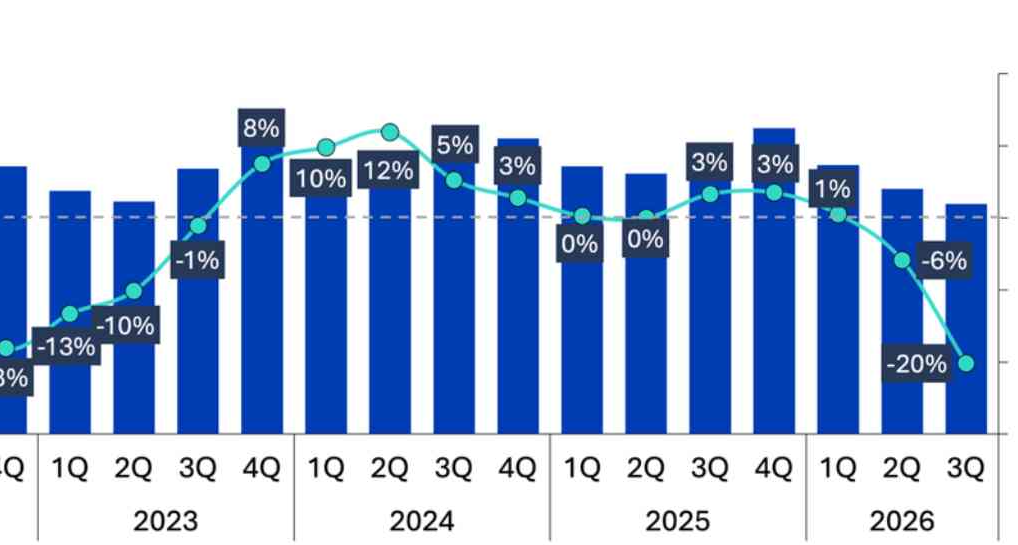
它同期的初步估计是同比下降 20%,而第二季度还只有 6%。两家机构相差 2 个百分点,方向一致。
⬇Omdia 口径:3Q26 全球智能手机出货同比 -20%,创 2013 年以来同期最低水平(图源:Omdia)
IDC 预计 2027 年市场增长仍会受到限制,至少要到 2028 年才可能复苏。
IDC 同时提到,越来越多的厂商认为行业成本结构正在经历永久性转变,而不只是周期性波动。
这意味着过去「等一年就便宜」的经验未必还适用。
头部厂商的份额在扩大
IDC 认为,具备规模优势、供应渠道稳定、高端产品占比较高的厂商会继续扩大份额。
这三项正是中小厂商最欠缺的。
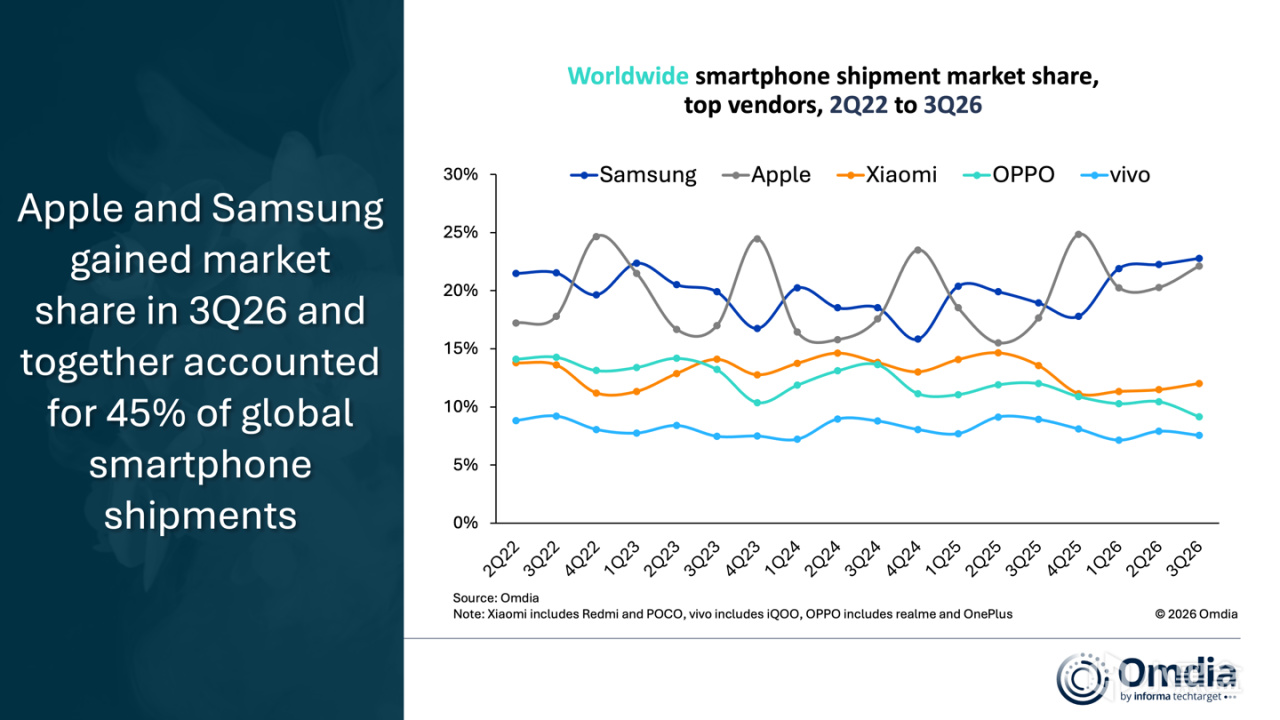
Omdia 的数据显示,三星和苹果在 3Q26 合计占全球出货的 45%。
比去年同期上升 8 个百分点。
⬇Omdia 口径:三星与苹果 3Q26 合计占全球出货 45%(图源:Omdia)
三星本身也是全球最大的存储芯片厂商之一。
存储涨价推高了它的上游收入,同时它的手机份额也在扩大。
还有一个变量可能影响价格
部分厂商预期明年零部件供应会更紧张,因此上调了生产计划。
如果需求持续低迷,这些厂商会在 2027 年面临库存积压。
到那时,降价清库存会是它们为数不多的选择。
这可能带来一个价格相对便宜的窗口。
咱们要是手上的机器还能正常用,可以先等一等。
但要有心理准备:IDC 预计至少到 2028 年市场才会复苏。
这段时间里,手机价格大概率不会明显下降。
机器已经影响使用的话,就不必为了等降价继续将就。
更多游戏资讯请关注:电玩帮游戏资讯专区
电玩帮图文攻略 www.vgover.com