本文3413字,閱讀時長約4分鐘
你是不是有這麼一個觀點:在國內,做手遊是最容易的,最賺錢的,只要把648掛在充值檔位上,就會有韭菜不斷上鉤,就算省喫儉用也要來上一發648。
那我們今天不妨來玩一個遊戲,一個角色扮演遊戲。
你扮演一名遊戲開發者,你的任務,是要開發出一款現象級,或者說,有些知名度的手遊。
一.大廠的第一buff:近乎無限的資源
雖然初來乍到,但是你深知,一個遊戲的靈魂在於玩法,而試驗一個玩法最好的方法,就是測試,甚至是公測上線。
但是,測試,修改,調校,優化,哪一項都需要不少的錢和用戶來支撐和驗證。
這時,你抬頭看了一圈頭頂發現,騰訊、網易、米哈遊等等的這些大廠,早已掌握了絕對大的流量和極高的用戶忠誠度,完全足夠他們去試驗新品。
根據騰訊 2026 年中期財報,公司上半年本土遊戲收入 927 億元,這筆錢可以說是上百家小廠的一輩子。
但大廠真正可怕的地方不僅僅是錢多,而是因爲錢多,所以它允許新品失敗、也允許新品慢慢來。
以洲爲例,根據騰訊公佈的數據,《三角洲行動》2024年9月上線,首月註冊用戶約500萬。
這個數字放在小廠就算開香檳級別了,但在騰訊龐大的產品序列裏,這個數字僅僅叫“挺不錯但不算很好”,換句話說就是不達預期。
但騰訊並沒有放棄洲,而是選擇花錢養着,前幾個月,洲的日活一直沒啥起色,但很快,靜養的好處體現出來了。
不久,洲的日活就在2025年4月漲到1200萬,隨後竄到7月的2000萬、9月一週年的3000萬,到2026年3月達到5000萬,並在騰訊 2026 年第一季度財報裏被正式列入“長青遊戲”序列。
而靜養的那段窗口期,琳琅天上在忙着移動端操作、降低入門門檻、加入地圖、上主機、鋪海外,以及在重慶辦一場讓上千家本地商戶給持票玩家打折的週年慶。
如果換成中小團隊,那洲就是唯一的希望,一旦首月註冊不達標,就該開會討論是否要“止損”了,或者運營一段時間後選擇“艱難的決定”。
再比如騰訊的《王者榮耀:世界》,比洲還典型。
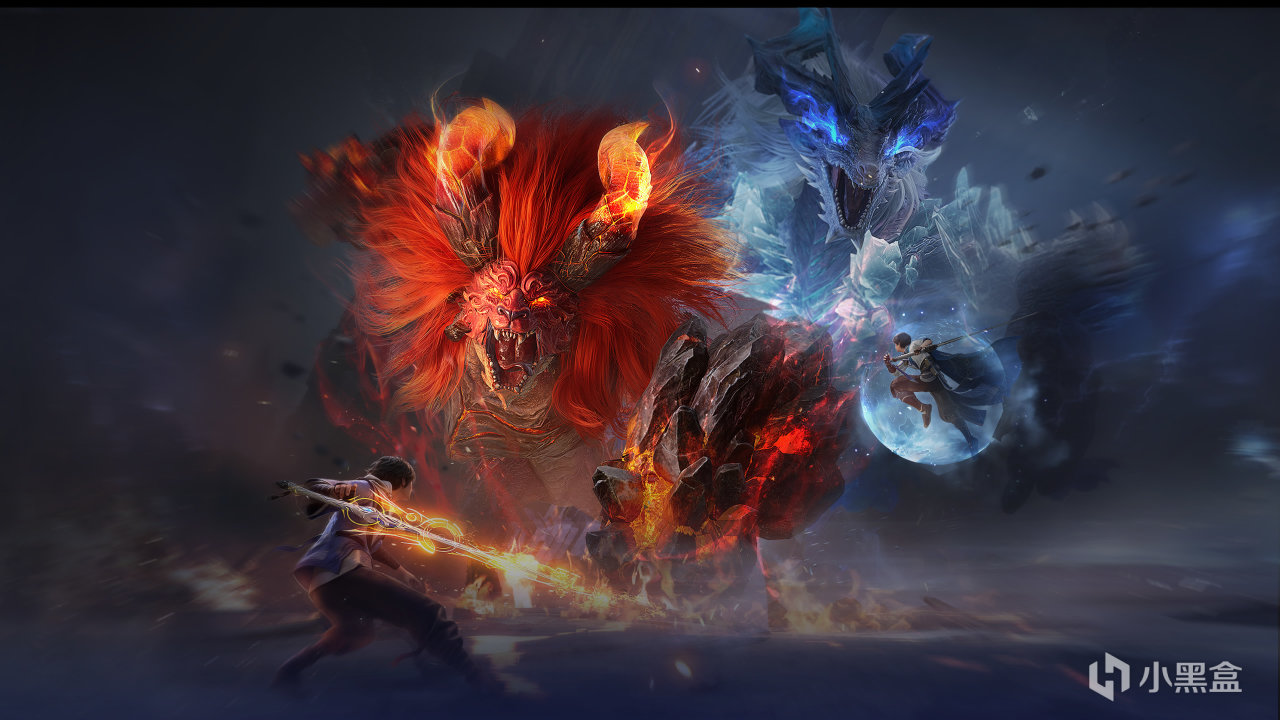
按照網上給的說法,王世傑花了40億人民幣,這極高的開發成本,加上開服節奏不斷、S2無限延期(現在開了測試服,成稿時S2還沒動靜)。
要換成小廠,當這40億和項目失敗降臨時,那真就是天塌了,結果好一點和平解散,差的就天台雅座一位。
但騰訊就是有錢,40億放到騰訊身上甚至連灑灑水都算不上。
畢竟王者IP流量足夠大,遊戲也有不少玩家在玩,可以暫時養着,觀望一下游戲後續。
二.大廠第二buff——近乎密不透風的玩法城牆。
說完了資源,我們退一萬步,好,你現在有了錢,準備做一個不算大的項目,但是,遊戲的核心——玩法是啥呢?
現在國內的手遊,moba和fps被騰訊和完美世界(代理v社)把持着,二次元被米哈遊、庫洛等瓜分、抽象的新品類被網易當試驗田。
也就是說,已經成熟的、被驗證過可行的賽道早就被大廠喫淨,小廠若想要生存,唯有在已經有了的玩法基礎上刪刪減減。
現在以二遊市場爲例。
2017-2020年,《原神》《碧藍航線》《站雙帕彌什》這些二遊先遣隊出來後,像全國的遊戲製作人展示出,那時的二遊市場,就是一個增量市場。
於是,2020年後僅僅6年的時間,市面上湧現出了一大堆二遊,什麼《白夜極光》、《環形旅社》、《非匿名指令》、《宿命迴響》等等,如雨後春筍般湧現。
但是,好日子沒過多久,就迎來了關服熱潮,大量僅運營一兩年的中小體量二遊(上述這些),紛紛趕着關服。
而最終被人記住、還活在市面上的,無非就是原鳴崩壞這些大廠遊戲。
再來看看比二遊還要成熟的MOBA。
第三方監測機構對2026年國內 MOBA 手遊收入份額的統計數據稱,一哥《王者榮耀》佔了87.2%,後來者《英雄聯盟手遊》(這還是沾了LOL端遊的光)佔 11.1%,前兩名合計 98.3%,剩下所有產品一齊分剩下的1.7%。
雖然這個局面好多年都沒變過,但不代表後來者不是沒試過突破這個格局。
根據《小米超神》官方停運公告,這款 2017 年 11 月公測、背後站着小米渠道和預裝的產品,於2021年5月20日停服。
根據騰訊官方公告,自家2015 年上線的《全民超神》也在 2019年10月停運;《自由之戰》公測時間比王者還早,如今早已查無此人,約等於死了。
在幾個月前,沐瞳科技的海歸之作《決勝巔峯》國服版本和海外強行同頻,人氣和海外版本根本就不是一個量級的。
另外,還有網易的《非人學院》、《漫威超級戰爭》也陸續停服,僅剩《決戰!平安京》還在苟活。
不難看出,死的傷的這些都是有渠道、有IP、有資金,甚至有海外背書的選手。
但就是被玩家視爲寶寶巴士的騰訊moba殺的媽都認不出來。
所以,現在手遊的門檻不在能不能做出來,而在於你做出來以後,用戶憑什麼從已經打了上千場、玩了好幾年的賬號裏走出來,願意從零玩你的遊戲。
三.小廠的電車難題——左邊不買量會死,右邊買量又太花錢
經過日日夜夜的思考規劃,你成功拼接出了一個市面上沒有大規模出現的玩法,同時成功拿到了版號,那下一步,該怎麼讓玩家知道你的遊戲呢?
雖然俗話說,“酒香不怕巷子深”,但在廝殺激烈的遊戲圈,這句話並不適用,所以你需要買量,而且大量買量。
畢竟現在手遊更常見的死法,就是連公測都沒走到。
萬物出海報道稱,《索尼克閃電戰》,這款由世嘉與羅威歐聯合開發的卡牌手遊,2025年6月啓動軟啓動測試,在菲律賓、巴西兩個市場持續測了一年多,本來以爲可以全球上線了,結果今年8月24日,等來的確實宣佈關停服務器、正式終止開發的判決。
好好好,原本以爲是蟄伏,沒想到是死緩。
而改判死緩的原因很簡單,量不夠。
根據AppMagic統計,因爲廣告投放量少,導致遊戲在巴西和菲律賓的累計下載量才突破 20 萬次,所以連全球上線的資格都沒拿到就宣告結束。
這就意味着,手遊能否活過測試期,首要條件就是玩家數量,單玩家數量又不會憑空產生,需要買量吸引,繞來繞去,最後還是落到了花錢買量上。
根據 Adjust的獲客成本報告,2025年全球遊戲CPI(遊戲廠商每獲得一次遊戲安裝所花的廣告費用)升至0.56美元、同比上漲30%。
根據 DataEye 研究院的統計,2026 年第二季度全球發佈的 7325 款手遊新品裏,只有 24 款在上線 90 天內做到 100 萬美元收入,成功率約 0.33%,其中 16 款還是 RPG。也就是說,一款新品想被看見,先得在一個 CPI 年漲三成的市場裏掏錢,掏完還有 99.67% 的概率連聲響都算不上。
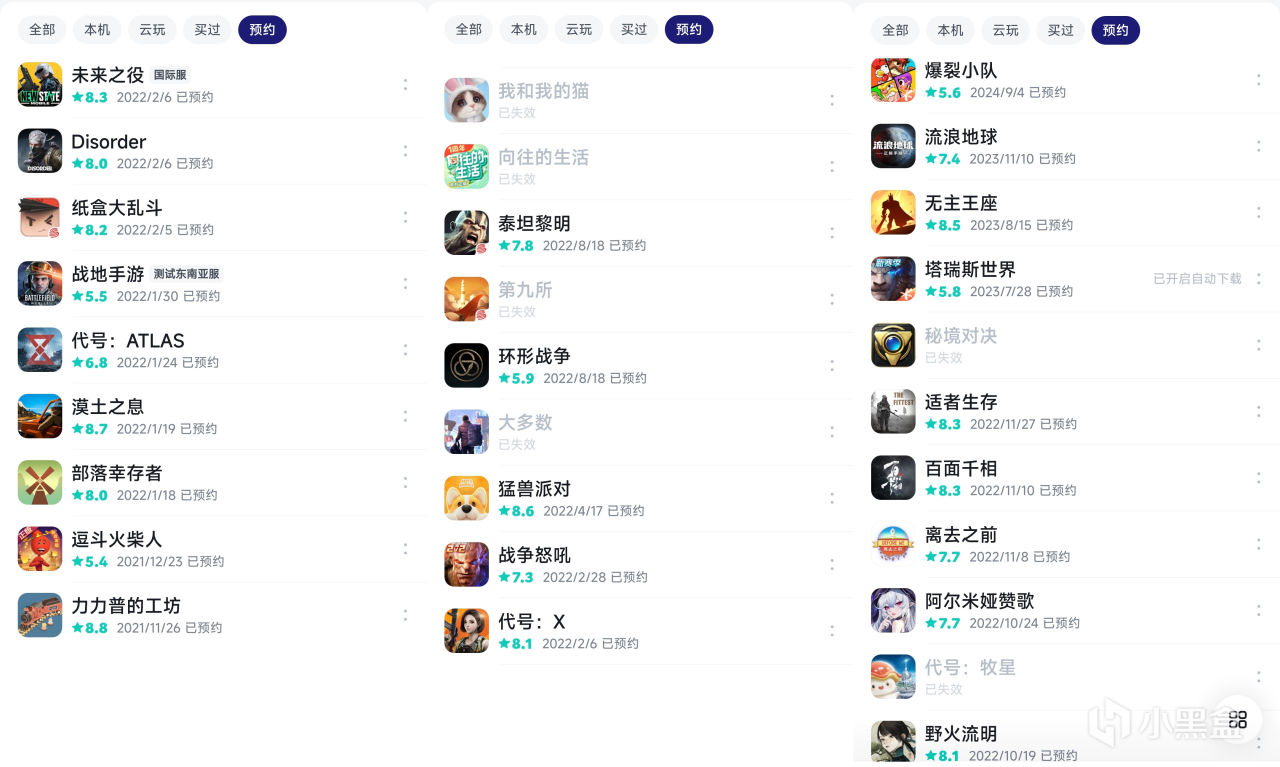
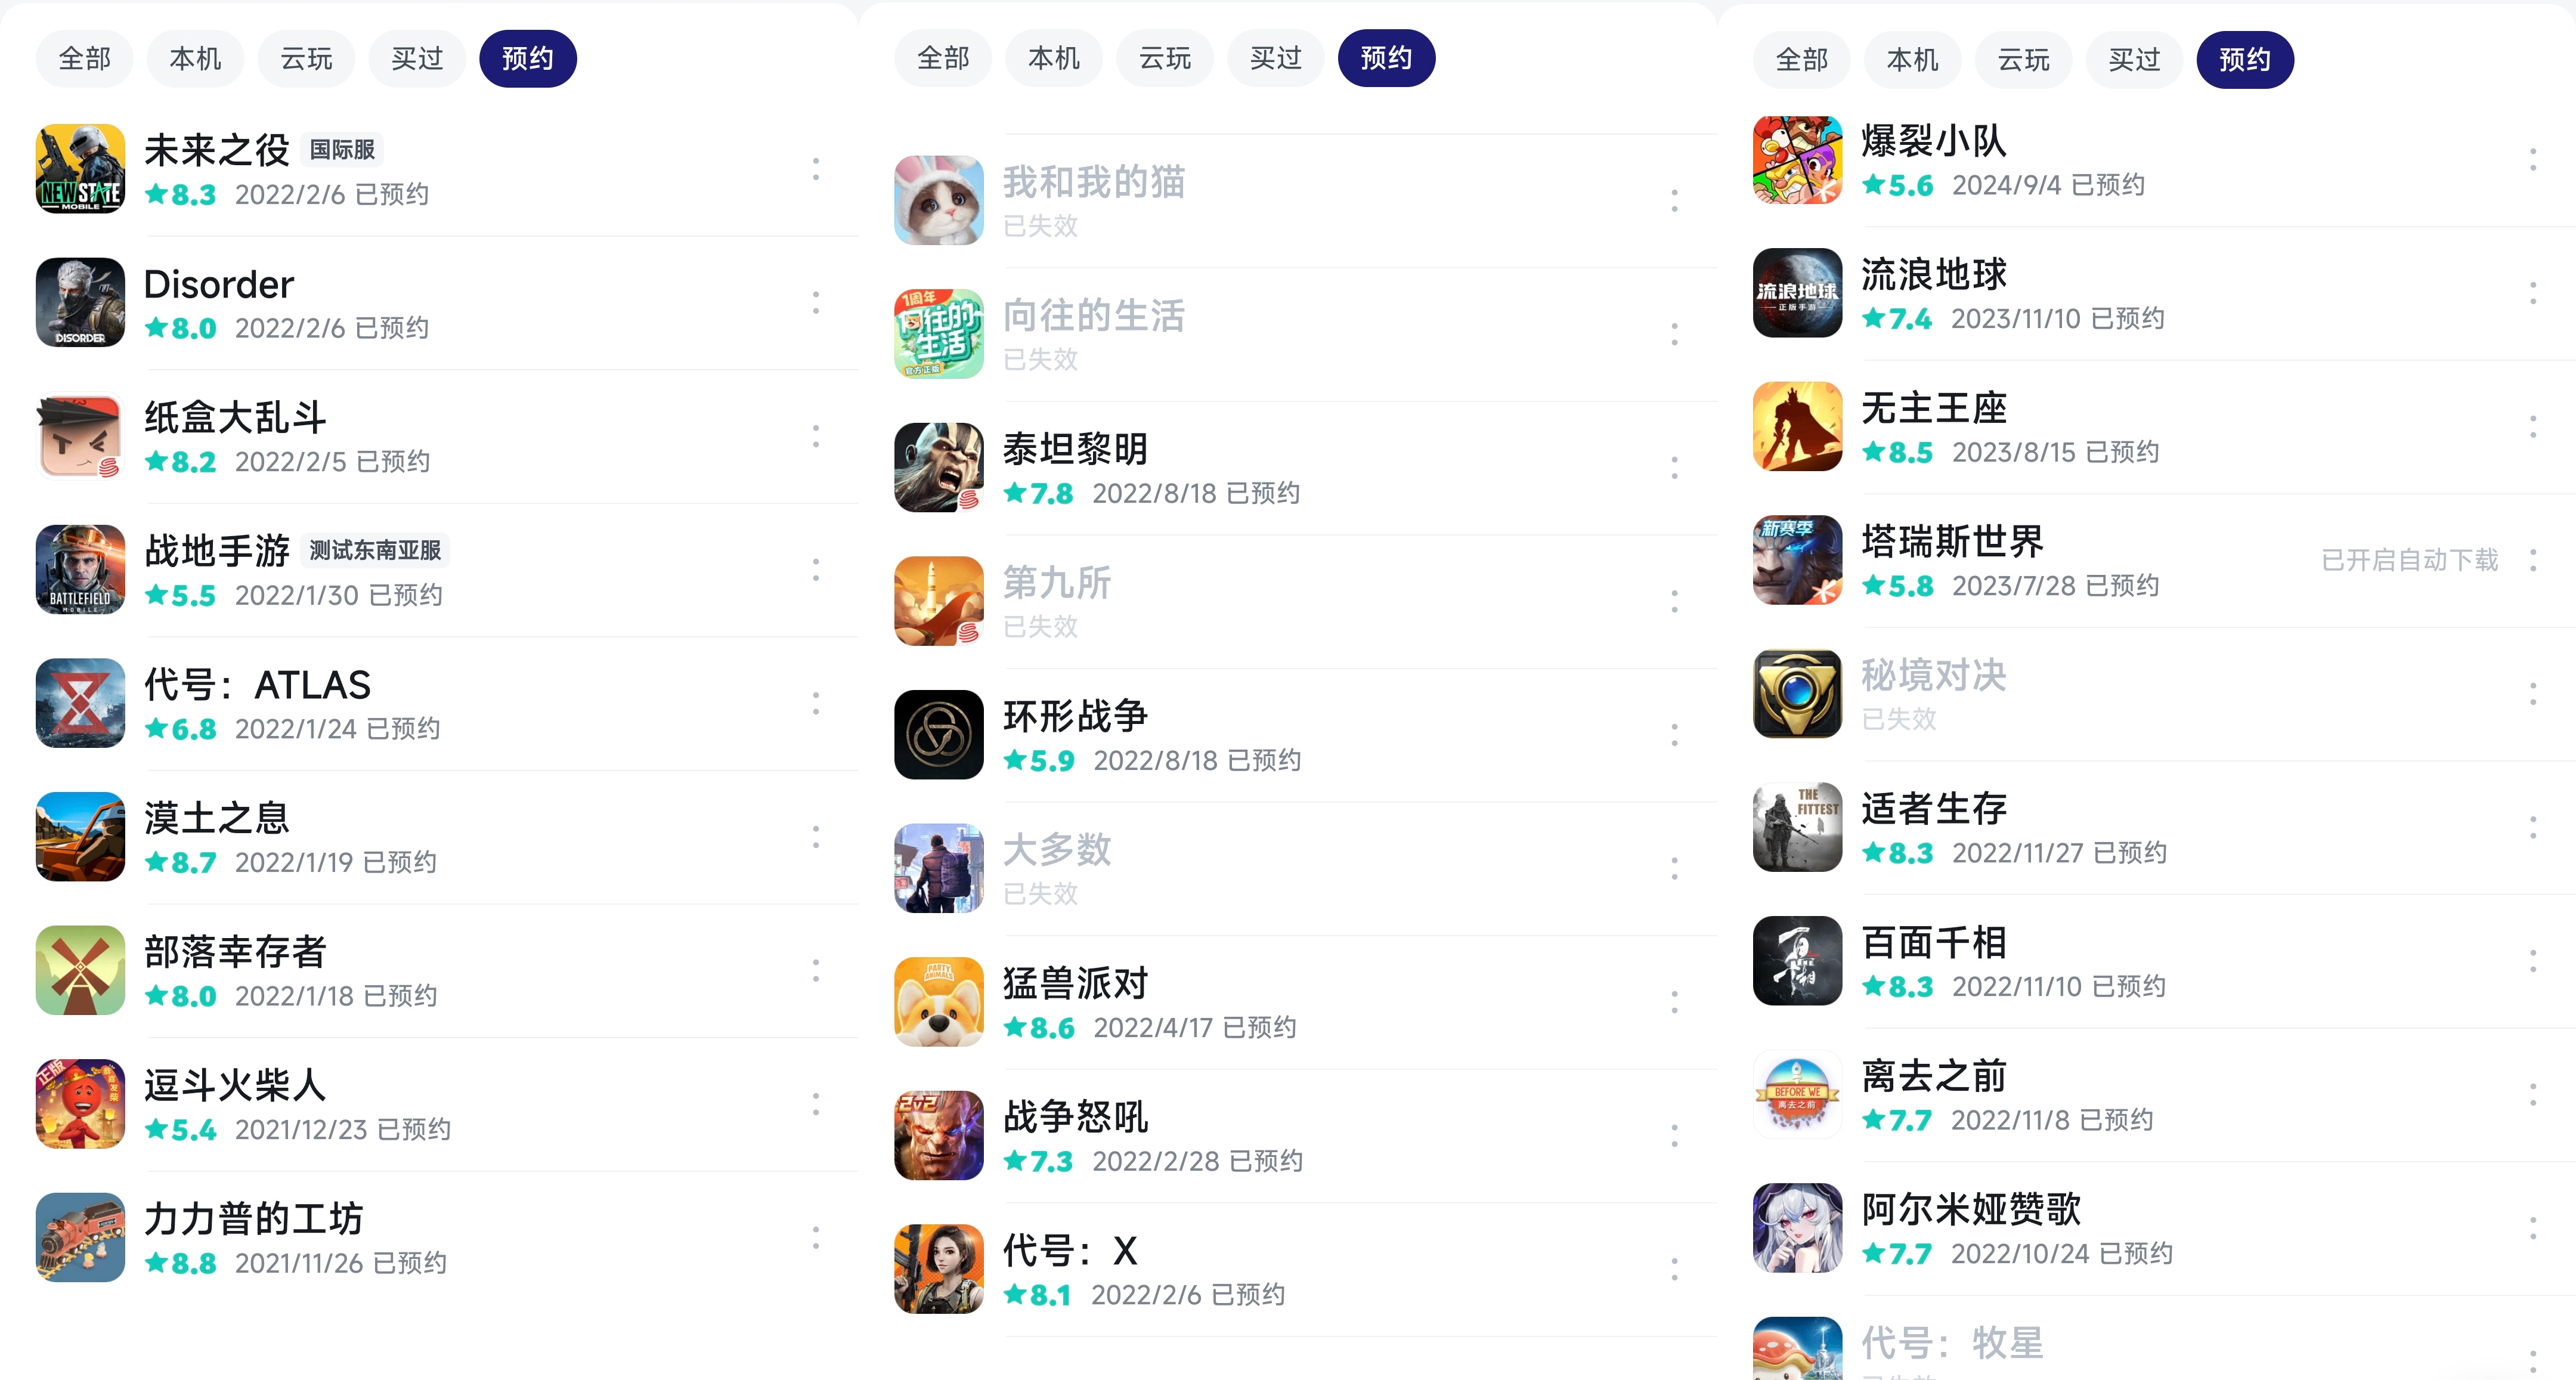
現在把目光移回國內,從個人的角度來看,當年我在TapTap上預約的100多款遊戲,現在一大堆寫着“停止更新”,最新公告停在數年前的某天,甚至連一條像樣的告別信都沒有。
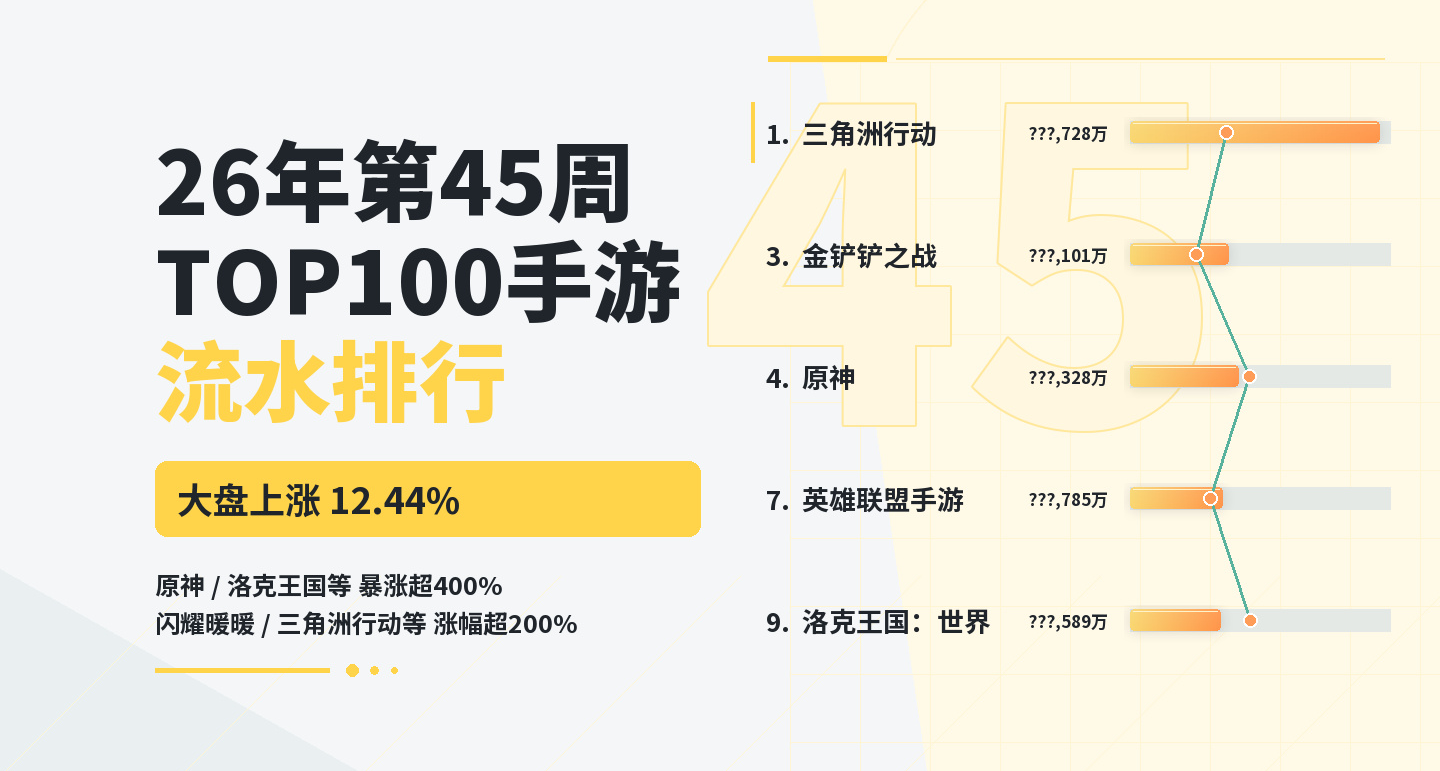
另一邊,根據伽馬數據(國內),2025年上半年流水TOP100手遊的買量金額超過180億元、同比增長86.6%。
TOP100都要瘋狂買量維持地位穩固,那些錢少的中小廠商怎麼可能幹得過?
四.出海,不再是小廠的逃生艙。
你橫豎一看,哼!國內這麼卷,我去國外,去歐美,東南亞,南美開闢根據地。
這個想法頗有道理,畢竟國外的手遊相對於國內,競爭和成熟度以及產業化確實沒那麼卷,但問題是,你這麼想,別人也這麼想啊。
2020年後,由於國內遊戲政策的變化,版號被逐漸收緊,於是中小工作室大量出海,如同過江之鯽,爭先恐後跑到海外建立根據地。
在這裏,以SLG遊戲爲例,分析一下國內工作室是如何互相內卷的。
作爲氪金就能贏的遊戲,SLG成了出海首選。根據 DataEye《2025 年度海外移動遊戲買量數據報告》,SLG類佔中國出海手遊收入TOP100的近一半。
2025 年中國出海手遊收入184.78億美元、同比增長13.16%;根據東吳證券的測算,海外SLG單個付費用戶的獲取成本是833到4000元,回本週期8到10個月。
也就是說,出海是一門拿現金換時間的生意,你得先墊十個月的買量錢(門票),纔有資格談第11個月賺不賺。
所以那些海外頭部大廠(中國)的打法,是靠着產品矩陣大規模撒網,這個遊戲不行就下一個,下一個還不行就再來一個,一個一個篩下去肯定有爆的。
根據財報,神州泰嶽的兩款 SLG《Age of Origins》《War and Order》累計流水均超 10 億美元;三七互娛2026年上半年境外收入30.21億元、佔比升至41.53%,境外毛利率 77.28%;遊族網絡上海外收入佔比達 72.13%;世紀華通2026年上半年境外收入 143.08 億元、同比增長 59.71%,佔總營收 64.69%。
打來打去,榜單前列永遠是這幾張熟面孔,跟國內一模一樣。
這就意味着,出海並不是什麼逃生艙,而是把國內的集中度換了個地方重演一遍。
五.小廠雖難,但仍有勝者
雖然現在國內想要做一款非常賺錢的手遊非常難,但也不是不可能,現在國內更多的手遊是中小體量,輕量化團隊+輕量化項目,維持團隊生活足矣。
再加上近幾年小程序遊戲異軍突起,同樣給了不少廠商新的賽道,比如“海水過濾器已經過時了,現在都是河豚氧氣機”.
可能當我寫完這句的時候,河豚氧氣機也過時了。
更多遊戲資訊請關註:電玩幫遊戲資訊專區
電玩幫圖文攻略 www.vgover.com