本文3413字,阅读时长约4分钟
你是不是有这么一个观点:在国内,做手游是最容易的,最赚钱的,只要把648挂在充值档位上,就会有韭菜不断上钩,就算省吃俭用也要来上一发648。
那我们今天不妨来玩一个游戏,一个角色扮演游戏。
你扮演一名游戏开发者,你的任务,是要开发出一款现象级,或者说,有些知名度的手游。
一.大厂的第一buff:近乎无限的资源
虽然初来乍到,但是你深知,一个游戏的灵魂在于玩法,而试验一个玩法最好的方法,就是测试,甚至是公测上线。
但是,测试,修改,调校,优化,哪一项都需要不少的钱和用户来支撑和验证。
这时,你抬头看了一圈头顶发现,腾讯、网易、米哈游等等的这些大厂,早已掌握了绝对大的流量和极高的用户忠诚度,完全足够他们去试验新品。
根据腾讯 2026 年中期财报,公司上半年本土游戏收入 927 亿元,这笔钱可以说是上百家小厂的一辈子。
但大厂真正可怕的地方不仅仅是钱多,而是因为钱多,所以它允许新品失败、也允许新品慢慢来。
以洲为例,根据腾讯公布的数据,《三角洲行动》2024年9月上线,首月注册用户约500万。
这个数字放在小厂就算开香槟级别了,但在腾讯庞大的产品序列里,这个数字仅仅叫“挺不错但不算很好”,换句话说就是不达预期。
但腾讯并没有放弃洲,而是选择花钱养着,前几个月,洲的日活一直没啥起色,但很快,静养的好处体现出来了。
不久,洲的日活就在2025年4月涨到1200万,随后窜到7月的2000万、9月一周年的3000万,到2026年3月达到5000万,并在腾讯 2026 年第一季度财报里被正式列入“长青游戏”序列。
而静养的那段窗口期,琳琅天上在忙着移动端操作、降低入门门槛、加入地图、上主机、铺海外,以及在重庆办一场让上千家本地商户给持票玩家打折的周年庆。
如果换成中小团队,那洲就是唯一的希望,一旦首月注册不达标,就该开会讨论是否要“止损”了,或者运营一段时间后选择“艰难的决定”。
再比如腾讯的《王者荣耀:世界》,比洲还典型。
按照网上给的说法,王世杰花了40亿人民币,这极高的开发成本,加上开服节奏不断、S2无限延期(现在开了测试服,成稿时S2还没动静)。
要换成小厂,当这40亿和项目失败降临时,那真就是天塌了,结果好一点和平解散,差的就天台雅座一位。
但腾讯就是有钱,40亿放到腾讯身上甚至连洒洒水都算不上。
毕竟王者IP流量足够大,游戏也有不少玩家在玩,可以暂时养着,观望一下游戏后续。
二.大厂第二buff——近乎密不透风的玩法城墙。
说完了资源,我们退一万步,好,你现在有了钱,准备做一个不算大的项目,但是,游戏的核心——玩法是啥呢?
现在国内的手游,moba和fps被腾讯和完美世界(代理v社)把持着,二次元被米哈游、库洛等瓜分、抽象的新品类被网易当试验田。
也就是说,已经成熟的、被验证过可行的赛道早就被大厂吃净,小厂若想要生存,唯有在已经有了的玩法基础上删删减减。
现在以二游市场为例。
2017-2020年,《原神》《碧蓝航线》《站双帕弥什》这些二游先遣队出来后,像全国的游戏制作人展示出,那时的二游市场,就是一个增量市场。
于是,2020年后仅仅6年的时间,市面上涌现出了一大堆二游,什么《白夜极光》、《环形旅社》、《非匿名指令》、《宿命回响》等等,如雨后春笋般涌现。
但是,好日子没过多久,就迎来了关服热潮,大量仅运营一两年的中小体量二游(上述这些),纷纷赶着关服。
而最终被人记住、还活在市面上的,无非就是原鸣崩坏这些大厂游戏。
再来看看比二游还要成熟的MOBA。
第三方监测机构对2026年国内 MOBA 手游收入份额的统计数据称,一哥《王者荣耀》占了87.2%,后来者《英雄联盟手游》(这还是沾了LOL端游的光)占 11.1%,前两名合计 98.3%,剩下所有产品一齐分剩下的1.7%。
虽然这个局面好多年都没变过,但不代表后来者不是没试过突破这个格局。
根据《小米超神》官方停运公告,这款 2017 年 11 月公测、背后站着小米渠道和预装的产品,于2021年5月20日停服。
根据腾讯官方公告,自家2015 年上线的《全民超神》也在 2019年10月停运;《自由之战》公测时间比王者还早,如今早已查无此人,约等于死了。
在几个月前,沐瞳科技的海归之作《决胜巅峰》国服版本和海外强行同频,人气和海外版本根本就不是一个量级的。
另外,还有网易的《非人学院》、《漫威超级战争》也陆续停服,仅剩《决战!平安京》还在苟活。
不难看出,死的伤的这些都是有渠道、有IP、有资金,甚至有海外背书的选手。
但就是被玩家视为宝宝巴士的腾讯moba杀的妈都认不出来。
所以,现在手游的门槛不在能不能做出来,而在于你做出来以后,用户凭什么从已经打了上千场、玩了好几年的账号里走出来,愿意从零玩你的游戏。
三.小厂的电车难题——左边不买量会死,右边买量又太花钱
经过日日夜夜的思考规划,你成功拼接出了一个市面上没有大规模出现的玩法,同时成功拿到了版号,那下一步,该怎么让玩家知道你的游戏呢?
虽然俗话说,“酒香不怕巷子深”,但在厮杀激烈的游戏圈,这句话并不适用,所以你需要买量,而且大量买量。
毕竟现在手游更常见的死法,就是连公测都没走到。
万物出海报道称,《索尼克闪电战》,这款由世嘉与罗威欧联合开发的卡牌手游,2025年6月启动软启动测试,在菲律宾、巴西两个市场持续测了一年多,本来以为可以全球上线了,结果今年8月24日,等来的确实宣布关停服务器、正式终止开发的判决。
好好好,原本以为是蛰伏,没想到是死缓。
而改判死缓的原因很简单,量不够。
根据AppMagic统计,因为广告投放量少,导致游戏在巴西和菲律宾的累计下载量才突破 20 万次,所以连全球上线的资格都没拿到就宣告结束。
这就意味着,手游能否活过测试期,首要条件就是玩家数量,单玩家数量又不会凭空产生,需要买量吸引,绕来绕去,最后还是落到了花钱买量上。
根据 Adjust的获客成本报告,2025年全球游戏CPI(游戏厂商每获得一次游戏安装所花的广告费用)升至0.56美元、同比上涨30%。
根据 DataEye 研究院的统计,2026 年第二季度全球发布的 7325 款手游新品里,只有 24 款在上线 90 天内做到 100 万美元收入,成功率约 0.33%,其中 16 款还是 RPG。也就是说,一款新品想被看见,先得在一个 CPI 年涨三成的市场里掏钱,掏完还有 99.67% 的概率连声响都算不上。
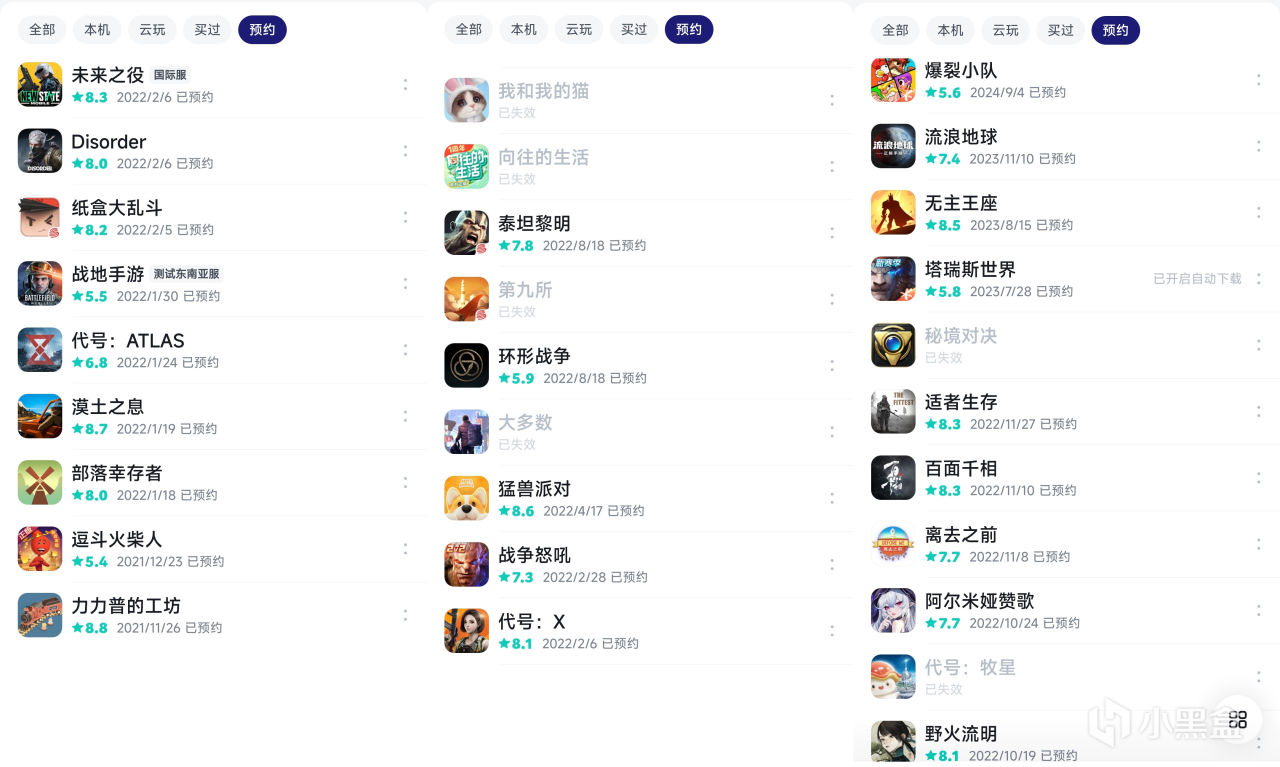
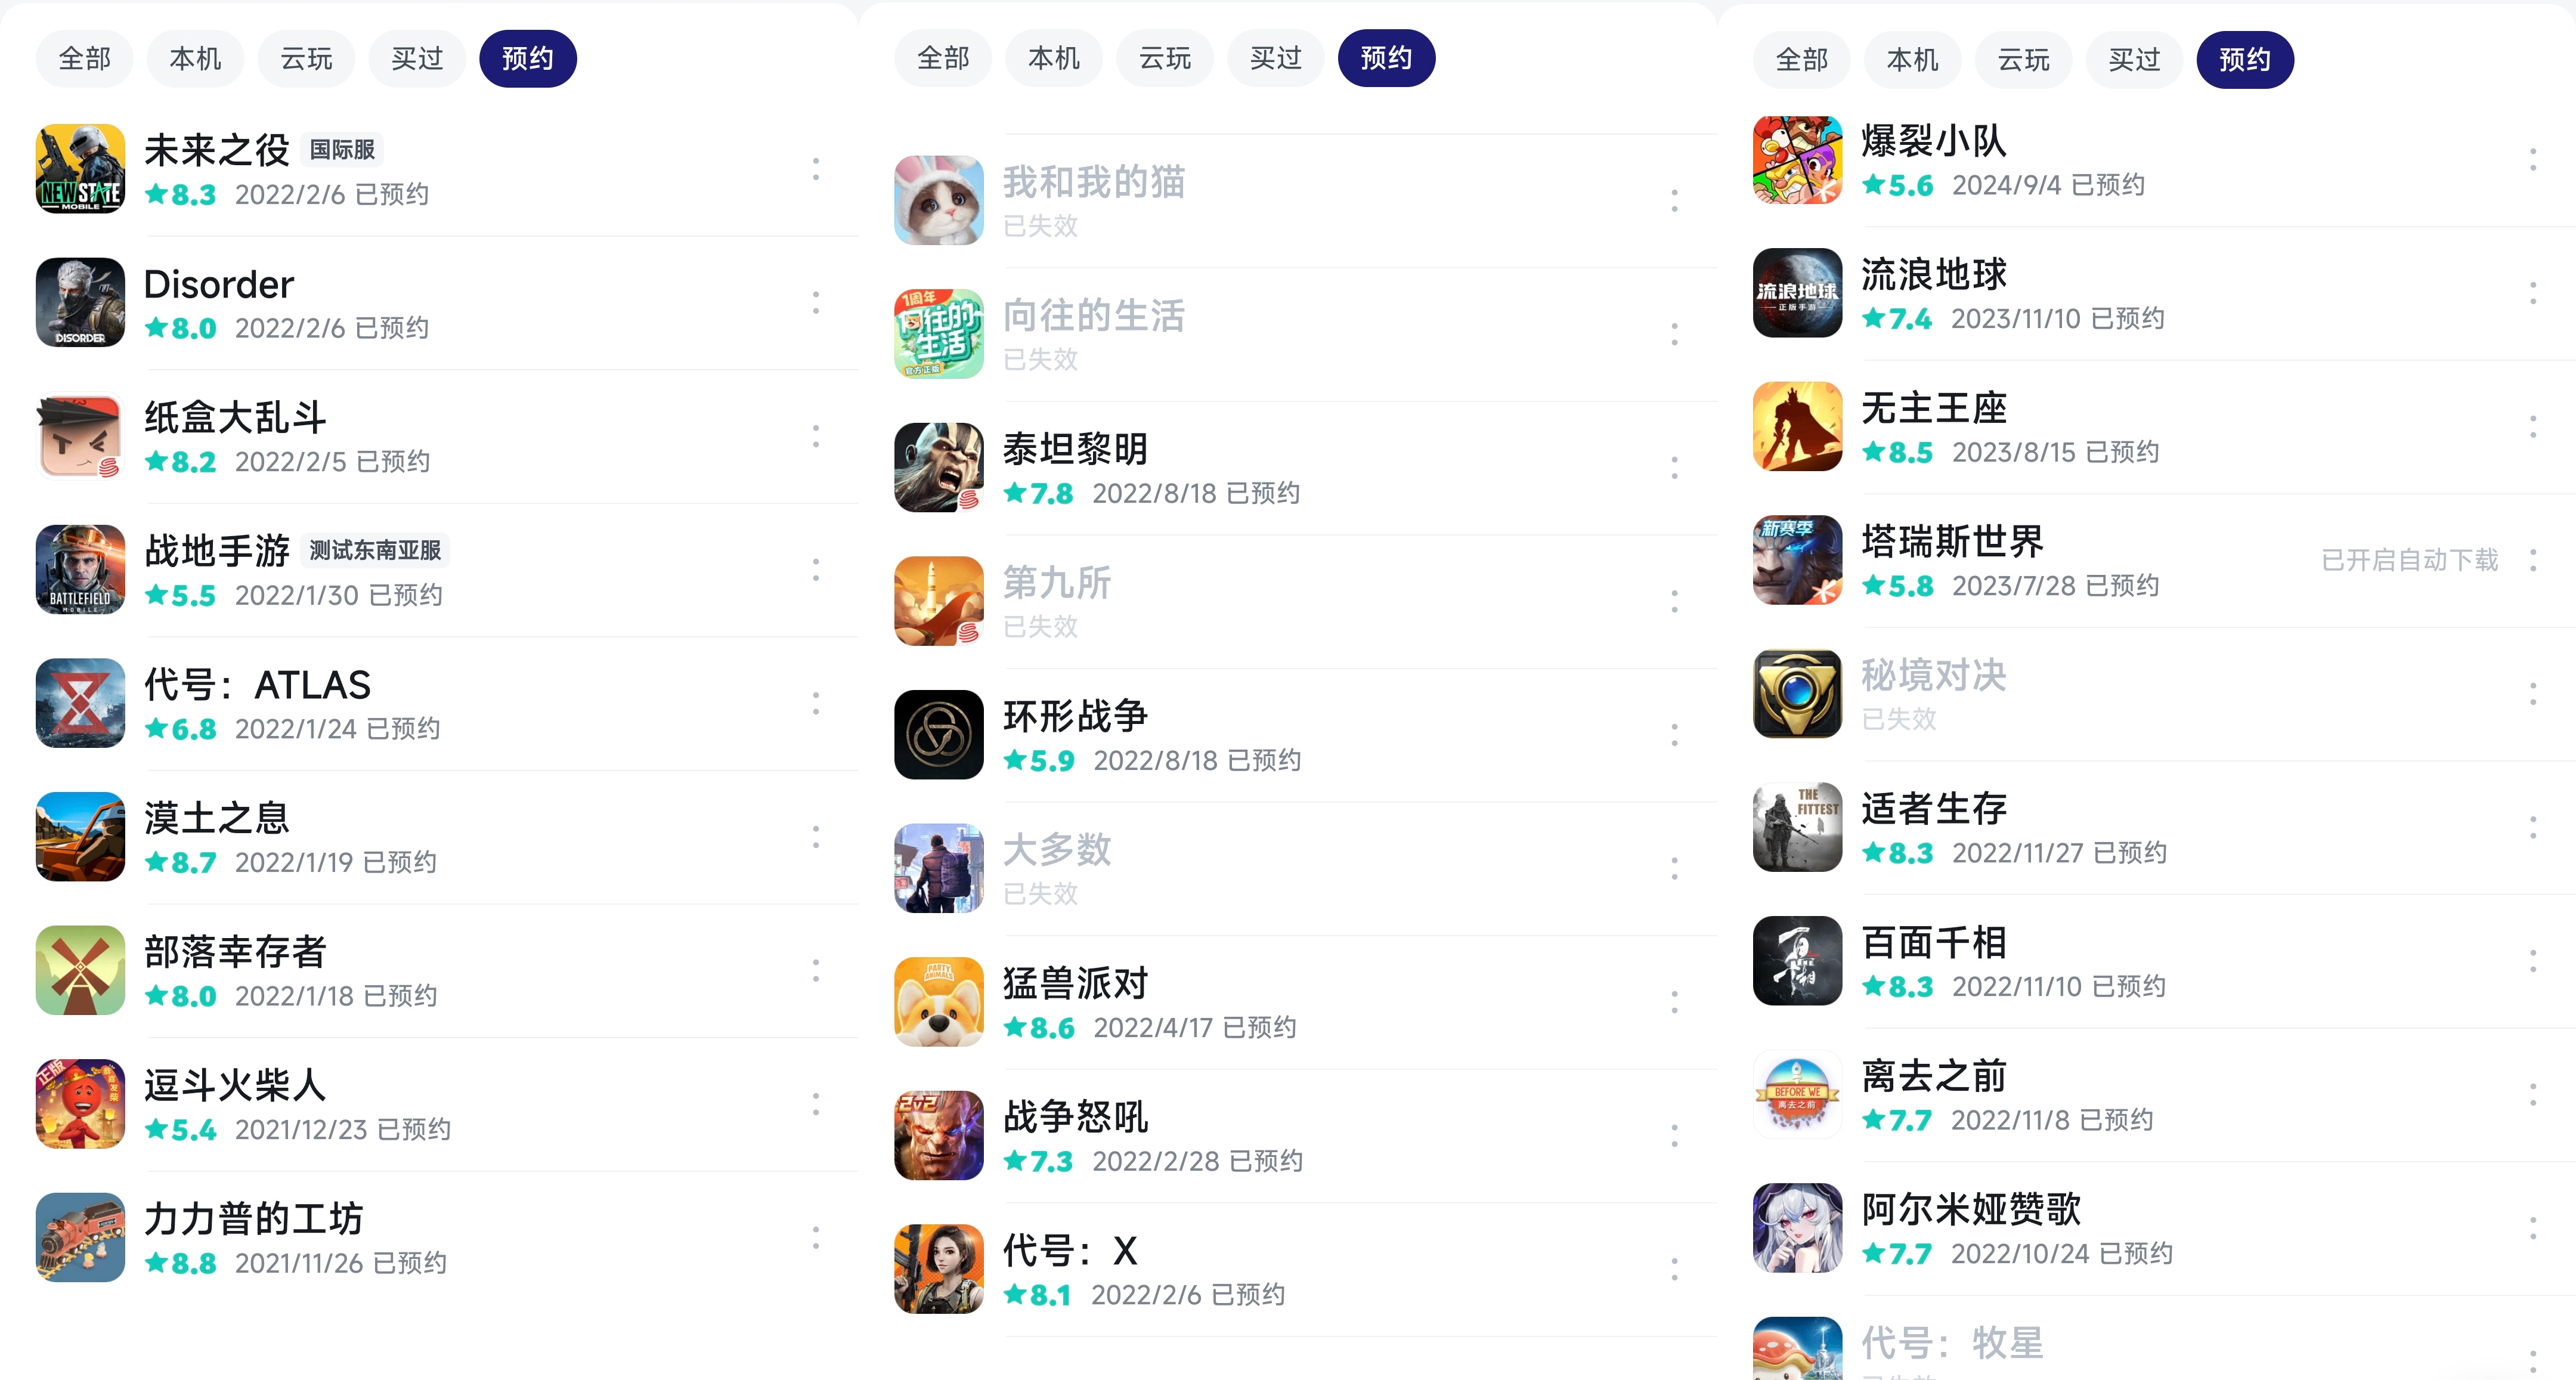
现在把目光移回国内,从个人的角度来看,当年我在TapTap上预约的100多款游戏,现在一大堆写着“停止更新”,最新公告停在数年前的某天,甚至连一条像样的告别信都没有。
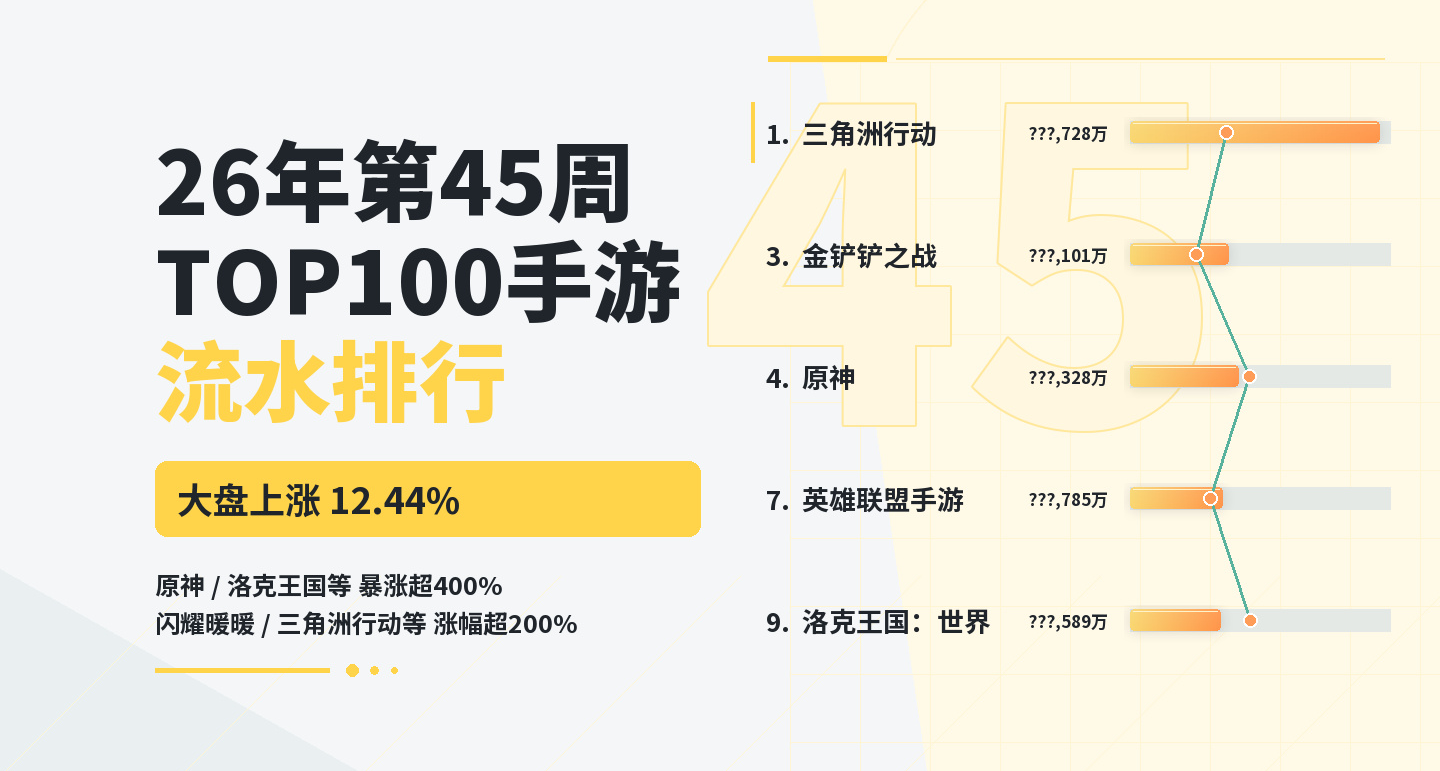
另一边,根据伽马数据(国内),2025年上半年流水TOP100手游的买量金额超过180亿元、同比增长86.6%。
TOP100都要疯狂买量维持地位稳固,那些钱少的中小厂商怎么可能干得过?
四.出海,不再是小厂的逃生舱。
你横竖一看,哼!国内这么卷,我去国外,去欧美,东南亚,南美开辟根据地。
这个想法颇有道理,毕竟国外的手游相对于国内,竞争和成熟度以及产业化确实没那么卷,但问题是,你这么想,别人也这么想啊。
2020年后,由于国内游戏政策的变化,版号被逐渐收紧,于是中小工作室大量出海,如同过江之鲫,争先恐后跑到海外建立根据地。
在这里,以SLG游戏为例,分析一下国内工作室是如何互相内卷的。
作为氪金就能赢的游戏,SLG成了出海首选。根据 DataEye《2025 年度海外移动游戏买量数据报告》,SLG类占中国出海手游收入TOP100的近一半。
2025 年中国出海手游收入184.78亿美元、同比增长13.16%;根据东吴证券的测算,海外SLG单个付费用户的获取成本是833到4000元,回本周期8到10个月。
也就是说,出海是一门拿现金换时间的生意,你得先垫十个月的买量钱(门票),才有资格谈第11个月赚不赚。
所以那些海外头部大厂(中国)的打法,是靠着产品矩阵大规模撒网,这个游戏不行就下一个,下一个还不行就再来一个,一个一个筛下去肯定有爆的。
根据财报,神州泰岳的两款 SLG《Age of Origins》《War and Order》累计流水均超 10 亿美元;三七互娱2026年上半年境外收入30.21亿元、占比升至41.53%,境外毛利率 77.28%;游族网络上海外收入占比达 72.13%;世纪华通2026年上半年境外收入 143.08 亿元、同比增长 59.71%,占总营收 64.69%。
打来打去,榜单前列永远是这几张熟面孔,跟国内一模一样。
这就意味着,出海并不是什么逃生舱,而是把国内的集中度换了个地方重演一遍。
五.小厂虽难,但仍有胜者
虽然现在国内想要做一款非常赚钱的手游非常难,但也不是不可能,现在国内更多的手游是中小体量,轻量化团队+轻量化项目,维持团队生活足矣。
再加上近几年小程序游戏异军突起,同样给了不少厂商新的赛道,比如“海水过滤器已经过时了,现在都是河豚氧气机”.
可能当我写完这句的时候,河豚氧气机也过时了。
更多游戏资讯请关注:电玩帮游戏资讯专区
电玩帮图文攻略 www.vgover.com