昨(10月28日)晚,世紀華通披露2026年第三季度業績報告。
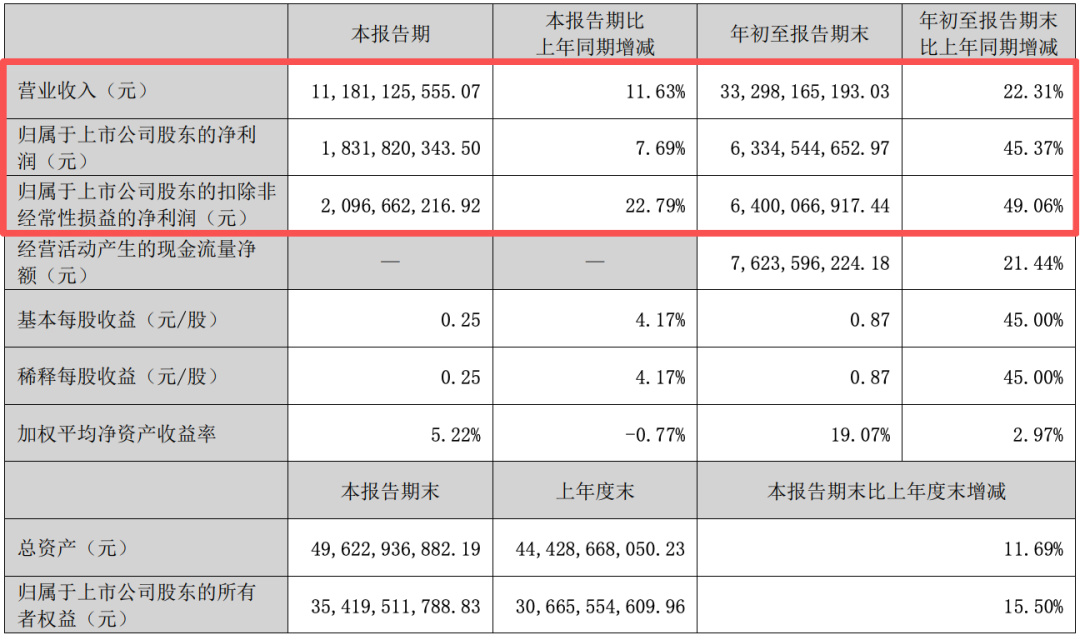
財報顯示,公司前三季度實現營業收入332.98億元,同比增長22.31%;歸母淨利潤63.35億元,同比增長45.37%;扣非歸母淨利潤64億元,同比增長49.06%。
值得注意的是,世紀華通今年前三季度的歸母淨利潤和扣非淨利潤,已經雙雙超過2025年全年水平。2025年全年,這兩項數據分別爲56.05億元和56.38億元。
單看第三季度,公司實現營收111.81億元,同比增長11.63%,連續14個季度實現營收同比增長;歸母淨利潤18.32億元,同比增長7.69%,扣非淨利潤20.97億元,同比增長22.79%。
利潤增長跑在營收前面,現金流也保持增長,世紀華通這份成績單確實不錯。不過,GameQuest注意到,財報裏還有一組數據值得琢磨:前三季度,世紀華通銷售費用達到140.64億元,同比增長33.08%。
花了140億買量,營收增速卻沒跟上
前三季度,世紀華通銷售費用爲140.64億元,較去年同期的105.69億元增加了34.95億元,增幅約33.08%。
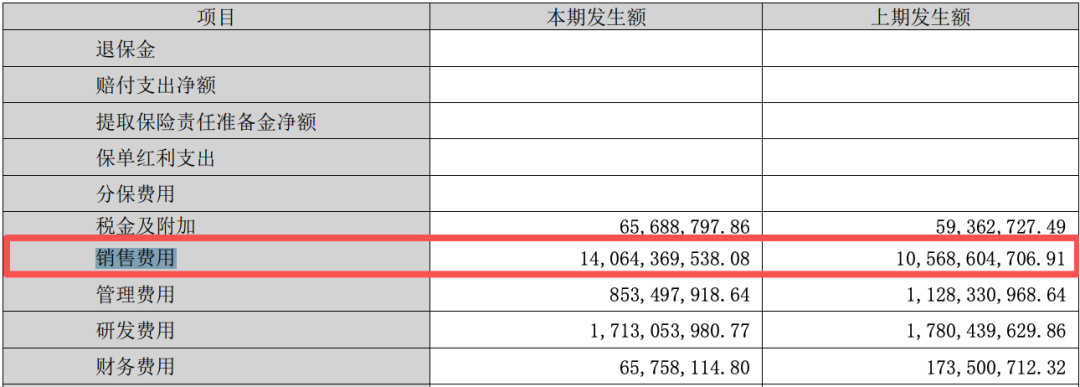
但同期,公司營業收入增長僅22.31%。
也就是說,銷售費用的增速比營收增速高出約10.77個百分點。按這兩項數據粗略計算,銷售費用佔營收的比例也從去年同期的約39.6%,上升至約42.2%。
這組數字至少說明,世紀華通的營收增長伴隨着更高的銷售投入,費用端的擴張速度已經超過了收入增速。
當然,銷售費用並不完全等同於買量費用,其中還可能包括其他銷售相關支出;僅憑這兩項數據,也不能直接斷定公司的買量轉化效率已經下降。要判斷真實的獲客效率,還需要進一步觀察廣告投放、用戶獲取成本、付費轉化和產品生命週期價值等指標。
但對一家高度依賴全球發行的遊戲公司來說,這確實是個值得持續關注的信號:當銷售費用不斷增加,新增投入能否帶來相匹配的收入,越來越重要。
尤其是世紀華通旗下的出海業務,既有已經運營多年的頭部產品,也有不斷擴充的新產品矩陣。不同產品的投放節奏、生命週期和變現能力並不相同,費用增加究竟來自哪些產品、又帶來了多少新增用戶和收入,後續仍值得觀察。
新爆款接上來了
把視線轉回產品,世紀華通今年的一個變化,是海外業務不再只靠單款爆品撐場面。
據Sensor Tower 9月遊戲出海數據顯示,世紀華通旗下Century Games(點點互動)有五款產品進入中國手游出海收入榜TOP30,三款產品進入出海增長榜。
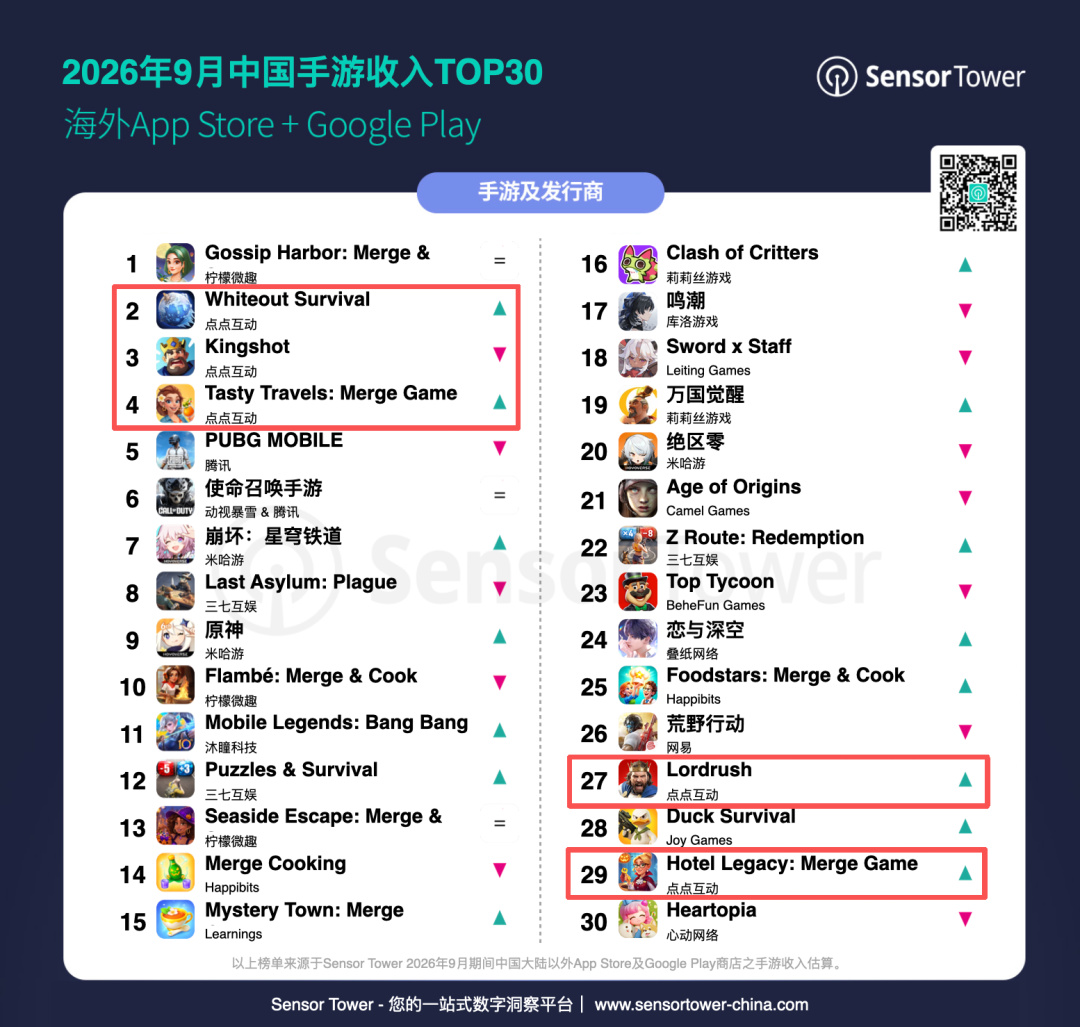
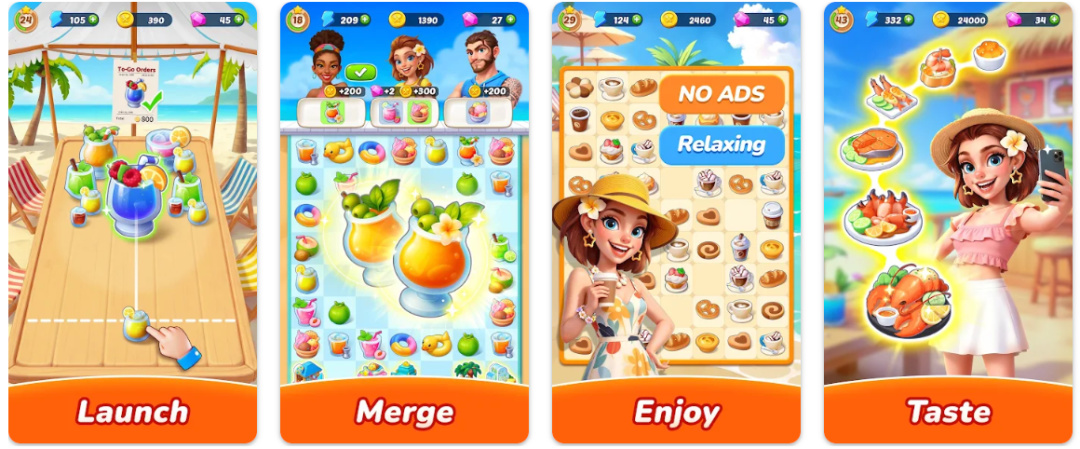
其中,《Whiteout Survival》(國服名《無盡冬日》)上線已超過三年,今年6月再度登頂全球手遊收入榜;《Kingshot》(國服名《奔奔王國》)持續位居出海頭部;合成遊戲《Tasty Travels: Merge Game》則在9月進入出海收入榜前五。
根據Sensor Tower數據估算,《Tasty Travels: Merge Game》累計海外收入已突破4.5億美元。這也說明,點點互動的產品競爭力正逐漸從4X策略向其他品類延伸,合成遊戲成爲其海外業務中值得關注的一條產品線。
過去,外界談到世紀華通的出海成績,很容易先想到《無盡冬日》。如今,《Kingshot》和《Tasty Travels》也開始貢獻增量,至少從榜單表現來看,公司已經有了更多能夠打進頭部市場的產品。
這對遊戲公司來說很重要。單款產品的表現難免受到市場變化、用戶偏好和生命週期的影響;多款產品同時運營,則有機會分散對單一爆款的依賴。
不過,產品數量增加並不意味着增長可以自動延續。不同品類的獲客成本、留存表現和商業化方式都有差異,能否持續把產品推向頭部,並在較長週期內維持收入,纔是這套產品矩陣真正需要驗證的能力。
而在海外之外,世紀華通的國內業務也在提供另一層支撐。
國內靠經典IP接力,新品儲備繼續補位
國內市場方面,點點互動旗下《無盡冬日》持續位居國內iOS遊戲暢銷榜及微信遊戲暢銷榜前十。
盛趣遊戲則繼續推進“端手並進”,圍繞經典IP更新產品內容。《傳奇新百區合擊-盟重神兵》《傳奇世界無雙》《龍之谷》懷舊服、《冒險島》懷舊服等產品陸續上線。其中,《冒險島》懷舊服開服後多組服務器持續爆滿,《傳奇世界無雙》近期進入iOS暢銷榜TOP100。
經典IP的價值,不只是玩家對老遊戲有情懷。對於已經積累了用戶認知的產品,運營方可以通過版本更新、懷舊服和新內容持續激活用戶。但這類產品能否長線運營,仍取決於後續內容更新和用戶留存,而非上線初期的熱度。
新品方面,預約量超過2000萬的《飢困荒野》定檔11月24日上線;《彩虹島:經典》《永恆之塔:經典》等產品也在推進中。此外,盛趣遊戲與NC達成合作,推動《永恆之塔2》國服上線。
這些產品爲世紀華通後續的國內業務提供了更多儲備。海外依靠多品類產品拓展市場,國內則通過經典IP運營與新品接續尋找增量,兩條業務線的分工已經比較清晰。
AI開始進入業務流程,回購股份激勵員工
除了遊戲業務,世紀華通也在推進AI相關佈局。
公司表示,各業務板塊正在加快AI工具與核心業務流程的整合,以改善運營效率。天遊軟件則在探索決策模型的應用,並啓動“IDEA-X”等項目,嘗試佈局AI原生遊戲。
目前,這些動作更多體現爲公司對研發和運營工具的投入,具體能在多大程度上降低成本、提高產出,還需要後續業務表現來驗證。
與此同時,世紀華通還披露了董事長提議回購公司股份的公告,擬回購金額不低於3億元、不超過6億元,回購股份將用於實施股權激勵或員工持股計劃。
回到這份三季報,世紀華通前三季度利潤超過去年全年,海外產品矩陣也在擴大,國內經典IP持續運營,後續還有一批新品等待上線。
但GameQuest覺得,除了看營收和利潤繼續增長,銷售費用的變化同樣值得關注。前三季度銷售費用同比增長33.08%,高於營收22.31%的增幅,這並不能單獨證明買量效率下滑,卻意味着市場需要進一步觀察新增投入究竟換來了多少有效增長。
對世紀華通來說,下一階段的看點不僅是能否繼續做出頭部產品,也包括能否讓這些產品在擴大規模的同時,把買量投入與收入增長之間的關係做得更好。
免責聲明:以上內容僅供參考與交流,不構成任何投資建議。股市有風險,入市需謹慎。
更多遊戲資訊請關註:電玩幫遊戲資訊專區
電玩幫圖文攻略 www.vgover.com