今日(10月28日)晚間,愷英網絡披露2026年第三季度財務報告。
財報顯示,愷英網絡前三季度實現營收72.58億元,同比增長78.11%;歸母淨利潤20.69億元,同比增長30.69%;扣非歸母淨利潤17.91億元,同比增長17.79%。
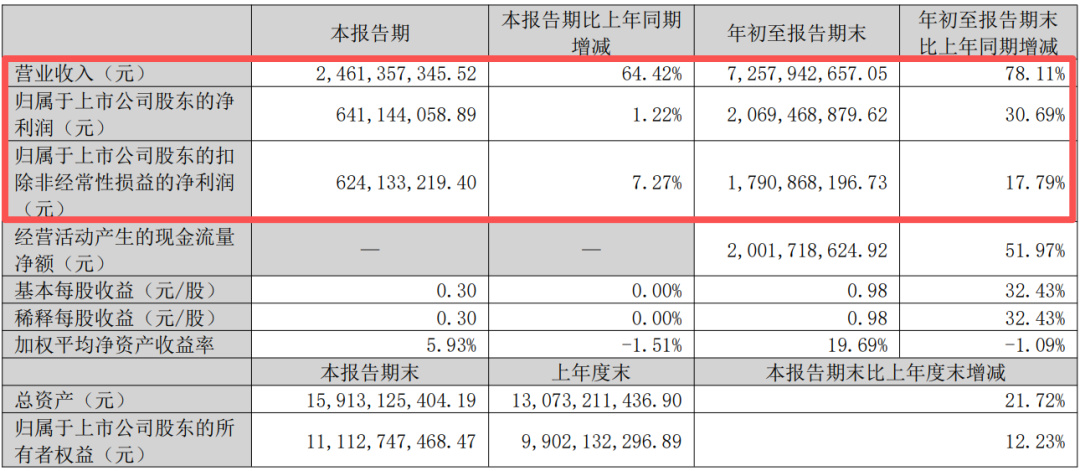
單看第三季度,公司實現營業收入24.61億元,同比增長64.42%;歸母淨利潤6.41億元,同比增長1.22%;扣非歸母淨利潤6.24億元,同比增長7.27%。
從數據上看,愷英網絡今年的營收增長相當明顯,但利潤增速與營收增速之間存在一定差距。尤其是第三季度,歸母淨利潤同比增幅已經放緩。
這背後,一個重要原因是今年上半年傳奇IP相關仲裁和解帶來的非經常性收益,對利潤形成了正向影響。
實現“傳奇IP”生態統一
今年2月,愷英網絡全資子公司上海愷英與株式會社傳奇IP正式簽署《和解協議》,持續數年的跨境仲裁就此了結。
這場糾紛的結束,對公司來說不只是少了一項長期存在的不確定因素,也對今年上半年業績形成了積極影響。此前,愷英網絡曾針對相關訴訟計提4.8億元資產減值準備,和解落地後,相關收益進一步增厚了利潤。
但愷英網絡並沒有停留在解決歷史問題上。
今年9月,愷英又公告擬通過全資香港子公司出資2.98億美元(約合人民幣20.3億元),間接持有韓國遊戲公司娛美德(WeMade)約19.7%的股權。
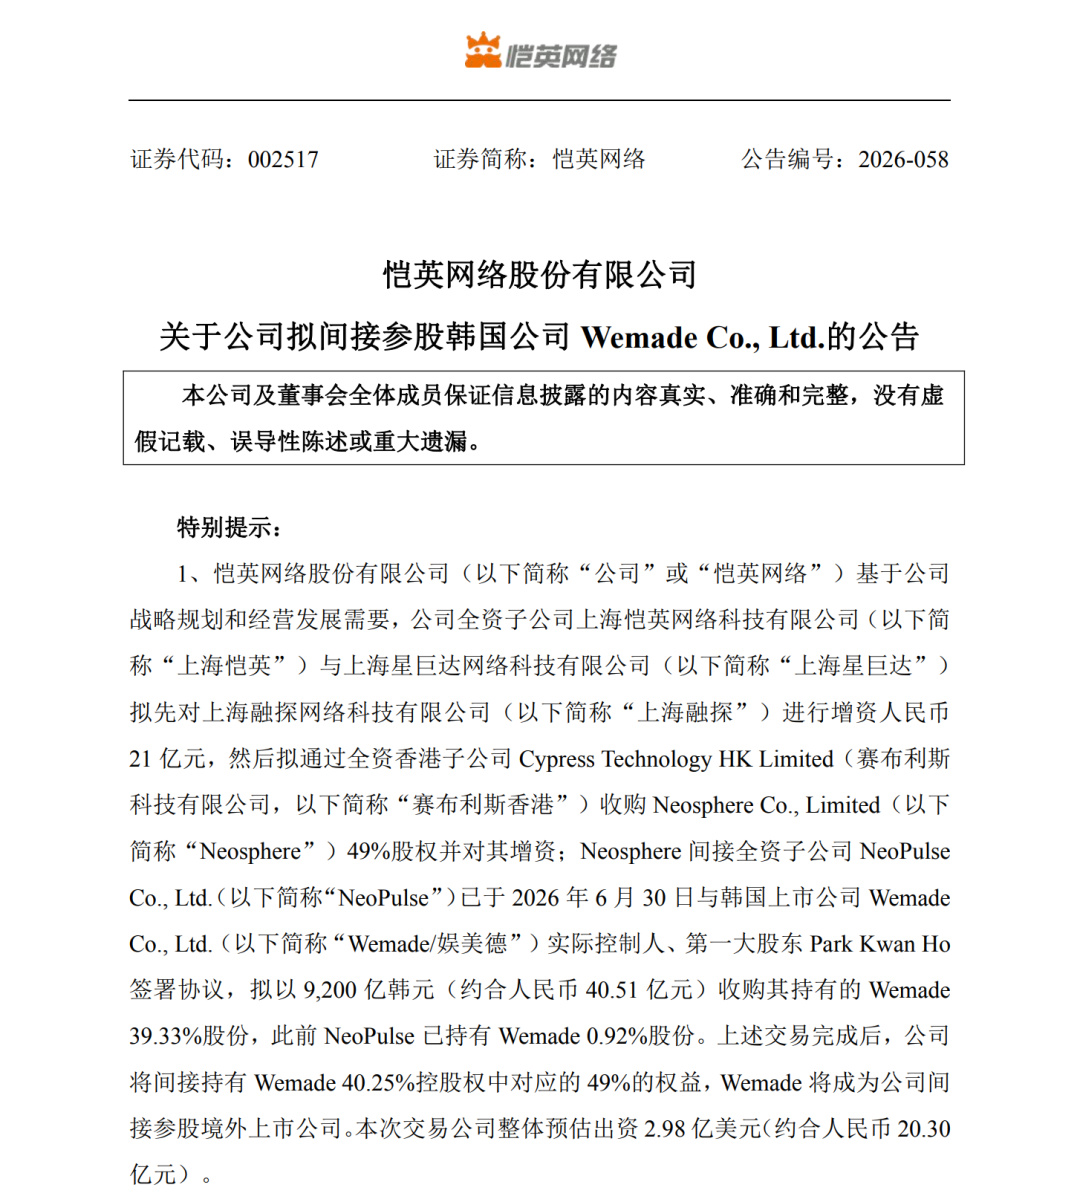
這筆交易值得單獨拿出來說。
娛美德與傳奇IP有着直接關聯。對於愷英網絡而言,這次投資並非簡單地增加一項境外股權資產,而是試圖與傳奇IP原始權利方建立更緊密的資本聯繫,爲後續IP權益整合、產品合作及海外業務拓展創造更多空間。
當然,相關交易仍需關注後續進展,不能把潛在協同直接等同於已經兌現的業績。
如果說2月的和解解決的是過去的糾紛,那麼9月的投資,則更像是愷英網絡圍繞傳奇IP向前邁出的一步。
而這條業務線,也確實是公司今年業績增長的重要支撐。
《烈焰覺醒》撐起收入,996傳奇盒子繼續擴張
今年上半年,《烈焰覺醒》成爲愷英網絡的重要增長引擎。
這款產品採用“傳奇+仙俠”的融合玩法,上半年貢獻收入約23億元。此前,公司披露的數據顯示,遊戲公測首日登錄用戶突破50萬,一季度貢獻收入約10億元。
從產品表現來看,“傳奇+X”的思路正在幫助愷英網絡嘗試突破傳統傳奇產品的玩法邊界,在熟悉的IP基礎上尋找新的用戶增量。
與此同時,承載傳奇生態的“996傳奇盒子”也在持續擴大規模。
據公司披露,該平臺上半年收入約6億元,同比增長44.17%,日活用戶已接近50萬。交易行、雲手機、直播等配套服務不斷完善,平臺也在向更多經典IP拓展。
這意味着,愷英網絡做傳奇業務的方式,正在從單款遊戲的研發和運營,逐步延伸到圍繞IP搭建平臺、提供配套服務。
從市場空間來看,據伽馬數據測算,2026年傳奇IP市場規模將達到400億元。對於愷英網絡而言,如何繼續挖掘這一成熟品類的用戶價值,並將產品、平臺和IP權益串聯起來,是接下來值得關注的方向。
不過,傳奇業務目前仍是公司的重要基本盤。要讓業績持續增長,愷英網絡還需要新的產品接上來。
新品、出海,愷英網絡還在尋找下一個增長點
今年以來,愷英網絡也在繼續擴充產品儲備。
9月23日,獲得古龍武俠正版授權的手遊《古龍羣俠錄》開啓全平臺公測;自研國戰SLG《三國:天下歸心》持續推進市場運營。此外,《希望之啓航》《龍之谷:覺醒》《熱血江湖:重啓》等產品已經獲得版號,爲後續上線積累了儲備。
其中,《三國:天下歸心》值得關注。
作爲愷英網絡自研自發的國戰SLG產品,它代表着公司在傳奇品類之外的嘗試。此前,遊戲上線首月新用戶突破500萬,DAU突破180萬,首月流水超過1億元。
與《烈焰覺醒》相比,這類產品的意義不僅在於貢獻收入,也在於驗證公司能否把研發、發行和運營能力複製到其他遊戲品類。
海外市場同樣是愷英網絡拓展業務空間的方向。
《巨獸戰場》《熱血江湖:NEXT》《新倚天屠龍記》等產品在海外持續運營,自研新品《Stranger Heroes》也已登陸歐美、巴西等市場。多款產品在不同地區推進,有助於公司擴大境外業務覆蓋面,但後續能否形成持續增長,仍要看具體市場表現。
AI佈局繼續深入,能否貢獻業績還要觀察
除了遊戲產品,愷英網絡還在加碼AI業務。
公司推出的全鏈路AI遊戲工業化平臺SOON,已經融入實際研發生產流程,主要目標是降低創作門檻與生產成本、提高開發效率。
在具體應用上,公司還佈局了AI陪伴應用“EVE”、AI潮玩《暖星谷夢遊記》,以及AI短劇公司“時光川行”等項目,並聘請復旦大學教授金城出任集團首席AI科學家。
從佈局方向來看,愷英網絡希望把AI能力延伸至遊戲研發之外的更多場景。不過,目前這些項目更多體現爲公司的長期探索,距離形成多大規模的收入和利潤貢獻,還需要進一步觀察。
此外,公司披露的治理和股東回報信息也值得一提。截至報告期,公司MSCI ESG評級保持AA級;今年上半年,公司實施了1.5億元股份回購,實控人及高管團隊也有增持動作。
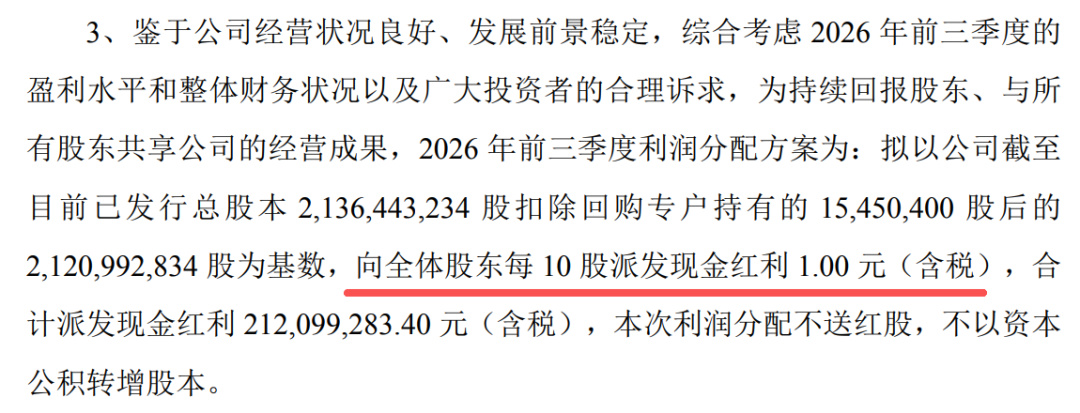
在最新披露的前三季度利潤分配方案中,公司擬向全體股東每10股派發現金紅利1元(含稅),預計派發現金股利2.12億元。公司披露,自2023年以來累計現金分紅金額已超過10億元。
回頭看愷英網絡今年前三季度的表現,傳奇IP相關事項落地、《烈焰覺醒》貢獻收入、996傳奇盒子擴大規模,共同構成了當前業績增長的重要支撐。與此同時,公司也在通過新品、海外市場和AI業務尋找更多可能。
對愷英網絡來說,傳奇業務仍是眼下的基本盤,而如何把IP資源優勢轉化爲更長期的產品和平臺競爭力,或許纔是這輪增長之後更值得關注的事。
免責聲明:以上內容僅供參考與交流,不構成任何投資建議。股市有風險,入市需謹慎。
更多遊戲資訊請關註:電玩幫遊戲資訊專區
電玩幫圖文攻略 www.vgover.com