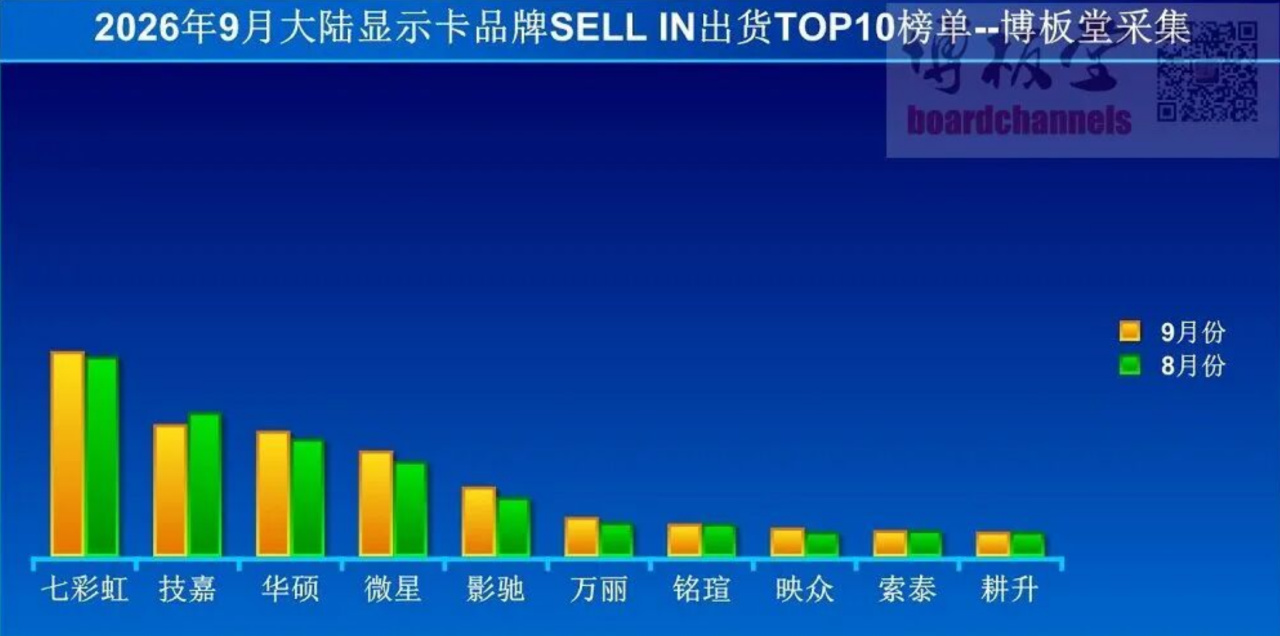
9月的大陸顯卡、主板、固態硬盤DIY市場數據,顯卡出貨環比增長7%,同比下滑42%;主板環比增長10%,同比下滑14%;固態硬盤環比上漲9%,同比下滑41%。三個品類都是環比漲,同比跌,印證了市場情況。
增長來源基本上是9月初各品牌要備國慶的貨,雙11的客戶提前鎖貨,三季度末的任務量也壓着,幾個大事件趕到一塊,出貨量很好看。
排名方面,9月份顯卡出貨前五依次是七彩虹、技嘉、華碩、微星、影馳,排名和8月大差不差,RTX50缺成這樣,七彩虹在顯卡這一塊還是很不錯的。
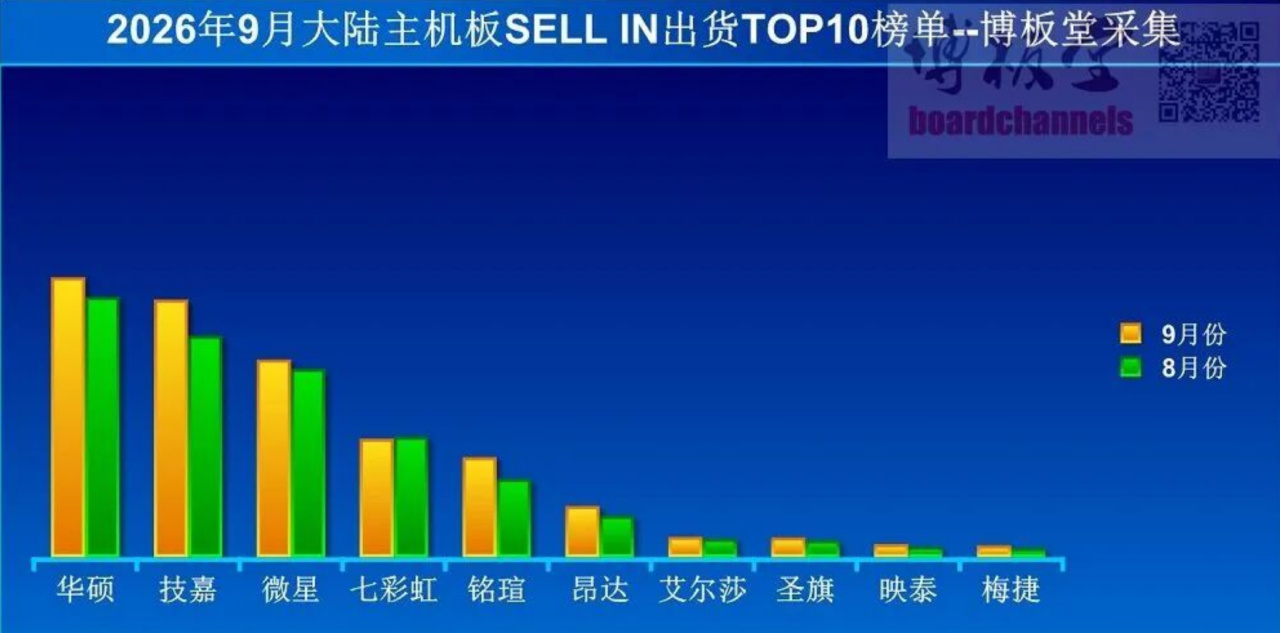
主板這邊華碩、技嘉、微星前三都有增長,七彩虹表現穩定,銘瑄和昂達也呈現上漲趨勢。
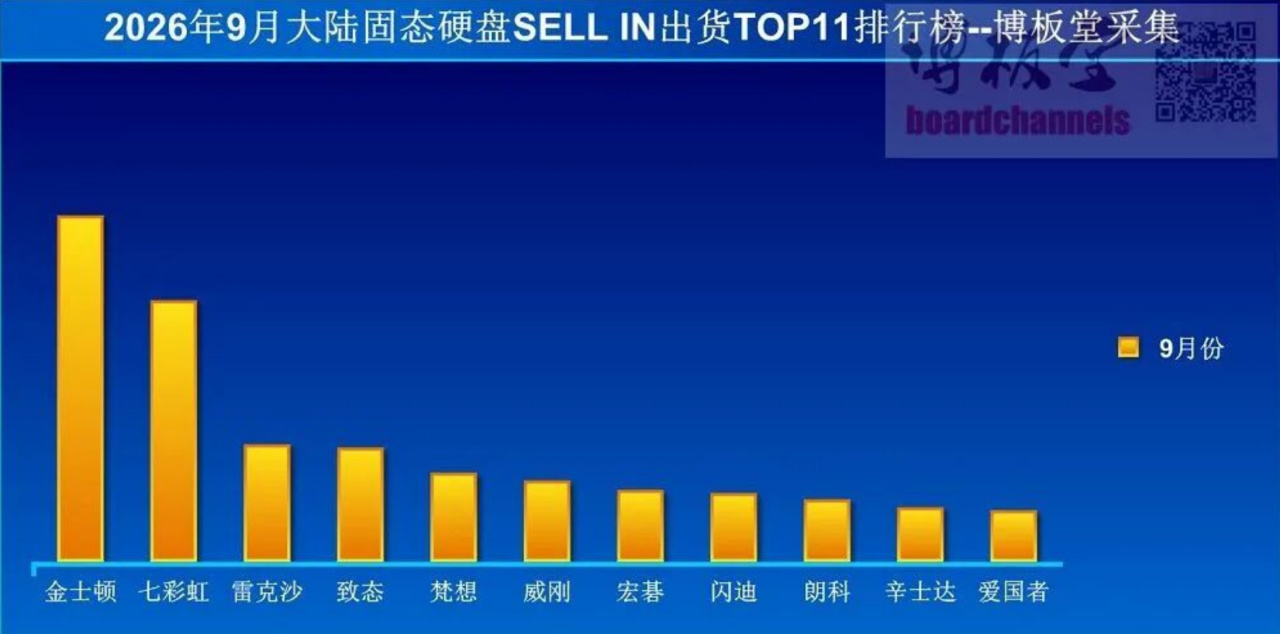
固態硬盤前五是金士頓、七彩虹、雷克沙、致態、梵想。
三張榜疊起來看,七彩虹顯卡第一、固態第二、主板穩在前列,是三條產品線都站在頭部的品牌。
各品牌RTX50系列已經在全力供貨,但是因爲ai需求,導致供貨依舊不足,導致反彈幅度這麼有限。價格方面也是一個因素,9月各品牌顯卡價格持續上漲,而NV和AIC廠商透露的口徑是後市繼續供不應求、繼續缺貨、價格繼續高,10月RTX50的供應量預計還要再減。10月起線上客戶會成爲顯卡的主力供應方向,線下渠道分到的貨只會更少,渠道知道下個月更貴更缺,這個月纔敢積極提貨。
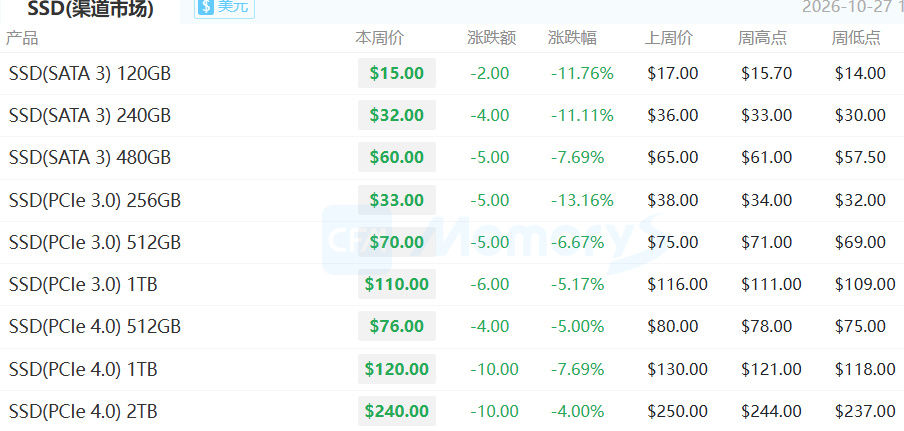
固態硬盤9月行情整體平穩,NAND顆粒價格持平,各品牌價格倒掛,後期降價空間不大。SATA越殺越狠,PCIe 3.0成了殺價型號,PCIe 4.0價格有所下降,1TB容量雖然銷量在下滑,還是網吧和新零售客戶的主力型號。成本下不來,售價上不去,中間的虧損渠道扛。
主板夾在中間。環比10%的漲幅有一部分是顯卡帶出來的,主板顯卡廠商的利好配合,用顯卡帶動主板出貨,渠道想拿到緊俏的卡,就得帶着主板一起拿貨,好像以前礦潮時期的模式。但全國實銷較淡,DIY整機定價已經被拉得很高,主板實際賣得並不好,低端型號成本漲了些許,中高端價格浮動不大。關鍵看雙11後面兩個月線上客戶能不能把庫存消化掉,否則年底生意可能下滑較大。
10月的輪廓已經能看出來了。顯卡供貨繼續收緊,雙11的線上價格大概率不會好看,主板和固態的庫存壓力能不能緩解,也全押在這兩個月。9月的環比反彈是渠道備貨備出來的,不是終端賣出來的,在RTX50繼續減供、整機價格高企的背景下,年底之前這個判斷恐怕都不會變。
這個月有一個好的信號,固態硬盤渠道市場價格全面下降。
更多遊戲資訊請關註:電玩幫遊戲資訊專區
電玩幫圖文攻略 www.vgover.com