前幾天爲了在本地把千問的 Next Flash 模型跑起來,我實在被內存容量逼得沒招了,乾脆拿把螺絲刀,把自己家裏服役得好好的自組 NAS 給拆了,把裏面那根 32G 的 DDR5 內存條摳出來拿去救急。
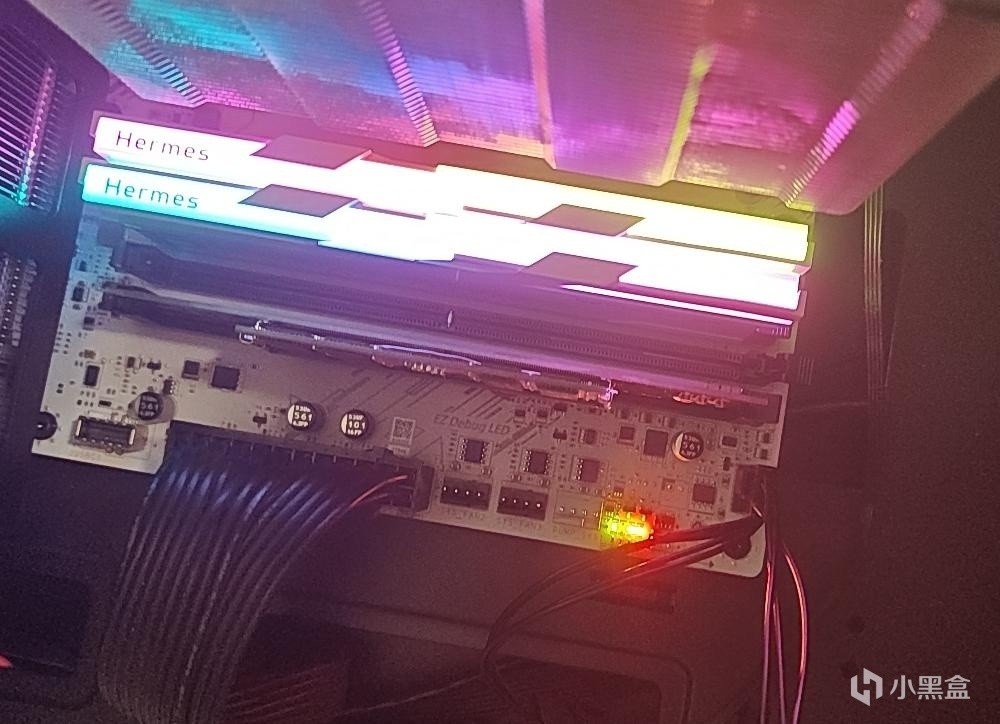
看着角落裏斷電停擺的 NAS,我滿腦子就一個念頭,今年雙11內存條趕緊降價吧,我現在是真缺內存用。但主觀上有多盼着它跌,理智上就有多悲觀。前兩天我專門去摸了一圈現在的存儲供應鏈數據和行業現狀,看完之後徹底死心了。如果你也跟我一樣,指望着今年雙11抄底內存,那大概率要失望了。
拆 NAS 救急:等了一年,內存價格漲了將近 5 倍
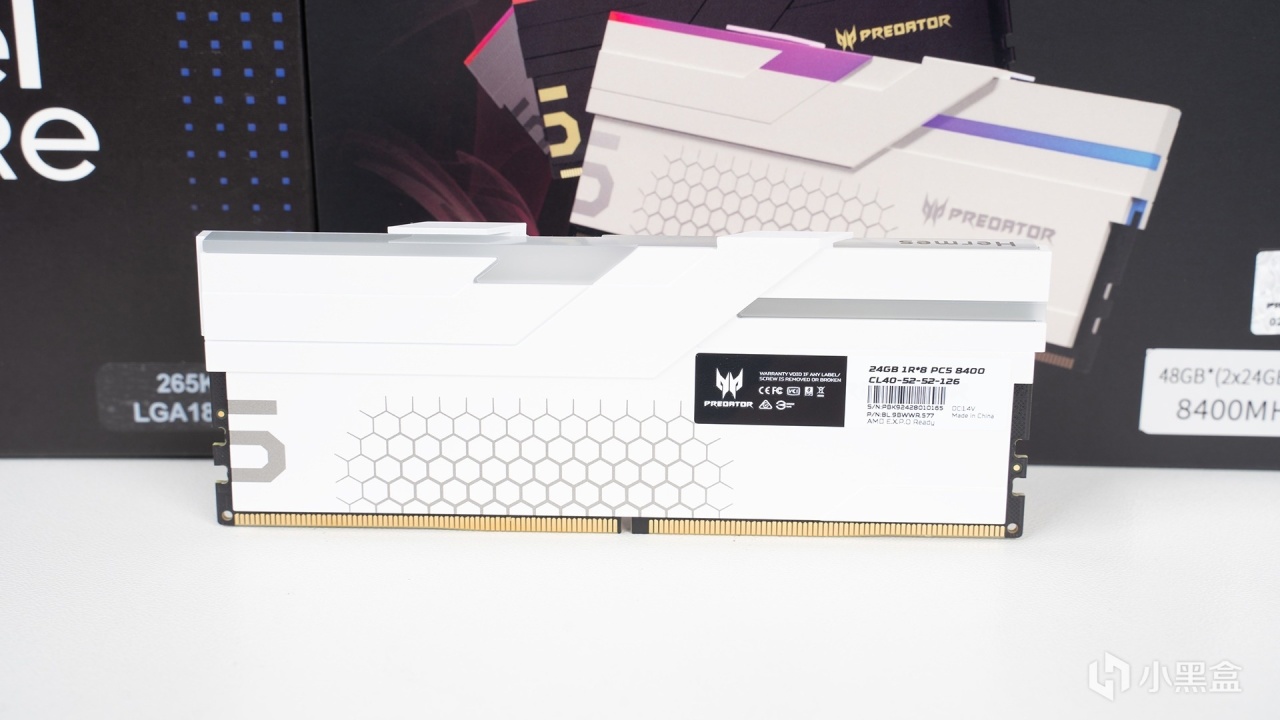
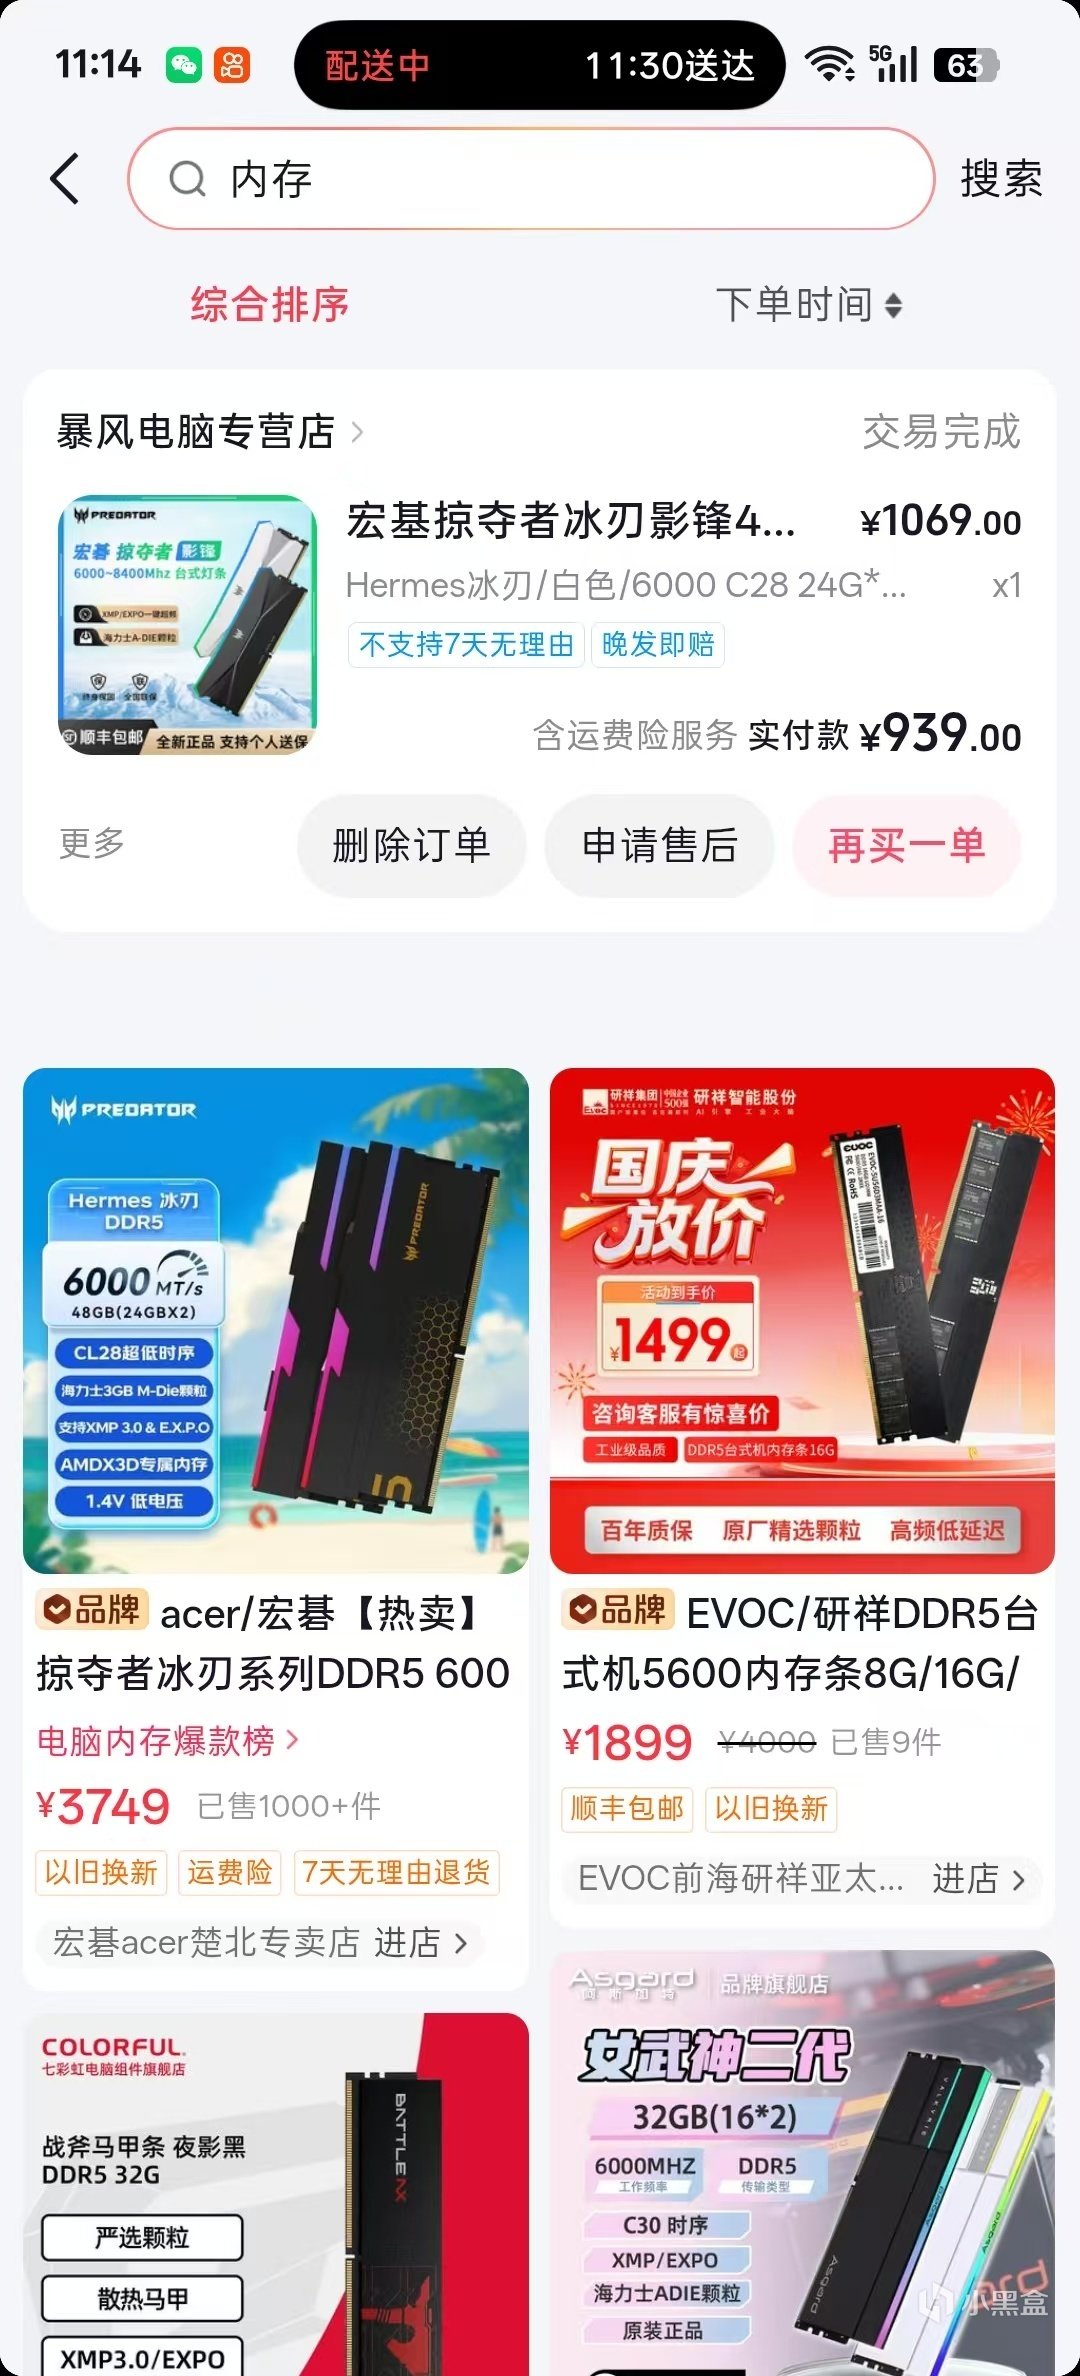
看看現在的價格有多離譜就知道了。我去年 6 月買過一套宏碁掠奪者冰刃影鋒 24G×2 的套條,當時入手只花了 939 塊錢。前兩天我順手去搜了一下同款,直接看傻了,頁面上赫然標着 5399 元。哪怕你去年覺得貴想等等看,等到雙11沒降反漲,又賭氣說乾脆等今年雙11,那這一輪下來基本就是輸得最慘的那批等等黨了。當初買一套的錢,現在連個零頭都不夠。
可能有人會覺得奇怪,今年春天到 618 那會兒,內存不是跌過一波嗎?而且最近兩個月網上到處都在傳內存不缺貨了,甚至還有人說缺貨根本是假象,純粹是廠商聯手擡價。
春天的短暫降價,只是虛晃一槍
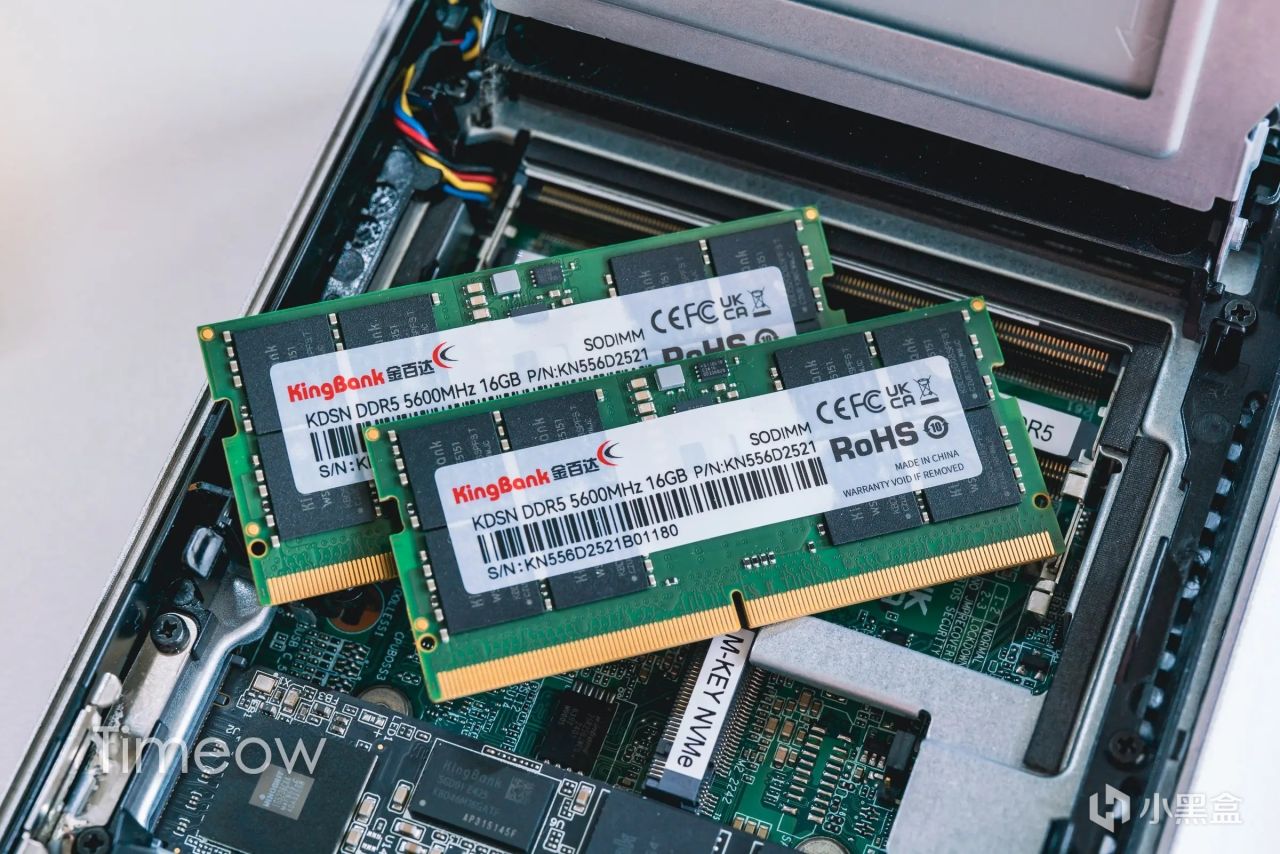
確實,今年3月開始內存大盤往下鬆動過一陣,一直到5月底618開門紅那天,算是今年等等黨離勝利最近的一天了。但哪怕我在那天下單,價格依然是去年的好幾倍。而且這口氣還沒松完,價格就又一路漲了回去。不光是我買過的宏碁,當時我順手翻了金士頓、威剛、金百達、七彩虹和雷克沙,有的春天稍微跌過一點,有的壓根沒動過,不管哪家的條子全都在高位晃盪,沒有一款回得去一年前。
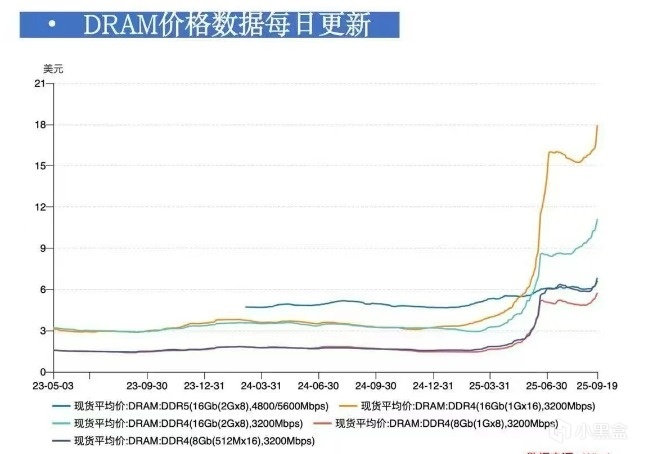
春天那一波下跌,給了很多人一種價格要崩盤的錯覺。其實當時只是兩個短期因素撞在了一起。一方面是去年低價囤了貨的經銷商看價格夠高了,開始往外甩貨變現;另一方面是3月25號 Google 發了 TurboQuant 的算法。玩大模型的朋友都很熟悉了,AI 生成回答的時候會把讀過的上下文算成中間結果存在顯存裏,每生成一個字都要回頭去查,也就是所謂的 KV Cache,對話越長佔用的空間就越大。Google 這個算法能把它壓縮到原來的六分之一,一下子把市場嚇壞了,大家都在猜 AI 以後是不是用不了這麼多內存了。結果存儲股當天跌了一片,那個月 DDR5 顆粒的現貨價也跟着跌了將近三成。
但爲什麼很快又漲回去了?因爲我們普通消費者的需求量,只能撿剩下的。
內存從工廠造出來是要排隊的。排在最前面的是做 AI 服務器的大巨頭,合同一簽就是好幾年,出價也最高;排在中間的是電腦和手機大廠,按季度籤合同,他們拿貨的價格叫合約價;等這兩撥大戶挑剩下的,才輪到現貨市場,也就是我們在京東上買的零售內存條。
真相是,當春天現貨市場因爲情緒恐慌下跌的時候,前面的合約價連一個季度都沒停過,一季度差不多翻了一倍,二季度又漲了六成,後面就算漲得慢了,每個季度還是在往上加一到兩成。我們這些排在隊尾的零售現貨本來量就少,對價格也最敏感,前面稍微松一點它就先跌一截,前面一收緊它立馬又反彈回去。我們在電商平臺上看到的那條價格曲線就是這麼來的。所以現在所謂的不缺貨,意思是商品頁面上有貨能讓你買到,而不是你買得起;漲幅放緩了,也絕不等於要降價。
比 HBM 還賺錢,爲什麼原廠不肯多造?
這就引出了一個特別反直覺的現象:價格都漲成這樣了,普通內存現在的利潤甚至比 AI 專用的 HBM 還要高,爲什麼廠商就是不乾脆多造一點?
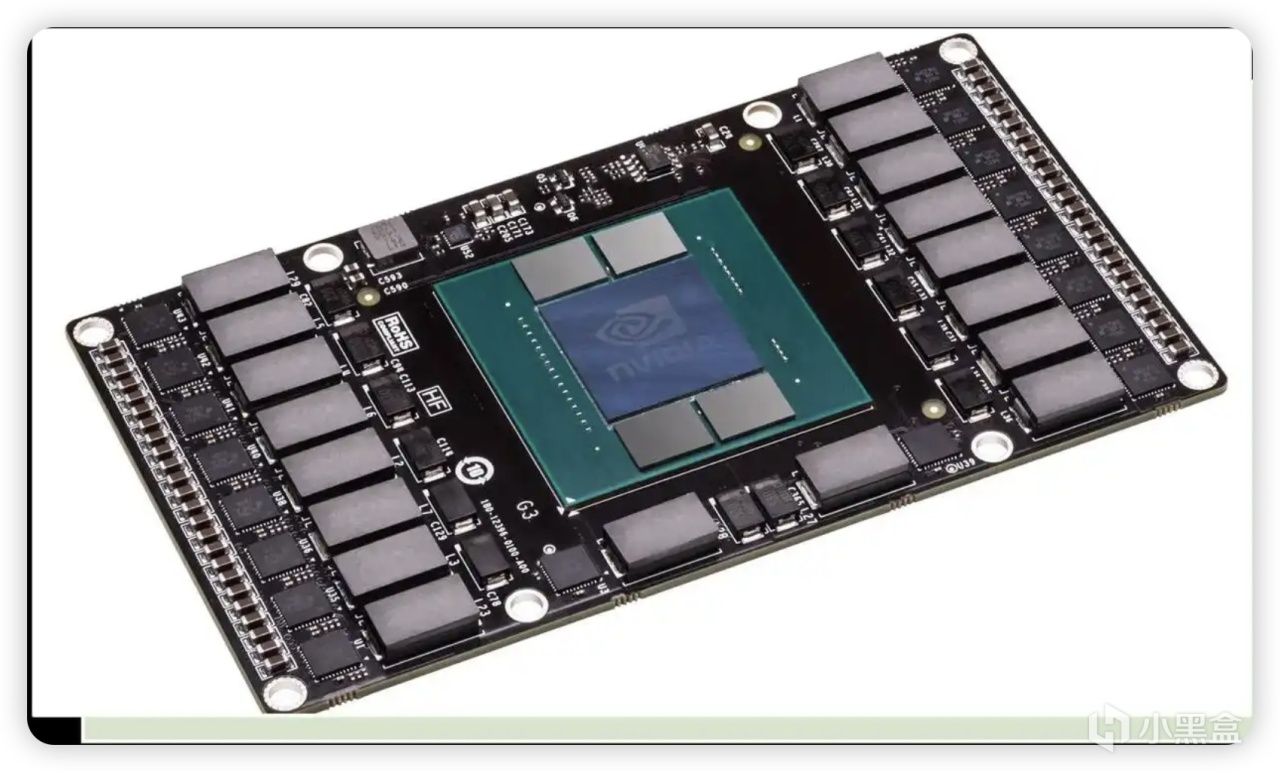
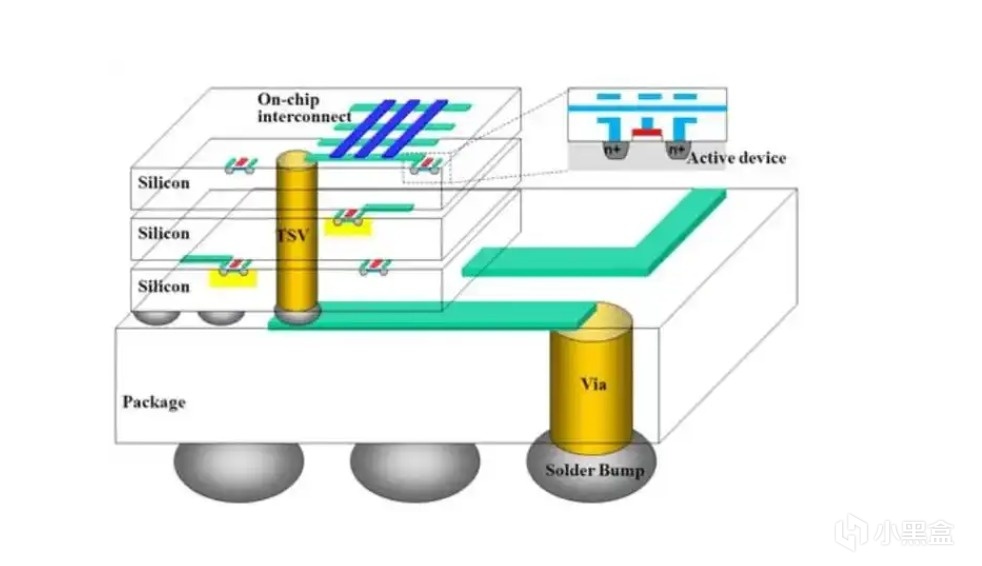
前兩年大家的普遍解釋都是廠商跑去給 AI 做 HBM 了,顧不上普通內存。這話放在當時沒毛病。HBM 就是 AI 芯片旁邊那幾塊方方正正的顯存,它把 8 到 16 層內存芯片疊在一起,每一層打穿成千上萬個小孔灌上銅,讓數據直接上下走,也就是硅通孔技術。這種做法極其消耗晶圓,打孔要佔地方,芯片就得做大,而且十幾層疊在一起,中間只要壞一層,整顆 HBM 都可能報廢。同樣容量的 HBM3E 消耗的晶圓差不多是普通 DDR5 的三倍。換句話說,AI 每多要 1G 的 HBM,普通內存這邊就得讓出差不多 3G 的產能,我們其實是在和 AI 搶同一片晶圓。
但到了今年,情況完全反過來了。因爲普通家用內存漲得太兇,三星在財報會上直接承認,現在普通 DRAM 比 HBM 還賺錢,上調了今年普通內存的產量目標。
既然這麼賺錢,廠商也想多做,爲什麼產能就是轉不過來?因爲 HBM 籤的大多是長期死合同,很多還是照付不議的霸王條款,客戶承諾一定買,廠商承諾一定供,產線根本不是你想撤就能撤的。而且就算現在硬騰出一條產線,一片晶圓從投進去到最後變成顆粒封裝出來,也得好幾個月的時間。
晶圓三年前就埋下了欠賬
說到底,最核心的問題在於整個行業的晶圓從三年前開始就不夠分了。
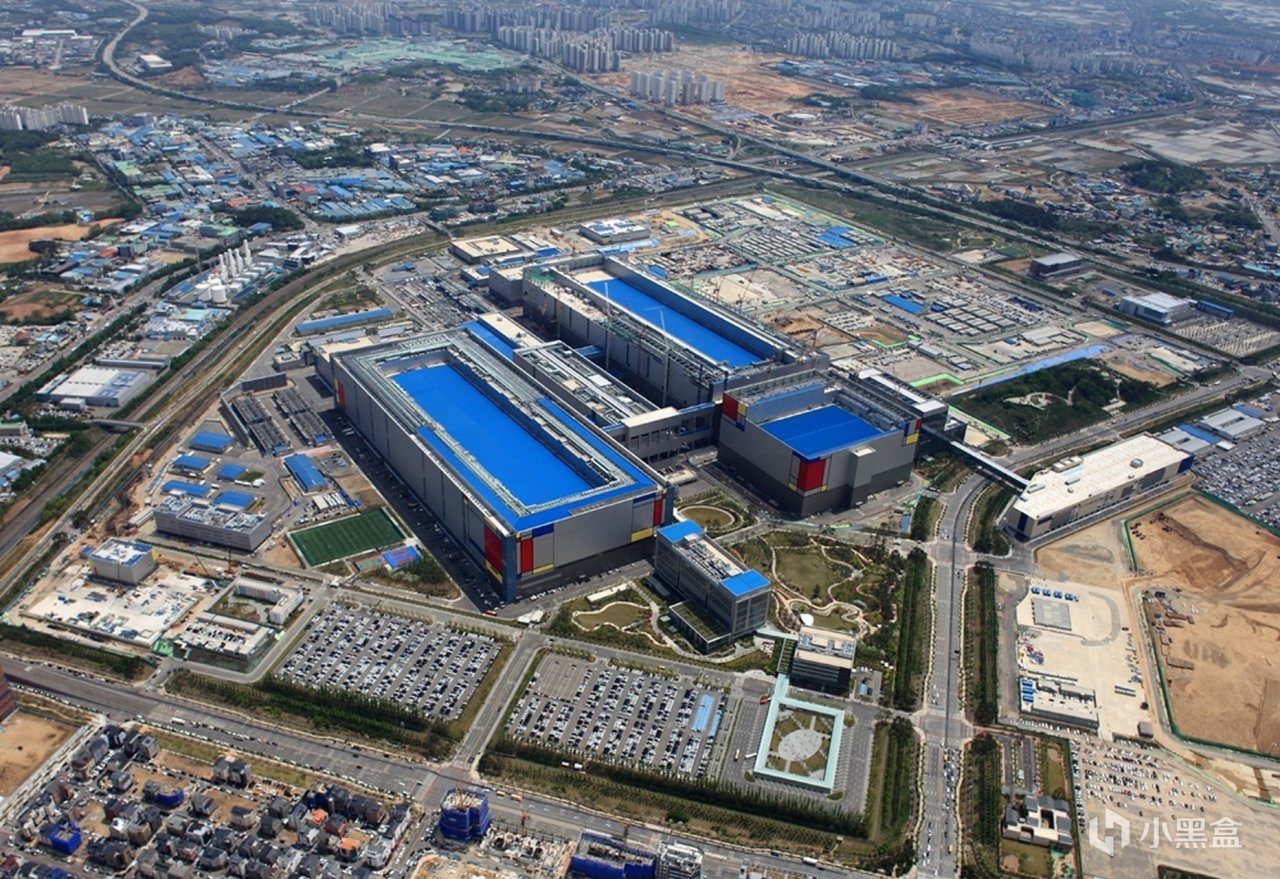
這個問題說來話長,最早得算到 2022 年到 2023 年那次內存大崩盤。那時候手機電腦賣不動,庫存堆成山,裝機買套 32G 內存才幾百塊錢,價格一路跌破成本線。2023年一季度,三星的芯片部門迎來了14年來的第一次虧損。爲了止血,整個行業都在拼命收縮,美光把投片量砍了兩成左右,設備投資更是砍掉了差不多四成,大家都在少投晶圓、少買設備,建廠計劃全往後拖。
問題在於晶圓廠不是說建就能建的,得先蓋潔淨室,再搬進幾百臺設備調試試產,等良率爬上來纔算真正量產,從開工到出貨一般要兩三年。2023年大家一起縮手,導致中間這兩年本該開工的新廠根本沒開;結果到了 2025 年 AI 的需求突然衝上來,產能徹底斷檔。現在全行業在建的新廠,最快的也要明年上半年,大部分得等到 2028 年才能投產。現在的內存短缺,很大程度上是用三年前的低價換來的。
今年6月蘋果剛宣佈漲價幾個小時後,美光就發聲說上一輪低谷有幾個客戶壓價壓得太狠,當時就警告過他們這樣做不是辦法。雖然沒點名,但沒過兩天媒體的標題就全都寫成了美光暗指蘋果。後來蘋果去遊說美國政府,想採購中國長鑫的內存,美光轉頭也跑去華盛頓勸政府別批。
國產長鑫在擴產,但遠水解不了近渴
蘋果看上的長鑫,正是這幾年一直在猛烈擴產的國內最大內存廠。以前總有文章說國產顆粒把內存漲價的病治好了,可爲什麼現在還是沒壓住價格?這裏面同樣有個很反直覺的數據:長鑫今年新增了大約 8.5 萬片晶圓的月產能,比海力士和美光今年加的都多,到年底它每個月能投的晶圓都快趕上美光的九成了,可在全球內存的出貨量裏,長鑫只佔了 9% 左右。
晶圓一點不少,容量卻上不去,是因爲晶圓數量並不等於實際容量。一片晶圓能裝下多少容量,要看上面每個存儲單元能做多小,單元越小,同樣面積塞進去的比特就越多,這就是工藝代差。拆解數據顯示,長鑫上一代 DDR5 每平方毫米存的比特數,只有三星、海力士最新工藝的一半出頭。雖然上個月長鑫宣佈了新一代工藝量產,同一片晶圓能切出的芯片多了至少一半,差距在快速縮小,但新工藝要真正上量還得等。而且在全行業缺貨的時候,誰都是按市場價賣,長鑫現在的報價跟三大廠差不多,產能也已經被預訂到了 2027 年,就連純國產顆粒的內存條自己也漲到了去年的六倍半。國產擴產是真的,錢也在賺,只是這點增量面對全球的缺口,還遠遠壓不住價格。
這次不是合謀擡價,是真沒貨了
看幾大巨頭一起漲價、貨又全賣光了,很多人難免犯嘀咕,懷疑是不是廠商私下商量好割韭菜的。這種懷疑真不是陰謀論,因爲二十多年前他們真幹過。1998 到 2002 年,三星、海力士、英飛凌、爾必達幾家內存廠私下操縱價格,先後認罪,罰款加起來超過 7 億美元,還有好幾位高管坐了牢。今年6月,三星、海力士和美光又在美國被告了,說他們在需求旺盛的時候串通減產。
但這一回還真不是捂着貨擡價。如果真是捂盤惜售,倉庫裏應該堆滿了貨,廠商也不會急着花錢擴產。可現在看到的正好相反,原廠的庫存只夠賣 3 到 5 周,產線滿負荷在轉。而且還有一個最好的參照物,長鑫並不在被告名單裏,它現在最想要的就是搶市場份額,可連它的產能也賣光了。所以這一輪,確實是實打實的真缺貨。
至於指望像 Google 的 TurboQuant 這種算法優化讓 AI 少用點內存,我覺得根本省不了多少。每次算法省出來的內存,很快就會被更長的對話、更多的用戶給喫回去。更何況現在開源社區的折騰方向,反而是在瘋狂壓榨系統內存。比如最近我部署 Qwen 用的 Strata 開源項目,能讓 16G 顯存的遊戲顯卡跑起 125B 參數的大模型,辦法就是把顯存放不下的部分強行挪進系統內存裏。顯存是省下來了,系統內存卻直接 32G 起步,64G 才跑得滿。包括我自己爲了在本地部署千問 Next Flash,不也是因爲內存不夠纔去把家裏的 NAS 給拆了嗎?只要還在本地折騰模型,對大內存的需求就是個無底洞。
降價信號看什麼?今年雙11怎麼買?
那到底什麼時候才能迎來降價?具體時間誰也說不準,但我們可以盯着幾個信號。一個是等 2027 到 2028 年三星、海力士、美光的新廠陸續投產,以及長鑫的新工藝全面上量,同樣多的晶圓能多出不少容量。另一個信號其實是需求正在被高價反噬,這一點已經開始了。10月8號 IDC 公佈了三季度數據,全球電腦出貨比去年同期少了兩成,差不多是全年預測跌幅的兩倍。
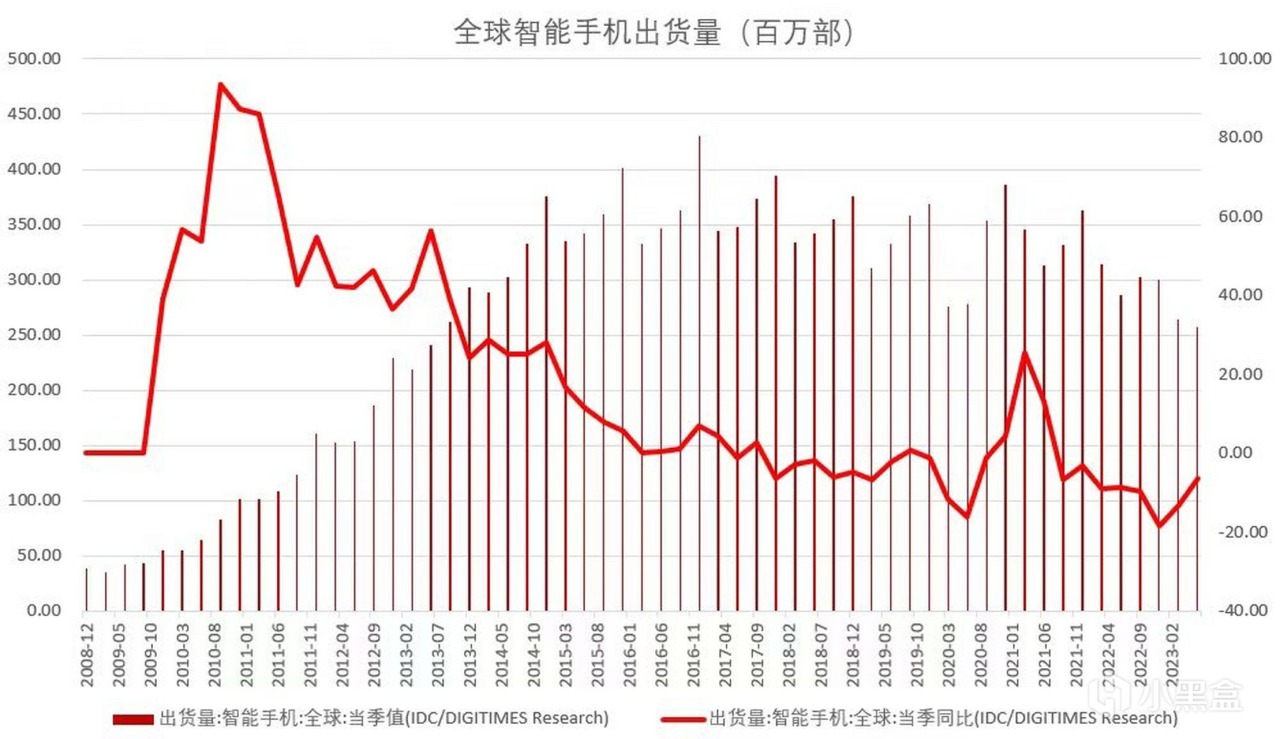
手機全年預計也要少 13% 左右,甚至不少手機廠爲了省成本,今年同樣價位的新手機可能要從 12G 內存倒退回 8G 了。等什麼時候看到上游原廠的庫存開始往上堆,而且合約價連着兩個季度不再上漲,到那時候纔算真正鬆一口氣。
所以回到最現實的問題,今年雙11到底買不買?
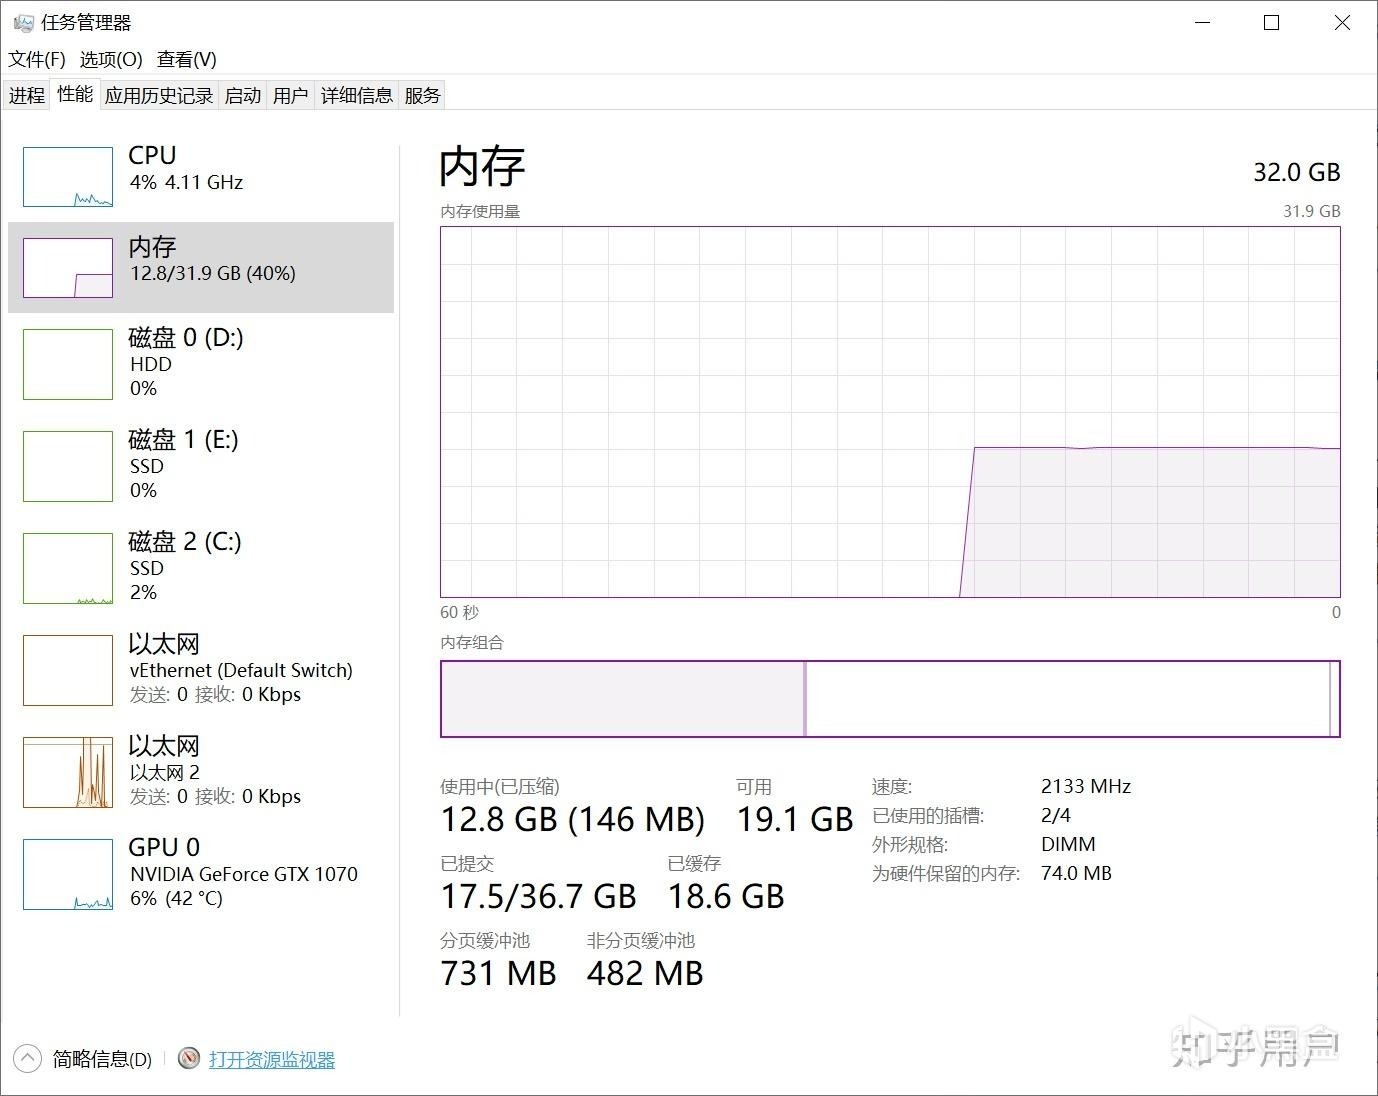
說句不好聽的,這個雙11指望內存大降價基本是等不來了,上一批等等黨輸就輸在把春天現貨的那一波回調當成了降價的開始。如果你平時只是打打遊戲、辦辦公,手手上 16G 內存且用着不卡的,這個雙11千萬別去碰內存;實在拿不準夠不夠用,就打開任務管理器看一眼,除非平時使用率經常頂到九成以上再考慮買。如果是非裝不可的剛需,普通玩家配到 32G 就完全夠暢玩了,哪怕像我們這樣有本地開發跑模型需求的,也要遵循買夠就停的原則。頻率也完全沒必要追高,DDR4 就足夠用了,現在這個溢價下,高頻條多出來的那點性能根本不值那個差價。
另外,如果你最近打算換整機或者買筆記本,先別急着自己買散件攢機。因爲整機廠拿的是上游的合約價,調價節奏比京東上的零售散條要慢半拍。去拿品牌整機的價格跟自己組裝比一比,在這個特殊的時間節點,有時候直接買整機反而更划算。
三年前內存便宜到讓三星虧錢,三年後它變成了這一行最賺錢的東西,內存就是一個這麼典型的強週期行業,便宜的時候大家一起不建廠,貴的時候神仙也變不出貨來。如果你鐵了心想當等等黨,這一輪要等的其實不是眼前的雙11,而是那幾座新開的晶圓廠。
更多遊戲資訊請關註:電玩幫遊戲資訊專區
電玩幫圖文攻略 www.vgover.com