在手機上挑基金的時候,常會撞見一種情況。同一只基金跳出兩個結果,名字幾乎一樣,只在末尾差一個字母,一個是 A,一個是 C。
點進去看,持倉一模一樣,基金經理是同一個人,成立日期還是同一天。它們不是兩隻基金,是同一只基金的兩套收費方式。買進去之後漲跌完全同步,最後拿到手的錢不一樣,差在費用上。
基金公司這麼拆,是因爲買的人打算拿的時間差得太遠。有人用一筆三個月的閒錢,有人準備放五年。只用一種收費方式應付所有人,總有一頭喫虧,那就拆成兩個份額,各收各的。
先說這個差在哪。A 類收的是一筆進門費,叫申購費,買的時候一次性交掉,交完就不再管。C 類進門不要錢,但它每年收一筆銷售服務費,從基金淨值裏按天扣。你多拿一天,它就多扣一天。
兩種收費的感覺是反的。C 類按天積累,拿得越短交得越少。A 類那筆錢一次付掉,拿得越久,它攤到每一天上就越薄。
這筆費用的規矩剛變過。從 2026 年 1 月起施行的公募基金銷售費用管理規定,把入口的費率高限壓了下來,主動偏股型基金的申購費最高 0.8%,銷售服務費最高每年 0.4%。更值得留意的是裏面另一條,同一個份額持有超過一年,銷售服務費不得繼續收取,貨幣基金除外。這條的執行日期被定在 2027 年 1 月,方式是先收後返,也就是照收不誤,多扣的那部分在你贖回時退回來。
拿 1 萬塊算一遍最清楚。
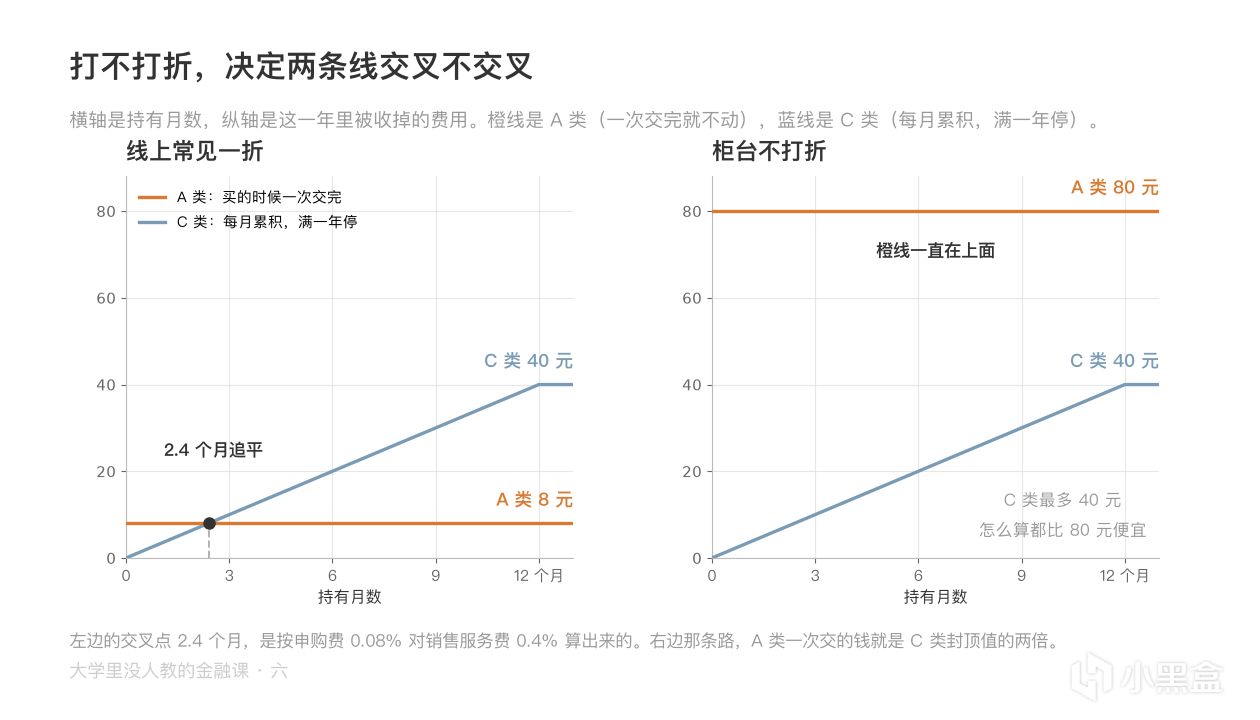
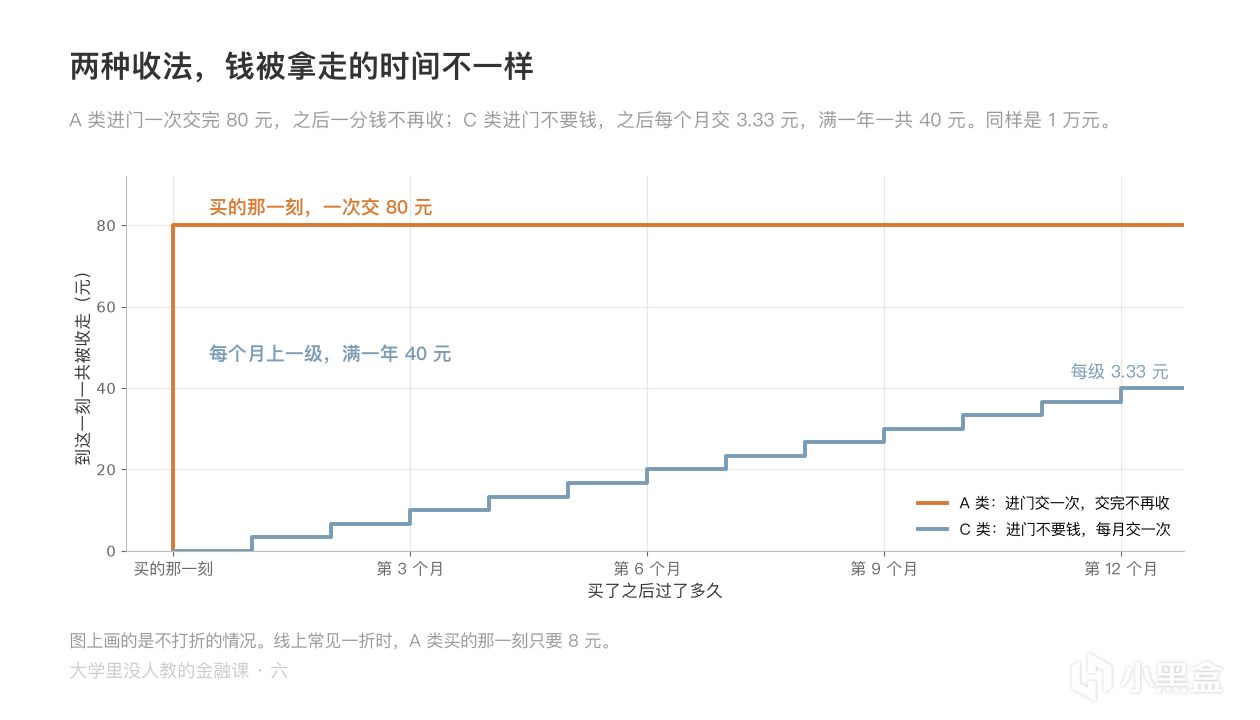
A 類這邊,0.8% 是不打折的情況,一次交 80 元。但線上渠道普遍打一折,0.08%,一次只要 8 元。同一只基金的同一個 A 類,換個地方買,這一筆差 10 倍。
C 類這邊,每年 0.4% 按月折下來是 0.033%,1 萬塊每月 3 塊 3。拿兩個月交 6 塊 7,拿三個月 10 元,拿半年 20 元,拿滿一年 40 元。往後不再收了,40 元就是它的天花板,拿三年、拿五年,都還是這個數。
兩邊擺到一起,怎麼選就看一件事,你那筆申購費打了幾折。
打一折的話,A 類一次 8 元,C 類每月 3 塊 3,兩個半月就追平。打算拿超過兩個半月,A 類更省,拿得越久省得越多。
不打折的話,結論反過來。A 類一次 80 元,而 C 類拿一輩子最多 40 元,怎麼算都是 C 類便宜。這是今年纔有的變化。老話說長期買 A、短期買 C,那是 C 類還要一直收年費的時候。現在拿滿一年就停收,在不打折的渠道里,C 類反而一路更省。
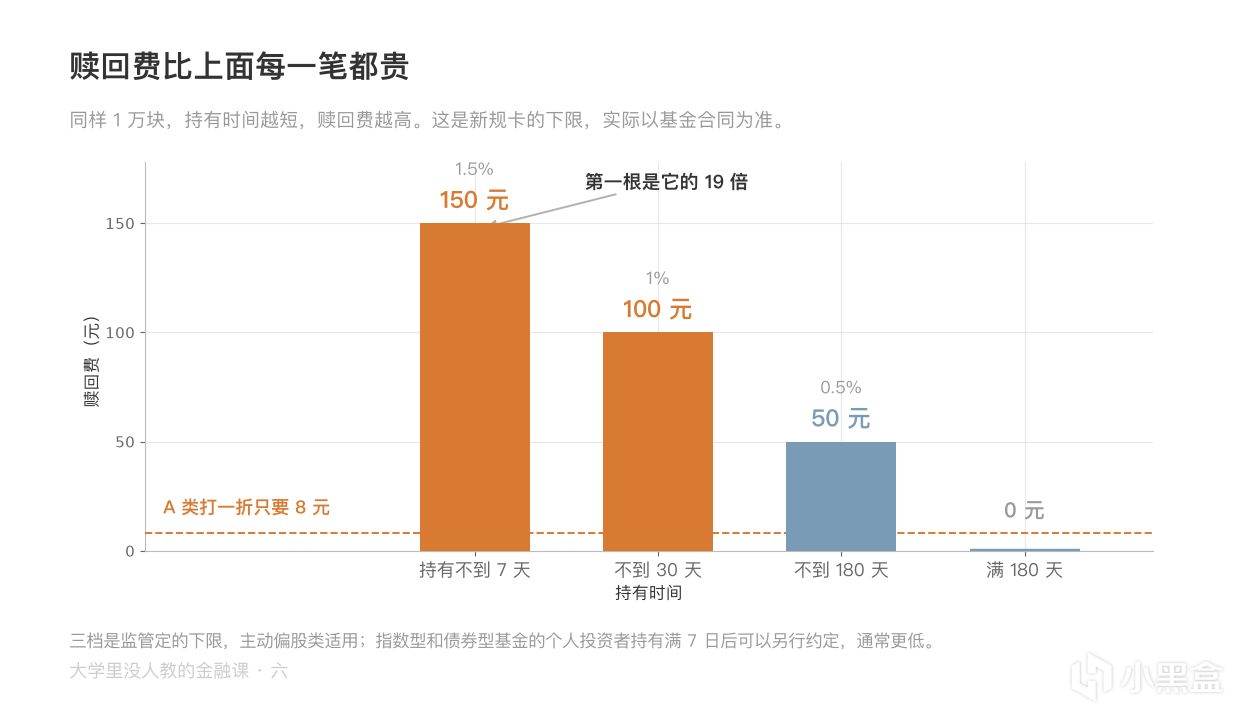
還有個數比上面所有費用都貴,是贖回費。新規把它的下限卡成三檔。持有不到 7 天,贖回費不低於 1.5%;不到 30 天不低於 1%;不到 180 天不低於 0.5%。1 萬塊拿了 6 天就走,要交 150 元。多拿兩天,跨過 7 天,降到 100 元,兩天省下 50 元。
贖回費去向也變了。以前它一部分歸銷售渠道,客戶來回買賣,渠道能分一筆,這裏頭的心思不難猜。新規要求它全額計入基金財產。換句話說,頻繁進出交的那筆錢,是補給留下來的其他持有人的。
把這個數和前面那些擺一起看,差距很明顯。A 類打一折才 8 元,7 天內贖回要 150 元,貴了將近 19 倍。頻繁進出的錢,最後多半是被贖回費喫掉的,這時候選 A 還是選 C 已經不重要了。
三檔下限主要卡的是主動偏股這一類。指數型基金和債券型基金,個人投資者持有滿 7 天之後,贖回費可以另行約定,通常還更低一些。
還有一件事容易忽略。想從 A 換成 C,得先贖回再申購,這一出一進會觸發一次贖回費,還可能錯過當天的淨值。爲了省幾塊錢來回換,換一次虧的比省的多。
前面所有費率取的都是監管上限,實際以基金合同和你辦理時機構公示的爲準。真要下手的時候,先問那個渠道打不打折,再想這筆錢打算放多久。兩個問題答完,字母基本就有答案了。
更多遊戲資訊請關註:電玩幫遊戲資訊專區
電玩幫圖文攻略 www.vgover.com