在手机上挑基金的时候,常会撞见一种情况。同一只基金跳出两个结果,名字几乎一样,只在末尾差一个字母,一个是 A,一个是 C。
点进去看,持仓一模一样,基金经理是同一个人,成立日期还是同一天。它们不是两只基金,是同一只基金的两套收费方式。买进去之后涨跌完全同步,最后拿到手的钱不一样,差在费用上。
基金公司这么拆,是因为买的人打算拿的时间差得太远。有人用一笔三个月的闲钱,有人准备放五年。只用一种收费方式应付所有人,总有一头吃亏,那就拆成两个份额,各收各的。
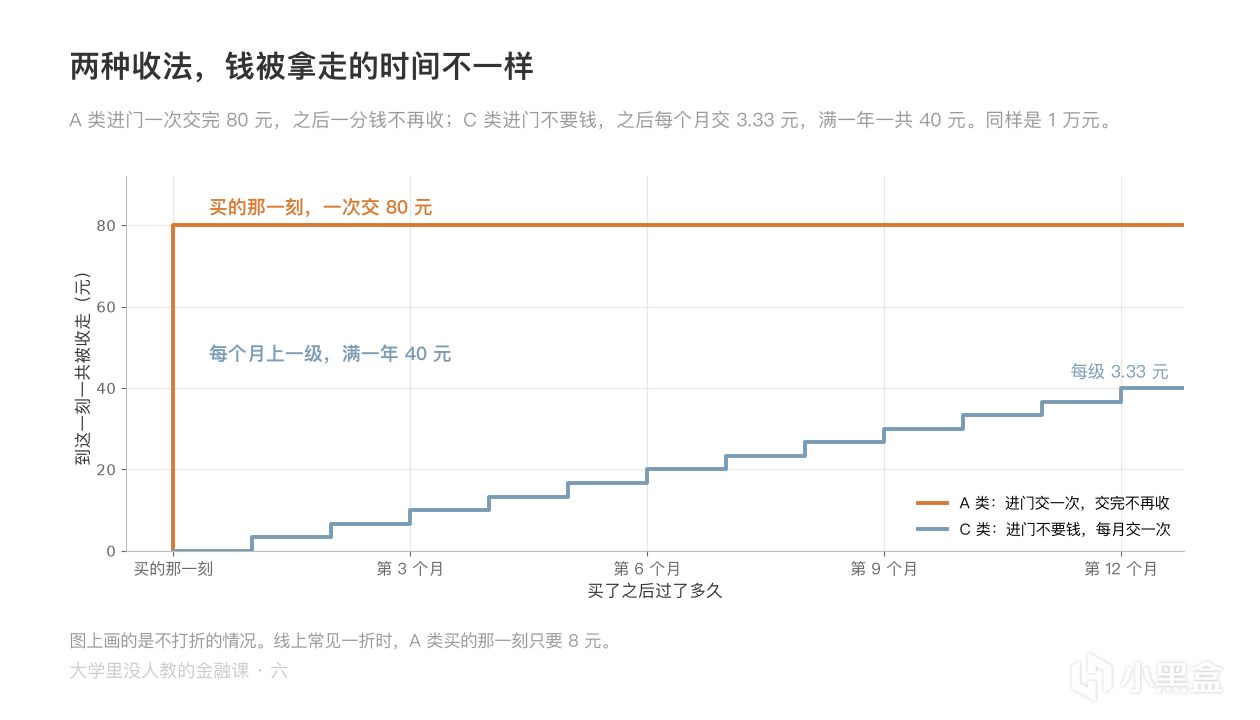
先说这个差在哪。A 类收的是一笔进门费,叫申购费,买的时候一次性交掉,交完就不再管。C 类进门不要钱,但它每年收一笔销售服务费,从基金净值里按天扣。你多拿一天,它就多扣一天。
两种收费的感觉是反的。C 类按天积累,拿得越短交得越少。A 类那笔钱一次付掉,拿得越久,它摊到每一天上就越薄。
这笔费用的规矩刚变过。从 2026 年 1 月起施行的公募基金销售费用管理规定,把入口的费率高限压了下来,主动偏股型基金的申购费最高 0.8%,销售服务费最高每年 0.4%。更值得留意的是里面另一条,同一个份额持有超过一年,销售服务费不得继续收取,货币基金除外。这条的执行日期被定在 2027 年 1 月,方式是先收后返,也就是照收不误,多扣的那部分在你赎回时退回来。
拿 1 万块算一遍最清楚。
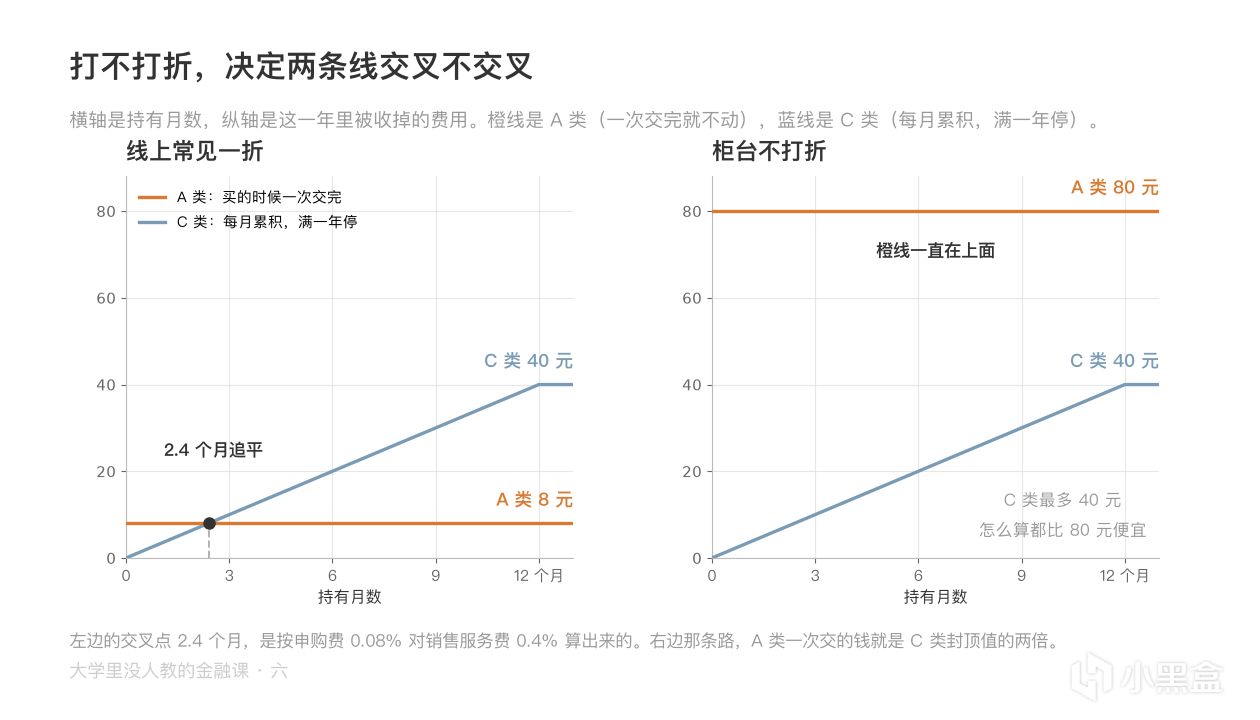
A 类这边,0.8% 是不打折的情况,一次交 80 元。但线上渠道普遍打一折,0.08%,一次只要 8 元。同一只基金的同一个 A 类,换个地方买,这一笔差 10 倍。
C 类这边,每年 0.4% 按月折下来是 0.033%,1 万块每月 3 块 3。拿两个月交 6 块 7,拿三个月 10 元,拿半年 20 元,拿满一年 40 元。往后不再收了,40 元就是它的天花板,拿三年、拿五年,都还是这个数。
两边摆到一起,怎么选就看一件事,你那笔申购费打了几折。
打一折的话,A 类一次 8 元,C 类每月 3 块 3,两个半月就追平。打算拿超过两个半月,A 类更省,拿得越久省得越多。
不打折的话,结论反过来。A 类一次 80 元,而 C 类拿一辈子最多 40 元,怎么算都是 C 类便宜。这是今年才有的变化。老话说长期买 A、短期买 C,那是 C 类还要一直收年费的时候。现在拿满一年就停收,在不打折的渠道里,C 类反而一路更省。
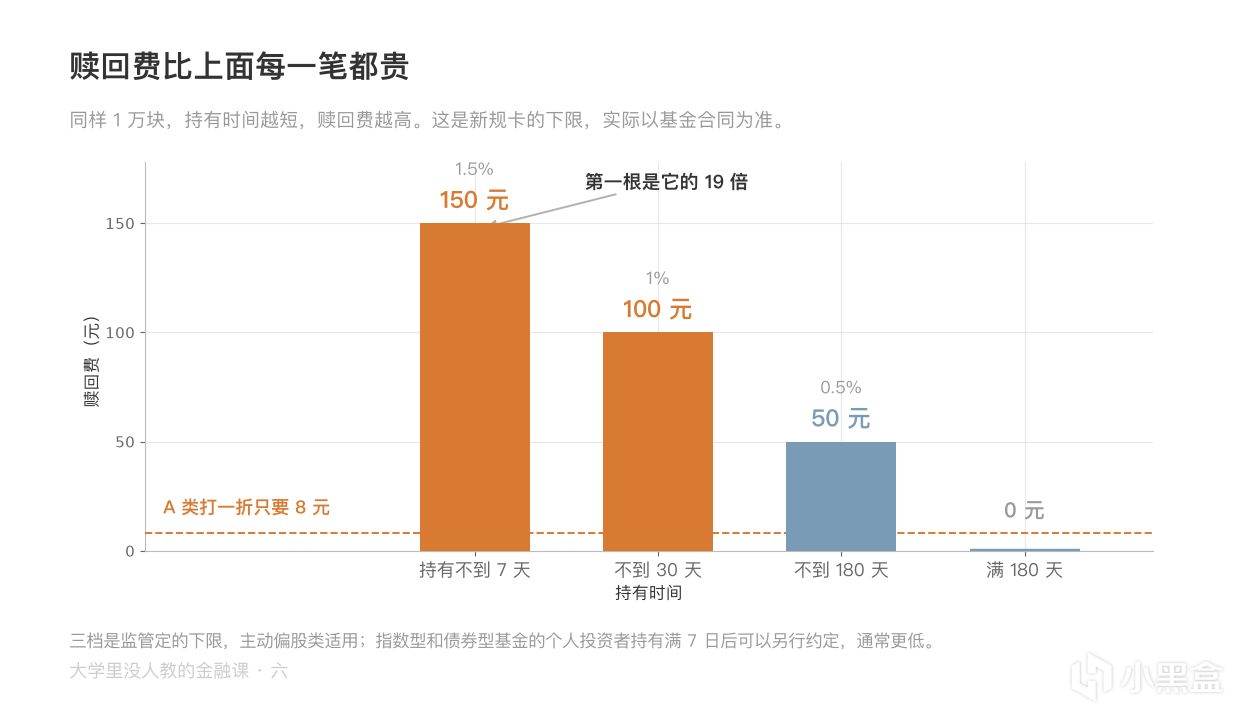
还有个数比上面所有费用都贵,是赎回费。新规把它的下限卡成三档。持有不到 7 天,赎回费不低于 1.5%;不到 30 天不低于 1%;不到 180 天不低于 0.5%。1 万块拿了 6 天就走,要交 150 元。多拿两天,跨过 7 天,降到 100 元,两天省下 50 元。
赎回费去向也变了。以前它一部分归销售渠道,客户来回买卖,渠道能分一笔,这里头的心思不难猜。新规要求它全额计入基金财产。换句话说,频繁进出交的那笔钱,是补给留下来的其他持有人的。
把这个数和前面那些摆一起看,差距很明显。A 类打一折才 8 元,7 天内赎回要 150 元,贵了将近 19 倍。频繁进出的钱,最后多半是被赎回费吃掉的,这时候选 A 还是选 C 已经不重要了。
三档下限主要卡的是主动偏股这一类。指数型基金和债券型基金,个人投资者持有满 7 天之后,赎回费可以另行约定,通常还更低一些。
还有一件事容易忽略。想从 A 换成 C,得先赎回再申购,这一出一进会触发一次赎回费,还可能错过当天的净值。为了省几块钱来回换,换一次亏的比省的多。
前面所有费率取的都是监管上限,实际以基金合同和你办理时机构公示的为准。真要下手的时候,先问那个渠道打不打折,再想这笔钱打算放多久。两个问题答完,字母基本就有答案了。
更多游戏资讯请关注:电玩帮游戏资讯专区
电玩帮图文攻略 www.vgover.com