你大一入學那會兒,食堂一頓飯多少錢?現在呢?飯價在動,這件事誰都感覺得到。它背後還有一件不太顯眼的事:飯價在動,說明錢本身的價值也在動。同樣的 100 塊,能買的東西一年比一年少。
這個東西叫通貨膨脹,簡稱通脹。它不是某一樣東西漲價,是東西整體在慢慢變貴,錢跟着慢慢變薄。
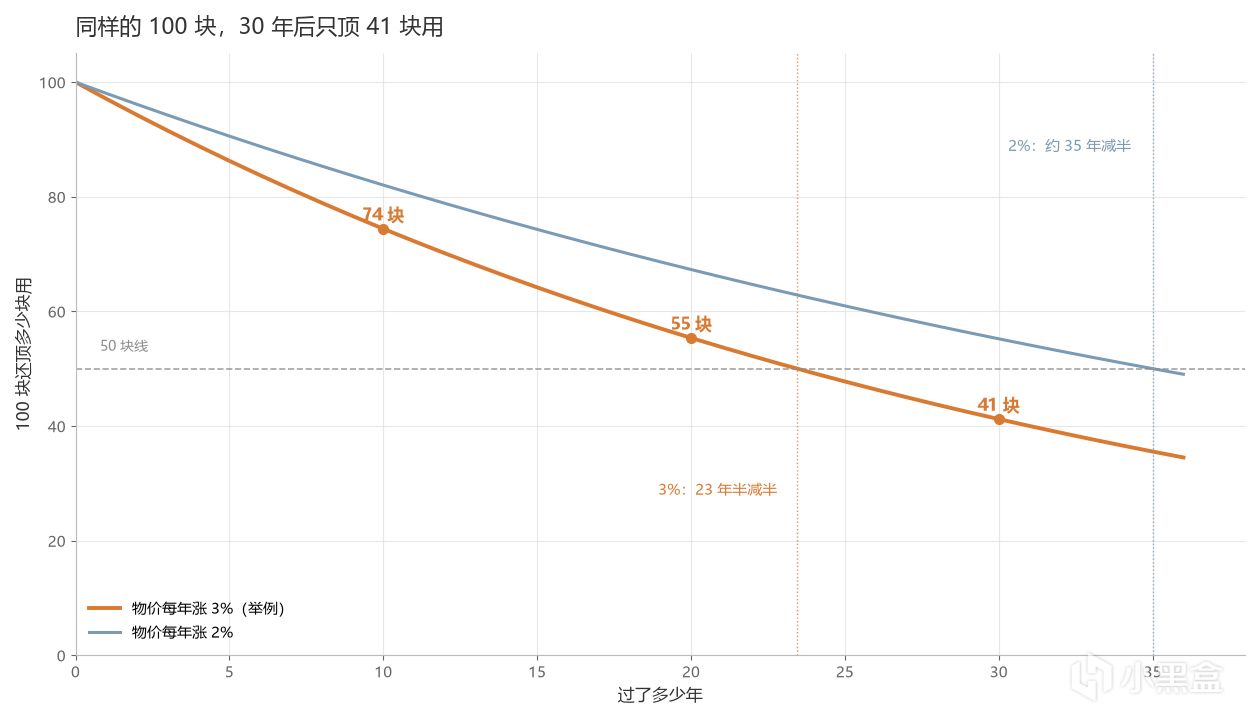
假設物價每年漲 3%。100 塊,30 年後只頂 41 塊用這是舉例用的數,先不糾結真實世界是多少。
今年 100 塊能買到的東西,10 年後要 134 塊,20 年後要 181 塊,30 年後要 243 塊。
換個方向看更直接:10 年後的 100 塊,只頂今天的 74 塊用;20 年後的 100 塊,頂 55 塊;30 年後的 100 塊,頂 41 塊。
錢一分沒少,數字還是那個數字,能換的東西少了將近六成。
這套數學你其實見過。第一期算過,年化 3% 的錢滾 23 年零 5 個月翻一倍。物價每年漲 3%,你的購買力同樣在 23 年零 5 個月裏少一半。同一個算法,一個朝你的方向滾,一個朝反方向滾。複利是時間替你賺錢,通脹是時間替你漏錢。
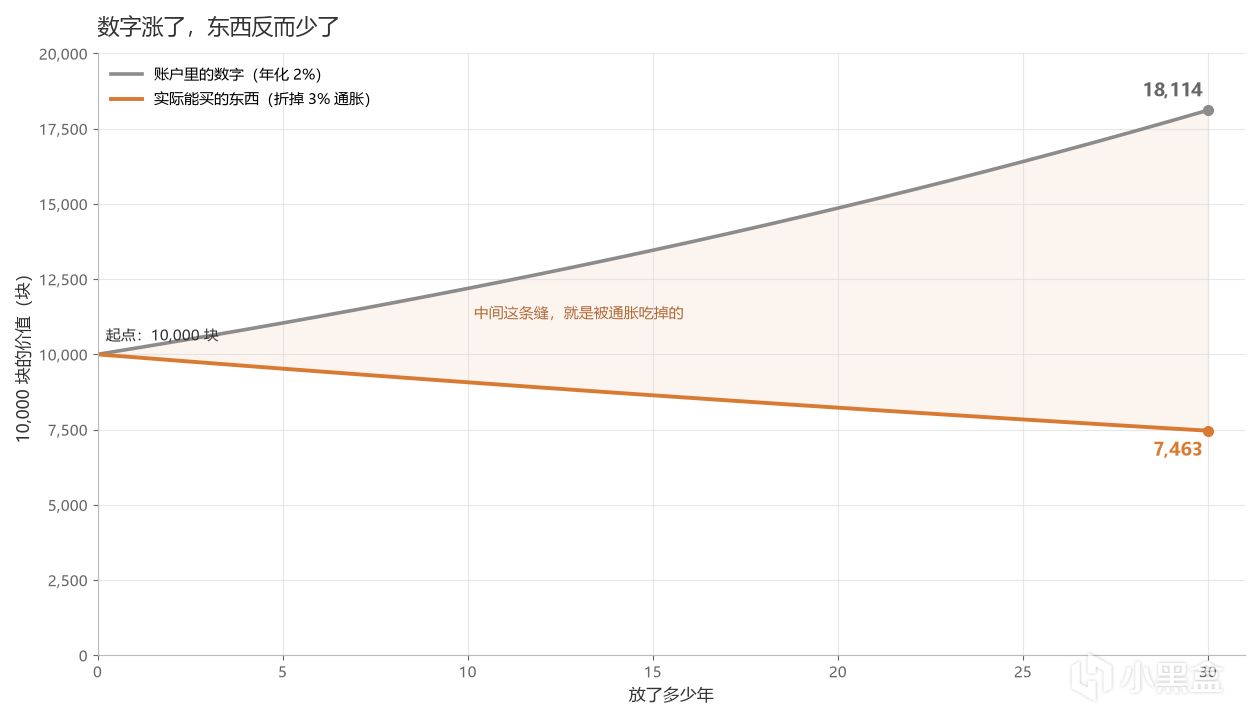
數字漲了,東西反而少了
上一期說,要讓錢去滾。那把通脹這頭也算上,看看結果。
假設 10,000 塊放在年化 2% 的地方,放 30 年。30 年後賬戶裏是 18,114,比本金多了 8,114。
同一時間,物價每年 3%,漲滿 30 年,原來 10,000 塊的東西變成 24,273。
把兩頭放在一起算,30 年後那 18,114,購買力相當於今天的 7,463。
放之前買得起 10,000 塊的東西,放完 30 年,只買得起 7,463 塊的。賬戶數字多了 8,114,實際少了 2,537。
這就是跑輸通脹。收益是正的,賬戶年年都在漲,實際收益是負的。賬面盈虧和真實盈虧,中間隔着物價這一層。
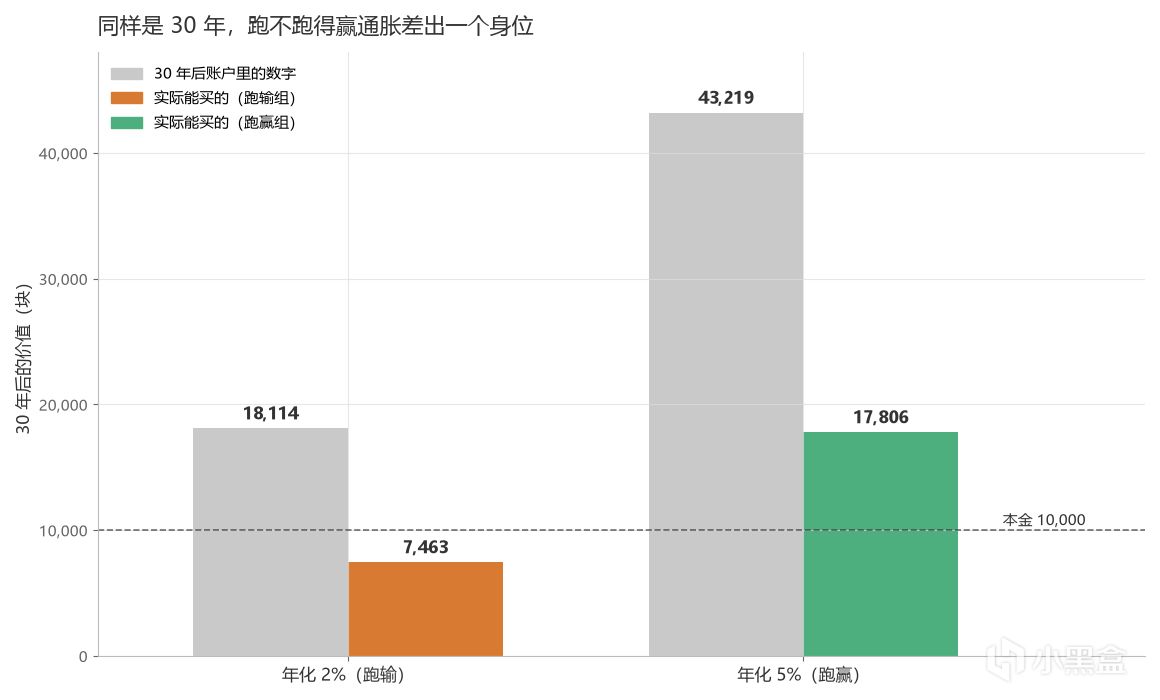
那要是跑贏了呢?同樣的 10,000 塊,年化 5%,物價還是 3%,30 年後賬戶裏是 43,219,折掉物價,實際購買力 17,806,比本金多了將近八成。複利的威力第一期講過,但它的前提在這兒:先蓋過物價,威力才輪得到你。
怎麼判斷有沒有跑贏
粗算的辦法第一期提過一句:收益減掉通脹,剩下的纔是實際收益。年化 5%,物價漲 3%,實際大約 2%。
要更準,用除法。1.05 除以 1.03 再減 1,等於 1.94%,和粗算的 2% 差得不多,量級對了就行。
關鍵是那個判斷動作:聽到一個收益率,先想物價那頭是多少,看它蓋不蓋得過。蓋不過,數字漲得再好看也是白忙。
通脹率不是年年一樣
上面 3% 是舉例。真實世界裏,漲幅每年都在變。
官方每年公佈居民消費價格指數,就是新聞裏常看到的 CPI。全國數據 2021 年漲 0.9%,2022 年漲 2%,2023 年漲 0.2%,2024 年漲 0.2%,有的年份連 1% 都不到。
所以別拿某一年的漲幅當常態,也別聽誰說物價一定每年漲多少。具體數字去國家統計局官網查,那是最可靠的來源。這個指數本身值得單獨講一期,後面會來。
要是按更貼近這些年的 2% 算呢?同樣的 100 塊,10 年後頂 82 塊,30 年後頂 55 塊,購買力減半要拖到 35 年。漲幅小,拉長了看,一樣在漏。
最容易被通脹喫掉的,其實是躺着不動的現金。抽屜裏的、活期裏的,看着安全,其實名義上沒動,實際上在漏。錢放着不動,不代表它沒有變化。
知道這件事就行,不用急着把錢全換成東西,也別去追高收益。第一期說過複利最怕中斷,這裏一個道理:要的是收益率長期蓋過物價,穩穩地跑,哪一年賭對意義不大。
那物價要是反過來一直跌呢?也不見得是好事。東西便宜了聽着舒服,工資和生意往往跟着一起承壓。這是宏觀的話題,講到後面那幾期再展開。
錢的價值從來不是絕對的,它比的是能換多少東西。以後看賬戶裏的數字,順手也想想物價那邊:數字是名義的,能換到的東西纔是實的。
更多遊戲資訊請關註:電玩幫遊戲資訊專區
電玩幫圖文攻略 www.vgover.com