你大一入学那会儿,食堂一顿饭多少钱?现在呢?饭价在动,这件事谁都感觉得到。它背后还有一件不太显眼的事:饭价在动,说明钱本身的价值也在动。同样的 100 块,能买的东西一年比一年少。
这个东西叫通货膨胀,简称通胀。它不是某一样东西涨价,是东西整体在慢慢变贵,钱跟着慢慢变薄。
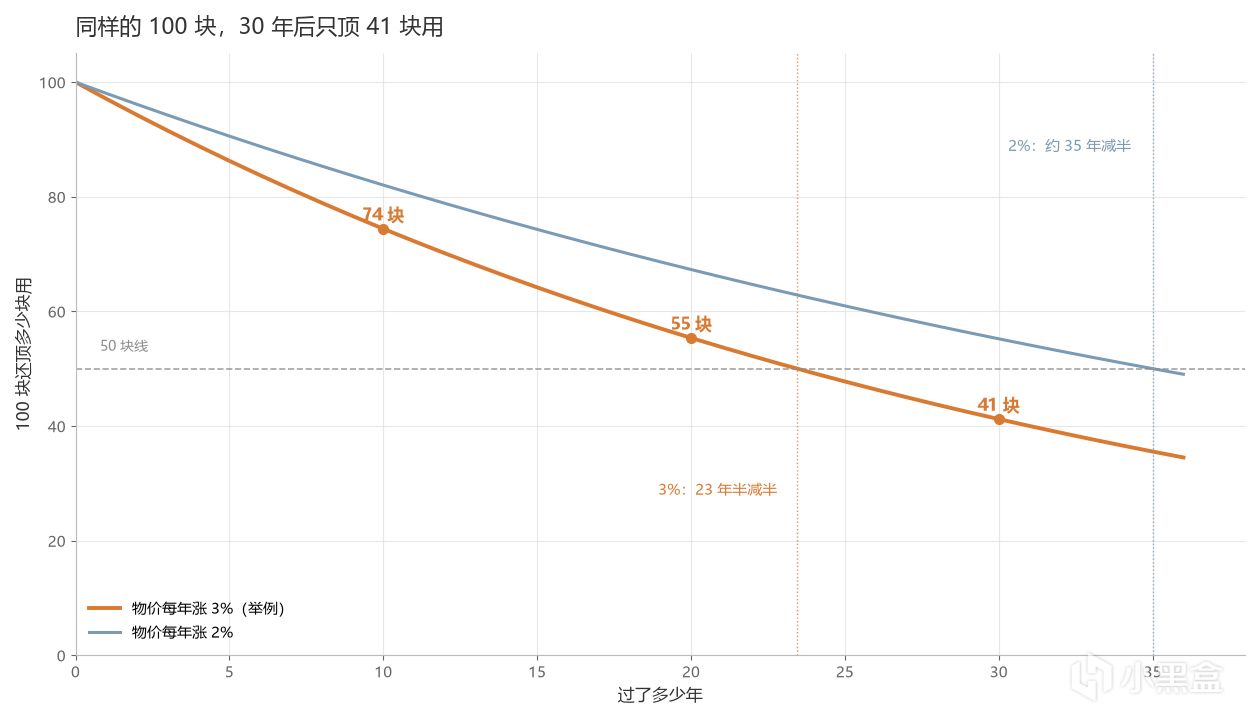
假设物价每年涨 3%。100 块,30 年后只顶 41 块用这是举例用的数,先不纠结真实世界是多少。
今年 100 块能买到的东西,10 年后要 134 块,20 年后要 181 块,30 年后要 243 块。
换个方向看更直接:10 年后的 100 块,只顶今天的 74 块用;20 年后的 100 块,顶 55 块;30 年后的 100 块,顶 41 块。
钱一分没少,数字还是那个数字,能换的东西少了将近六成。
这套数学你其实见过。第一期算过,年化 3% 的钱滚 23 年零 5 个月翻一倍。物价每年涨 3%,你的购买力同样在 23 年零 5 个月里少一半。同一个算法,一个朝你的方向滚,一个朝反方向滚。复利是时间替你赚钱,通胀是时间替你漏钱。
数字涨了,东西反而少了
上一期说,要让钱去滚。那把通胀这头也算上,看看结果。
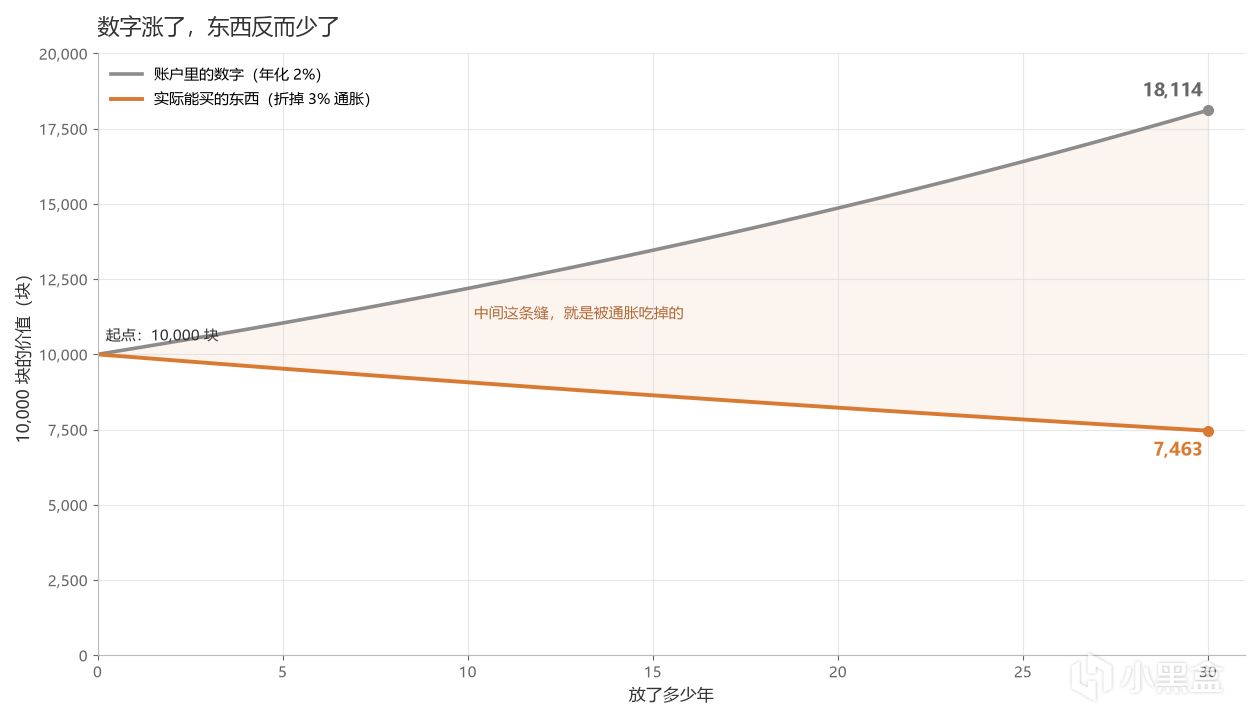
假设 10,000 块放在年化 2% 的地方,放 30 年。30 年后账户里是 18,114,比本金多了 8,114。
同一时间,物价每年 3%,涨满 30 年,原来 10,000 块的东西变成 24,273。
把两头放在一起算,30 年后那 18,114,购买力相当于今天的 7,463。
放之前买得起 10,000 块的东西,放完 30 年,只买得起 7,463 块的。账户数字多了 8,114,实际少了 2,537。
这就是跑输通胀。收益是正的,账户年年都在涨,实际收益是负的。账面盈亏和真实盈亏,中间隔着物价这一层。
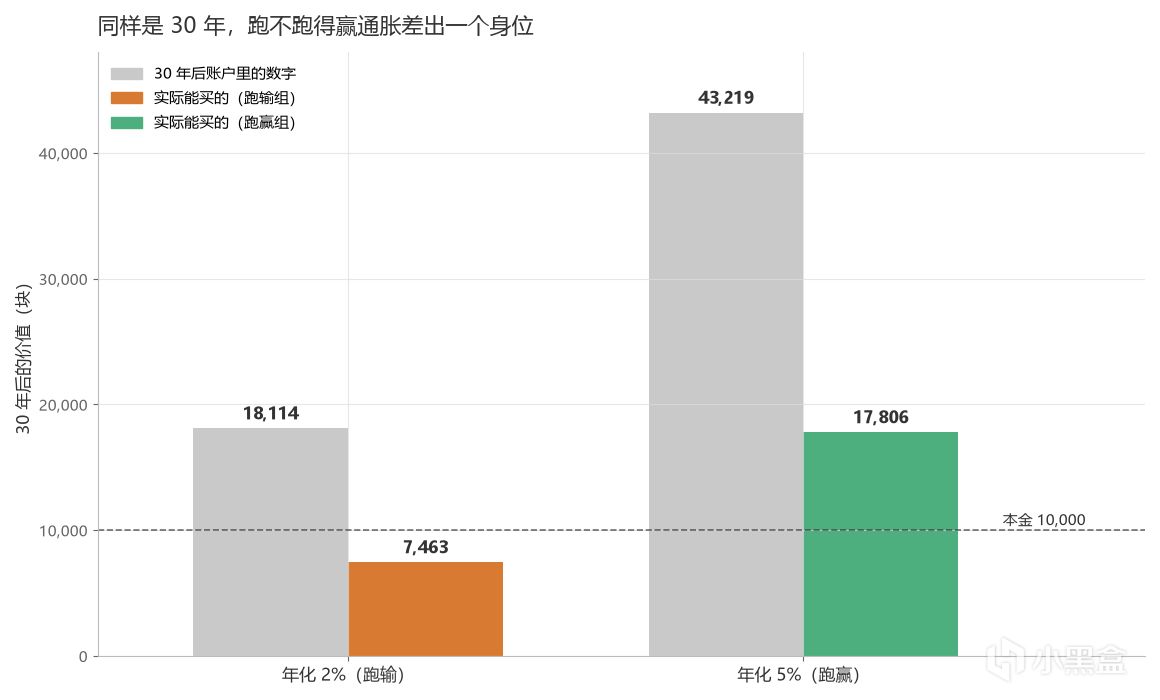
那要是跑赢了呢?同样的 10,000 块,年化 5%,物价还是 3%,30 年后账户里是 43,219,折掉物价,实际购买力 17,806,比本金多了将近八成。复利的威力第一期讲过,但它的前提在这儿:先盖过物价,威力才轮得到你。
怎么判断有没有跑赢
粗算的办法第一期提过一句:收益减掉通胀,剩下的才是实际收益。年化 5%,物价涨 3%,实际大约 2%。
要更准,用除法。1.05 除以 1.03 再减 1,等于 1.94%,和粗算的 2% 差得不多,量级对了就行。
关键是那个判断动作:听到一个收益率,先想物价那头是多少,看它盖不盖得过。盖不过,数字涨得再好看也是白忙。
通胀率不是年年一样
上面 3% 是举例。真实世界里,涨幅每年都在变。
官方每年公布居民消费价格指数,就是新闻里常看到的 CPI。全国数据 2021 年涨 0.9%,2022 年涨 2%,2023 年涨 0.2%,2024 年涨 0.2%,有的年份连 1% 都不到。
所以别拿某一年的涨幅当常态,也别听谁说物价一定每年涨多少。具体数字去国家统计局官网查,那是最可靠的来源。这个指数本身值得单独讲一期,后面会来。
要是按更贴近这些年的 2% 算呢?同样的 100 块,10 年后顶 82 块,30 年后顶 55 块,购买力减半要拖到 35 年。涨幅小,拉长了看,一样在漏。
最容易被通胀吃掉的,其实是躺着不动的现金。抽屉里的、活期里的,看着安全,其实名义上没动,实际上在漏。钱放着不动,不代表它没有变化。
知道这件事就行,不用急着把钱全换成东西,也别去追高收益。第一期说过复利最怕中断,这里一个道理:要的是收益率长期盖过物价,稳稳地跑,哪一年赌对意义不大。
那物价要是反过来一直跌呢?也不见得是好事。东西便宜了听着舒服,工资和生意往往跟着一起承压。这是宏观的话题,讲到后面那几期再展开。
钱的价值从来不是绝对的,它比的是能换多少东西。以后看账户里的数字,顺手也想想物价那边:数字是名义的,能换到的东西才是实的。
更多游戏资讯请关注:电玩帮游戏资讯专区
电玩帮图文攻略 www.vgover.com