今年3月,電魂網絡斥資4920萬元,拿下二次元衍生品企業上海漫魂的51%股份,試圖尋找遊戲業務之外的增長曲線。
但從目前披露的經營數據來看,這筆投資的開局並不算理想。
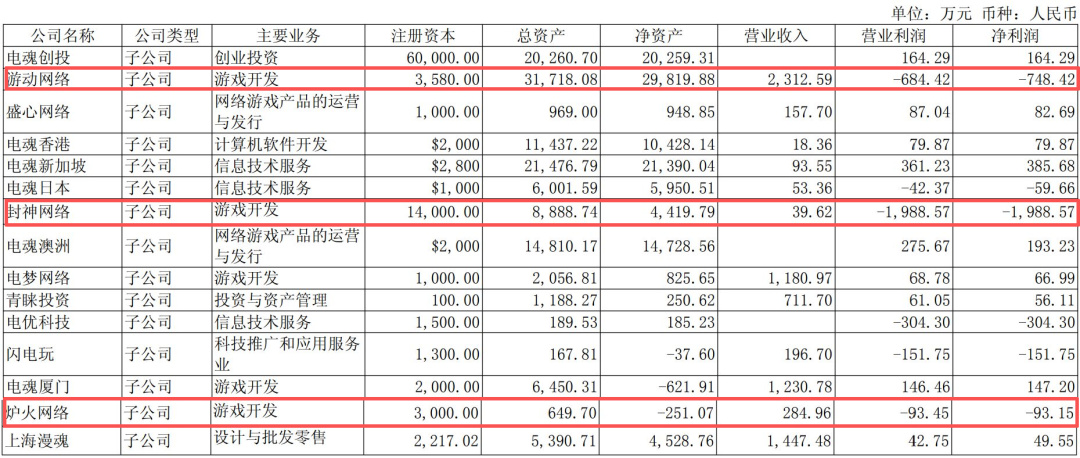
2026年上半年,上海漫魂全國23家線下門店總營收爲1447.48萬元,淨利潤僅49.55萬元,單店平均淨利潤約2.15萬元。
而在這筆收購發生前的2025年,上海漫魂全年營收爲5605.87萬元,淨利潤219.57萬元。換句話說,今年上半年,上海漫魂的盈利能力並沒有隨着電魂網絡的入股有明顯改善。
更值得關注的是,這筆收購本身還附帶了一份不低的業績承諾;如若未完成指標,對方需要進行相應補償。
按照交易約定,上海漫魂2026年至2028年的營收分別不低於1億元、1.3億元和1.6億元,淨利潤分別不低於800萬元、1120萬元和1440萬元。
以目前的經營狀況來看,上海漫魂距離這個目標還有不小的距離。
電魂網絡,日子也不好過
上海漫魂業績承壓的同時,電魂網絡自身的經營情況也不算樂觀。
2026年上半年,電魂網絡實現營業收入1.83億元,同比下降5.67%;歸屬於上市公司股東的淨利潤虧損5877.37萬元,而上年同期虧損933.81萬元。
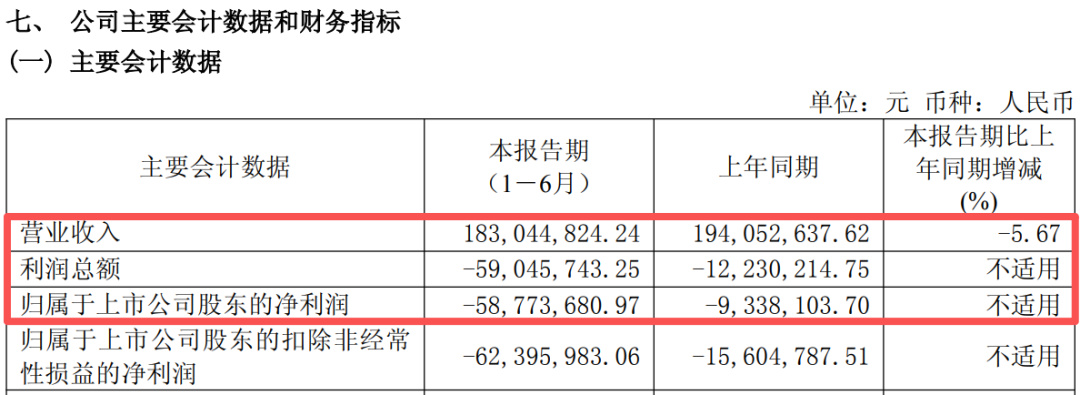
也就是說,電魂網絡已經連續兩個上半年處於虧損狀態,而且今年的虧損幅度擴大了6倍。
從旗下游戲業務來看,部分子公司的表現同樣承壓。
遊動網絡上半年營收2312.59萬元,淨利潤虧損748.42萬元,而2025年同期爲盈利132.26萬元;爐火網絡營收284.96萬元,虧損93.15萬元;封神網絡營收僅39.62萬元,淨利潤虧損1988.57萬元。
相比之下,電魂網絡目前最大的收入支柱依然是老產品。
今年上半年,《夢三國》系列端遊收入佔公司總營收的45.63%。這款上線超過15年的端遊,至今仍然貢獻着接近一半的收入,也意味着電魂網絡對老產品的依賴依然明顯。
電魂網絡在財報中也提到,《夢三國》系列經過多年高速發展後,將不可避免地進入付費用戶下降週期。
對於一家遊戲公司而言,老產品能夠長期貢獻收入當然是一件好事,但當核心收入越來越集中在一款運營多年的產品上,尋找下一條增長曲線也就變得更加迫切。
這或許也是電魂網絡此次收購上海漫魂的背景。
4920萬元,押注“穀子經濟”
電魂網絡此次看中的,是上海漫魂在二次元衍生品領域積累多年的渠道和運營能力。
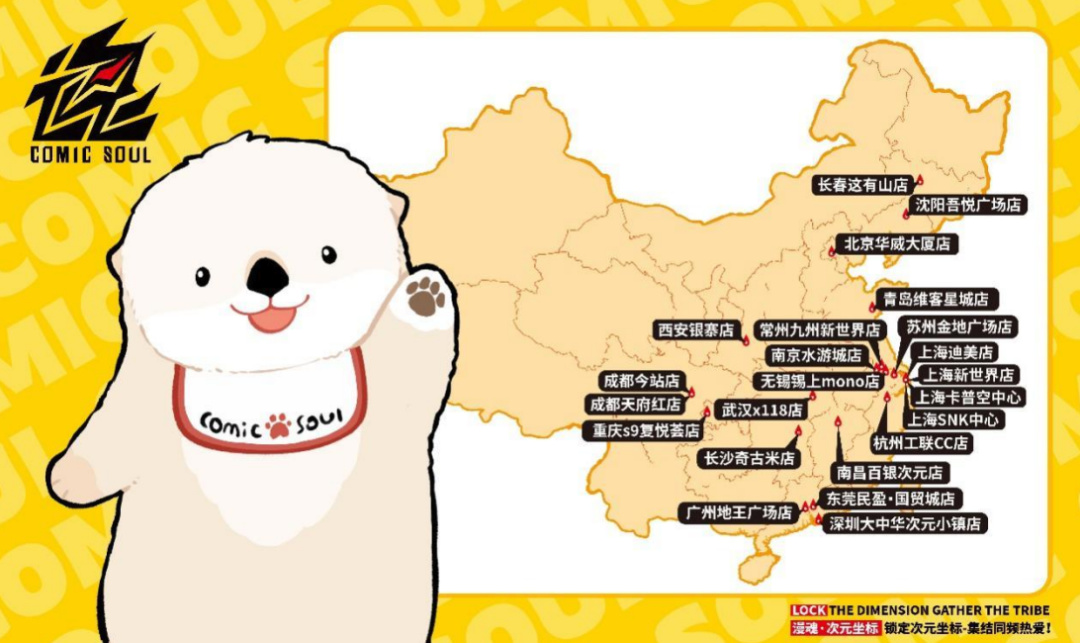
根據財報,上海漫魂目前主要通過線上電商店鋪,以及線下主題門店、快閃店等方式經營,擁有23家線下門店,覆蓋上海、南京、蘇州、杭州、長沙、成都、廣州、長春等一二線城市。
上海漫魂目前已獲得的IP授權包括《怪物獵人》《逆轉裁判》《鬼泣》《洛克人》《拳皇》《餓狼傳說》《侍魂》《合金彈頭》等;取得銷售授權的IP則包括《明日方舟》《明日方舟:終末地》《鳴潮》等熱門二遊。
從業務形態來看,上海漫魂主要經營手辦、盲盒、吧唧等二次元衍生品,屬於近年來市場關注度較高的“穀子經濟”。
不過,電魂網絡顯然也沒有把這筆投資只押在現有IP授權生意上。
公司方面透露,上海漫魂初期仍將以現有授權IP運營爲主,同時也會佈局自研產品開發。至於未來是否會把《夢三國》系列IP與上海漫魂結合,目前雙方仍在探索。
問題也由此變得更加直接:電魂網絡能否把這家年利潤只有數百萬元的公司,真正做成新的增長曲線?
寫在最後
從自身業績承壓到上海漫魂,電魂網絡現在面對的其實是兩個不同的問題。前者需要解決新老遊戲青黃不接的問題,後者則需要證明新業務的成長性。
《夢三國》系列還能貢獻多少年穩定收入,下一款爆款何時到來,目前很難判斷;而上海漫魂能否在未來三年達到億元級營收和千萬元級淨利潤,同樣需要時間驗證。
更有意思的是,在不少遊戲公司開始把AI、AIGC等新興技術視作下一階段的重要投入方向時,電魂網絡選擇押注的卻是“穀子經濟”。
當然,這兩條路並沒有高下之分。對於電魂網絡而言,4920萬元買下上海漫魂,真正的考驗或許是能否藉助IP、渠道和衍生品業務,找到遊戲之外的第二增長曲線。
至少現在來看,這條曲線還沒有真正跑起來。
感謝你能看到這裏,期待未來爲大家帶來更多遊戲資訊分享!我是愛玩遊戲的阿Q,我們下期再會!
更多遊戲資訊請關註:電玩幫遊戲資訊專區
電玩幫圖文攻略 www.vgover.com