今年3月,电魂网络斥资4920万元,拿下二次元衍生品企业上海漫魂的51%股份,试图寻找游戏业务之外的增长曲线。
但从目前披露的经营数据来看,这笔投资的开局并不算理想。
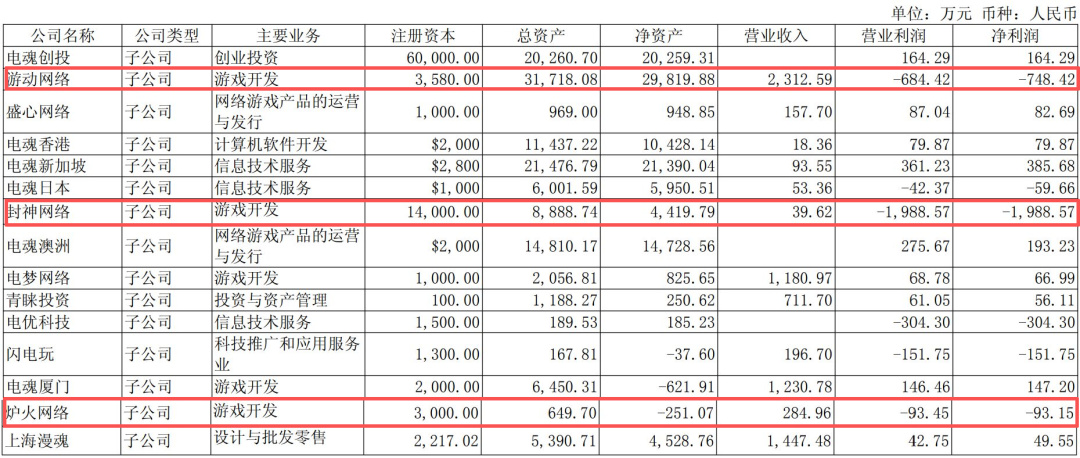
2026年上半年,上海漫魂全国23家线下门店总营收为1447.48万元,净利润仅49.55万元,单店平均净利润约2.15万元。
而在这笔收购发生前的2025年,上海漫魂全年营收为5605.87万元,净利润219.57万元。换句话说,今年上半年,上海漫魂的盈利能力并没有随着电魂网络的入股有明显改善。
更值得关注的是,这笔收购本身还附带了一份不低的业绩承诺;如若未完成指标,对方需要进行相应补偿。
按照交易约定,上海漫魂2026年至2028年的营收分别不低于1亿元、1.3亿元和1.6亿元,净利润分别不低于800万元、1120万元和1440万元。
以目前的经营状况来看,上海漫魂距离这个目标还有不小的距离。
电魂网络,日子也不好过
上海漫魂业绩承压的同时,电魂网络自身的经营情况也不算乐观。
2026年上半年,电魂网络实现营业收入1.83亿元,同比下降5.67%;归属于上市公司股东的净利润亏损5877.37万元,而上年同期亏损933.81万元。
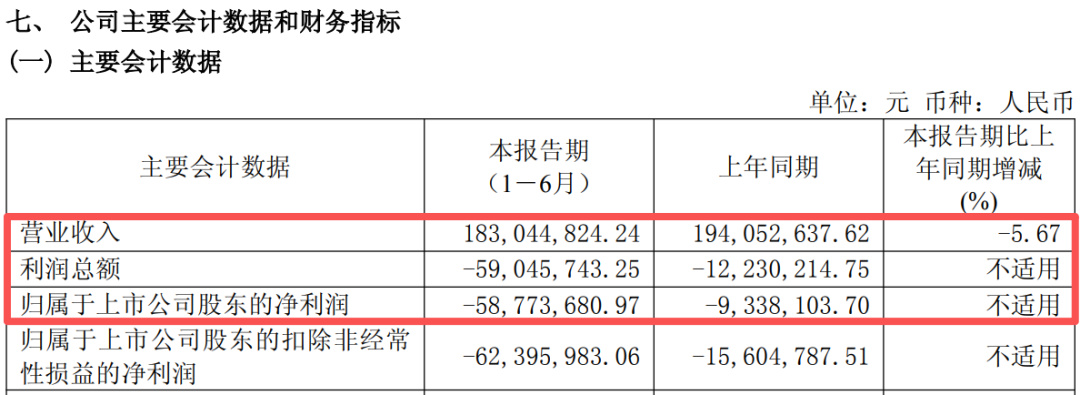
也就是说,电魂网络已经连续两个上半年处于亏损状态,而且今年的亏损幅度扩大了6倍。
从旗下游戏业务来看,部分子公司的表现同样承压。
游动网络上半年营收2312.59万元,净利润亏损748.42万元,而2025年同期为盈利132.26万元;炉火网络营收284.96万元,亏损93.15万元;封神网络营收仅39.62万元,净利润亏损1988.57万元。
相比之下,电魂网络目前最大的收入支柱依然是老产品。
今年上半年,《梦三国》系列端游收入占公司总营收的45.63%。这款上线超过15年的端游,至今仍然贡献着接近一半的收入,也意味着电魂网络对老产品的依赖依然明显。
电魂网络在财报中也提到,《梦三国》系列经过多年高速发展后,将不可避免地进入付费用户下降周期。
对于一家游戏公司而言,老产品能够长期贡献收入当然是一件好事,但当核心收入越来越集中在一款运营多年的产品上,寻找下一条增长曲线也就变得更加迫切。
这或许也是电魂网络此次收购上海漫魂的背景。
4920万元,押注“谷子经济”
电魂网络此次看中的,是上海漫魂在二次元衍生品领域积累多年的渠道和运营能力。
根据财报,上海漫魂目前主要通过线上电商店铺,以及线下主题门店、快闪店等方式经营,拥有23家线下门店,覆盖上海、南京、苏州、杭州、长沙、成都、广州、长春等一二线城市。
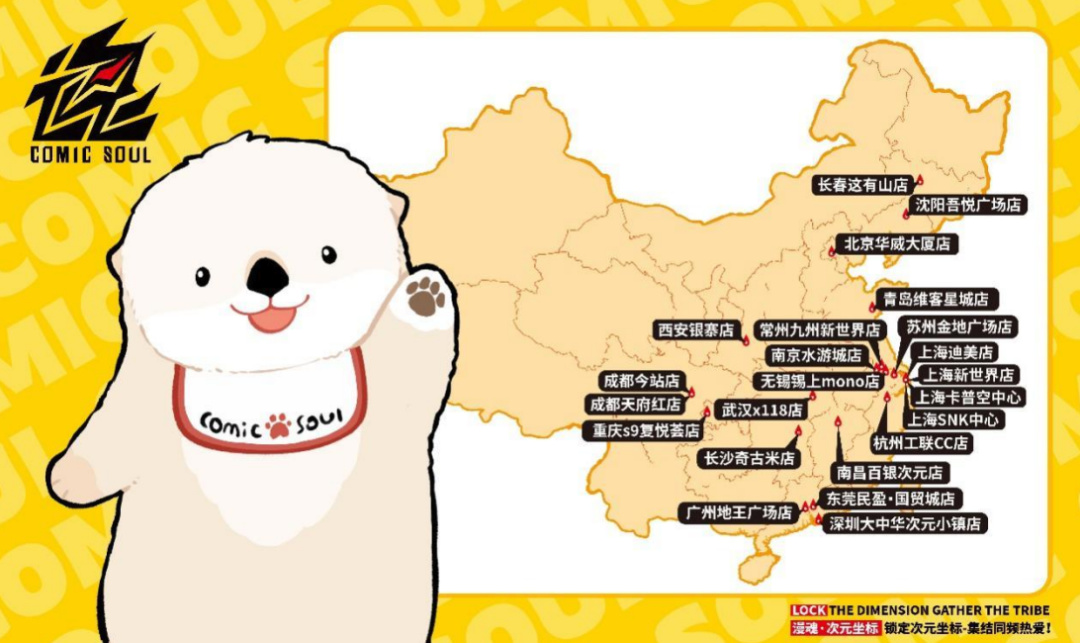
上海漫魂目前已获得的IP授权包括《怪物猎人》《逆转裁判》《鬼泣》《洛克人》《拳皇》《饿狼传说》《侍魂》《合金弹头》等;取得销售授权的IP则包括《明日方舟》《明日方舟:终末地》《鸣潮》等热门二游。
从业务形态来看,上海漫魂主要经营手办、盲盒、吧唧等二次元衍生品,属于近年来市场关注度较高的“谷子经济”。
不过,电魂网络显然也没有把这笔投资只押在现有IP授权生意上。
公司方面透露,上海漫魂初期仍将以现有授权IP运营为主,同时也会布局自研产品开发。至于未来是否会把《梦三国》系列IP与上海漫魂结合,目前双方仍在探索。
问题也由此变得更加直接:电魂网络能否把这家年利润只有数百万元的公司,真正做成新的增长曲线?
写在最后
从自身业绩承压到上海漫魂,电魂网络现在面对的其实是两个不同的问题。前者需要解决新老游戏青黄不接的问题,后者则需要证明新业务的成长性。
《梦三国》系列还能贡献多少年稳定收入,下一款爆款何时到来,目前很难判断;而上海漫魂能否在未来三年达到亿元级营收和千万元级净利润,同样需要时间验证。
更有意思的是,在不少游戏公司开始把AI、AIGC等新兴技术视作下一阶段的重要投入方向时,电魂网络选择押注的却是“谷子经济”。
当然,这两条路并没有高下之分。对于电魂网络而言,4920万元买下上海漫魂,真正的考验或许是能否借助IP、渠道和衍生品业务,找到游戏之外的第二增长曲线。
至少现在来看,这条曲线还没有真正跑起来。
感谢你能看到这里,期待未来为大家带来更多游戏资讯分享!我是爱玩游戏的阿Q,我们下期再会!
更多游戏资讯请关注:电玩帮游戏资讯专区
电玩帮图文攻略 www.vgover.com