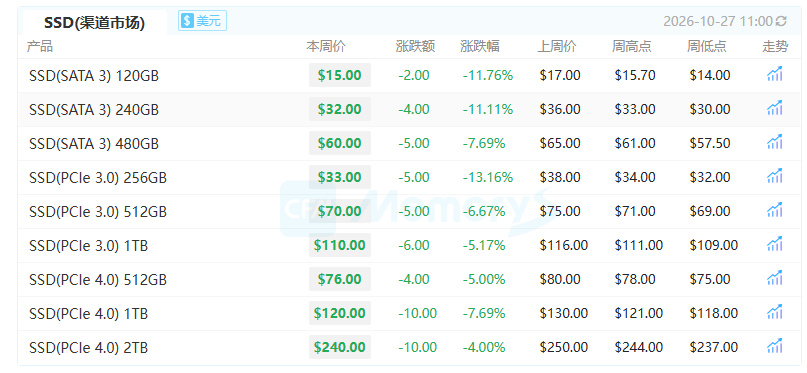
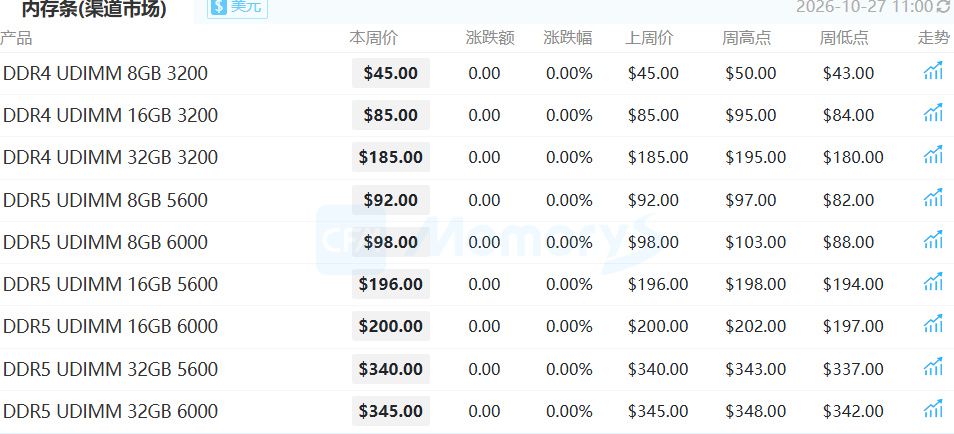
CFM闪存市场的渠道报价显示,SSD价格走低,256GB PCIe 3.0单周跌13.16%,120GB SATA跌11.76%,1TB PCIe 4.0跌7.69%,2TB跌4%。同时,内存条的渠道报价纹丝不动,涨跌两栏都是0。
NAND的供应链上游下游产品同质化严重,年底KPI压力大,谁先扛不住谁就先降价,Q3个别厂商杀价抢单,国庆后一批小厂跟进,大厂被迫跟随。
DRAM的供应链,三星、SK海力士、美光三家握着绝大部分产能,原厂控货稳价的意愿和能力都强,SK海力士三季度营业收入首次突破100万亿韩元、营业利润率做到80%,这种利润水平下没有主动让价的理由。
所以真正该看的是需求这一侧。市场上16G DDR5内存条报价1400到1800元,32G在2000到3000多元,1T固态硬盘800到1000多元,相比前期高点的调整幅度只有20到50元。
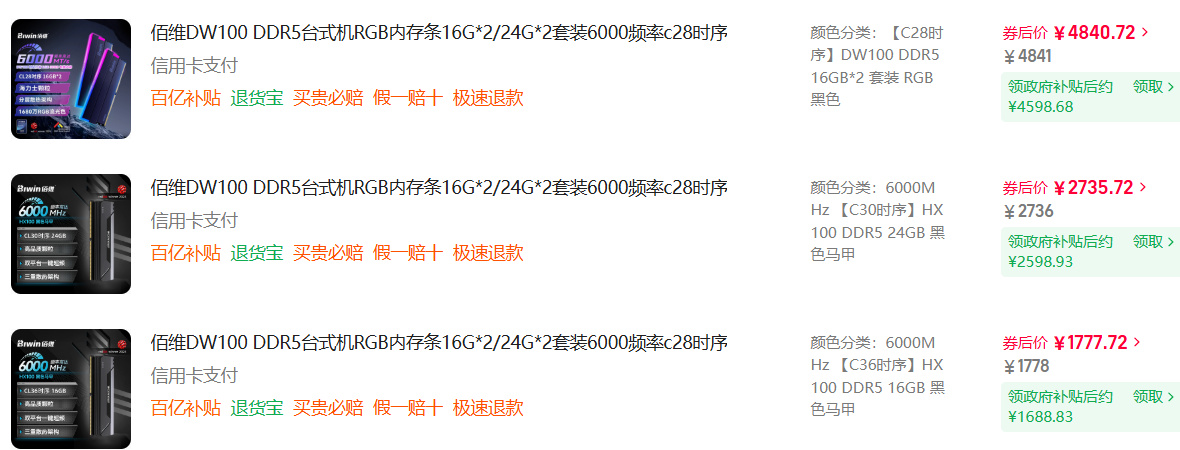
多位商家反映10月以来销量普遍下滑20%到30%,流通渠道甚至出现价格倒挂。出厂价还在涨,渠道商手里压着前期高价囤的货,资金压力逼着他们降价出货,报价坚挺、成交冷清、局部倒挂这三件事同时发生。
上游也在松动,这一点比渠道报价更重要。CFM网站观察到,512Gb TLC和1Tb QLC晶圆的贸易价与原厂官价的差距已经拉到30%以上,10月27日把1Tb QLC、512Gb TLC的报价分别下调到24美元和20美元;集邦咨询10月28日的报告,512Gb TLC NAND晶圆现货价单周下跌9.19%。
终端不买账,渠道库存堆积,贸易端抛货压价,现货价下跌,品牌被动跟进。价格高到市场缩减需求,有价无市。SSD自去年四季度起的近半年里跟随资源涨价大幅提价,尽管二季度转跌过一轮,累计涨幅仍然太高,现在即便叠加双11的平台补贴也是高价促销,除非刚需,很难激起多数人的购买欲。
对准备装机的人来说,渠道SSD报价是出厂到渠道的一手价,零售端反应有滞后,实际降幅可能只有几十元,面向行业客户和企业级市场的价格本周完全持平,原厂报价也没松;内存市场只适合二极管操作,要不就不等,要不就一等到底。
更多游戏资讯请关注:电玩帮游戏资讯专区
电玩帮图文攻略 www.vgover.com