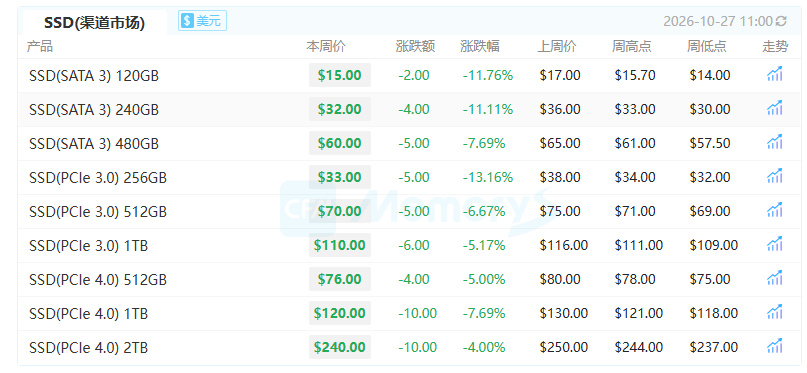
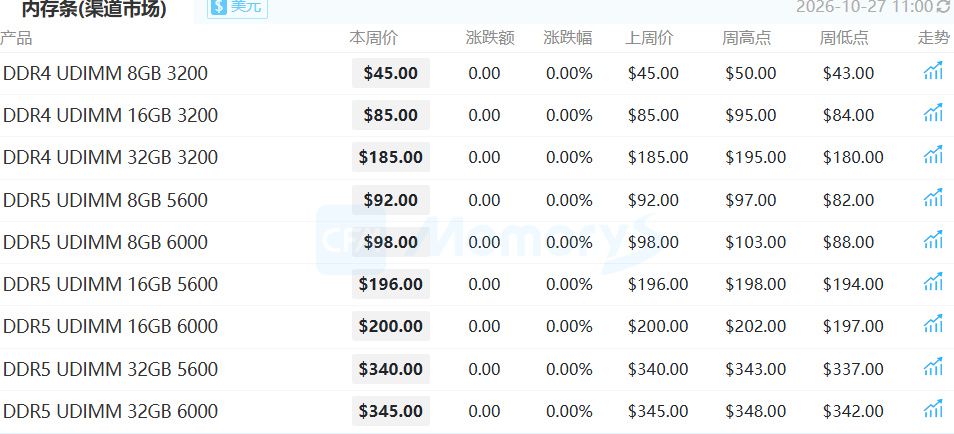
CFM閃存市場的渠道報價顯示,SSD價格走低,256GB PCIe 3.0單週跌13.16%,120GB SATA跌11.76%,1TB PCIe 4.0跌7.69%,2TB跌4%。同時,內存條的渠道報價紋絲不動,漲跌兩欄都是0。
NAND的供應鏈上游下游產品同質化嚴重,年底KPI壓力大,誰先扛不住誰就先降價,Q3個別廠商殺價搶單,國慶後一批小廠跟進,大廠被迫跟隨。
DRAM的供應鏈,三星、SK海力士、美光三家握着絕大部分產能,原廠控貨穩價的意願和能力都強,SK海力士三季度營業收入首次突破100萬億韓元、營業利潤率做到80%,這種利潤水平下沒有主動讓價的理由。
所以真正該看的是需求這一側。市場上16G DDR5內存條報價1400到1800元,32G在2000到3000多元,1T固態硬盤800到1000多元,相比前期高點的調整幅度只有20到50元。
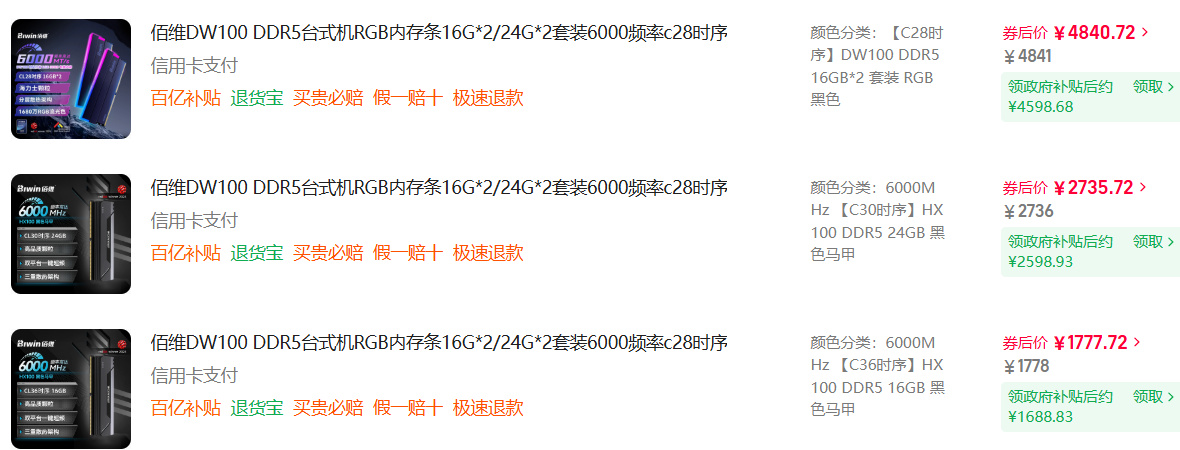
多位商家反映10月以來銷量普遍下滑20%到30%,流通渠道甚至出現價格倒掛。出廠價還在漲,渠道商手裏壓着前期高價囤的貨,資金壓力逼着他們降價出貨,報價堅挺、成交冷清、局部倒掛這三件事同時發生。
上游也在鬆動,這一點比渠道報價更重要。CFM網站觀察到,512Gb TLC和1Tb QLC晶圓的貿易價與原廠官價的差距已經拉到30%以上,10月27日把1Tb QLC、512Gb TLC的報價分別下調到24美元和20美元;集邦諮詢10月28日的報告,512Gb TLC NAND晶圓現貨價單週下跌9.19%。
終端不買賬,渠道庫存堆積,貿易端拋貨壓價,現貨價下跌,品牌被動跟進。價格高到市場縮減需求,有價無市。SSD自去年四季度起的近半年裏跟隨資源漲價大幅提價,儘管二季度轉跌過一輪,累計漲幅仍然太高,現在即便疊加雙11的平臺補貼也是高價促銷,除非剛需,很難激起多數人的購買慾。
對準備裝機的人來說,渠道SSD報價是出廠到渠道的一手價,零售端反應有滯後,實際降幅可能只有幾十元,面向行業客戶和企業級市場的價格本週完全持平,原廠報價也沒松;內存市場只適合二極管操作,要不就不等,要不就一等到底。
更多遊戲資訊請關註:電玩幫遊戲資訊專區
電玩幫圖文攻略 www.vgover.com