對於三七互娛來說,今年第三季度的成績單,多少讓外界有些出乎意料的。
10月29日,三七互娛發佈2026年第三季度報告。前三季度,公司實現營業收入113.66億元,同比下降8.79%;歸母淨利潤14.70億元,同比下降37.29%;扣非歸母淨利潤11.97億元,同比下降47.03%。
單看第三季度表現,情況更加明顯。公司實現營收40.91億元,同比增長2.93%,但歸母淨利潤卻由盈轉虧,淨虧損2.96億元,同比下降131.33%。
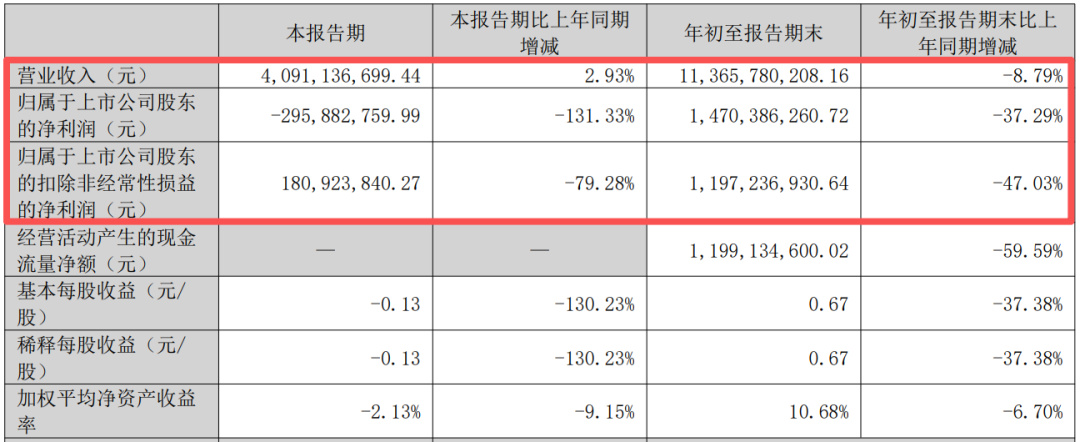
這是三七互娛近年來少有的單季度虧損,上一次單季度虧損還得追溯回2018年的第四季度。對於一家長期以買量發行見長的遊戲公司來說,這份成績單自然引起了不少關注。
投資智譜,5億元浮虧拖累單季利潤
我們先來看看三七互娛爲什麼會在第三季度出現虧損。
根據財報顯示,三七互娛第三季度歸母淨利潤爲-2.96億元,而扣除非經常性損益後,歸母淨利潤仍有1.81億元。
兩者之間的差額,主要來自非經常性損益。第三季度三七互娛非經常性損益合計爲-4.77億元,其中最主要的影響來自公司間接投資的智譜華章。
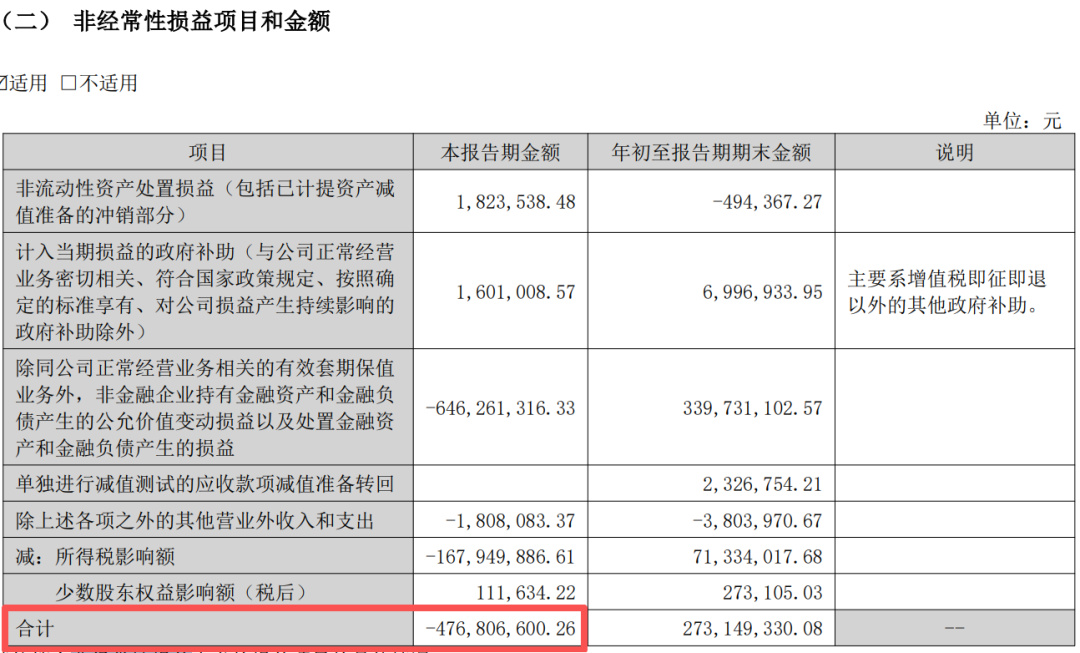
受智譜股價波動影響,三七互娛當季確認了約5.06億元的非經常性虧損。這筆損失直接衝擊了公司的利潤表,也成爲歸母淨利潤由盈轉虧的關鍵因素。
如果剔除這筆非經常性損益,那麼三七互娛第三季度扣非歸母淨利潤仍有1.81億元,說明公司遊戲主業並沒有陷入虧損的狀態。
回看今年前三季度,這筆AI投資對三七互娛利潤的影響其實經歷了一輪明顯變化。
今年一季度,三七互娛投資收益達到3.59億元,同比增長981.35%。在當期營業收入同比下滑的情況下,公司歸母淨利潤仍實現8.73億元,同比增長59.02%。
到了上半年,公司投資收益達到10.16億元,佔利潤總額的45.22%。這其中,智譜股價上漲帶來的投資收益,對當期業績形成了明顯支撐。
但進入第三季度,隨着智譜股價從高位回落,前期賬面的投資收益迅速回吐,公允價值變動反過來成爲利潤拖累。
這也讓三七互娛的業績出現了一個頗爲明顯的反差,既然要享AI的福,那也必定要受AI的罪。
扣非利潤下滑八成,但海外業務有驚喜
如果說智譜股價波動解釋了三七互娛爲什麼會出現賬面虧損,那麼遊戲業務自身的變化,則解釋了公司爲什麼利潤下滑如此明顯。
據財報顯示,公司第三季度扣非歸母淨利潤爲1.81億元,同比下降79.28%,上年同期爲8.73億元。
對於主營業務盈利能力下滑,三七互娛在財報中解釋到,主要是因爲老產品自然下滑,以及長週期新產品的階段性投入。
過去幾年,三七互娛憑藉買量發行的能力,在手遊和小遊戲市場積累了大量成功產品。其中,《尋道大千》曾經創下月流水超過7億元的亮眼成績,成爲微信小遊戲市場的代表性產品之一。
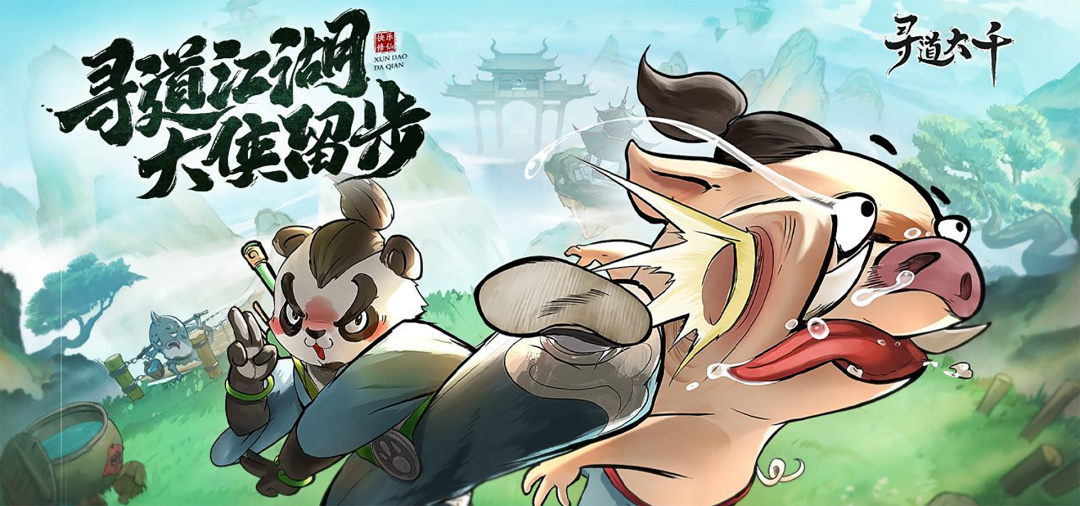
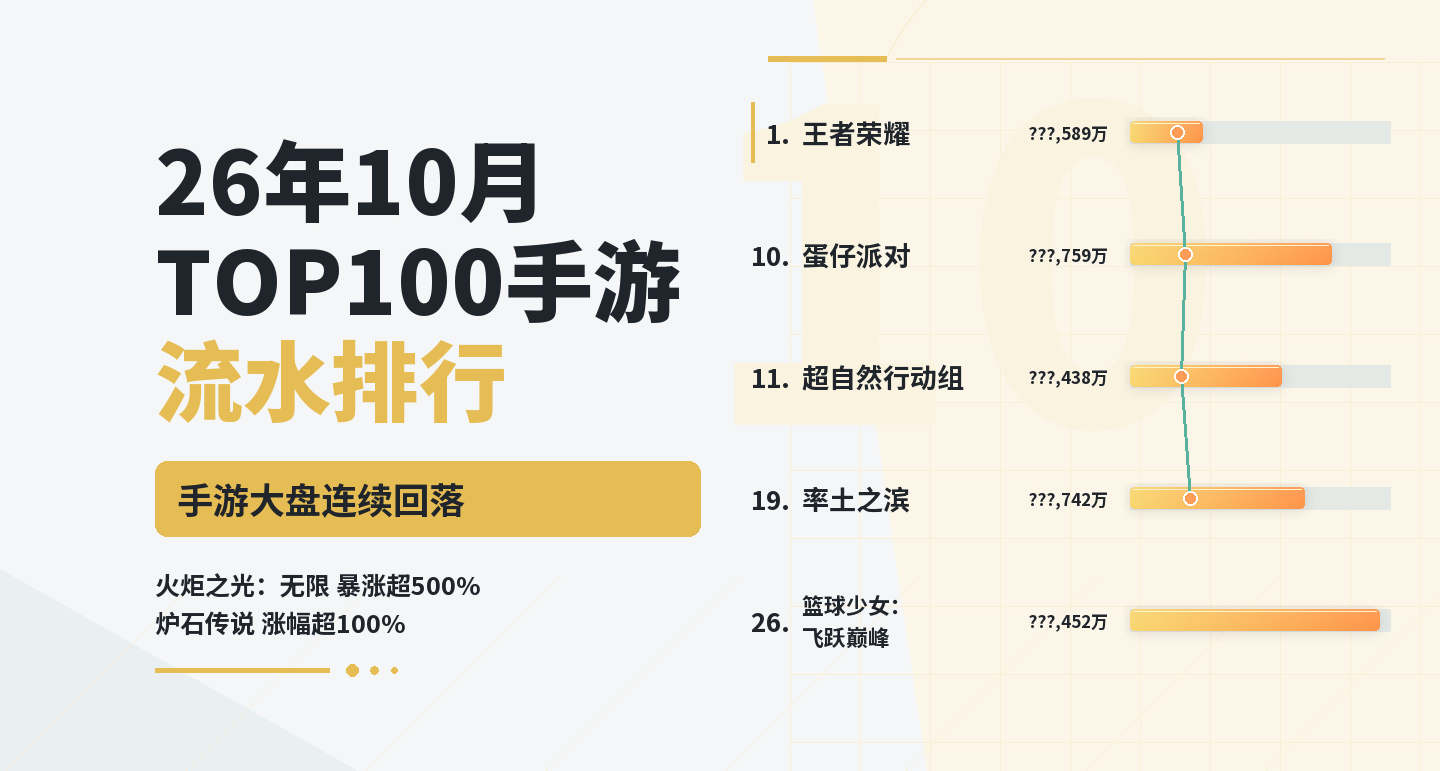
但成熟產品總有生命週期,今年10月微信小遊戲收入Top100榜單中,三七仍有《鎮邪人》《尋道大千》《斗羅大陸:傳承》《鬥破蒼穹:鬥帝之路》《時光雜貨店》等5款產品入榜。
不過,部分老產品排名已經出現明顯下滑,即便像曾經常年位居榜單前列的《尋道大千》,排名已經逐漸向中腰部移動。
老產品流水的自然回落,新產品尚未完全接上,因此國內業務的增長壓力由此顯現。
但與此同時,三七互娛正在積極加大海外市場投入。
今年前三季度,公司銷售費用達到64.48億元,同比增長約4%。其中,第三季度銷售費用爲26.83億元,較上年同期的17.89億元增長近50%。
這筆費用已經超過當季營業收入的六成。
公司在財報中解釋,《Last Asylum: Plague》《Z Route: Redemption》《夢迴甄嬛傳》等新品屬於長週期品類,用戶培育週期較長,具有銷售費用前置、收入和利潤後置的特點。
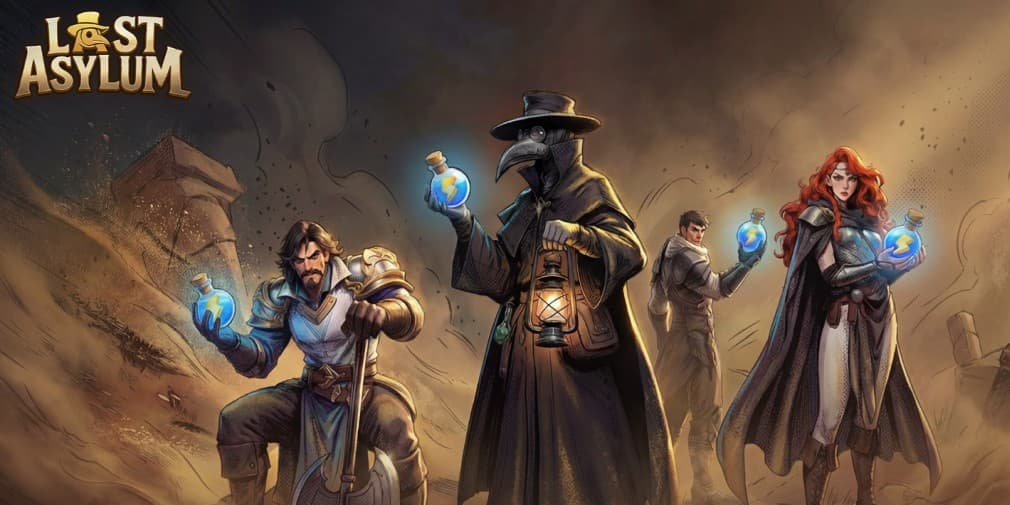
這恰好反映了三七互娛當前業務的重點押寶方向。
從產品佈局來看,三七互娛正在經歷一輪品類結構的調整。過去,公司產品以中重度ARPG、MMO爲主,依靠買量快速獲取用戶、放大產品規模;而如今,產品佈局則逐漸向SLG和休閒遊戲延伸,希望通過拓展不同品類,尤其是生命週期相對更長的產品,尋找更穩定的收入增長點。
從財報數據來看,這一方向上的調整已經開始顯現成效。第三季度,公司策略、休閒品類產品營業收入達到17.31億元,同比增長58.82%;海外營業收入達到21.69億元,同比增長59.31%,海外收入規模已經超過國內市場。
根據Sensor Tower數據,旗下SLG新品《Last Asylum: Plague》早已月流水過億,在今年7月、8月和9月分別位列中國手遊海外收入榜第16、第7和第8位。
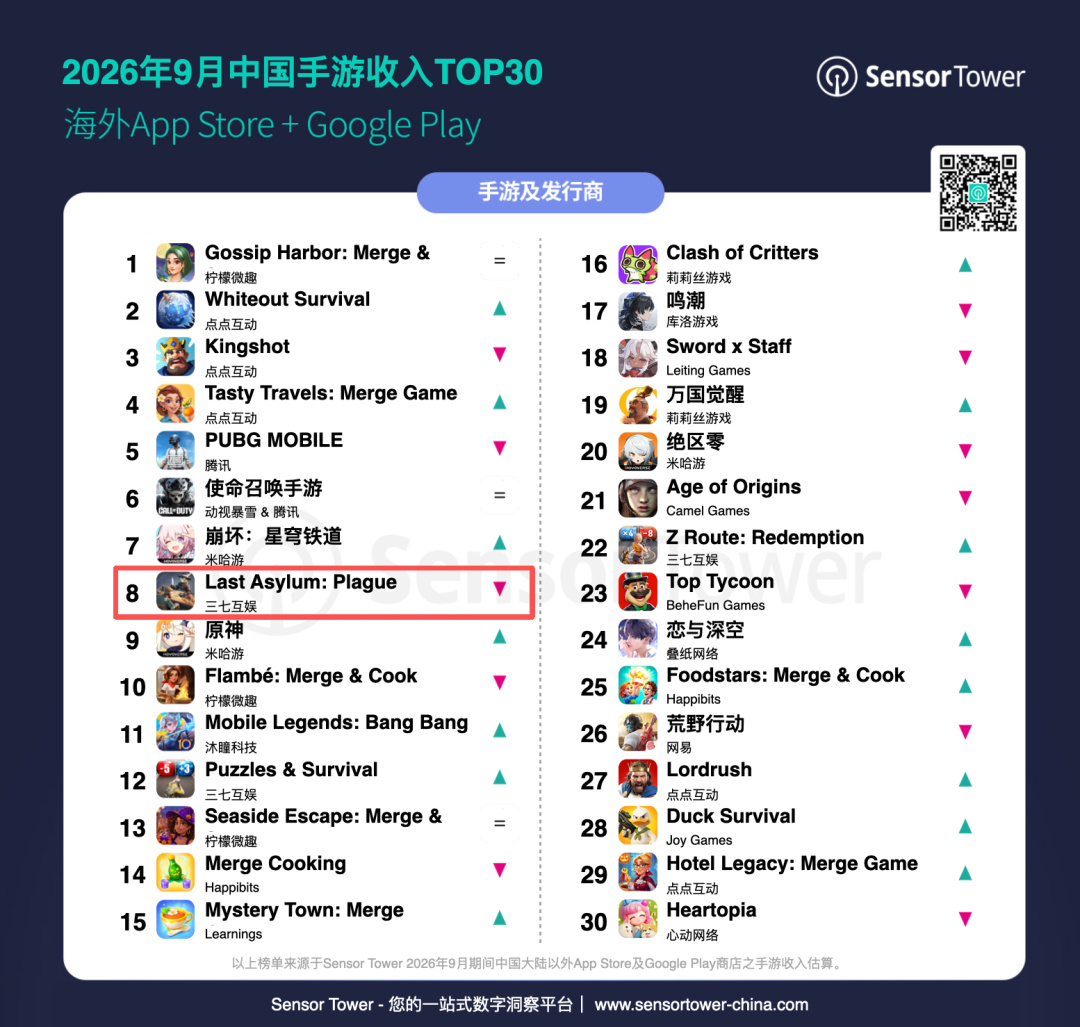
8月,該遊戲首次超越三七互娛旗下運營多年的長青SLG《Puzzles & Survival》,成爲公司當月海外收入最高的遊戲;到了9月,其收入再創新高,核心市場月收入也全部刷新紀錄。
三七的陣痛,也是所有買量廠商的難題
把三季報拆開來看,三七互娛的問題其實並不難理解。
一方面,智譜股價回落帶來了5.06億元非經常性虧損,直接影響了當季歸母淨利潤;另一方面,遊戲主業正處於新老產品交替階段,銷售費用大幅增加,利潤兌現速度暫時跟不上投入。
但如果只把這份財報理解成三七互娛業績的崩盤,那顯然也是不夠準確的。
第三季度,公司營收仍然保持同比增長,扣非淨利潤也維持正數。前三季度,三七互娛在SLG和休閒品類以及海外業務均實現了較快的增長。
真正值得關注的,是三七互娛正在嘗試擺脫對單一產品週期和傳統買量模式的依賴。
過去,買量能力是三七互娛最鮮明的標籤。誰能更快找到產品買量模型、誰能更有效地購買流量,誰就有機會在市場競爭中獲得優勢。
但如今,遊戲市場的競爭環境已經發生變化。
AI工具降低了素材生產門檻,也提高了行業整體的內容產能。過去需要較大團隊才能完成的素材製作,現在中小團隊也能借助AI快速實現。
與此同時,海外休閒遊戲和SLG市場的競爭持續加劇,頭部產品不斷縮短市場窗口期。後來者不僅要面對更激烈的買量競爭,還需要在玩法、題材和長線運營上找到新的突破口。
對三七互娛這樣的老牌買量廠商來說,買量能力依然重要,但已經不足以單獨構成長期優勢。
公司需要找到新的產品增長方式,也需要證明自己能夠在更長的產品週期裏持續獲得收入。
從目前的佈局來看,三七互娛正在向SLG、休閒遊戲和海外市場傾斜資源,同時加大自研項目投入。前三季度,公司研發費用由上年同期的5.12億元增長至6.16億元,同比增長20.25%。
但戰略調整需要時間,新產品的投入也不可能立刻轉化爲利潤。這或許纔是三七互娛當前最真實的處境,需要在買量市場的陣痛中尋找新的力量。
三七互娛並沒有失去買量能力,也沒有停止尋找新增長點,只是過去那套已經被驗證過的增長模式,正在面對新的市場環境。
而這道題,恐怕也是整個買量遊戲行業都需要面對的。
更多遊戲資訊請關註:電玩幫遊戲資訊專區
電玩幫圖文攻略 www.vgover.com