对于三七互娱来说,今年第三季度的成绩单,多少让外界有些出乎意料的。
10月29日,三七互娱发布2026年第三季度报告。前三季度,公司实现营业收入113.66亿元,同比下降8.79%;归母净利润14.70亿元,同比下降37.29%;扣非归母净利润11.97亿元,同比下降47.03%。
单看第三季度表现,情况更加明显。公司实现营收40.91亿元,同比增长2.93%,但归母净利润却由盈转亏,净亏损2.96亿元,同比下降131.33%。
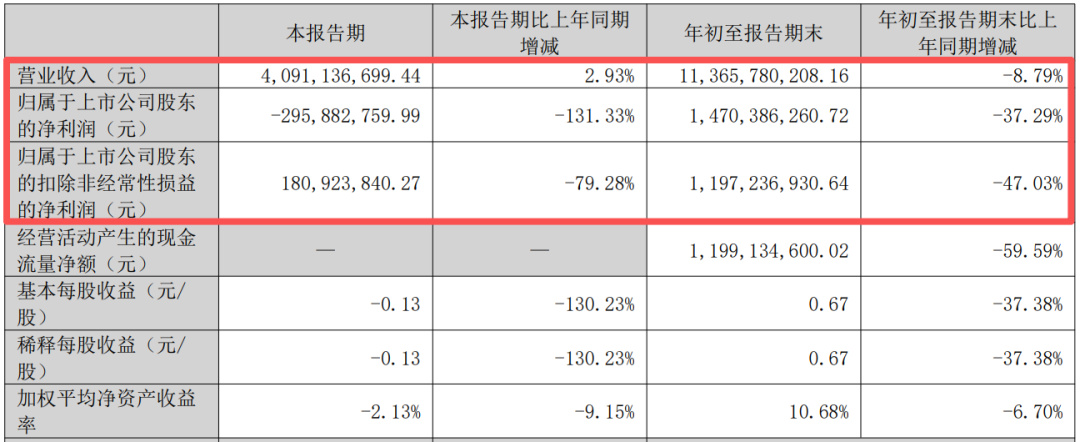
这是三七互娱近年来少有的单季度亏损,上一次单季度亏损还得追溯回2018年的第四季度。对于一家长期以买量发行见长的游戏公司来说,这份成绩单自然引起了不少关注。
投资智谱,5亿元浮亏拖累单季利润
我们先来看看三七互娱为什么会在第三季度出现亏损。
根据财报显示,三七互娱第三季度归母净利润为-2.96亿元,而扣除非经常性损益后,归母净利润仍有1.81亿元。
两者之间的差额,主要来自非经常性损益。第三季度三七互娱非经常性损益合计为-4.77亿元,其中最主要的影响来自公司间接投资的智谱华章。
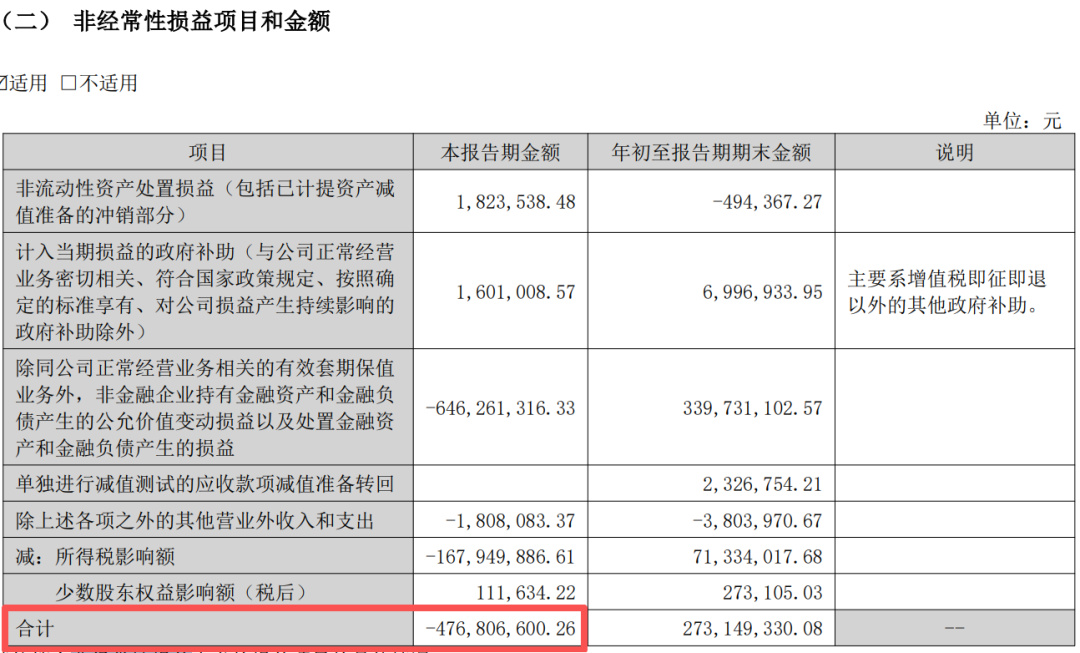
受智谱股价波动影响,三七互娱当季确认了约5.06亿元的非经常性亏损。这笔损失直接冲击了公司的利润表,也成为归母净利润由盈转亏的关键因素。
如果剔除这笔非经常性损益,那么三七互娱第三季度扣非归母净利润仍有1.81亿元,说明公司游戏主业并没有陷入亏损的状态。
回看今年前三季度,这笔AI投资对三七互娱利润的影响其实经历了一轮明显变化。
今年一季度,三七互娱投资收益达到3.59亿元,同比增长981.35%。在当期营业收入同比下滑的情况下,公司归母净利润仍实现8.73亿元,同比增长59.02%。
到了上半年,公司投资收益达到10.16亿元,占利润总额的45.22%。这其中,智谱股价上涨带来的投资收益,对当期业绩形成了明显支撑。
但进入第三季度,随着智谱股价从高位回落,前期账面的投资收益迅速回吐,公允价值变动反过来成为利润拖累。
这也让三七互娱的业绩出现了一个颇为明显的反差,既然要享AI的福,那也必定要受AI的罪。
扣非利润下滑八成,但海外业务有惊喜
如果说智谱股价波动解释了三七互娱为什么会出现账面亏损,那么游戏业务自身的变化,则解释了公司为什么利润下滑如此明显。
据财报显示,公司第三季度扣非归母净利润为1.81亿元,同比下降79.28%,上年同期为8.73亿元。
对于主营业务盈利能力下滑,三七互娱在财报中解释到,主要是因为老产品自然下滑,以及长周期新产品的阶段性投入。
过去几年,三七互娱凭借买量发行的能力,在手游和小游戏市场积累了大量成功产品。其中,《寻道大千》曾经创下月流水超过7亿元的亮眼成绩,成为微信小游戏市场的代表性产品之一。
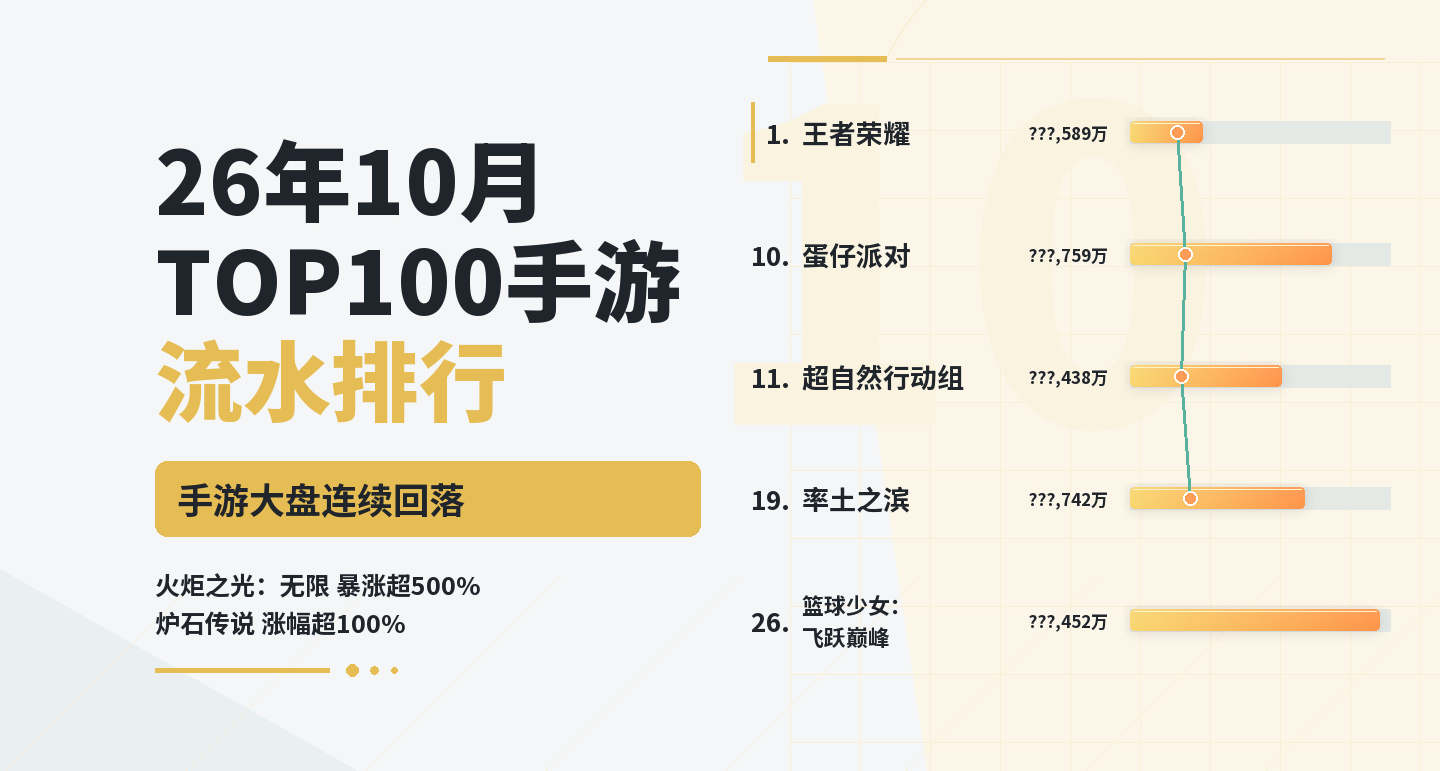
但成熟产品总有生命周期,今年10月微信小游戏收入Top100榜单中,三七仍有《镇邪人》《寻道大千》《斗罗大陆:传承》《斗破苍穹:斗帝之路》《时光杂货店》等5款产品入榜。
不过,部分老产品排名已经出现明显下滑,即便像曾经常年位居榜单前列的《寻道大千》,排名已经逐渐向中腰部移动。
老产品流水的自然回落,新产品尚未完全接上,因此国内业务的增长压力由此显现。
但与此同时,三七互娱正在积极加大海外市场投入。
今年前三季度,公司销售费用达到64.48亿元,同比增长约4%。其中,第三季度销售费用为26.83亿元,较上年同期的17.89亿元增长近50%。
这笔费用已经超过当季营业收入的六成。
公司在财报中解释,《Last Asylum: Plague》《Z Route: Redemption》《梦回甄嬛传》等新品属于长周期品类,用户培育周期较长,具有销售费用前置、收入和利润后置的特点。
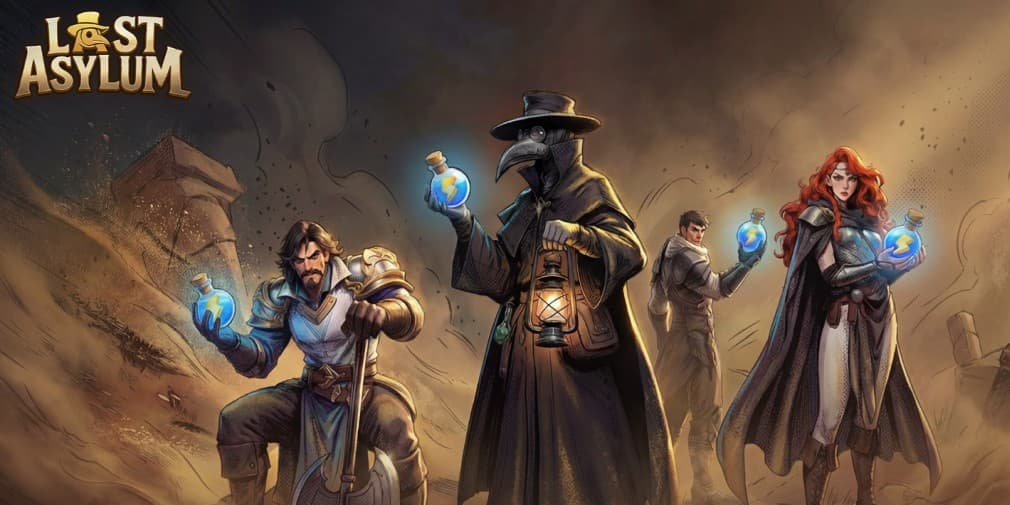
这恰好反映了三七互娱当前业务的重点押宝方向。
从产品布局来看,三七互娱正在经历一轮品类结构的调整。过去,公司产品以中重度ARPG、MMO为主,依靠买量快速获取用户、放大产品规模;而如今,产品布局则逐渐向SLG和休闲游戏延伸,希望通过拓展不同品类,尤其是生命周期相对更长的产品,寻找更稳定的收入增长点。
从财报数据来看,这一方向上的调整已经开始显现成效。第三季度,公司策略、休闲品类产品营业收入达到17.31亿元,同比增长58.82%;海外营业收入达到21.69亿元,同比增长59.31%,海外收入规模已经超过国内市场。
根据Sensor Tower数据,旗下SLG新品《Last Asylum: Plague》早已月流水过亿,在今年7月、8月和9月分别位列中国手游海外收入榜第16、第7和第8位。
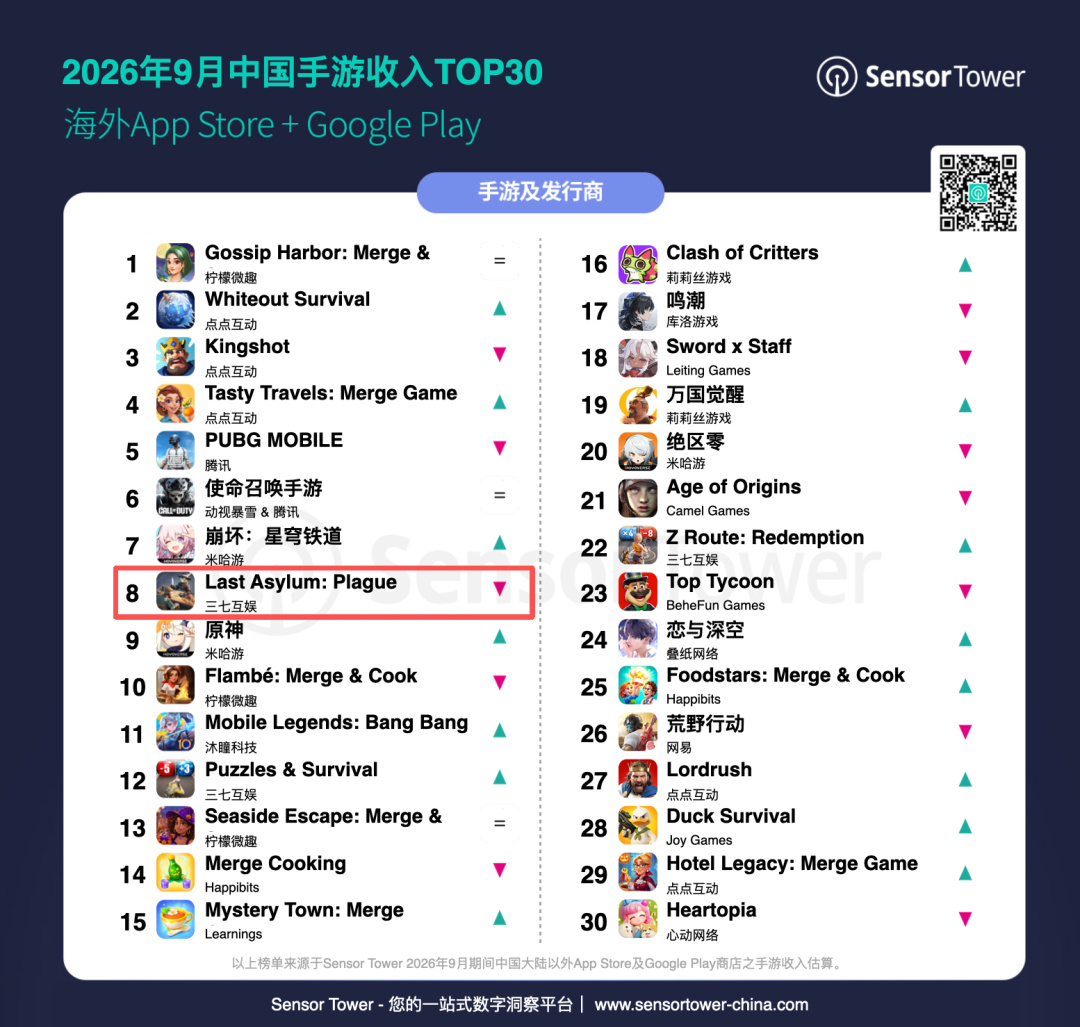
8月,该游戏首次超越三七互娱旗下运营多年的长青SLG《Puzzles & Survival》,成为公司当月海外收入最高的游戏;到了9月,其收入再创新高,核心市场月收入也全部刷新纪录。
三七的阵痛,也是所有买量厂商的难题
把三季报拆开来看,三七互娱的问题其实并不难理解。
一方面,智谱股价回落带来了5.06亿元非经常性亏损,直接影响了当季归母净利润;另一方面,游戏主业正处于新老产品交替阶段,销售费用大幅增加,利润兑现速度暂时跟不上投入。
但如果只把这份财报理解成三七互娱业绩的崩盘,那显然也是不够准确的。
第三季度,公司营收仍然保持同比增长,扣非净利润也维持正数。前三季度,三七互娱在SLG和休闲品类以及海外业务均实现了较快的增长。
真正值得关注的,是三七互娱正在尝试摆脱对单一产品周期和传统买量模式的依赖。
过去,买量能力是三七互娱最鲜明的标签。谁能更快找到产品买量模型、谁能更有效地购买流量,谁就有机会在市场竞争中获得优势。
但如今,游戏市场的竞争环境已经发生变化。
AI工具降低了素材生产门槛,也提高了行业整体的内容产能。过去需要较大团队才能完成的素材制作,现在中小团队也能借助AI快速实现。
与此同时,海外休闲游戏和SLG市场的竞争持续加剧,头部产品不断缩短市场窗口期。后来者不仅要面对更激烈的买量竞争,还需要在玩法、题材和长线运营上找到新的突破口。
对三七互娱这样的老牌买量厂商来说,买量能力依然重要,但已经不足以单独构成长期优势。
公司需要找到新的产品增长方式,也需要证明自己能够在更长的产品周期里持续获得收入。
从目前的布局来看,三七互娱正在向SLG、休闲游戏和海外市场倾斜资源,同时加大自研项目投入。前三季度,公司研发费用由上年同期的5.12亿元增长至6.16亿元,同比增长20.25%。
但战略调整需要时间,新产品的投入也不可能立刻转化为利润。这或许才是三七互娱当前最真实的处境,需要在买量市场的阵痛中寻找新的力量。
三七互娱并没有失去买量能力,也没有停止寻找新增长点,只是过去那套已经被验证过的增长模式,正在面对新的市场环境。
而这道题,恐怕也是整个买量游戏行业都需要面对的。
更多游戏资讯请关注:电玩帮游戏资讯专区
电玩帮图文攻略 www.vgover.com