文 / 遊戲那點事 零
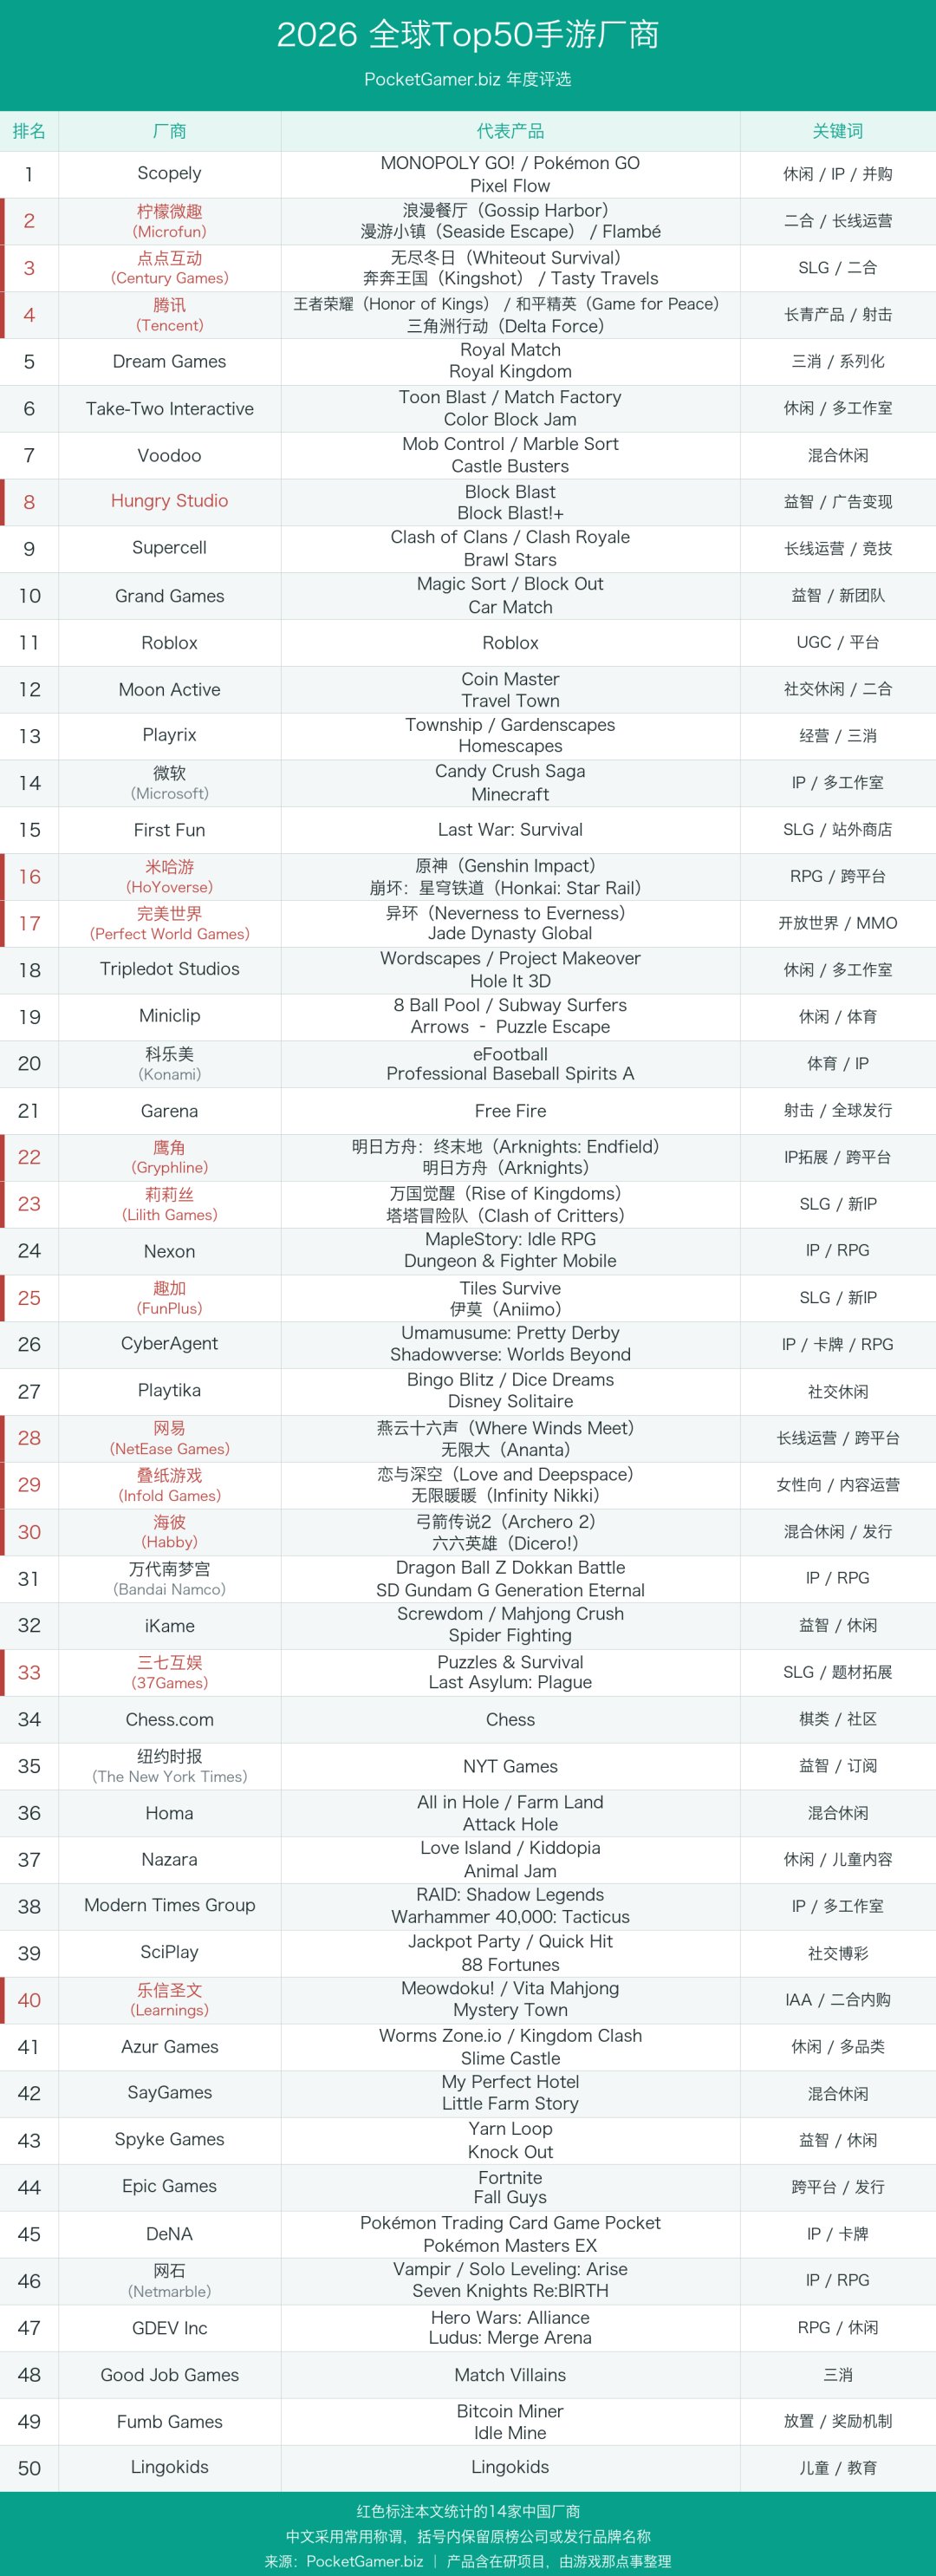
最近,PocketGamer.biz公佈了2026年全球Top50手遊公司榜單,中國廠商佔了14席。
Scopely拿下榜首,去年登頂的點點互動(Century Games)今年排第三,騰訊(Tencent)則從第十回到第四。頭部仍有熟悉的名字,但最搶眼的兩次躍升,來自兩家休閒遊戲公司。
檸檬微趣(Microfun)從去年的第十六位升至第二,《Block Blast!》開發商Hungry Studio則從第四十二升到第八。前十名中,中國廠商佔據四席,較去年翻了一番。
把範圍擴大到整份名單,中國廠商的數量也從2024年、2025年的各10家,增加到今年的14家。完美世界(Perfect World Games)、鷹角(Gryphline)、三七互娛(37Games)和樂信聖文(Learnings)均爲首次入選:既有跨平臺新作帶來的新面孔,也有在SLG和休閒市場跑出成績的公司。
值得一提的是,這份榜單綜合考量產品表現、增長、創新與業務拓展等因素,並非收入排名。也正因此,比起單純比較誰升誰降,更值得看的,是這些公司今年拿出了什麼新成績,以及它們正在把投入放到哪裏。
以下爲遊戲那點事整理的完整榜單:
01
Top10:四家中國廠商
休閒遊戲佔了兩席
先看榜首Scopely。去年,它以35億美元收購Niantic的遊戲業務,將《寶可夢GO》(Pokémon GO)等產品納入旗下;今年2月,又宣佈收購《Pixel Flow!》開發商Loom Games的多數股權。這款2025年末上線的新品,到交易公佈時,全球玩家已超過1000萬。
兩次收購的對象頗不相同:前者提供成熟IP和運營多年的產品,後者則讓Scopely迅速參與到土耳其新一輪休閒遊戲熱潮中。加上《MONOPOLY GO!》,這家公司同時握有長線IP、成熟商業化產品和休閒新品。PocketGamer把它放在第一,考慮的也是新遊、併購與持續運營等多方面的表現。
第二名檸檬微趣,最突出的成績則來自自家二合產品。2024年第二十二、2025年第十六,今年來到第二,背後最有分量的變化,是《浪漫餐廳》(Gossip Harbor)在上線四年後,還在擴大收入規模。
我們逐月對照了Sensor Tower今年的全球手遊收入榜:《浪漫餐廳》從年初的第七,升至8月的第二,9月、10月均保持第三。自3月以來,它已連續八個月位居全球前五,最近四個月都在前三。對於一款已經運營多年的二合遊戲,這比首發時衝高更能說明其持續增長的能力。
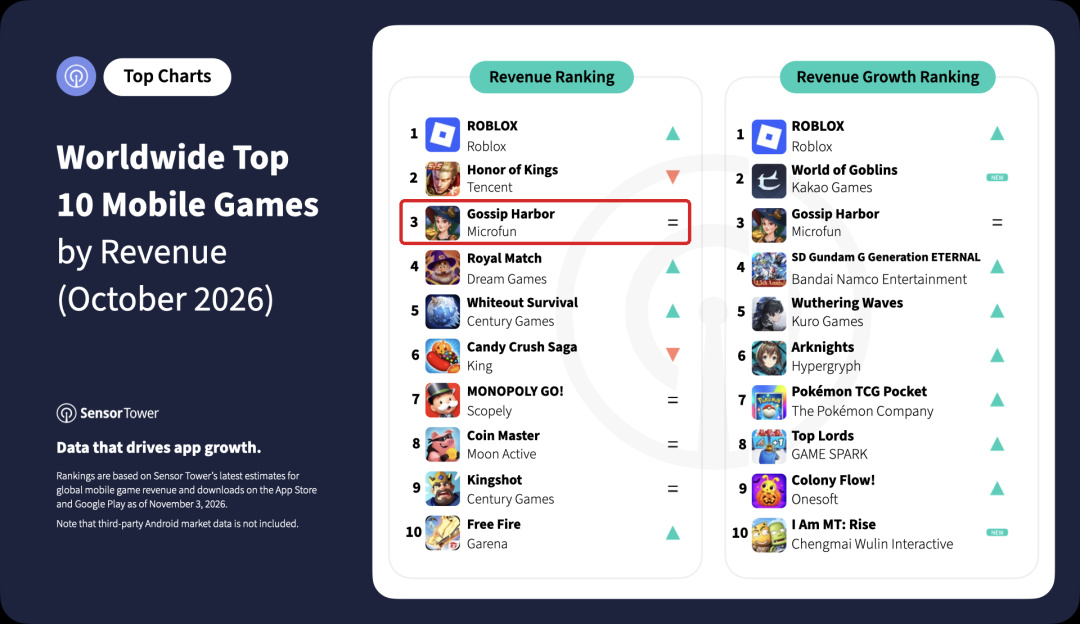
(Sensor Tower2026年10月全球手遊收入榜)
與此同時,檸檬微趣已經有了三款進入出海收入前列的二合產品。9月中國手游出海收入榜中,《浪漫餐廳》《Flambé》和《漫遊小鎮》(Seaside Escape)分別排第一、第十、第十三。PocketGamer在評語中強調的,也正是它在頭部產品之外複製成功,並持續突破既有規模的能力。
第三名點點互動,已經連續三年位居前列:2024年第七,去年第一,今年第三。世紀華通旗下這家公司,今年值得展開的變化,是二合產品開始與SLG主力一起出現在收入榜前端。
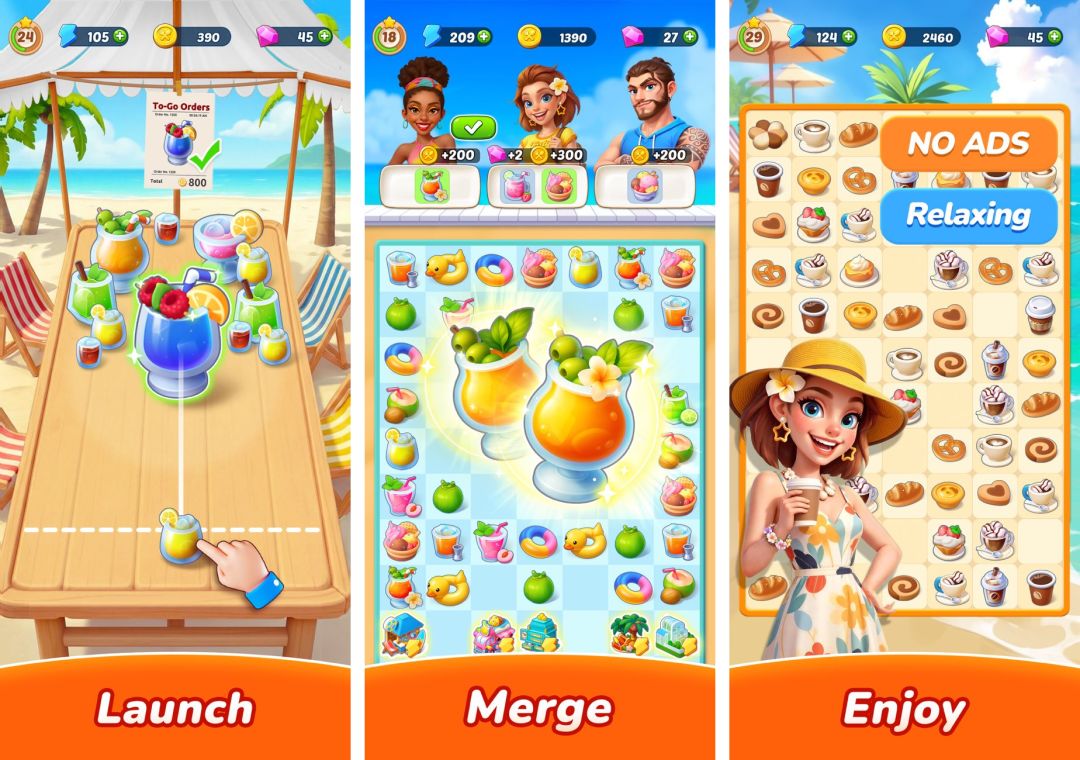
9月中國手游出海收入榜中,《無盡冬日》(Whiteout Survival)、《奔奔王國》(Kingshot)和《Tasty Travels》包攬第二至第四。報告發布時,《Tasty Travels》的累計海外收入已超過4.5億美元。它證明點點互動在SLG中取得的成功之外,還能把一款二合遊戲推到如此高的位置。
SLG新作也在接續。7月底上線的《Lordrush》,9月海外收入環比增長130%,首次進入中國手游出海收入前30,美國貢獻了當月約四成海外收入。它採用與《奔奔王國》相近的SLG框架,但換成更寫實的中世紀美術。點點互動一方面通過題材、美術和前期體驗的調整繼續拓展SLG,另一方面又在二閤中做出新主力;這也是今年評語仍高度肯定其連續推出成功產品能力的原因。
騰訊重回第四,則與射擊新品的成長直接相關。《三角洲行動》(Delta Force)去年公佈國服DAU突破3000萬,今年10月8日,這一數字已經達到5800萬。上線兩年後,它仍在大幅擴大活躍用戶規模,已經成爲騰訊射擊業務中不可忽視的新主力。
而在射擊之外,自走棋產品也在帶來增量。《王者萬象棋》9月上線,當月進入中國大陸iOS手遊收入榜第十一;同一榜單中,《金剷剷之戰》升至第四。再看10月全球手遊收入榜,《王者榮耀》(Honor of Kings)仍排第二。長青產品保持高位,射擊與自走棋又分別有新品取得成績,構成了騰訊今年回升的具體背景。
順帶一提,騰訊控股的Supercell、旗下的Miniclip分別排第九、第十九,具有中資控股背景的Playtika排第二十七。這三家均在海外創立,本文未將其計入14家中國廠商;總部位於新加坡的First Fun同樣未計入。
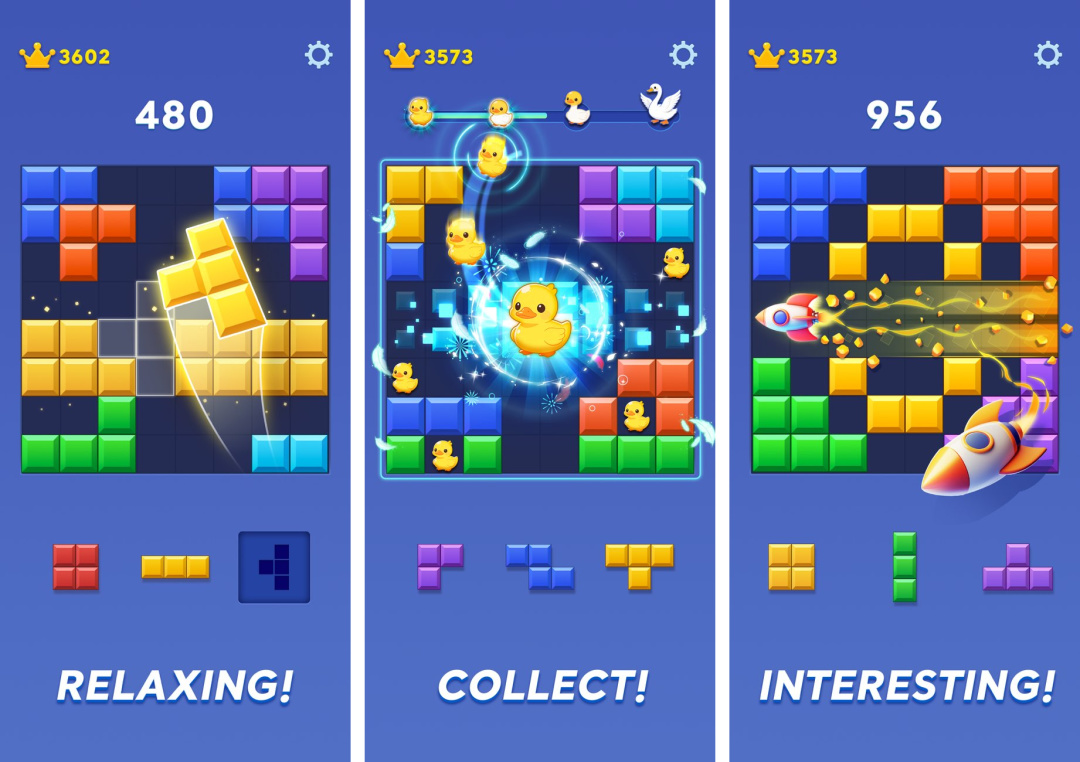
Hungry Studio則憑《Block Blast!》從第四十二升到了第八。今年初,公司披露這款遊戲已達到7000萬DAU、3億MAU;到了10月,它仍位居Sensor Tower全球手游下載榜第三。日活規模與持續新增相互印證,也解釋了爲什麼一家以廣告變現產品見長的公司,能夠在這份綜合評選中進入前十。
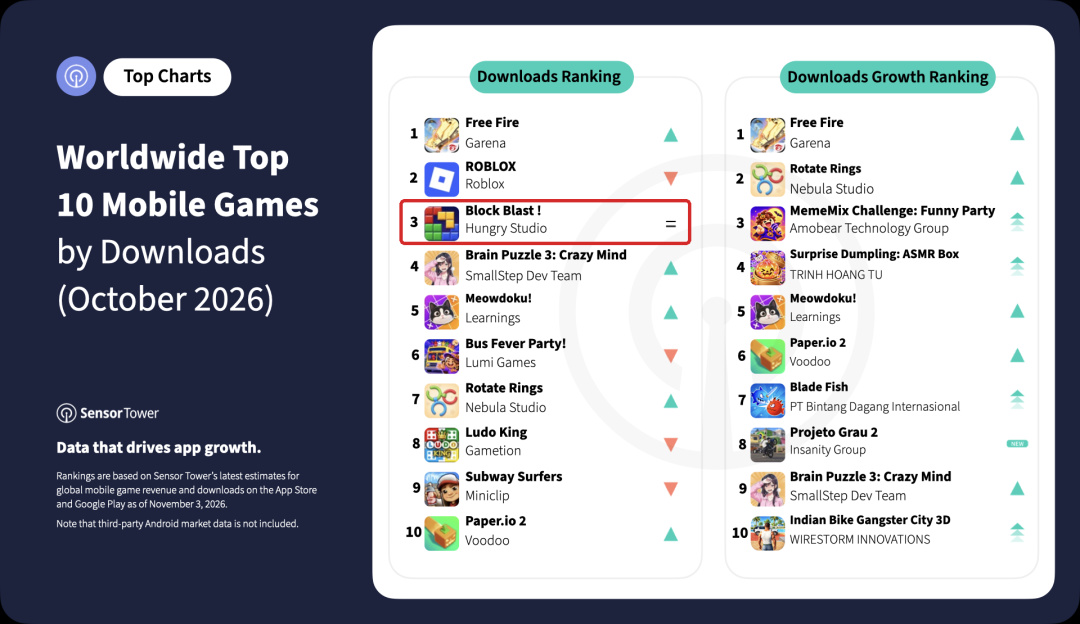
(Sensor Tower2026年10月全球手游下載榜)
更有意思的是,這款靠廣告變現做出規模的遊戲,今年又有了一個不含廣告的版本。9月推出的《Block Blast!+》進入Apple Arcade,保留經典消除並加入收集等內容,通過訂閱服務提供無廣告、無內購的體驗。
02
Top30:跨平臺新作入榜
主力產品也在換位
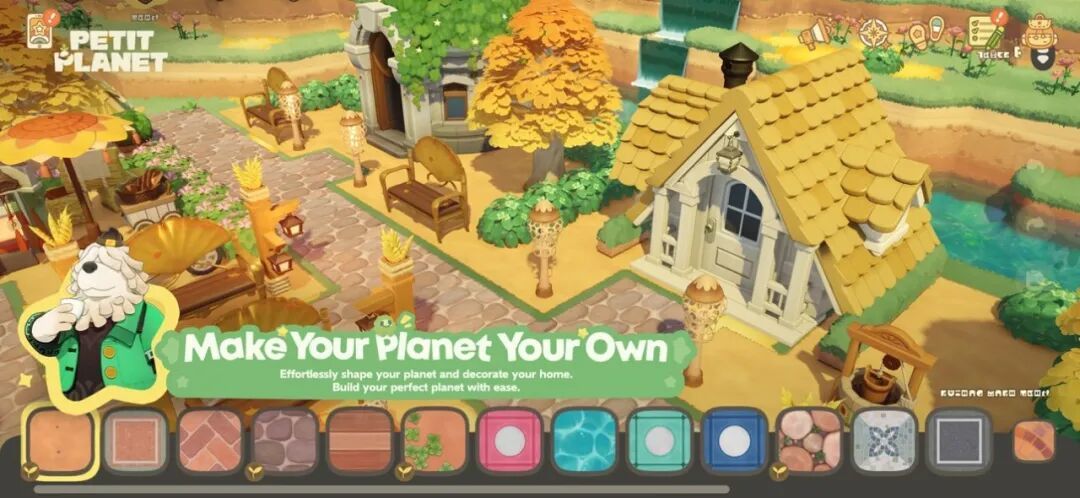
前十之外,還有8家中國廠商進入前三十。第十六名米哈遊(HoYoverse),今年最值得留意的是新品開始走出熟悉的RPG框架。《星布穀地》(Petit Planet)已確定12月4日全球上線,首發PC、iOS和安卓,並計劃於2027年登陸Switch 2。經營、建造和社交成爲日常體驗的中心,這將是米哈遊在生活模擬品類的一次直接市場檢驗。
另一款《崩壞:因緣精靈》(Honkai: Nexus Anima),也在11月5日公佈了2027年春季上線的計劃,並將於11月25日開啓最終封閉測試。精靈收集、開放世界探索與策略對戰,是它與現有產品拉開差異的主要方向。兩款新作的關鍵,都是把既有的角色塑造和內容生產能力,用到不同的玩法循環中。
第十七名完美世界,則已經拿到了新品帶來的業務成果。截至10月28日,《異環》(Neverness to Everness)全球累計流水超過27億元,海外累計流水高於國內,官方PC與官方安卓渠道合計佔比近60%;國內及海外絕大部分地區由完美世界自主發行。
這組數據也說明,移動商店榜單已不足以呈現《異環》的全貌。對完美世界而言,一款面向全球的跨平臺產品,同時帶來了自有渠道規模和自主發行經驗。第三季度,公司歸母淨利潤達到5.06億元,推動前三季度累計轉正至3.87億元。不過,公司也提到,《異環》仍處推廣投入階段,項目利潤率低於常態,流水增長和利潤釋放不能簡單畫等號。
產品本身也進入了持續更新階段。11月5日上線的國服1.5版本,在都市題材下加入了名爲“空號”的數字異象空間,繼續擴展與現實城市相互交錯的超自然內容。從首發吸引用戶,到讓玩家持續回到這座城市,《異環》接下來要積累的是長期運營的成績。
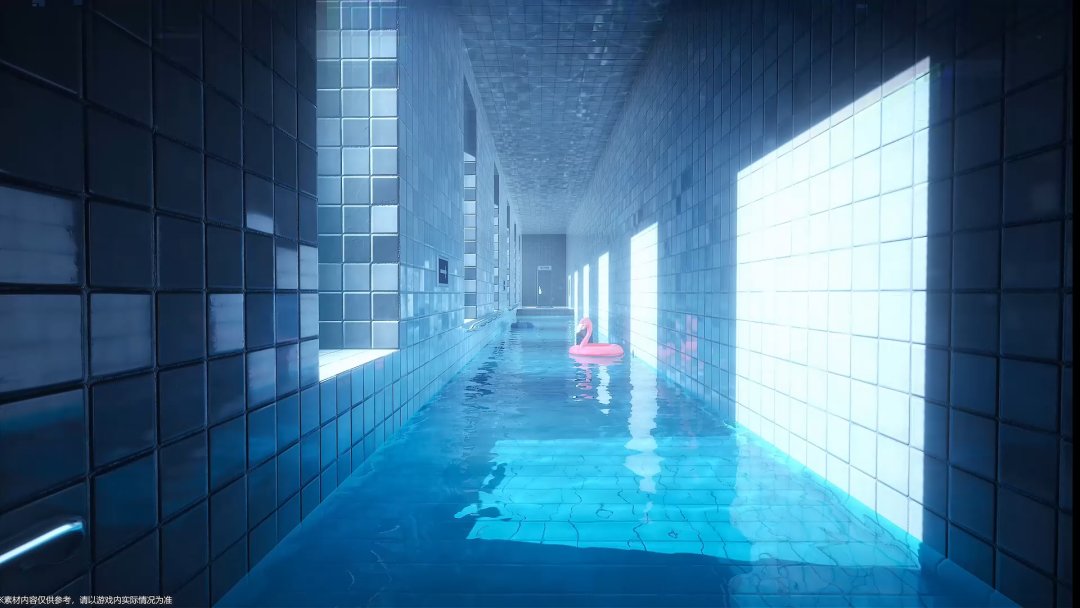
(《異環》1.5版本新增的“空號”空間)
首次入榜便排到第二十二的鷹角,代表作同樣是跨平臺新品。《明日方舟:終末地》(Arknights: Endfield)1月22日上線,將成熟IP擴展到3D即時戰鬥與工業建造。Sensor Tower今年9月發佈的日本市場報告中,它位列1-7月當地手遊收入增長榜第二,首年的海外表現已有代表性成績。
近期的“丹青渡”版本,又把主線推進與武陵區域的內容擴展放到一起:玩家進入“祀的畫”探索,新增的客棧經營玩法“緣緣莊客棧”,在“煙火生緣”限時活動結束後仍可繼續體驗。與一次性消耗的活動相比,這類常駐內容能逐步累積爲產品的一部分。對鷹角而言,《終末地》帶來的任務已經不只是完成一次IP轉型,還包括如何持續運營戰鬥、建造與探索並存的重度產品。
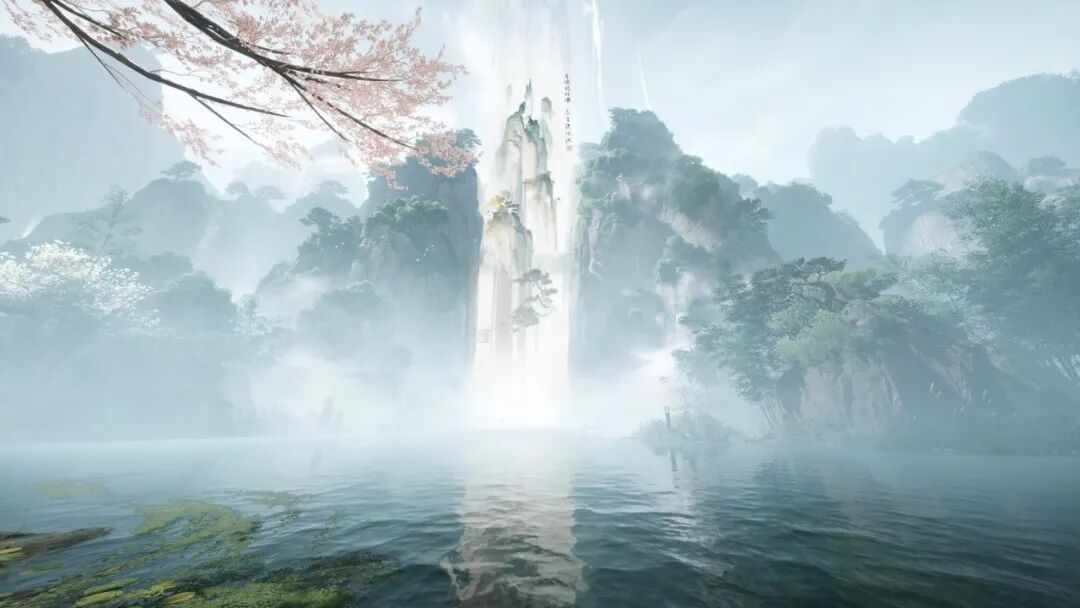
(《明日方舟:終末地》“丹青渡”版本新增區域)
第二十三名莉莉絲(Lilith Games)的變化,則更直接地體現爲主力產品換位。按Sensor Tower統計口徑,《塔塔冒險隊》(Clash of Critters)貢獻了莉莉絲9月手遊收入的42%,約爲《萬國覺醒》(Rise of Kingdoms)的兩倍,並帶動公司當月手遊收入創下年內新高。
此前接受遊戲那點事採訪時,製作人卡布談到一個關鍵轉折:第四次測試原本計劃持續一個月,但一週半至兩週後,數據開始加速下滑。糖果機的新鮮感下降,首批活動又剛好輪完一遍;持續給獎勵,已經不足以讓玩家留下。團隊隨後加入在線合作玩法“臭潮來襲”,讓玩家能夠共同完成目標,而非只是重複消耗同一批活動。
實際用戶也改變了團隊的判斷:他們原先設想的是四五十歲的休閒玩家,進入遊戲的主力卻集中在18—25歲。這批玩家既把它當作隨時可玩的副遊,也願意研究寵物、陣容和合作玩法。約40人的團隊最終把寵物收集養成、塔防和合作體驗結合起來,說明輕量化並不意味着只保留短期刺激;它同樣需要足夠明確的長線目標。
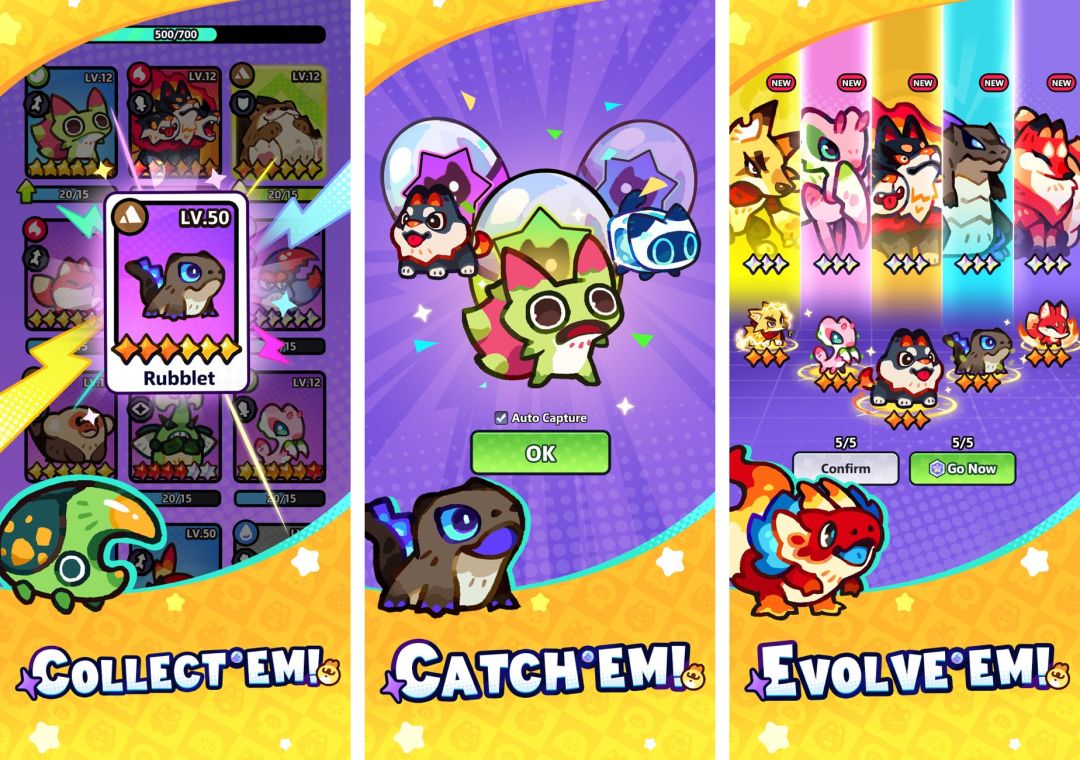
排在第二十五的趣加(FunPlus),則同時推進SLG和跨平臺新品。《Tiles Survive》成爲其SLG產品線的新主力;由趣加支持的爪印工作室(Pawprint Studio)開發的《伊莫》(Aniimo),9月啓動全球發行,10月30日官方宣佈累計玩家已超過1500萬。
《伊莫》10月底上線的首輪大型更新,加入四個新區域、32個新種類的伊莫,以及好友1對1切磋。對這款以捕捉、探索和養成爲核心的新作來說,首發後的更新已經同時涉及地圖、收集對象與對戰方式。趣加這次拓展的,不只是一個新題材,還包括與既有SLG明顯不同的玩法和內容生產。
網易(NetEase Games)今年排第二十八,較去年第二十二繼續後移。但它當下的產品進展,仍需放在跨平臺佈局中看。《燕雲十六聲》(Where Winds Meet)8月宣佈全球累計玩家突破1億,10月23日又推出全新主題區域“未央城”;另一款都市開放世界新品《無限大》(Ananta),則已確定計劃於2027年1月15日全球上線。
《燕雲十六聲》今年的內容安排也很有代表性:4月的青州、6月的大區域江南,再到10月的未央城,大區域與主題區域交替推進。未央城有獨立支線、四個子區域和新的戰鬥內容,並按階段開放。主題區域穿插在大區域更新之間,既能繼續提供探索內容,也容納了不同於主線的故事。網易的開放世界投入,正在同時接受新品首發和老產品持續運營的檢驗。
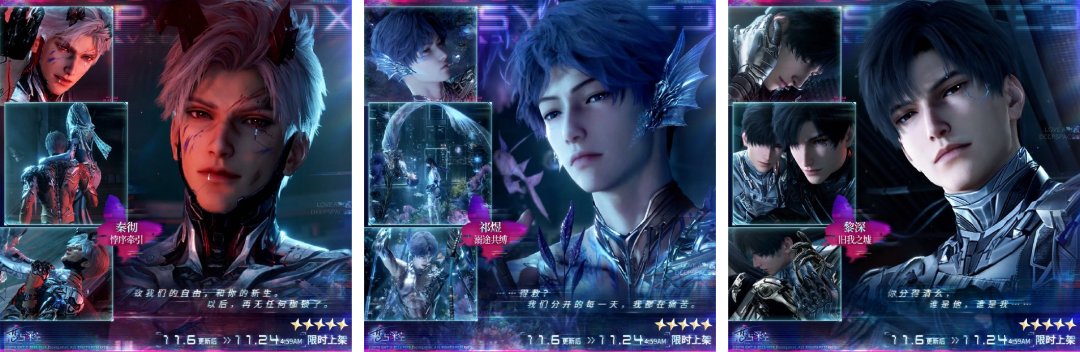
第二十九名疊紙遊戲(Infold Games),則繼續圍繞《戀與深空》(Love and Deepspace)擴展內容。Sensor Tower數據顯示,截至今年5月,這款產品的全球累計內購收入已接近11億美元。對2024年上線的3D戀愛手遊而言,這是一個足以說明其商業規模的階段性節點。
進入下半年,疊紙仍在通過不同主題組織角色更新。11月6日開啓的“待異夢重啓”,以仿生人設定展開五個角色故事。遊戲之外,《戀與深空》也在9月開設了天貓旗艦店,並推出“林嶼呼吸”等生活用品系列,進一步擴展官方周邊的銷售渠道與品類。
海彼(Habby)排在第三十。今年4月下旬上線的《六六英雄》(Dicero!),把骰子選擇和局內構築放到核心位置。首個完整運營月5月,它便貢獻了海彼當月手遊收入的27%,僅次於《弓箭傳說2》(Archero 2),迅速進入主力產品之列。
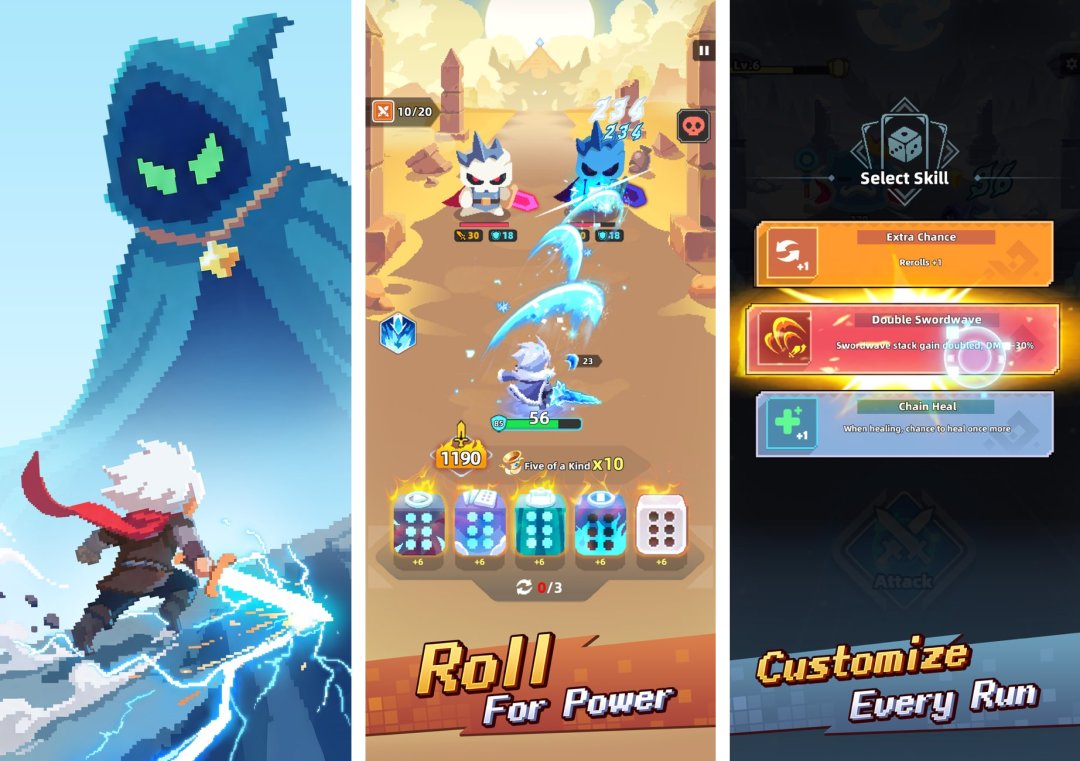
與此同時,海彼與韓國開發商Fantome合作的《One Lucky Day》已在部分地區測試。這是雙方繼《企鵝島》(Penguin Isle)和《SOULS》後的又一次合作。
新作將Slot式符號結算與Roguelike RPG結合,玩家通過調整符號出現概率、選擇升級技能來完成局內構築。與《六六英雄》一樣,它把操作重心轉向局內選擇,但具體反饋又明顯不同。海彼仍在沿着隨機性和養成做新品,只是核心交互已經不侷限於《弓箭傳說》式的移動、躲避與自動攻擊。
03
Top50:SLG與休閒市場
還有新面孔
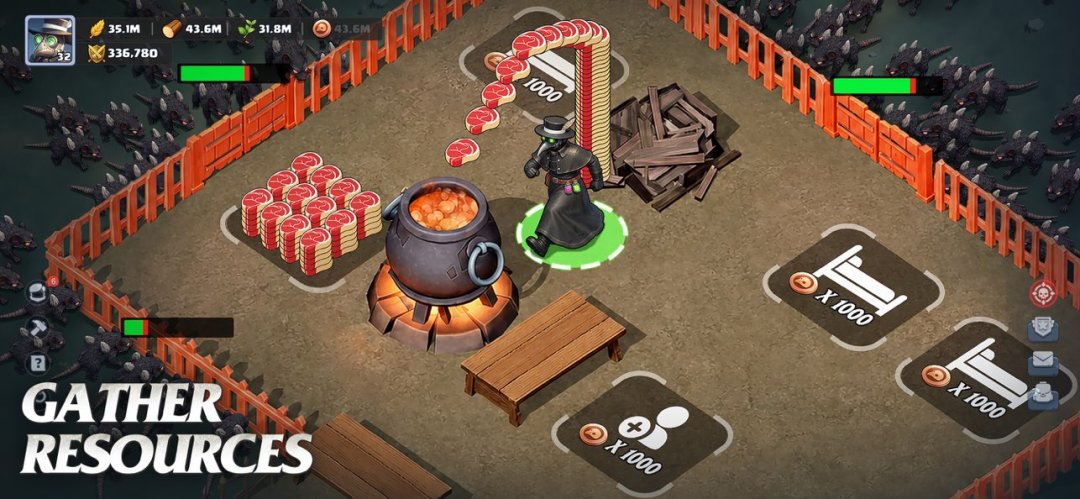
再往後看,兩家首次上榜的中國公司,分別在SLG和休閒市場取得了新成績。第三十三名三七互娛,今年有《Last Asylum: Plague》和《Z Route: Redemption》兩款新品進入海外收入前列。
Sensor Tower的9月出海報告顯示,《Last Asylum: Plague》當月海外收入超過2600萬美元,升至全球4X策略手遊收入榜第六;《Z Route: Redemption》也首次進入中國手游出海收入前30。前者以避難所經營組織前期體驗,後者結合跑酷射擊、數值門與基地建設。兩款產品都以更直觀的輕玩法進入SLG,但選擇了不同的前期體驗和美術表達。
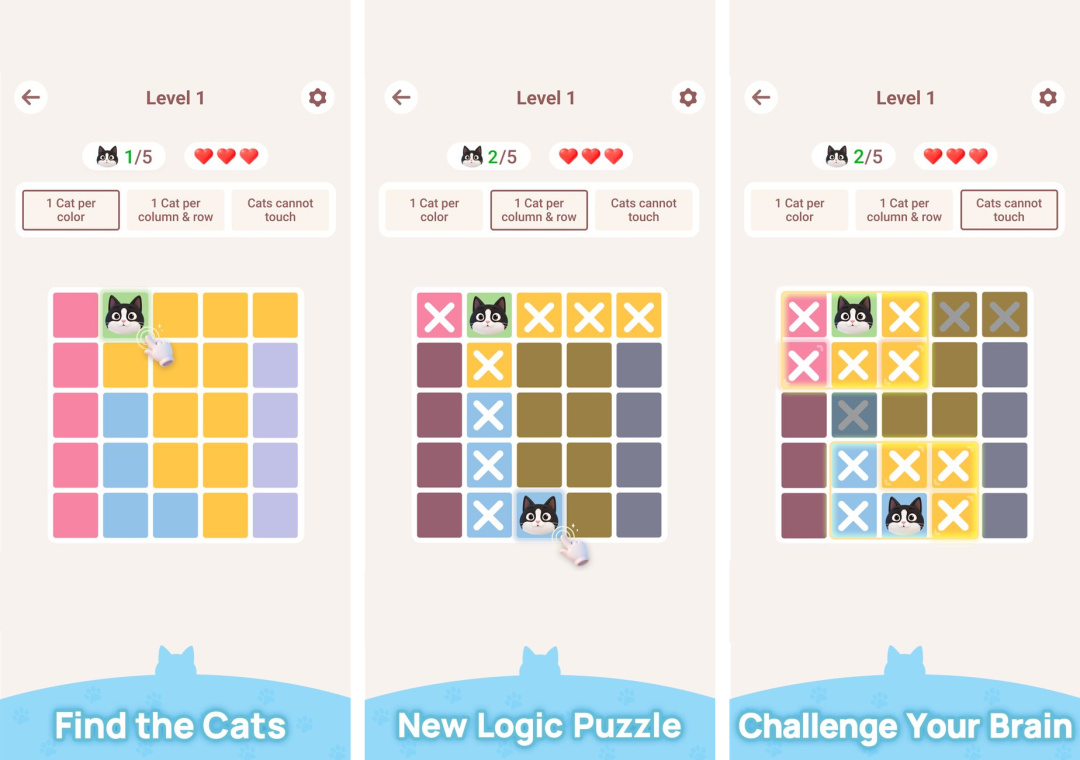
第四十名樂信聖文,是一家2016年成立的北京公司。繼《Vita Mahjong》《Amaze GO!》等休閒產品之後,它今年與Oakever Games合作推出的《Meowdoku!》,又成爲全球下載榜上的新面孔。
這款5月推出的貓咪主題邏輯解謎遊戲,10月已升至Sensor Tower全球手游下載榜第五,較9月前進五位。它把邏輯推理包裝成尋找貓咪的過程:每個顏色區域、每行和每列只能有一隻貓,貓咪之間也不能相鄰。規則簡短,但關卡可以圍繞不同佈局持續變化。
而在收入端,樂信聖文的《Mystery Town》也已排到9月中國手游出海收入榜第十五。下載規模和二合內購,兩條業務線都出現了有分量的產品;這家此前相對低調的公司,也因此成爲今年榜單中值得關注的名字。
更多遊戲資訊請關註:電玩幫遊戲資訊專區
電玩幫圖文攻略 www.vgover.com