剛在去年實現扭虧爲盈的冰川網絡,今年又虧了,而且虧損還在擴大。
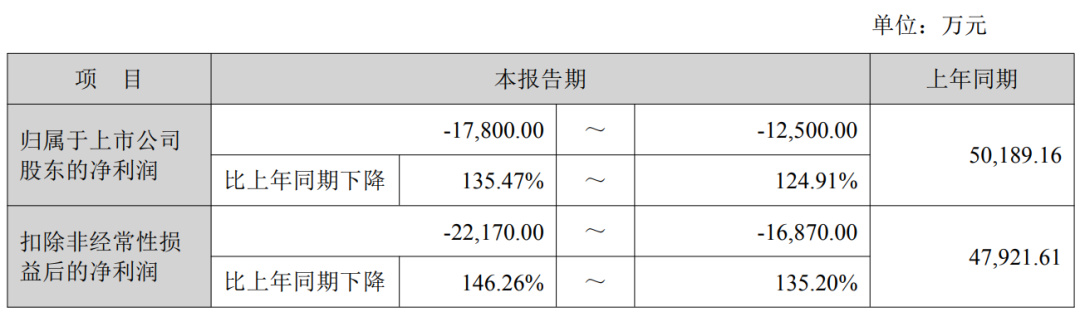
近日,冰川網絡披露2026年前三季度業績預告,預計歸母淨利潤虧損1.25億至1.78億元,而上年同期盈利5.02億元。
更值得注意的是,第三季度單季預計虧損1.07億至1.52億元,已經超過今年上半年的虧損總額。
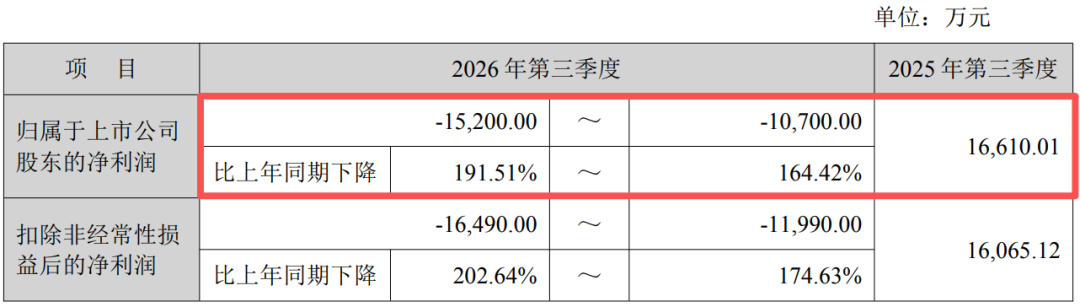
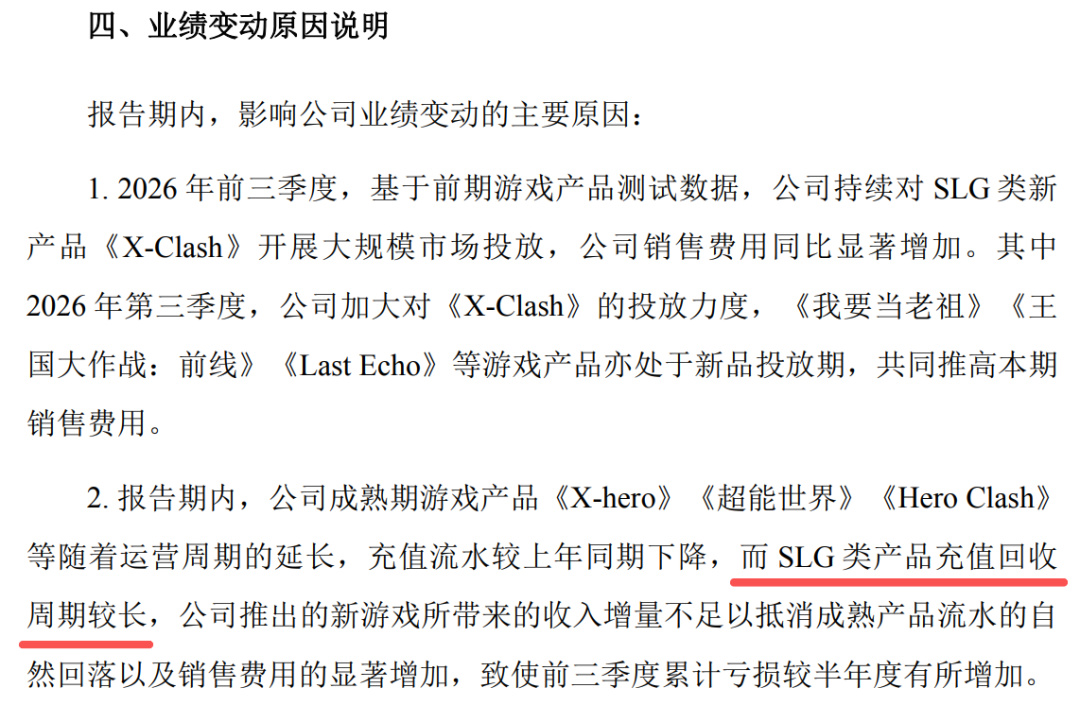
對於這次業績轉虧,冰川網絡給出的原因主要有兩個:老遊戲流水下滑,新遊戲買量投入增加。
我們一起來看看冰川網絡到底把錢花哪了?
花了9個億買量
先看營銷投入。
2026年上半年,冰川網絡銷售費用達到9.06億元,同比增長48.37%。其中,信息服務費從上年同期的5.06億元增至8.13億元,主要與遊戲推廣投放有關。
單看《X-Clash》一款產品,上半年推廣營銷費用就達到3.82億元,佔遊戲推廣營銷費用總額的46.15%,相當於該遊戲同期收入的137.24%。
到了第三季度,冰川網絡還在繼續加大投放。
根據公司公告,除了《X-Clash》,《我要當老祖》《王國大作戰:前線》《Last Echo》等新品也處於投放爬坡階段,進一步推高了銷售費用。
這些產品需要通過買量獲取用戶,但這些投入暫時還沒有轉化爲足夠的收入。這也是冰川網絡今年業績承壓的重要原因。
SLG回本週期長,投入與收入出現錯位
冰川網絡爲什麼願意持續投入?關鍵在於SLG品類的長線運營邏輯。
這類遊戲通常需要通過持續買量獲取用戶,再依靠長期運營和玩家付費逐步回收前期成本。前期營銷費用先行發生,收入卻未必能同步釋放,因此產品起量階段出現虧損,並不一定意味着項目最終無法盈利。
從部分產品數據來看,冰川網絡的SLG產品也展現出一定的付費潛力。
例如,《X-Clash》第二季度ARPU(每用戶平均收入)值爲1919.41元,高於第一季度的1619.69元;《Hero Clash》第二季度ARPU值也從第一季度的1913.72元升至1985.45元。
不過,ARPU值上升並不等於買量已經回本。新品最終能否盈利,還要看用戶留存、付費轉化,以及後續收入能否覆蓋前期獲客成本。
這也是冰川網絡眼下需要面對的核心問題:老產品的流水正在自然衰減,新品又需要持續投入。如果新品收入增長跟不上老產品下滑的速度,同時銷售費用維持高位,虧損就可能進一步擴大。
花出去的錢,什麼時候能賺回來?
除了現有產品,冰川網絡也在繼續擴充研發儲備。
根據公司半年報披露,《代號:SC》《代號:合成》《代號:末日之旅》等項目已立項或進入測試階段,涉及卡牌SLG、休閒及競技等方向。
從產品佈局來看,公司希望通過更多新品接續增長,降低對少數成熟產品的依賴。
但短期內,真正影響業績的,仍然是現有新品的投放效率。
回看冰川網絡近幾年的業績變化,2024年公司歸母淨利潤虧損2.47億元;2025年通過壓縮營銷投放、降本增效,實現歸母淨利潤4.83億元;到了2026年,隨着新品投放力度重新加大,業績再次轉虧。
這也說明,控制營銷費用確實能夠改善利潤,但如果想讓業務重新增長,公司仍需要新的產品接棒。
對冰川網絡而言,當前的關鍵不是單純減少買量,而是證明這些投入能夠帶來足夠的長期回報。
《X-Clash》等新品能否順利進入回收期,銷售費用能否隨着產品成熟逐步放緩,將直接影響公司後續的盈利表現。
說到底,買量只是把用戶帶進來。能不能把這些用戶轉化爲長期收入,纔是冰川網絡這輪投入最終能否兌現的關鍵。
更多遊戲資訊請關註:電玩幫遊戲資訊專區
電玩幫圖文攻略 www.vgover.com