刚在去年实现扭亏为盈的冰川网络,今年又亏了,而且亏损还在扩大。
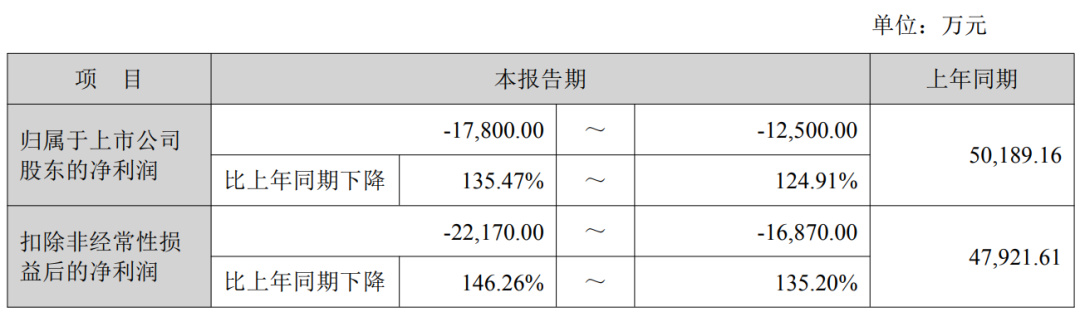
近日,冰川网络披露2026年前三季度业绩预告,预计归母净利润亏损1.25亿至1.78亿元,而上年同期盈利5.02亿元。
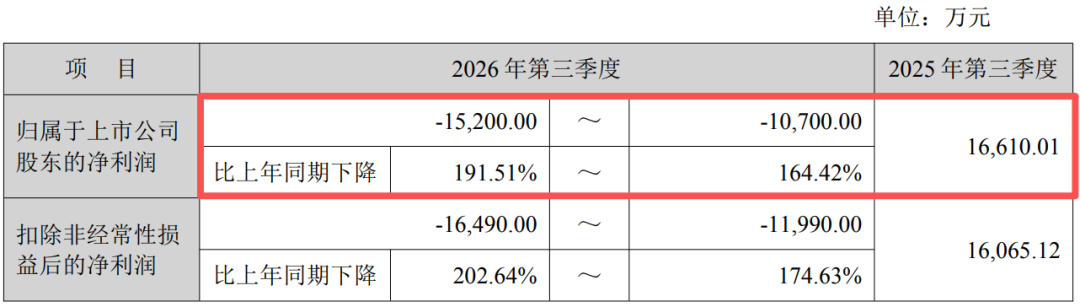
更值得注意的是,第三季度单季预计亏损1.07亿至1.52亿元,已经超过今年上半年的亏损总额。
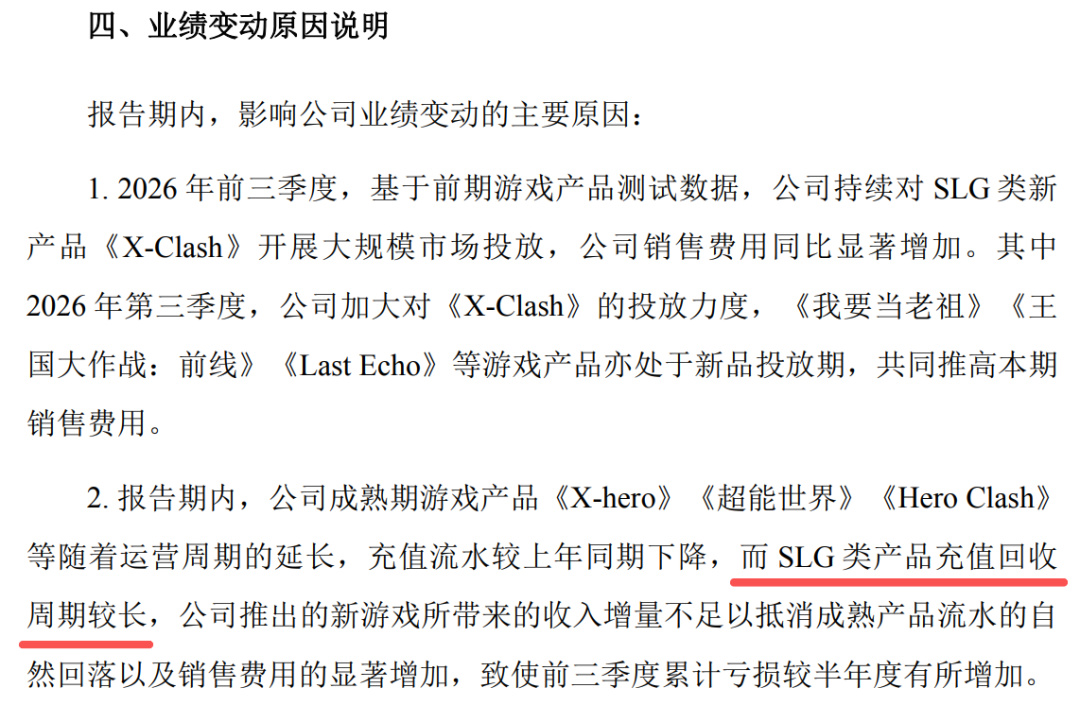
对于这次业绩转亏,冰川网络给出的原因主要有两个:老游戏流水下滑,新游戏买量投入增加。
我们一起来看看冰川网络到底把钱花哪了?
花了9个亿买量
先看营销投入。
2026年上半年,冰川网络销售费用达到9.06亿元,同比增长48.37%。其中,信息服务费从上年同期的5.06亿元增至8.13亿元,主要与游戏推广投放有关。
单看《X-Clash》一款产品,上半年推广营销费用就达到3.82亿元,占游戏推广营销费用总额的46.15%,相当于该游戏同期收入的137.24%。
到了第三季度,冰川网络还在继续加大投放。
根据公司公告,除了《X-Clash》,《我要当老祖》《王国大作战:前线》《Last Echo》等新品也处于投放爬坡阶段,进一步推高了销售费用。
这些产品需要通过买量获取用户,但这些投入暂时还没有转化为足够的收入。这也是冰川网络今年业绩承压的重要原因。
SLG回本周期长,投入与收入出现错位
冰川网络为什么愿意持续投入?关键在于SLG品类的长线运营逻辑。
这类游戏通常需要通过持续买量获取用户,再依靠长期运营和玩家付费逐步回收前期成本。前期营销费用先行发生,收入却未必能同步释放,因此产品起量阶段出现亏损,并不一定意味着项目最终无法盈利。
从部分产品数据来看,冰川网络的SLG产品也展现出一定的付费潜力。
例如,《X-Clash》第二季度ARPU(每用户平均收入)值为1919.41元,高于第一季度的1619.69元;《Hero Clash》第二季度ARPU值也从第一季度的1913.72元升至1985.45元。
不过,ARPU值上升并不等于买量已经回本。新品最终能否盈利,还要看用户留存、付费转化,以及后续收入能否覆盖前期获客成本。
这也是冰川网络眼下需要面对的核心问题:老产品的流水正在自然衰减,新品又需要持续投入。如果新品收入增长跟不上老产品下滑的速度,同时销售费用维持高位,亏损就可能进一步扩大。
花出去的钱,什么时候能赚回来?
除了现有产品,冰川网络也在继续扩充研发储备。
根据公司半年报披露,《代号:SC》《代号:合成》《代号:末日之旅》等项目已立项或进入测试阶段,涉及卡牌SLG、休闲及竞技等方向。
从产品布局来看,公司希望通过更多新品接续增长,降低对少数成熟产品的依赖。
但短期内,真正影响业绩的,仍然是现有新品的投放效率。
回看冰川网络近几年的业绩变化,2024年公司归母净利润亏损2.47亿元;2025年通过压缩营销投放、降本增效,实现归母净利润4.83亿元;到了2026年,随着新品投放力度重新加大,业绩再次转亏。
这也说明,控制营销费用确实能够改善利润,但如果想让业务重新增长,公司仍需要新的产品接棒。
对冰川网络而言,当前的关键不是单纯减少买量,而是证明这些投入能够带来足够的长期回报。
《X-Clash》等新品能否顺利进入回收期,销售费用能否随着产品成熟逐步放缓,将直接影响公司后续的盈利表现。
说到底,买量只是把用户带进来。能不能把这些用户转化为长期收入,才是冰川网络这轮投入最终能否兑现的关键。
更多游戏资讯请关注:电玩帮游戏资讯专区
电玩帮图文攻略 www.vgover.com