買手機的時候,看到“24期免息”,心裏想“反正不用多付錢,爲什麼不分期”。每月還幾百塊。手錶、衣服、球鞋……以前只敢看不敢買的東西,一個個進了購物車。每月還款從三百漲到五百,又從五百漲到一千。直到某個月生活費不夠還賬單,你第一次感受到了什麼叫“拆東牆補西牆”。
今天帶你搞清楚:免息分期到底是什麼?它怎麼把你套進去的?
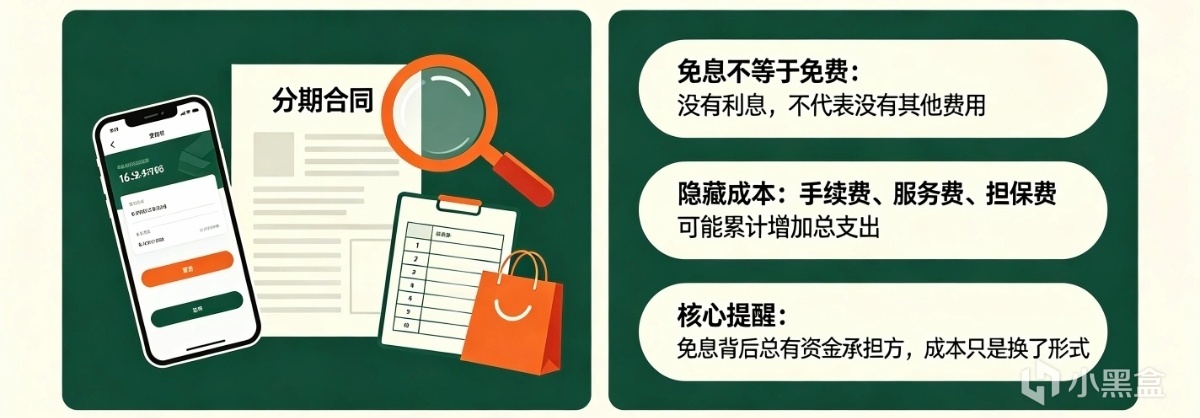
1.免息免的是利息,不是成本
免息分期的意思是:你分多少期,都不產生利息。但這不等於“沒成本”。很多分期業務在合同小字條款裏,藏着手續費、服務費、擔保費等多項收費。你以爲你佔便宜了,但免的息可能已經通過別的渠道補回來了。
2 免息分期是怎麼把你套進去的?
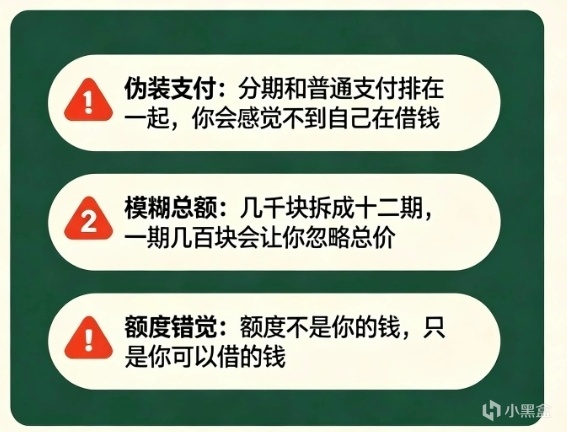
① 把分期付款僞裝成正常支付
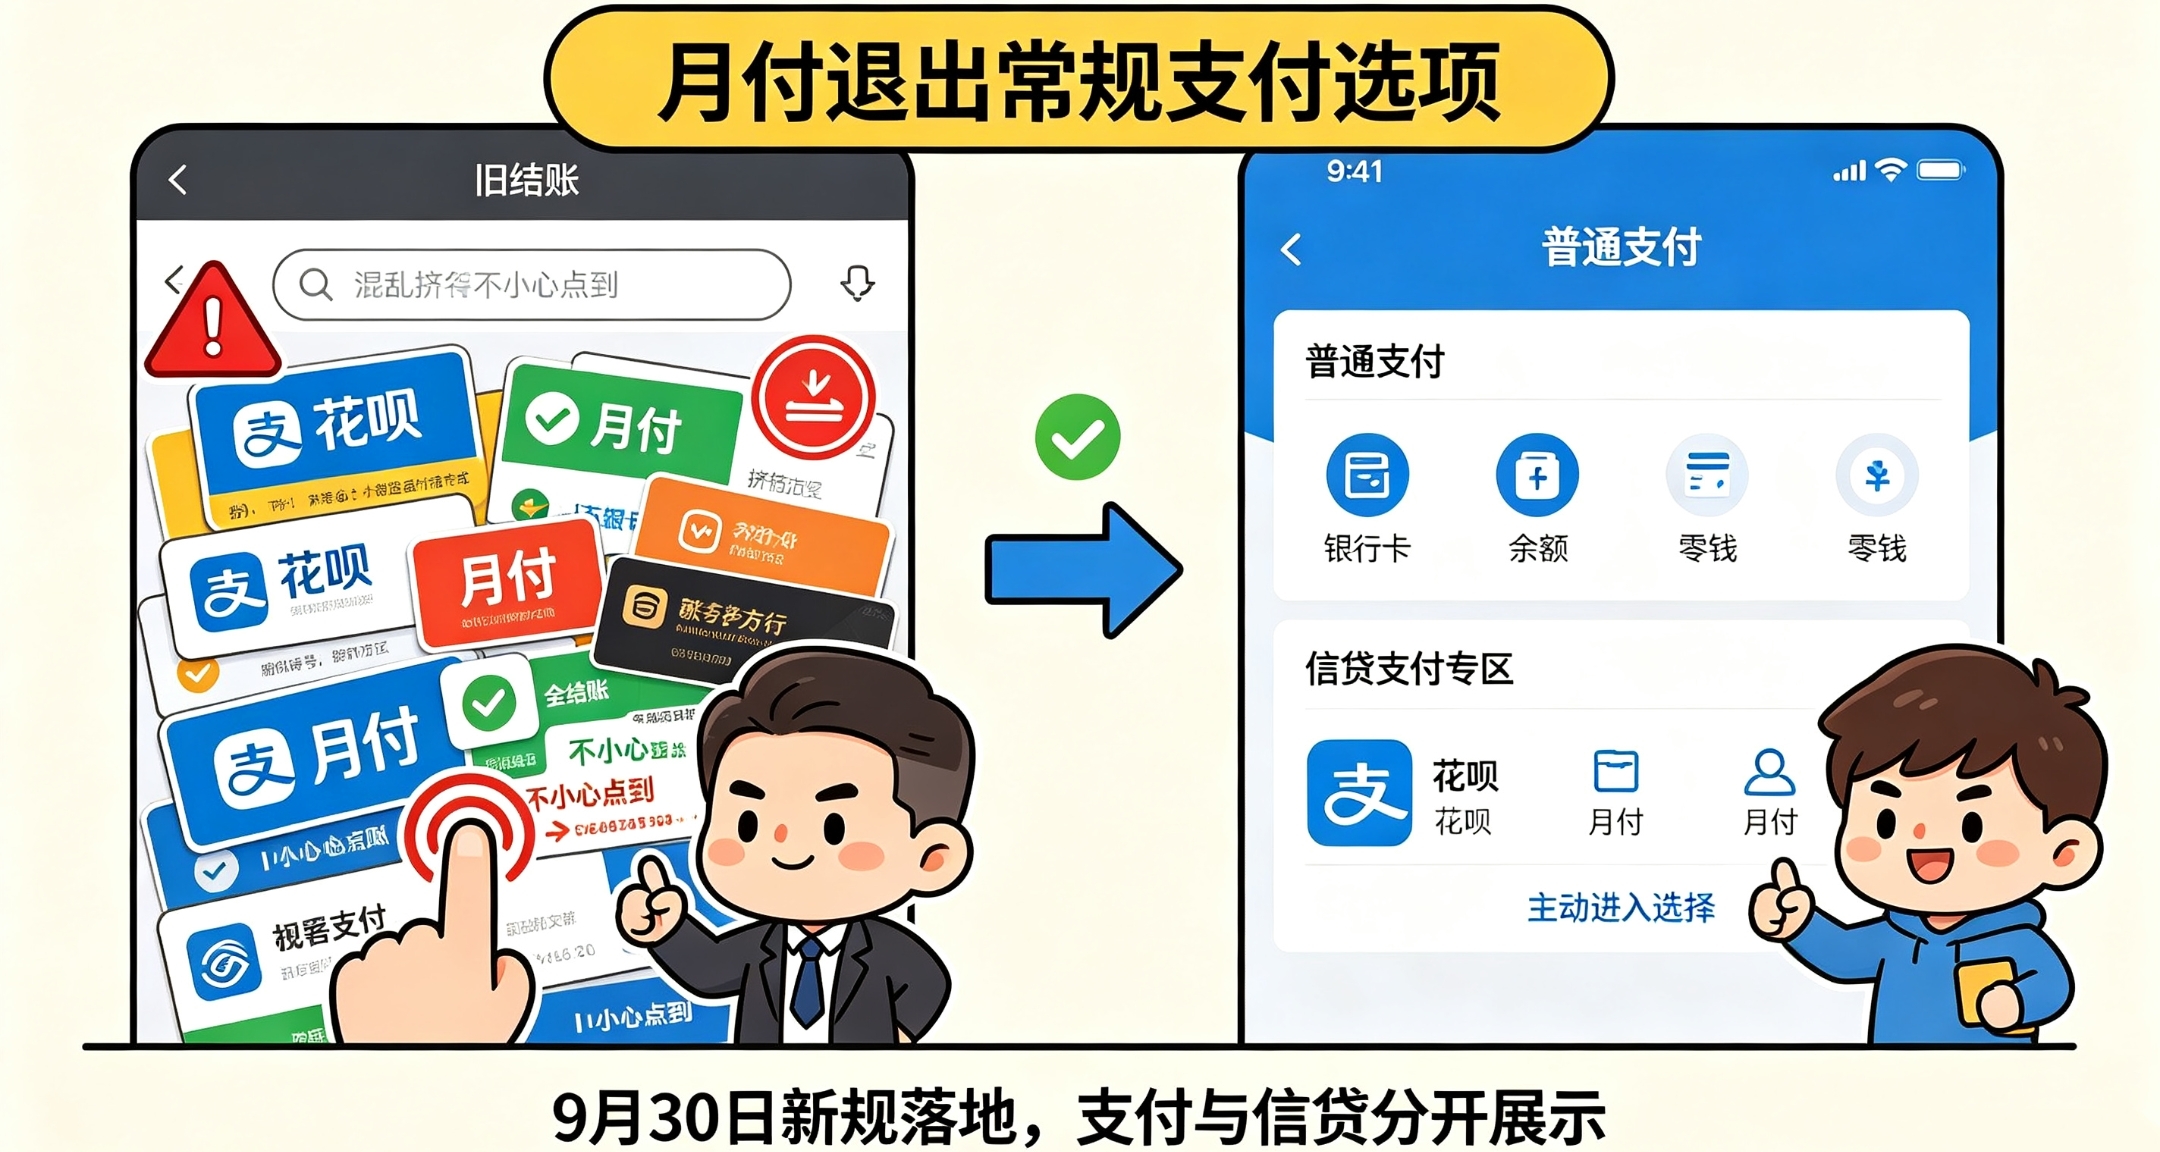
花唄、白條、月付這些產品,在支付選項裏和銀行卡、餘額並列排在一起。從手機花出去的錢,本來就沒概念。
② 用免息模糊總額
幾千塊的球鞋,拆成十二期,一期就幾百塊。你只看到“每個月幾百”,看不到“總共幾千”。這就是分期最核心的心理機制:把大額消費拆成小額月供,讓你失去對總價的感知。
③ 把信用額度當成自己的錢
花唄的額度用了幾次之後還會漲。但額度不是你的錢,是你可以借的錢。
3.免息分期的場景
① 電商大促(618、雙11)
② 電子產品(手機、電腦、平板)
③ 汽車金融
④ 信用卡分期
4.免息分期陷阱在哪?
零利息≠零成本
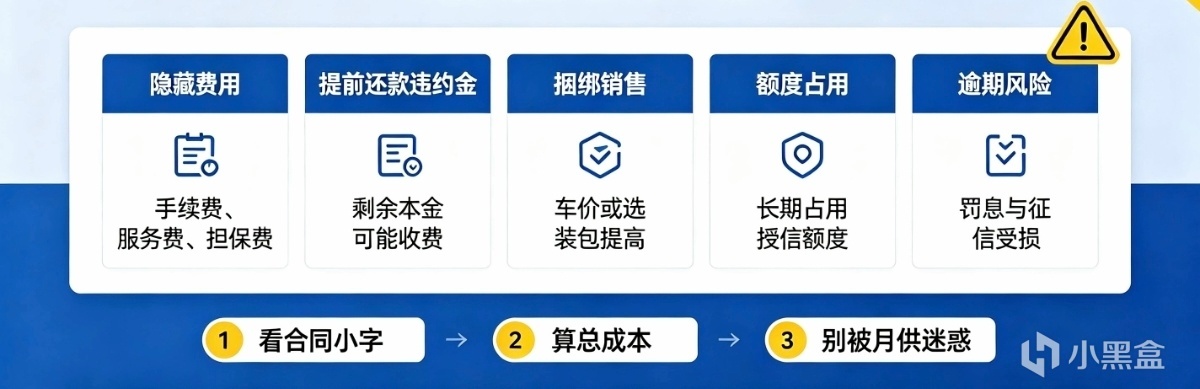
你可能在付手續費、服務費、擔保費、GPS安裝費。
提前還款有違約金
你以爲“免息=隨時可以提前還”。但很多合同規定,提前還款要交剩餘本金5%-8%的違約金。免息券也可能規定“提前結清場景下券失效”。
捆綁銷售
免息,可能只針對特定高配車型或捆綁了高價選裝包。實際是通過提高車價來覆蓋利息成本。
佔用信用額度
疊加多張信用卡賬單、多平臺月付,每月償債壓力會越來越高。
逾期代價大
5.免息分期改怎麼用?
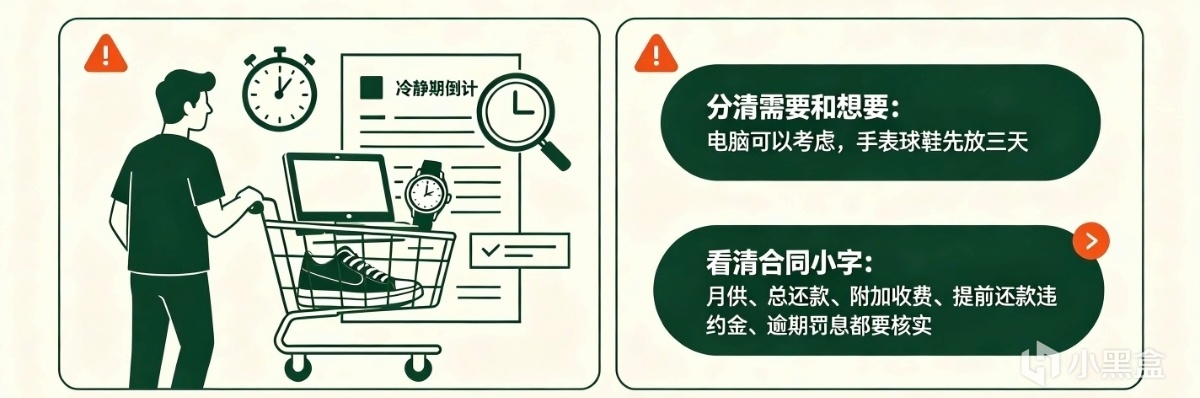
① 分清需要和想要
買電腦是“需要”,後來買手錶、球鞋是“想要”。需要的可以分,想要的先放購物車等三天再說。
② 看清合同小字
不要只聽銷售口頭介紹,完整閱讀分期合同全部文本。月供多少?總還款多少?有沒有附加收費?提前還款有沒有違約金?逾期罰息怎麼算?全部覈實清楚再簽字。
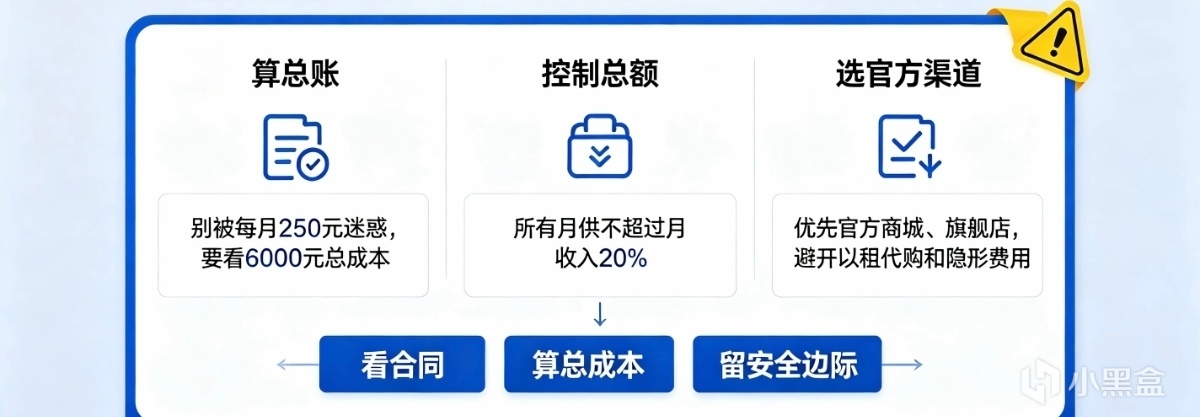
③ 算總賬,不看月供
6000塊的東西,24期免息,每月250塊。你覺得“不貴”。但你要算的是:如果我一次性付清,省下的錢能不能產生收益?
④ 控制分期總金額
每月還款總額(含所有分期)不超過月收入的20%。
⑤ 優先選官方渠道
在官方商城、旗艦店辦理分期,避開非正規平臺的分期業務。部分“以租代購”將利息拆成“租金”“服務費”“碎屏險”,加起來遠超商品本身價值。
最後,它確實能幫你分攤大額支出的壓力。但是,它把“借錢”僞裝成了“正常支付”。
每次看到“免息分期”的時候,先問自己三個問題:這個東西我真的需要嗎?如果一次性付清我會買嗎?萬一收入斷了,我還能還上嗎?想清楚了再點。
更多遊戲資訊請關註:電玩幫遊戲資訊專區
電玩幫圖文攻略 www.vgover.com