买手机的时候,看到“24期免息”,心里想“反正不用多付钱,为什么不分期”。每月还几百块。手表、衣服、球鞋……以前只敢看不敢买的东西,一个个进了购物车。每月还款从三百涨到五百,又从五百涨到一千。直到某个月生活费不够还账单,你第一次感受到了什么叫“拆东墙补西墙”。
今天带你搞清楚:免息分期到底是什么?它怎么把你套进去的?
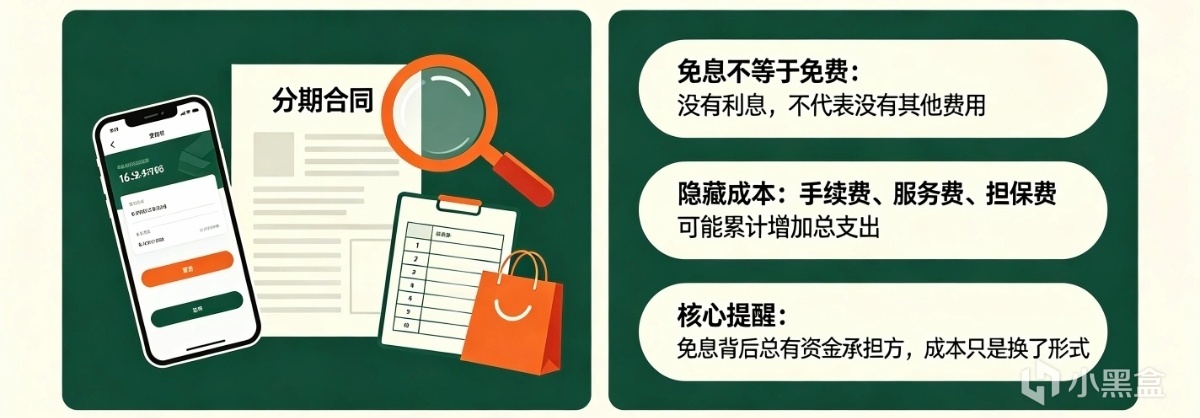
1.免息免的是利息,不是成本
免息分期的意思是:你分多少期,都不产生利息。但这不等于“没成本”。很多分期业务在合同小字条款里,藏着手续费、服务费、担保费等多项收费。你以为你占便宜了,但免的息可能已经通过别的渠道补回来了。
2 免息分期是怎么把你套进去的?
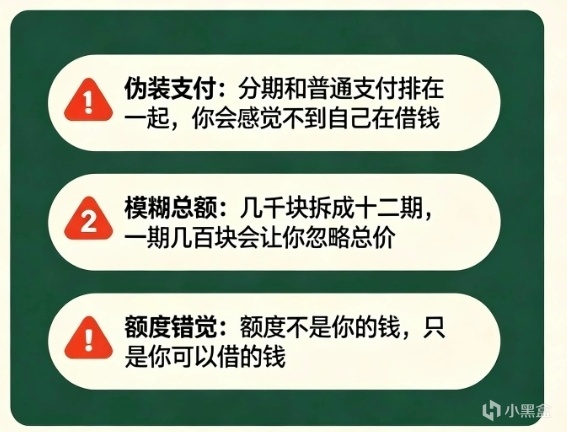
① 把分期付款伪装成正常支付
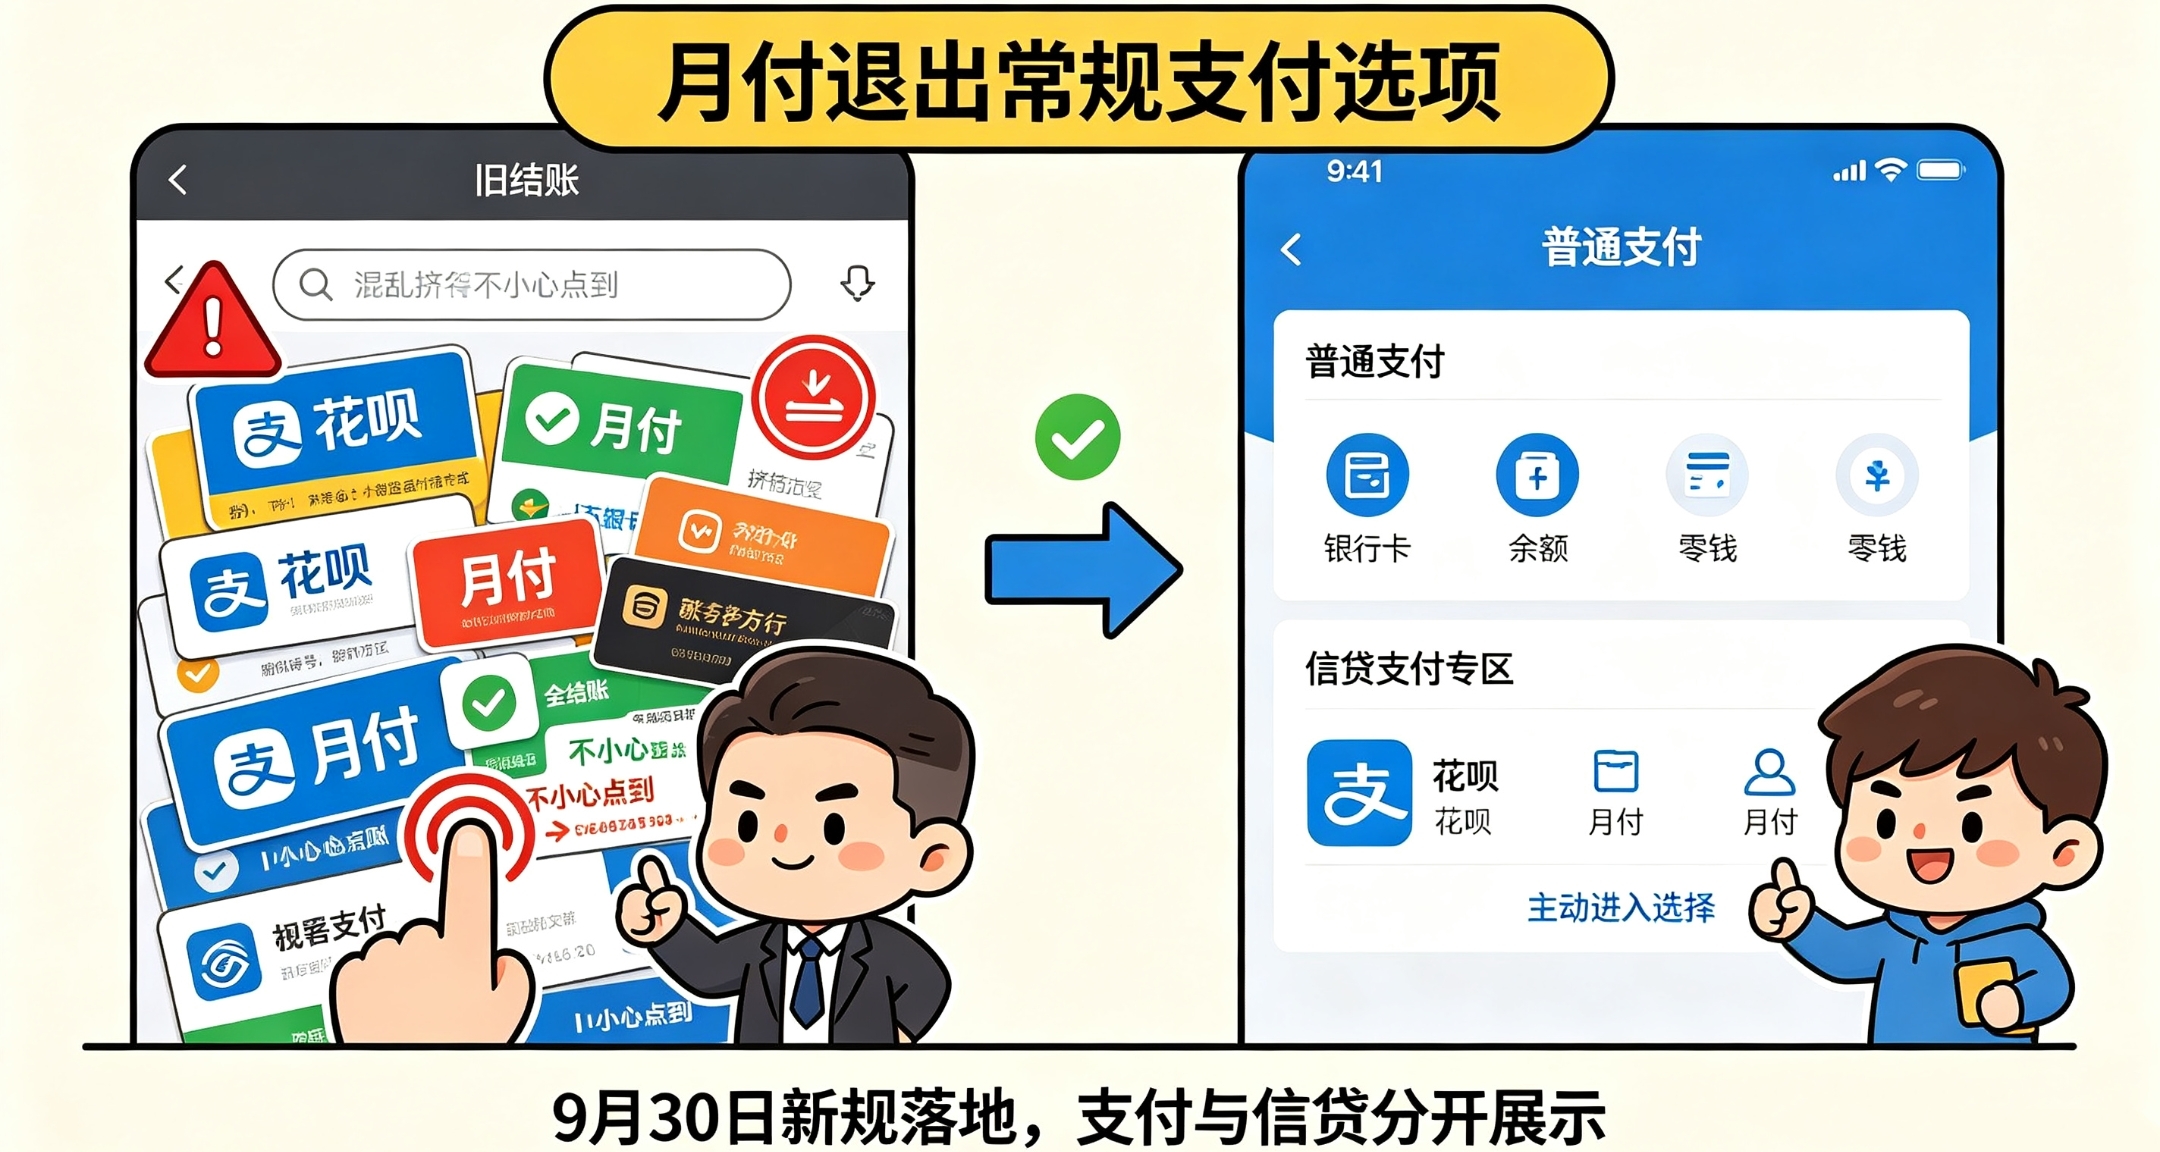
花呗、白条、月付这些产品,在支付选项里和银行卡、余额并列排在一起。从手机花出去的钱,本来就没概念。
② 用免息模糊总额
几千块的球鞋,拆成十二期,一期就几百块。你只看到“每个月几百”,看不到“总共几千”。这就是分期最核心的心理机制:把大额消费拆成小额月供,让你失去对总价的感知。
③ 把信用额度当成自己的钱
花呗的额度用了几次之后还会涨。但额度不是你的钱,是你可以借的钱。
3.免息分期的场景
① 电商大促(618、双11)
② 电子产品(手机、电脑、平板)
③ 汽车金融
④ 信用卡分期
4.免息分期陷阱在哪?
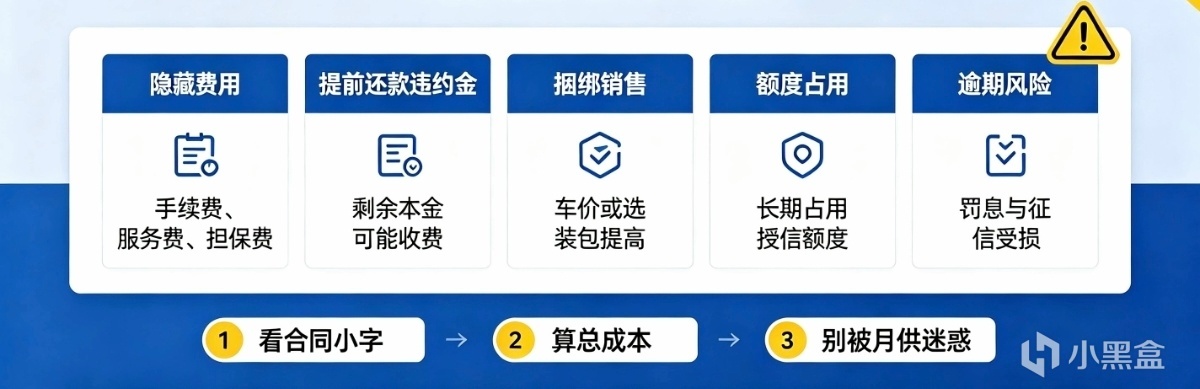
零利息≠零成本
你可能在付手续费、服务费、担保费、GPS安装费。
提前还款有违约金
你以为“免息=随时可以提前还”。但很多合同规定,提前还款要交剩余本金5%-8%的违约金。免息券也可能规定“提前结清场景下券失效”。
捆绑销售
免息,可能只针对特定高配车型或捆绑了高价选装包。实际是通过提高车价来覆盖利息成本。
占用信用额度
叠加多张信用卡账单、多平台月付,每月偿债压力会越来越高。
逾期代价大
5.免息分期改怎么用?
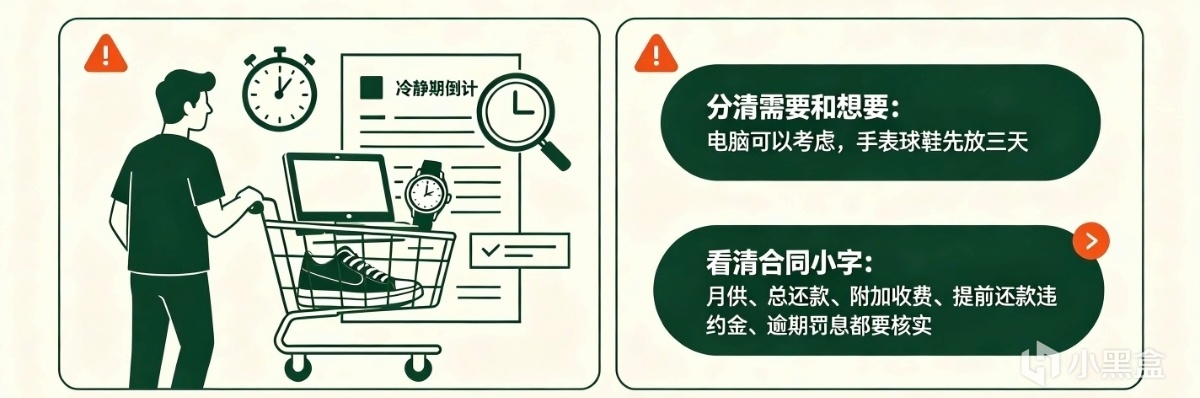
① 分清需要和想要
买电脑是“需要”,后来买手表、球鞋是“想要”。需要的可以分,想要的先放购物车等三天再说。
② 看清合同小字
不要只听销售口头介绍,完整阅读分期合同全部文本。月供多少?总还款多少?有没有附加收费?提前还款有没有违约金?逾期罚息怎么算?全部核实清楚再签字。
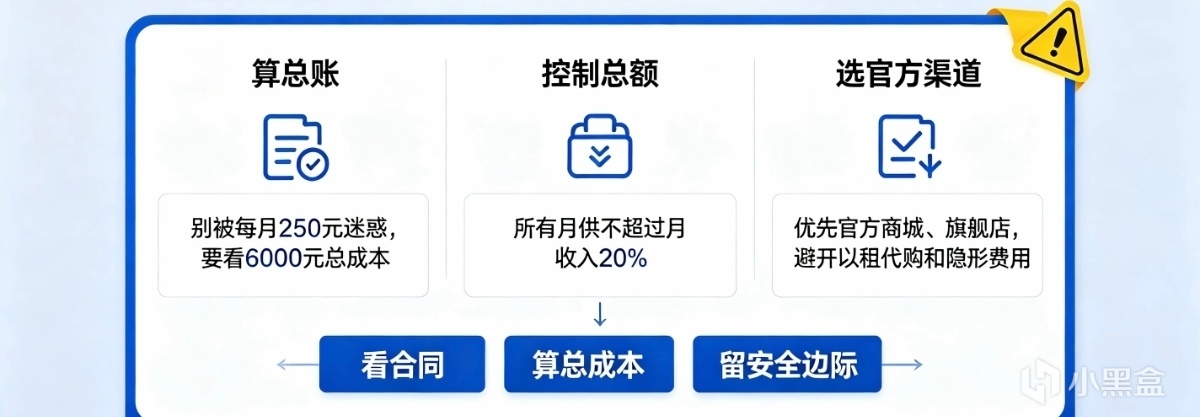
③ 算总账,不看月供
6000块的东西,24期免息,每月250块。你觉得“不贵”。但你要算的是:如果我一次性付清,省下的钱能不能产生收益?
④ 控制分期总金额
每月还款总额(含所有分期)不超过月收入的20%。
⑤ 优先选官方渠道
在官方商城、旗舰店办理分期,避开非正规平台的分期业务。部分“以租代购”将利息拆成“租金”“服务费”“碎屏险”,加起来远超商品本身价值。
最后,它确实能帮你分摊大额支出的压力。但是,它把“借钱”伪装成了“正常支付”。
每次看到“免息分期”的时候,先问自己三个问题:这个东西我真的需要吗?如果一次性付清我会买吗?万一收入断了,我还能还上吗?想清楚了再点。
更多游戏资讯请关注:电玩帮游戏资讯专区
电玩帮图文攻略 www.vgover.com