文 / 遊戲那點事 西澤步
終有收穫。
今天(10月29日),完美世界發佈了2026年Q3財報。
報告顯示,今年第三季度公司實現營業收入23.62億元,同比增長36.85%;歸母淨利潤5.06億元,同比增長211.47%;扣非歸母淨利潤4.71億元,同比增長185.49%,單季基本每股收益爲0.26元。
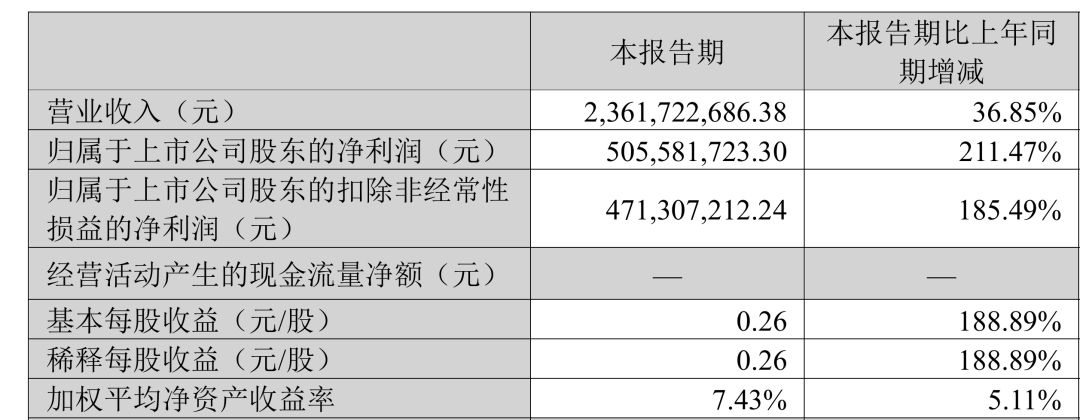
在第三季度的帶動下,完美世界今年前三季度累計實現營業收入51.13億元,歸母淨利潤3.87億元,扣非歸母淨利潤2.61億元;經營活動產生的現金流量淨額達到11.81億元,較上年同期增長32.87%。
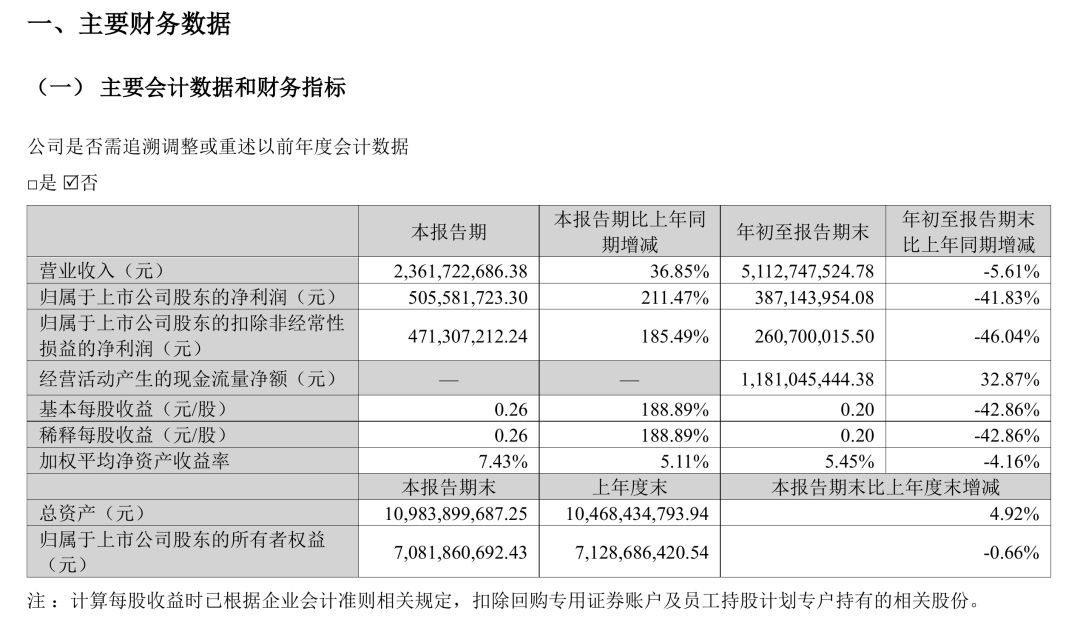
從披露的數據可見,隨着重點產品《異環》逐步跨過公測初期的集中投入階段、進入利潤釋放週期,完美世界在第三季度迎來了較爲明顯的業績回暖。
而在今年上半年,完美世界曾出現過約1.18億元的歸母淨虧損。公司在半年報中也曾對此做出解釋,由於4月底公測的新遊《異環》在上線初期集中投放了較多的市場推廣資源,相關營銷費用需在當期確認,而玩家的充值流水則需按生命週期分期遞延確認,對上半年利潤造成了一定壓力。
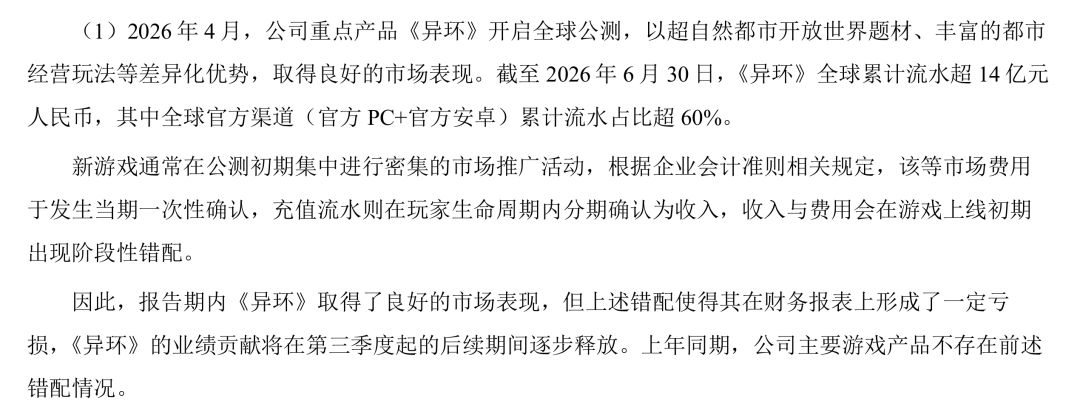
如今Q3財報出爐,也印證了此前市場對於完美世界業績後延釋放的正向預期。
01
《異環》全球流水超27億
高頻版本迭代撐起長線基本盤
完美Q3業績能夠實現環比扭虧與同比大幅增長,《異環》是當之無愧的大功臣。
從財報披露的數據看,在今年4月底公測後的半年時間裏,《異環》保持着相對穩健的長線走勢。繼今年6月底全球累計流水超過14億元、8月中旬突破20億元之後,截至Q3財報披露前一日(10月28日),《異環》全球累計流水已超過27億元人民幣。在度過公測首波爆發期後,遊戲在8月中旬至10月下旬的兩個多月裏,依然取得了約7億元的流水增量,展現出長線運營的不俗韌性。
《異環》商業化層面的穩健表現,也離不開研發團隊在第三季度保持的高密度內容供給與持續的運營調優。
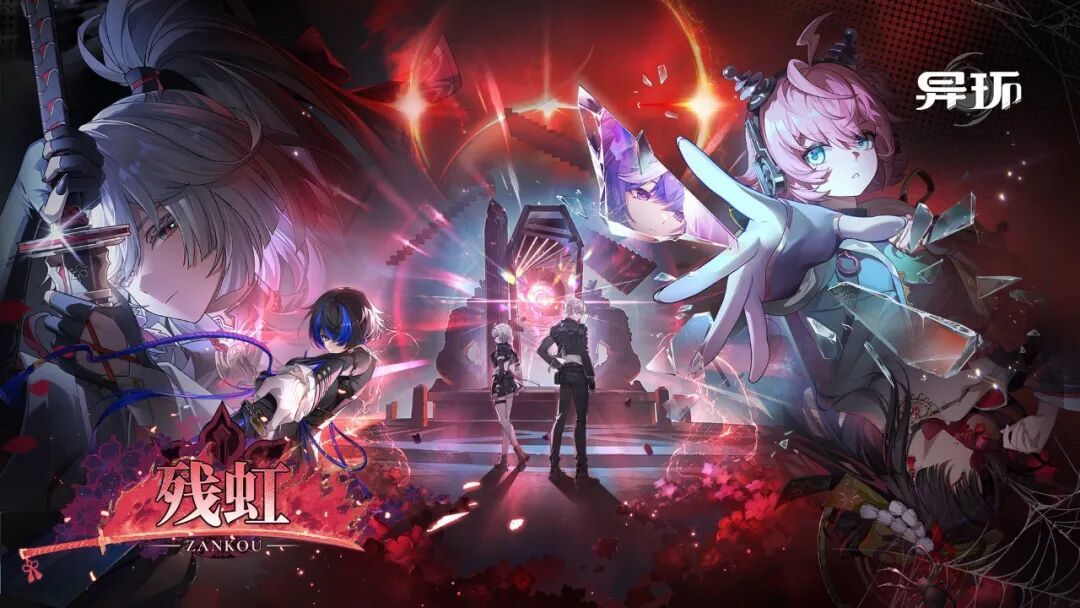
回顧過去一個季度,幻塔工作室基本跑通了約六週一次大版本的穩定產能節奏,從盛夏上線的1.2版本「九百九十九夜」拓展沃倫大陸、推出真紅與伊洛伊,到8月1.3版本「霧中朔望星迴」解鎖新區域泊暮區並實裝殘虹、靈可等角色,遊戲在地圖探索與戰鬥配隊深度上持續做着加法。
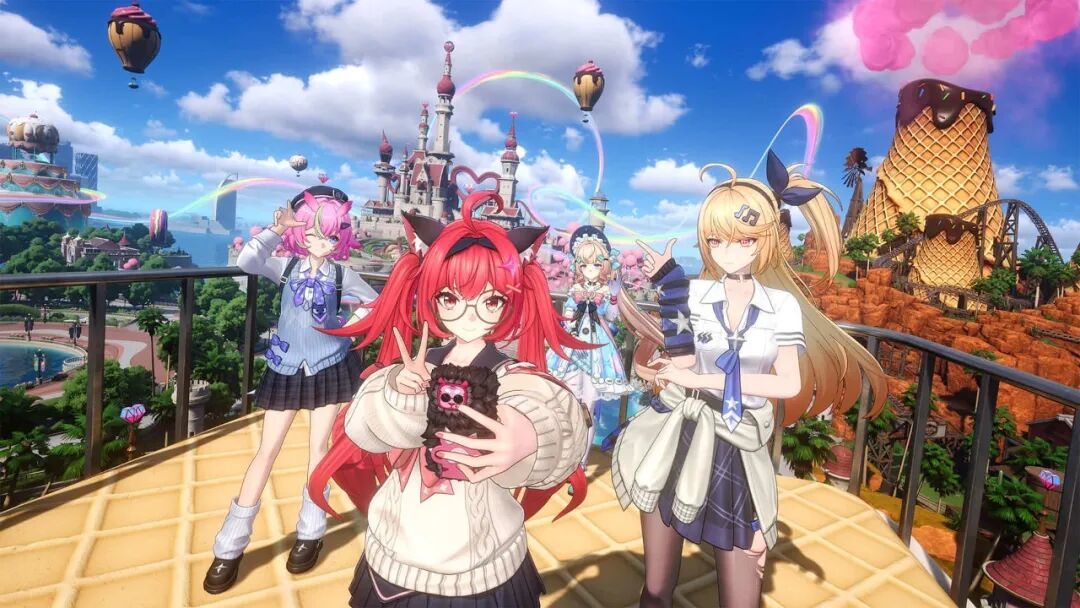
在常規的卡池與主線推進之外,近期版本對都市生活感與輕度社交玩法的擴充也把力氣用對了地方。比如1.4版本實裝的多人排球模式以及無人機跟隨鏡頭、1.4上半的噗卡遊樂園、下半的貓頭音樂隊等,都豐富了玩家在長草期的日常體驗,進一步強化了其都市開放世界的品類辨識度。
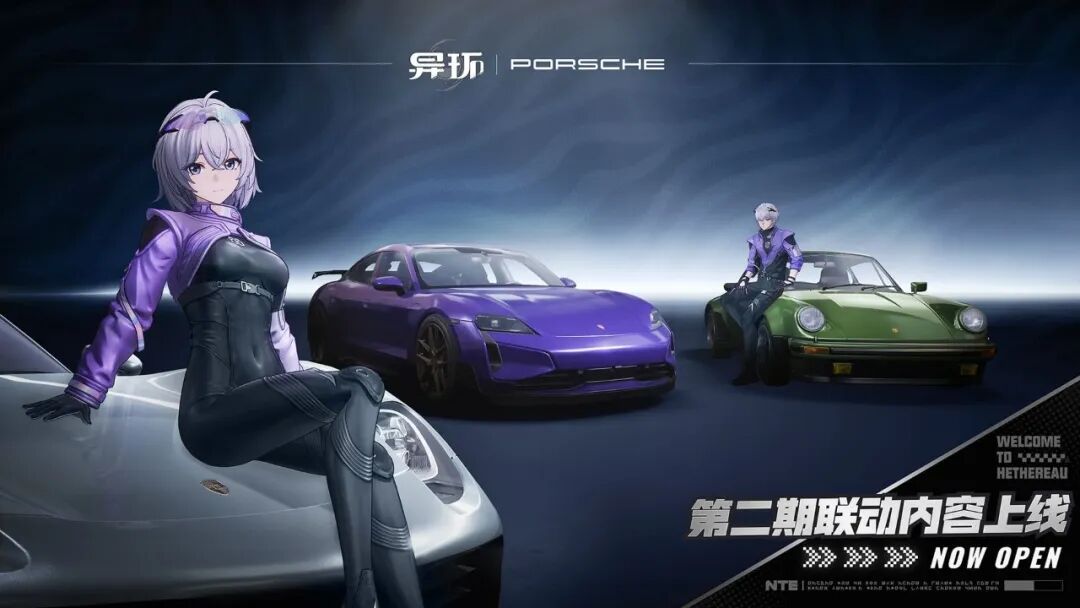
與此同時,圍繞都市潮流調性展開的跨界聯動,也在持續爲產品拉攏外圍熱度。遊戲內再度攜手保時捷引入911 Turbo (930) 與Taycan Turbo GT等經典載具,以及10月以來在線下與羅森便利店、炫邁等年輕消費品牌展開高頻聯動,都在幫助《異環》跳出傳統二遊圈層,維持社區的討論聲量。
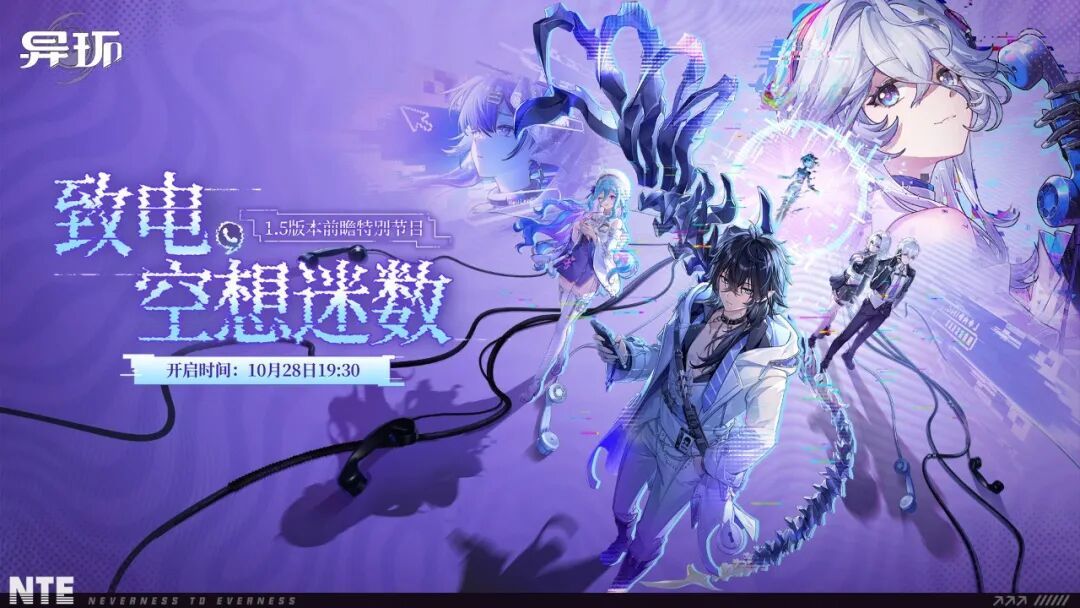
就在Q3財報發佈前夕(10月28日晚),官方也剛剛完成了1.5版本「致電,空想迷數」的前瞻直播,定檔11月5日正式更新。持續且可預期的內容排期,也將爲遊戲後續幾個季度的用戶留存與流水轉化打下基礎。
除了產品層面的內容迭代,另外兩項最新放出的運營細節也值得留意。
一方面,截至10月28日,《異環》全球官方渠道(官方PC端+官方安卓端)的累計流水佔比接近60%。跨端產品的形態優勢收穫了較高比例的官服流水,有效降低了傳統第三方渠道的分成成本。
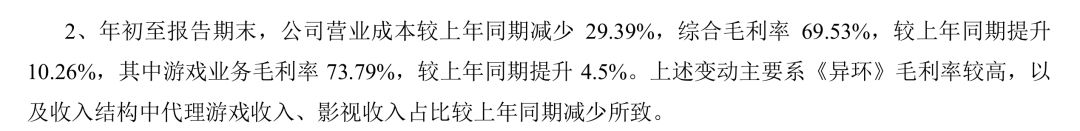
受《異環》較高的毛利率以及收入結構優化的共同帶動,今年前三季度完美世界的營業成本同比減少29.39%至15.58億元,綜合毛利率較上年同期提升10.26個百分點至69.53%,其中游戲業務毛利率也同比提升了4.50個百分點,達到73.79%。
另一方面,《異環》在海外市場的累計流水貢獻已經高於國內市場。公測以來,遊戲在海內外多個主要區域曾多次進入iOS遊戲暢銷榜前五,並在日本等主機遊戲氛圍濃厚的海外市場多次登頂PS主機熱門榜。
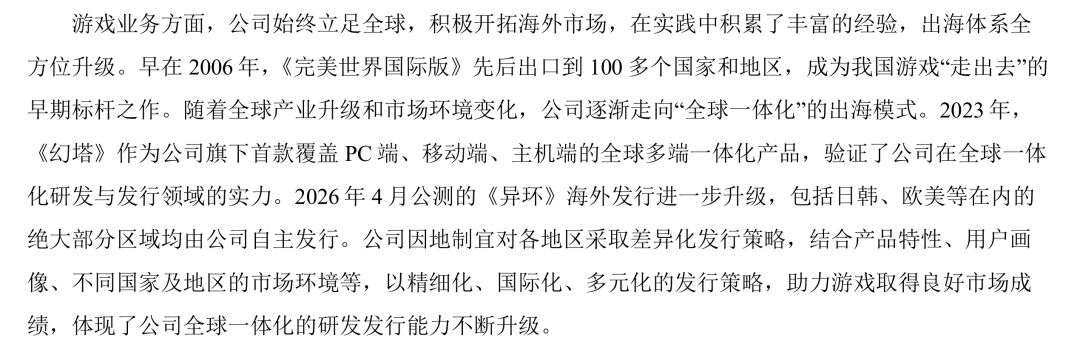
值得注意的是,此次《異環》在國內及海外絕大部分區域均由完美世界自主發行。通過持續建設自有發行體系,完美世界也在藉此沉澱可複用的海外發行運營能力,爲後續更多自研產品的出海打開空間。
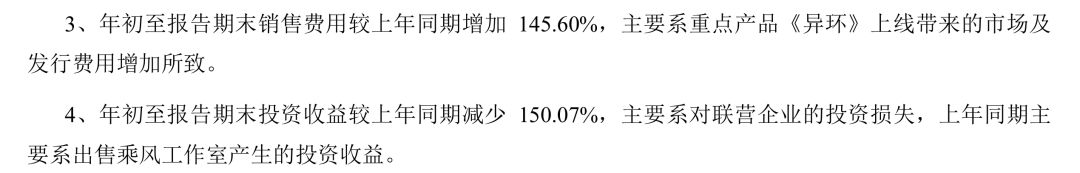
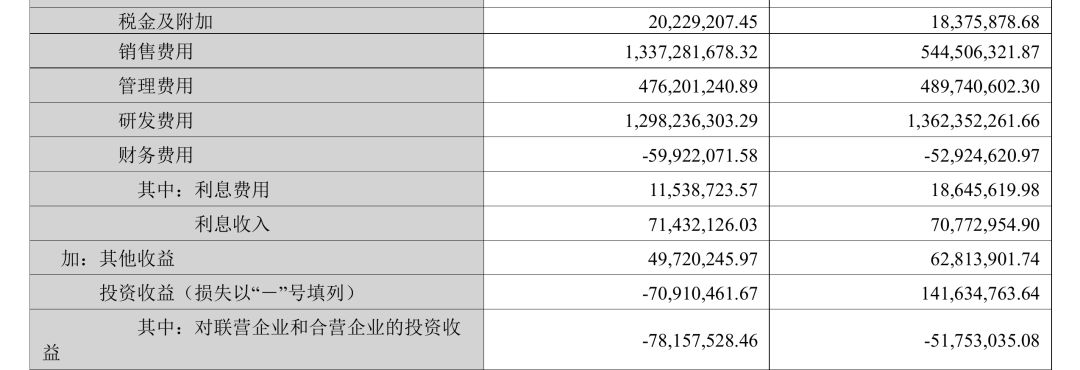
與此同時,公測前期的集中宣發使得前三季度公司銷售費用同比增加145.60%至13.37億元。公司也在報告中表示,由於早期推廣費用較高,報告期內該項目的利潤率階段性低於常態化水平。
不過,截至Q3末期,完美世界賬面上的合同負債依然有18.57億元,較上年末的16.24億元有所增長。這或許意味着隨着後續推廣投放趨於平緩,前期沉澱的遞延收入仍然有望在後續季度繼續對業績作貢獻。
02
存量產品新老交替,IP電競協同發力
回到前三季度的整體盤面,完美世界遊戲業務在1至9月實現營業收入47.92億元,同比增長7.09%;實現歸母淨利潤4.34億元,扣非歸母淨利潤3.90億元。雖然單季表現亮眼,但前三季度累計利潤較上年同期,仍有一定幅度的回落。
其中一部分原因來自非經常性損益項目的基數差異,上年同期公司因出售乘風工作室產生了較大額的一次性處置收益,使得投資收益科目的同比基數較高。
另一部分原因則在於存量產品與代理遊戲的自然波動。包括《誅仙世界》等在營自研產品以及《CS(反恐精英:全球攻勢)》《天龍八部2:飛龍戰天》等代理遊戲,受產品生命週期等因素影響,期內收入同比有所下滑,在一定程度上抵消了新遊帶來的增量。
不過,如果單看自研遊戲板塊,在新品續力的帶動下,其前三季度的整體利潤貢獻較上年同期依然保持着穩中有升的態勢。面對在營產品隨生命週期出現的自然波動,完美世界在第三季度也圍繞經典IP煥新與長線電競運營做了一系列動作。
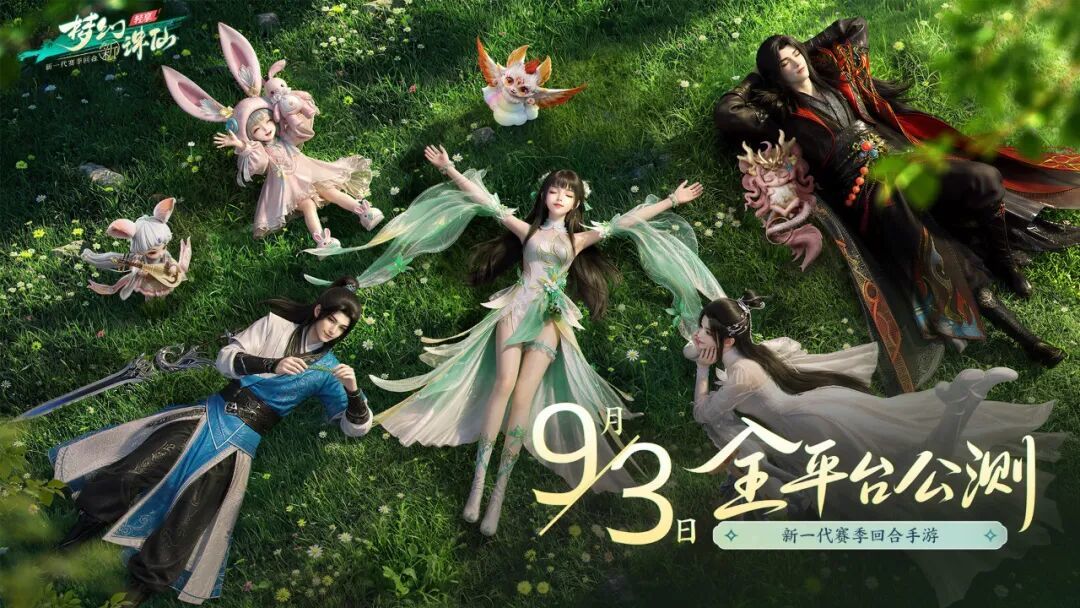
在傳統優勢的仙俠與MMO領域,由成都完美天智遊研發的賽季制回合手遊《夢幻新誅仙:輕享》已於今年9月3日開啓全平臺公測。
順應近年來玩家對於降肝減負的訴求,這款新作支持PC與移動端橫豎屏切換,並在玩法上引入了全民永久69級、30分鐘日常以及取消傳統戰寵打書等輕量化設計,嘗試以賽季制模式激活誅仙IP的存量,吸引迴流用戶。
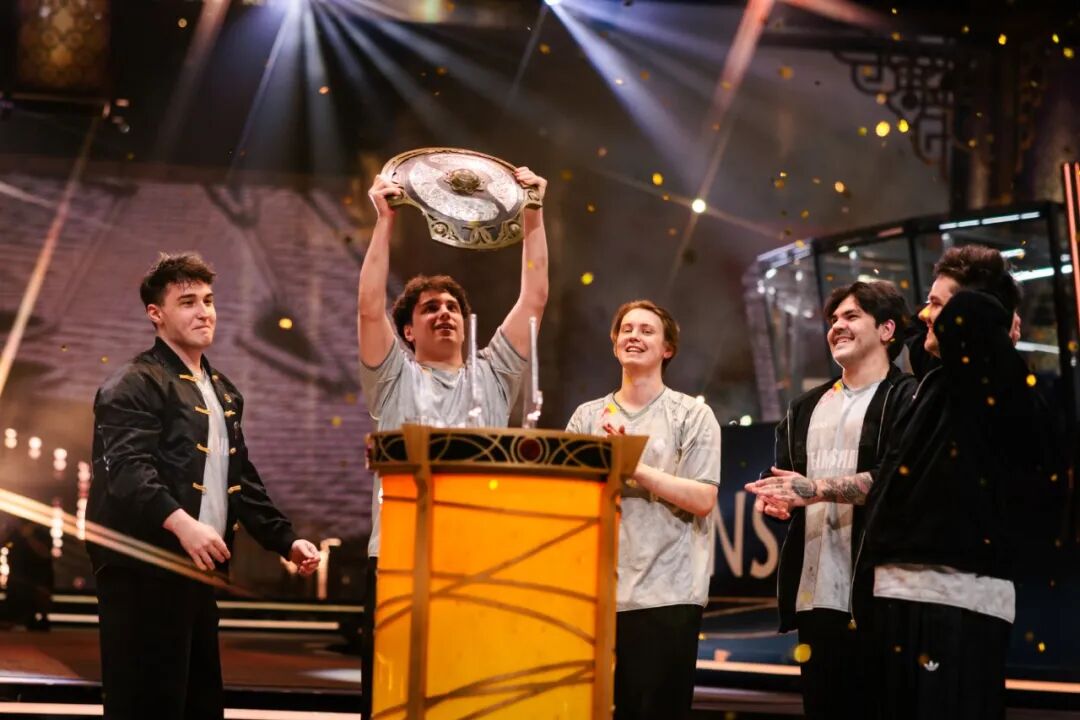
在電競業務板塊,“以賽事帶動產品”依然是完美世界維持核心端遊生命力的關鍵。繼今年5月舉辦2026年反恐精英亞洲邀請賽(CAC 2026)之後,今年8月,2026年DOTA2國際邀請賽(TI 2026)再次落戶上海。
期間,該賽事共吸引了來自全球70多個國家和地區的約6萬人次觀衆到場,其中海外觀衆達1.2萬人次,賽事中融入的蘇繡、中國民樂等傳統文化元素也收穫了不少海內外玩家的討論。
今年9月,2027反恐精英世界錦標賽(上海Major 2027)也已正式官宣將於明年四季度重返上海。大型國際賽事的持續落地爲完美旗下電競業務提供了穩定的內容聲量,也在一定程度上穩固了其長線運營的基本盤。
03
更多元的研發路徑,更務實的經營節奏
結合過去一兩年完美世界的業務調整脈絡,Q3財報中也體現了一些經營思路的變化。
在成本與費用端,除了因新遊公測集中買量而上升的銷售費用外,完美世界在其他日常開支上表現出較爲審慎的控盤態度。今年前三季度,公司研發費用爲12.98億元,管理費用爲4.76億元,兩項費用較上年同期均略有下降。
此前的半年報中,公司曾提到目前已搭建起覆蓋端遊、手遊、主機、雲遊戲及小程序遊戲的全平臺研發體系,並通過完美AIGC平臺,將AI生圖、大語言模型角色扮演、數字人視頻、2D轉3D等工具融入研發管線。
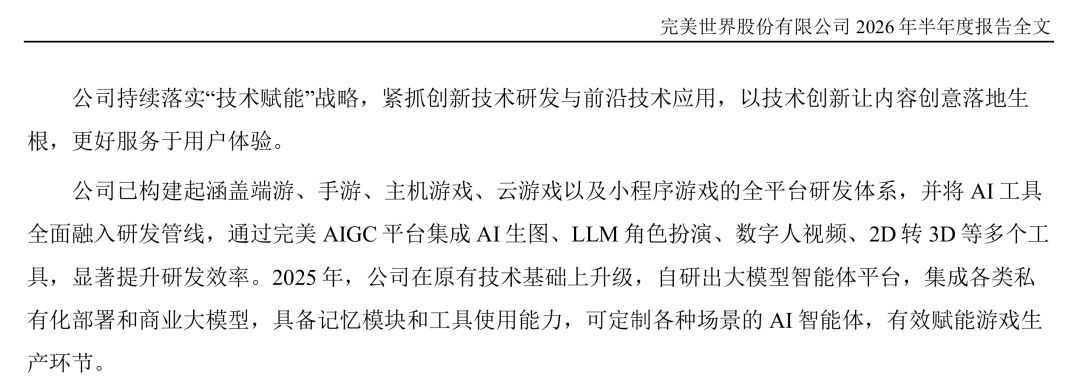
在行業整體追求降本增效的背景下,藉助技術工具提升管線效率、保持人員與研發開支的精簡,已經成爲公司的常態化策略。
這類思路也體現在完美世界“夯實經典品類、擴大潮流品類、儲備潛力新品”的研發管線佈局上。在鞏固MMO與二次元都市開放世界等中重度優勢賽道的同時,公司近年來開始嘗試以小規模、輕量級的投入去探索更多細分方向。
據公開信息顯示,目前公司儲備的《代號Castle》《代號普洱》《代號J1》《代號F》《代號U1》《代號ZH》《代號W1》《代號L5》等在研項目,涵蓋了輕度MMO、二次元卡牌、模擬經營卡牌、SLG、休閒遊戲以及微信與抖音小遊戲等多個品類。通過“及時驗證、及時調整、小步快跑”的方式,嘗試在控制單項目試錯成本的前提下,尋找新的增長支點。
綜合整份三季報來看,《異環》在第三季度的表現爲完美世界帶來了相當漂亮的數據,幫助公司扭轉了上半年的階段性虧損,也在一定程度上再次證明了完美世界在多端併發研發與全球自主發行上的落地能力。
遊戲行業的競爭終究是持久戰。《異環》如何通過後續版本的迭代維持玩家活躍與流水錶現,以及如何在存量老產品自然回落的過程中,讓《夢幻新誅仙:輕享》以及後續儲備新品接棒,依然需要時間來給出答案。
但不可否認的是,經過近些日子的聚焦與調整後,如今手握充沛現金流與遞延收入儲備的完美世界,正在逐步找回屬於老牌大廠的穩健節奏,我們也對其後續表現保持期待。
更多遊戲資訊請關註:電玩幫遊戲資訊專區
電玩幫圖文攻略 www.vgover.com