先說一個數。
假設從大學開始,每個月存 500 塊,年化收益 3%,堅持 10 年。
10 年一共存進去 6 萬,賬戶裏是 6 萬 9 千 8。多出來的 9 千 8,是錢自己生出來的。
這就是複利。聽起來平平無奇,但它真正的威力不在 10 年,在 30 年的時候。
如果還在上學,每月只能擠出 300 塊?從大一開始,年化 3%,四年存進 1 萬 4 千 4,賬戶裏是 1 萬 5 千 2。多出來的 800 塊不算什麼,但那筆錢往後會自己繼續滾。
差一個點,30 年差 5 萬多
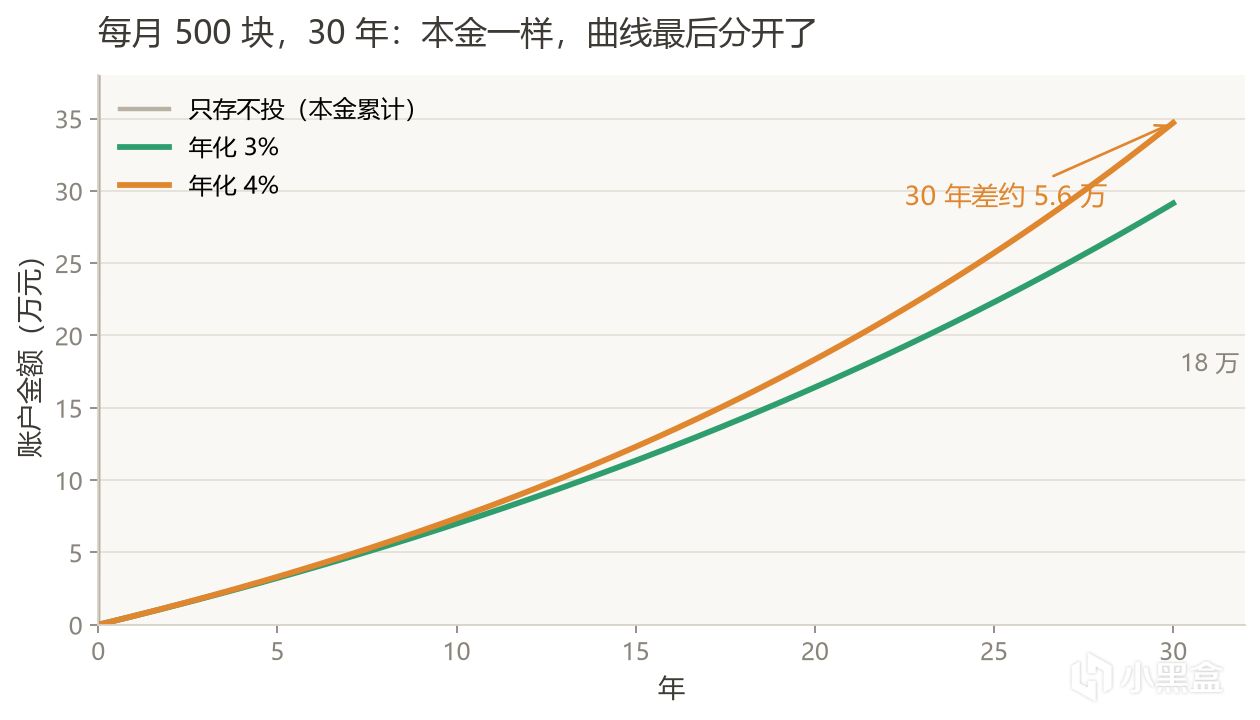
同一筆操作拉長到 30 年,每個月還是 500 塊。本金一樣,都是 18 萬。
年化 3%,30 年後是 29 萬 1 千多。
年化 4%,30 年後是 34 萬 7 千多。
本金完全相同,只是年化差了 1 個百分點,最後差了 5 萬 5 千塊。
很多人覺得 3% 和 4% 差不多。短期確實差不多,10 年差 3700 多塊;拉到 30 年,差距 5 萬多,接近本金的三分之一。
複利不是按年頭平均發力,越到後面越猛。前 10 年看着沒感覺,最後 10 年纔是大頭。
複利的大小由三樣東西決定:時間、收益率、本金。前兩樣以後都能補,只有時間沒法回頭補。
早十年,比多存錢更管用
再看一個更直觀的。
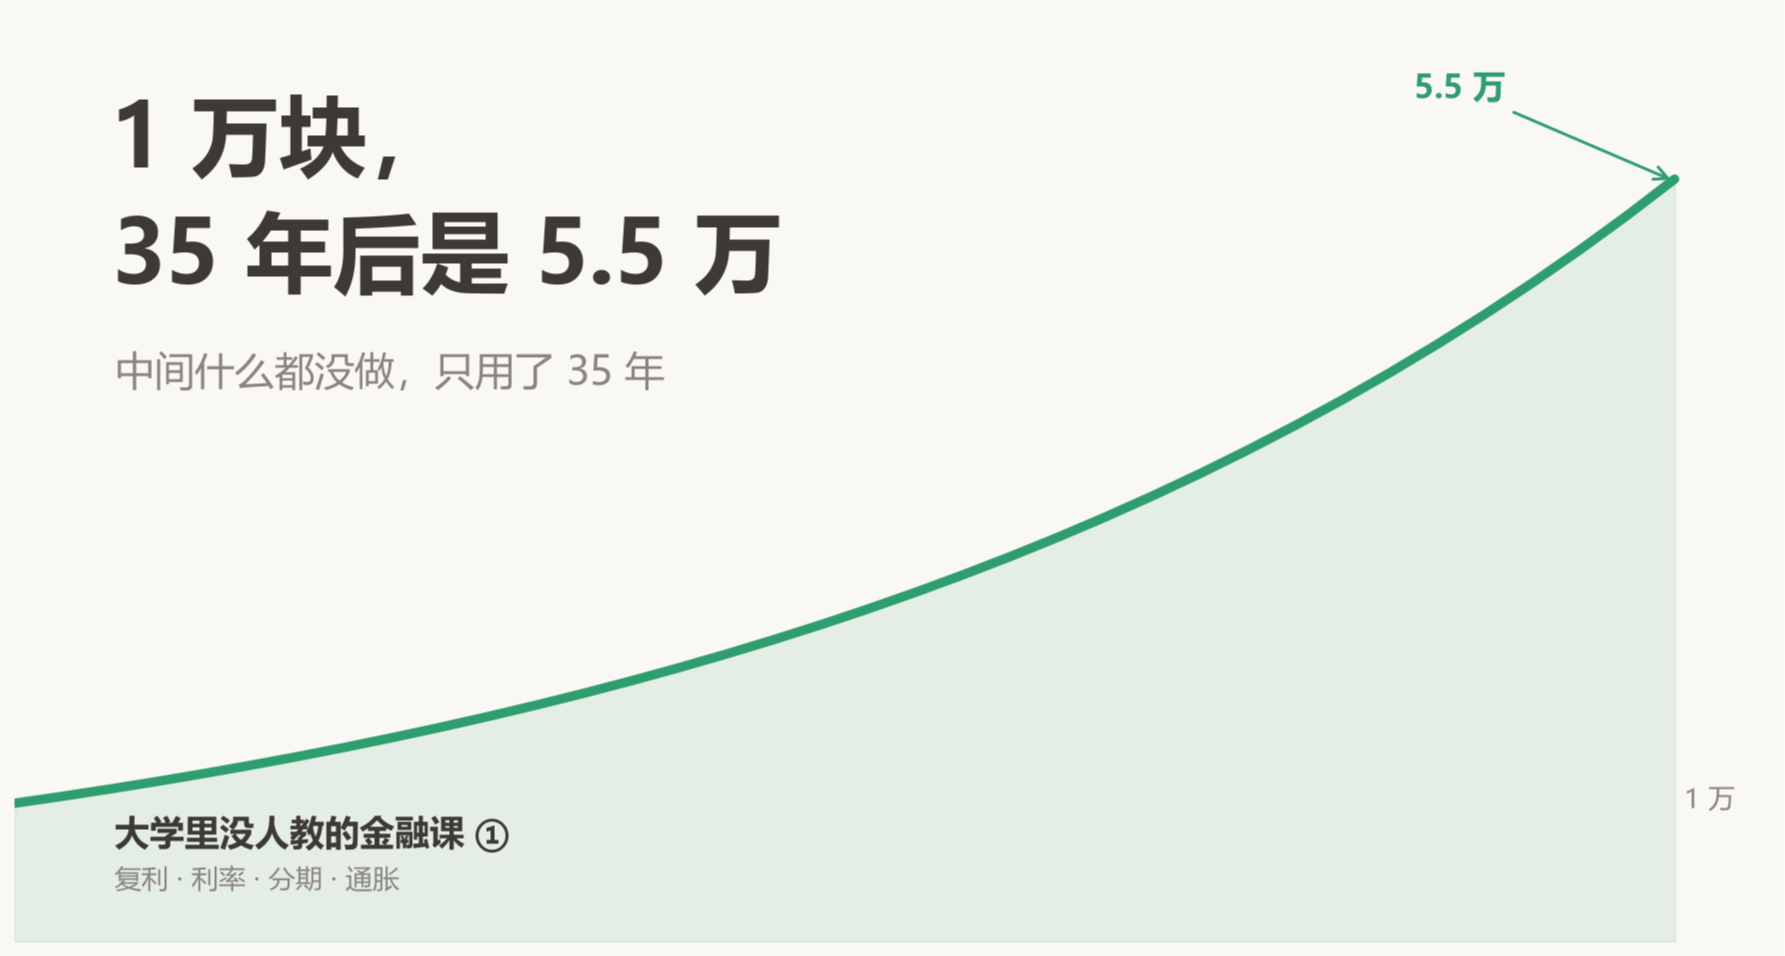
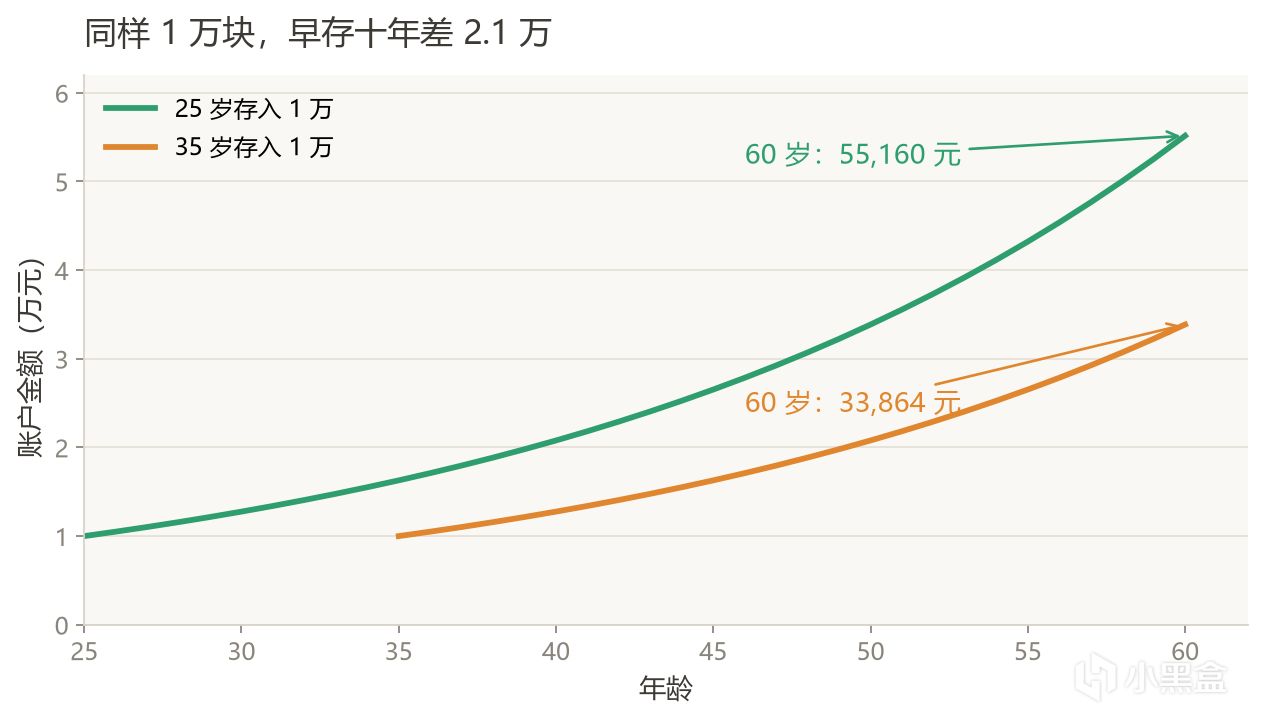
同樣是一萬塊,年化 5%。
你 25 歲存進去,到 60 歲是 5 萬 5 千多。
你 35 歲存進去,到 60 歲是 3 萬 3 千多。
一樣的 1 萬塊,就因爲早存了 10 年,最後多了 2 萬 1 千。
換句話說,你在 25 到 35 歲這十年攢下的錢,效率比 35 歲之後高得多,因爲那筆錢多滾了十年。這也是爲什麼趁早開始這句話在錢這件事上真有道理——它對應的是一段實打實多出來的時間。
一個能心算的估算方法
記不住公式沒關係,有個粗略但好用的辦法叫 72 法則。
用 72 除以年化收益率的百分數,得到本金翻一倍需要多少年。
年化 3%,72 除以 3 等於 24 年,真實值 23 年 5 個月。
年化 5%,72 除以 5 等於 14.4 年,真實值約 14 年 2 個月。
年化 8%,正好 9 年。
用處是聽到一個收益率時,能立刻估出量級——有人說年化 8%,你心裏直接跳出九年翻倍,不會被唬住。
這只是估算,收益率越高誤差越大,也不是收益承諾。
反過來,債也在滾
上面說的都是攢錢,但複利沒有立場,它在欠錢這件事上一模一樣地起作用,而且是對你不利的方向。
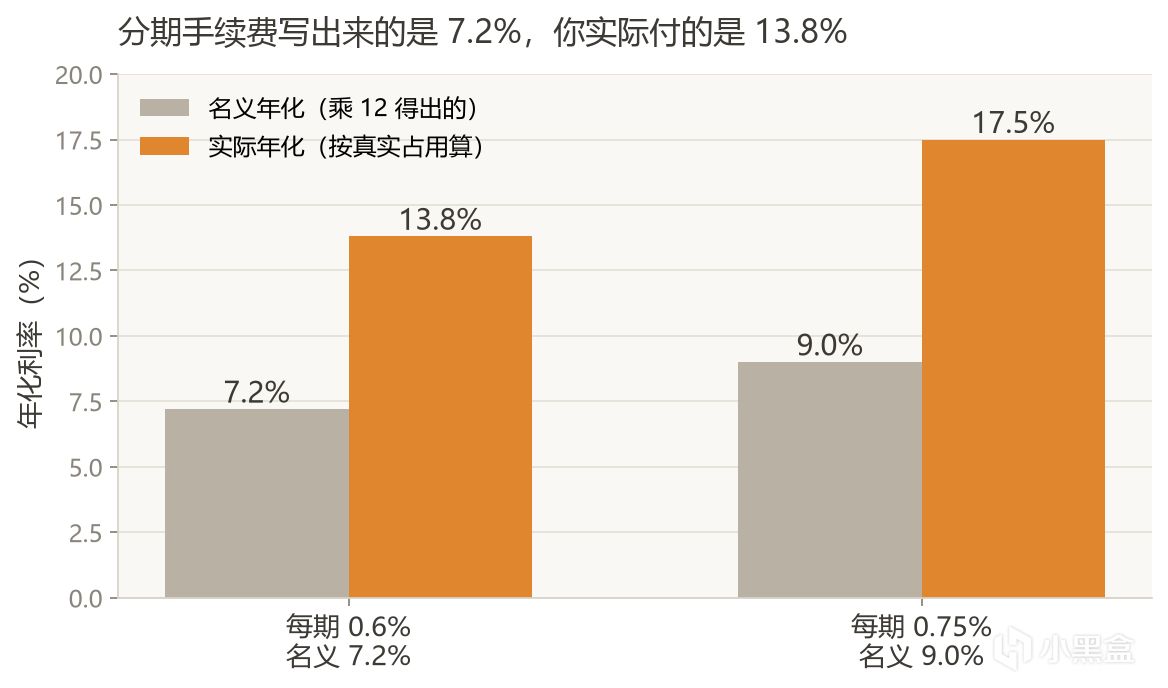
信用卡分期和消費貸最常見的寫法是這樣的:分 12 期,每期手續費 0.6%,加起來年化 7.2%。
聽着不高。但問題在於,手續費是按你最初借的那筆全額算的,而你每個月都在還本金——到第 12 個月,你只剩不到十分之一的本金沒還,手續費還是按最開始的全額收。
把這一點算進去,名義上的 7.2% 實際大約是 13.8%。如果每期手續費是 0.75%、名義 9%,實際大約是 17.5%。
所以看到每期手續費 0.x% 這種寫法,第一件事是換算成年化,別直接拿 12 去乘。各家算法不同,以辦理時公示爲準,但思路通用。
還有一件事得說清楚。複利在頭幾年幾乎看不見,每月去看賬戶,感覺就像沒動靜。這不代表它沒用,只是它的曲線是彎的:前面一小段幾乎是平的,後面才突然翹起來。很多人就是在前面那段平的區間裏放棄的。
三個容易踩的坑
第一,上面所有百分比都是舉例的假設數字,不是任何產品的實際收益,更不是承諾。真實的理財收益是波動的,某一年可能虧,複利的前提是你能扛過虧損的年份。
第二,別忘了通脹。3% 的年化碰上 3% 的通脹,購買力其實沒漲。收益減掉通脹纔是實際收益。
第三,頻繁操作會毀掉複利。複利靠的是時間連續,每次買賣都可能打斷它,還要付出費用。錢放進去了就讓它待着,這件事本身就值錢。
複利最怕的不是收益低,是中斷。中途取走一次,少的不只是那筆本金,還有它本來會在後面幾十年裏替你滾出來的那部分。
複利真正的意思,是時間本身也在替你賺錢;所以關於它唯一需要現在做的決定,是儘早開始,並且不去打斷它。
更多遊戲資訊請關註:電玩幫遊戲資訊專區
電玩幫圖文攻略 www.vgover.com